Informe trimestral de la economía vasca
2026 - Trimestre 3
En el segundo trimestre de 2026, la economía vasca creció un 2,3% en tasa interanual, una décima más que en el trimestre anterior, y avanzó un 0,7% respecto a los tres primeros meses del año. Este resultado es más favorable que la suave desaceleración anticipada por la Dirección de Economía y muestra la resiliencia de la actividad frente a un entorno exterior que se ha vuelto más adverso por el encarecimiento de la energía, la incertidumbre comercial y el aumento de los costes de financiación. En comparación con las economías del entorno, el crecimiento vasco superó el 1,2% registrado por la zona del euro, aunque se mantuvo por debajo del 2,6% alcanzado por la economía española.
Desde la perspectiva de la oferta, la industria dejó atrás el estancamiento del trimestre anterior y retomó la débil senda de crecimiento observada durante el año 2025. Su valor añadido aumentó un 0,5% interanual, porcentaje que se elevó hasta el 0,7% en las manufacturas, gracias especialmente a los bienes de equipo y al refino de petróleo. No obstante, la actividad continúa condicionada por la fragilidad de la industria europea y el encarecimiento energético. Por su parte, la construcción moderó su crecimiento hasta el 1,7% y prolongó su tendencia de desaceleración. La edificación evolucionó mejor que la ingeniería civil, mientras que la compraventa de viviendas disminuyó un 4,1% y encadenó dos trimestres de descensos.
La evolución contenida de estas ramas fue compensada por la solidez de los servicios, que continuaron siendo el principal motor de la economía vasca. Su valor añadido aumentó un 3,0%, una décima más que en el primer trimestre. El grupo de comercio, hostelería y transporte aceleró hasta el 3,6%, favorecido por las ventas minoristas y el turismo, pese al encarecimiento de los combustibles. A su vez, el resto de los servicios avanzó un 3,2%, con una evolución especialmente favorable de las actividades profesionales, científicas y técnicas. Las actividades ligadas al sector público mostraron un ritmo más moderado, aunque todavía significativo, del 2,1%.
Por el lado de la demanda, el crecimiento volvió a descansar en la demanda interna, que aumentó un 3,3% interanual, dos décimas por debajo del ritmo registrado el trimestre precedente. Por el contrario, el saldo exterior restó cerca de un punto al crecimiento del PIB, puesto que las exportaciones aumentaron un 0,9% y las importaciones un 2,3%. Con todo, las ventas exteriores dejaron atrás tres trimestres consecutivos de caídas. En el comercio de bienes con el extranjero, las exportaciones crecieron un 2,1%, apoyadas en los combustibles minerales, los metales comunes y el plástico y caucho. Con ello, registraron su primera tasa positiva desde el primer trimestre de 2025.
Frente a esa aportación negativa del sector exterior, los componentes de la demanda interna mantuvieron una evolución sólida. El gasto en consumo final creció un 3,1%, con un aumento del 2,9% en el consumo de los hogares, a pesar del repunte de la inflación, y del 3,7% en el de las administraciones públicas. La formación bruta de capital también registró un crecimiento elevado, del 3,9%, pese a la incertidumbre y al encarecimiento de la financiación. Dentro de la inversión, la realizada en bienes de equipo aumentó un 4,5%, mientras que el resto de la inversión, que incluye la vinculada a la construcción, avanzó un 3,5%.
La fortaleza de la actividad continuó trasladándose al mercado de trabajo. Los puestos de trabajo equivalentes a tiempo completo aumentaron un 1,3% interanual, la misma tasa que en el trimestre anterior. Este incremento supone la creación de más de 13.200 empleos netos durante el último año y eleva el total hasta cerca de 1.018.000, máximo de la serie histórica. La mayor parte del empleo se generó en los servicios, que crecieron un 1,7%, mientras que la construcción y la industria avanzaron un 0,9% y un 0,4%, respectivamente. Como el PIB aumentó más que el empleo, la productividad aparente del trabajo mejoró un 1,0%.
La evolución de los precios fue uno de los elementos menos favorables del periodo. En el segundo trimestre, el deflactor del PIB repuntó una décima, hasta el 2,7%, mientras que el IPC pasó del 2,7% del primer trimestre al 3,2%, y continuó acelerándose hasta alcanzar el 4,5% en agosto. Este incremento se debió fundamentalmente a la energía y los carburantes, en un contexto de retirada gradual de las medidas extraordinarias de apoyo. Por el contrario, la inflación subyacente mostró una evolución más contenida y se situó en el 2,9% durante el segundo trimestre y en el 3,3% en agosto, aunque la persistencia de las subidas en los servicios indica que las presiones internas todavía son significativas. Al mismo tiempo, los costes laborales moderaron su avance desde el 7,1% del primer trimestre hasta el 4,5% del segundo. Los incrementos retributivos fijados en los convenios registrados durante el año 2026 se situaron en el 2,9%, por debajo de la inflación media del trimestre, del 3,2%.
Con la información disponible y la actualización de las hipótesis sobre el entorno, la Dirección de Economía ha revisado al alza sus previsiones. El PIB vasco crecerá un 2,2% en 2026 y moderará su avance hasta el 1,9% en 2027 y el 1,7% en 2028, a medida que pierdan intensidad el consumo y la inversión. Por sectores, la industria cerrará 2026 con un modesto crecimiento del 0,4%, pero se recuperará en 2027 y mantendrá ese mayor dinamismo en 2028. La construcción y los servicios seguirán el perfil contrario y moderarán gradualmente sus tasas, aunque estos últimos continuarán realizando la mayor aportación al crecimiento. El empleo también perderá intensidad, desde el 1,2% de 2026 hasta el 1,0% en 2027 y el 0,9% en 2028, mientras que la tasa de paro descenderá desde el 6,8% hasta el 6,4% y el 6,0%, respectivamente.
La economía mundial mantuvo un crecimiento moderado en el segundo trimestre de 2026, aunque con diferencias cada vez más visibles entre países. Europa ganó impulso y las principales economías emergentes asiáticas continuaron avanzando a tasas elevadas, mientras Estados Unidos moderó su ritmo de crecimiento y China volvió a perder dinamismo. Este comportamiento se apoyó, en gran medida, en la resistencia del consumo y del empleo, la recuperación de la inversión y la mejora del comercio exterior europeo, pese a un entorno de creciente incertidumbre comercial y geopolítica. Al mismo tiempo, la inflación siguió trayectorias distintas: permaneció relativamente contenida en la zona del euro, pero repuntó en Estados Unidos, donde redujo el poder adquisitivo de los hogares y condicionó nuevamente las perspectivas de la política monetaria.
Entre las economías emergentes, China creció un 4,3% interanual, frente al 5,0% del primer trimestre. La pérdida de ritmo estuvo relacionada con la debilidad del consumo privado y con la prolongada corrección del sector inmobiliario, que continuó afectando a la confianza de los hogares y a la inversión. Frente a ello, la producción manufacturera, las exportaciones y las medidas públicas de apoyo sostuvieron la actividad. El crecimiento siguió presentando una composición desequilibrada, con un mayor protagonismo de la industria y del sector exterior que del consumo privado y la inversión inmobiliaria, lo que mantuvo a la economía china especialmente expuesta a las tensiones comerciales y a la evolución de la demanda de sus principales mercados.
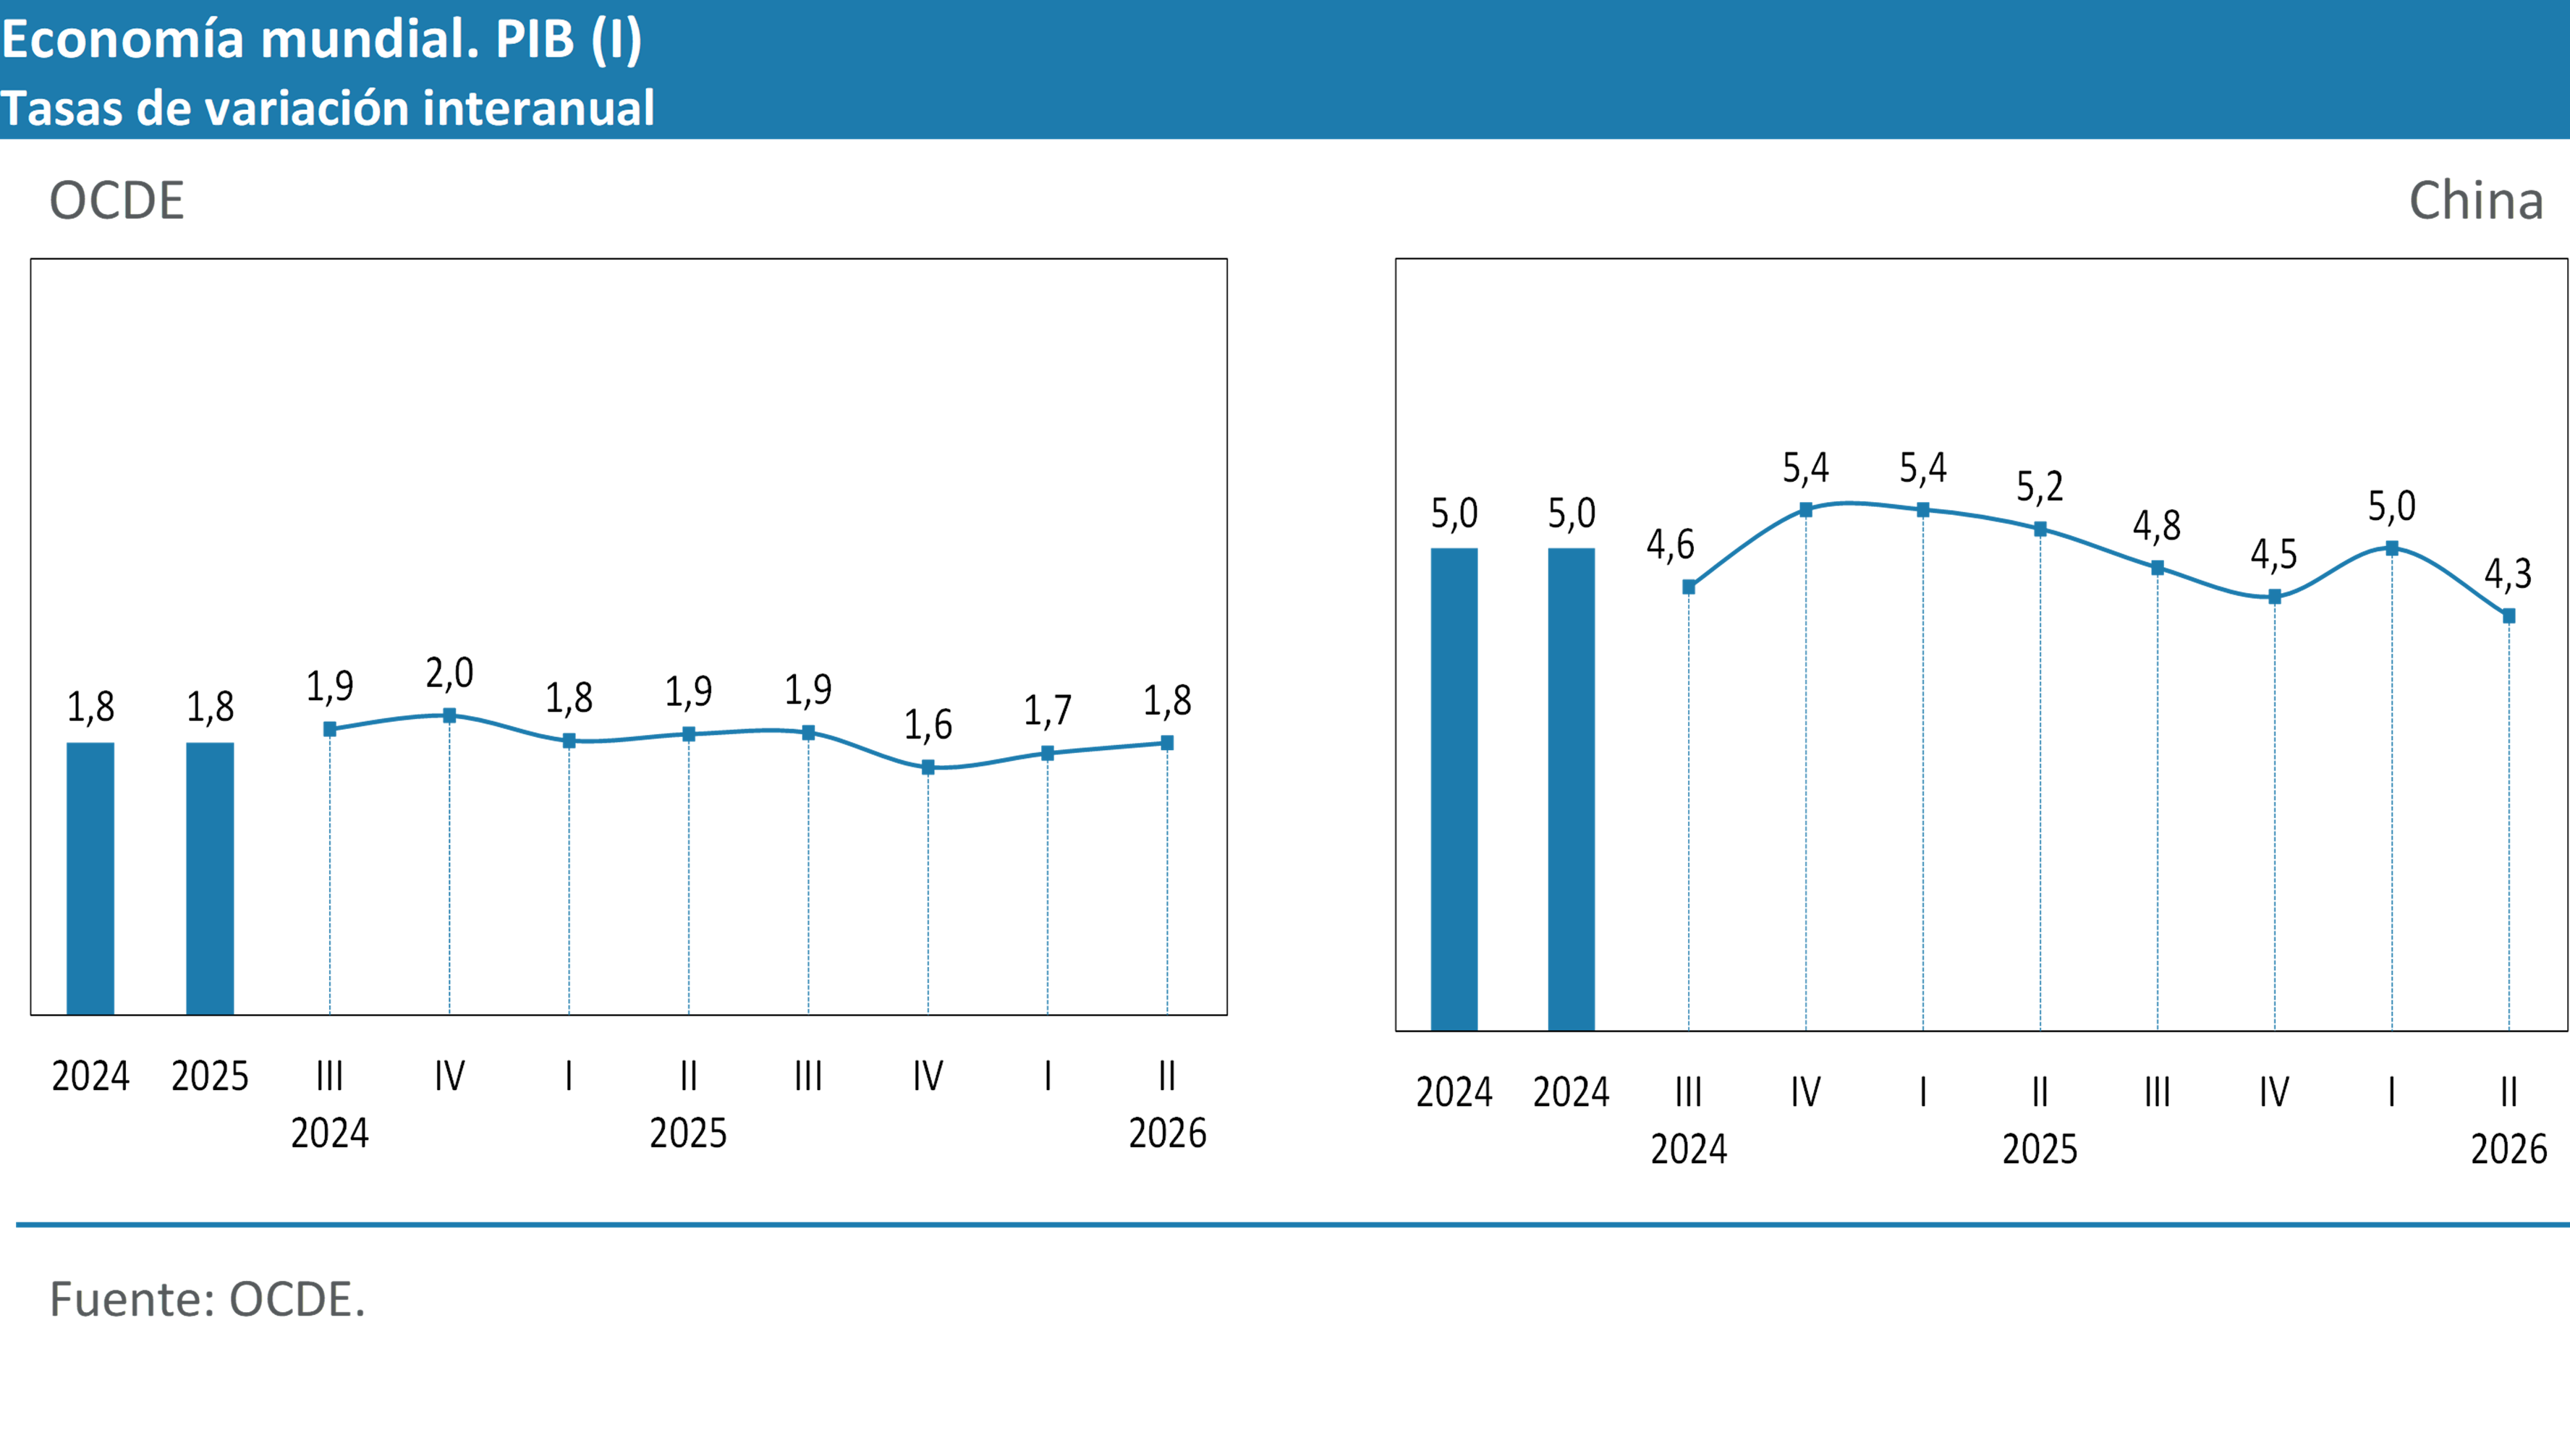
Por el contrario, India mantuvo una expansión excepcionalmente elevada. El PIB creció un 8,1% interanual, solo tres décimas menos que en el trimestre anterior, y siguió registrando el mayor avance entre las principales economías mundiales. La inversión aumentó un 11,9%, apoyada por las infraestructuras y la ampliación de la capacidad productiva, mientras las exportaciones avanzaron un 10,9%. La combinación de ambos componentes, junto con el dinamismo de los servicios, indica que la ligera pérdida de ritmo no obedeció a un debilitamiento general de la economía, sino a una normalización dentro de tasas de crecimiento muy elevadas.
En Latinoamérica, México aceleró desde el 0,5% hasta el 1,9%, recuperándose de la debilidad registrada al inicio del año, aunque la incertidumbre comercial con Estados Unidos continuó condicionando la inversión. Brasil también creció un 1,9%, una décima más que en el primer trimestre, respaldado por la recuperación de la inversión y las exportaciones, si bien el mayor aumento de las importaciones redujo la contribución del sector exterior.
Por lo que se refiere a las economías avanzadas, el PIB del conjunto de la OCDE creció un 1,8% interanual, por encima de los dos trimestres anteriores y en línea con el ritmo medio registrado durante los dos últimos años. El resultado refleja la continuidad de una expansión estable y resistente a la incertidumbre comercial y geopolítica, favorecida por la mejora de la economía europea.
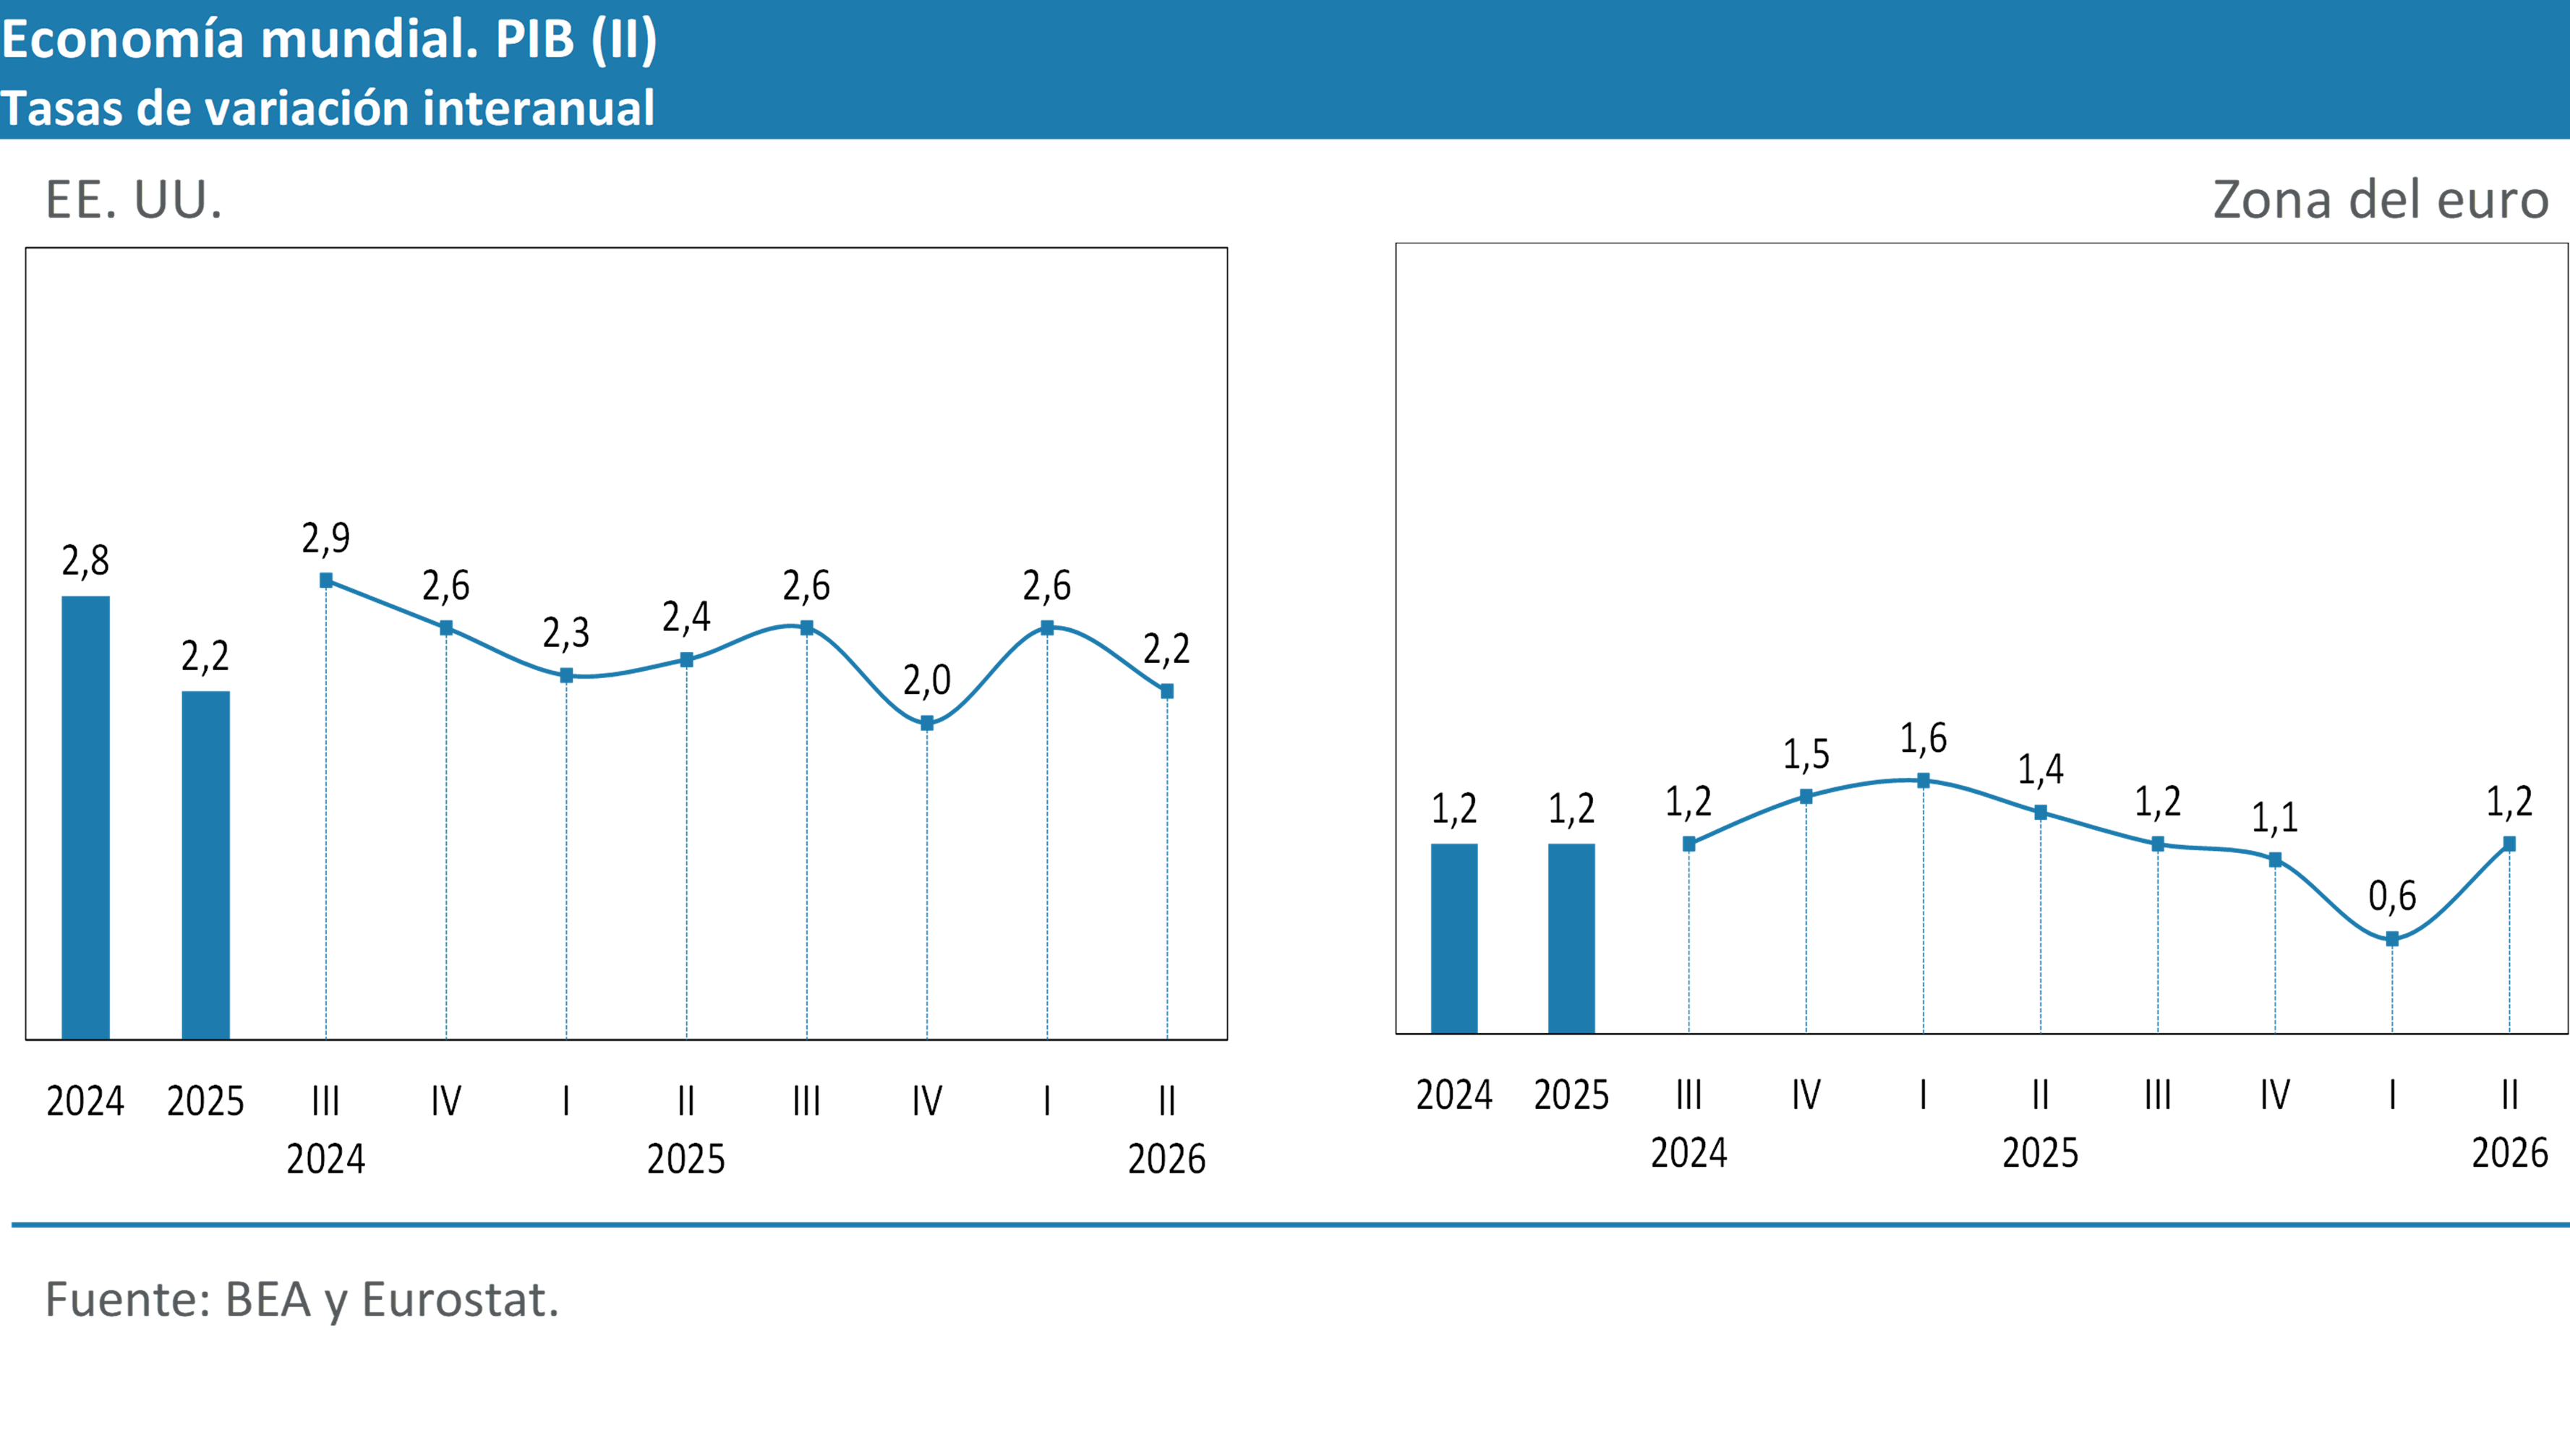
En Estados Unidos, el crecimiento interanual del PIB se moderó hasta el 2,2% en el segundo trimestre, cuatro décimas por debajo del registro anterior. La desaceleración se debió principalmente al menor apoyo del gasto público y a la recuperación de las importaciones, que contrarrestaron parte del impulso de la demanda privada y de las exportaciones. Más en detalle, el consumo de los hogares aumentó un 2,5%, la inversión se aceleró hasta el 3,4%, favorecida especialmente por la inversión en equipos, y las exportaciones crecieron un 5,8%.
Japón también mejoró ligeramente, al pasar del 0,5% al 0,7% interanual, aunque el avance respondió sobre todo a una mayor aportación del sector exterior. Las exportaciones aumentaron un 1,2% y las importaciones cayeron un 2,2%, lo que elevó la contribución del saldo exterior al crecimiento, en un contexto en el que la demanda interna siguió mostrando señales de debilidad, con una inversión todavía a la baja y un consumo limitado por la lenta recuperación del poder adquisitivo.
La zona euro mostró una evolución más favorable y duplicó su crecimiento interanual, desde el 0,6% hasta el 1,2%. La mejora tuvo una composición más equilibrada, ya que el comercio exterior volvió a contribuir positivamente, la inversión creció un 3,9% y dejó atrás la atonía previa, y el consumo privado mejoró ligeramente tras cinco trimestres consecutivos de pérdida de ritmo. Este avance, todavía contenido, presentó diferencias relevantes entre las principales economías.
En concreto, Alemania e Italia crecieron un 1,0%, tres y dos décimas más respectivamente, que el trimestre anterior, aunque con una composición diferente. En Alemania, el principal impulso procedió de las exportaciones, que aumentaron un 3,5%, y del consumo público, mientras el consumo privado apenas avanzó y la inversión volvió a contraerse. La mejora del PIB no eliminó, por tanto, la debilidad de la demanda interna ni las dificultades de una industria condicionada por los costes energéticos, la competencia exterior y la incertidumbre sobre la demanda. En Italia, por el contrario, el crecimiento contó con un apoyo mayor del consumo privado y de la inversión, aunque el avance más intenso de las importaciones que de las exportaciones redujo la aportación del sector exterior. Francia, en cambio, se distanció de esta tendencia al desacelerarse hasta el 0,5%, afectada por el escaso avance del consumo y la caída de la inversión, en un contexto de incertidumbre fiscal que limitó la confianza y las decisiones de gasto.
España, por su parte, mantuvo un crecimiento del 2,6%, más del doble que la zona euro, y consolidó así un ritmo de avance elevado y estable durante el último año. La demanda interna continuó siendo su principal soporte, con avances del 3,5% en el consumo privado, del 2,6% en el público y del 5,0% en la inversión. La creación de empleo, el crecimiento de la población y la mejora acumulada de las rentas sostuvieron el gasto de los hogares, mientras la inversión conservó un dinamismo elevado. Por el contrario, las exportaciones aumentaron un 1,5%, frente al 4,3% de las importaciones, por lo que el sector exterior restó parte del impulso generado internamente.
En este contexto de crecimiento, la inflación de la zona del euro repuntó en el segundo trimestre de 2026 hasta el 3,0% interanual en promedio. Aunque junio corrigió parte del aumento de mayo, tanto la tasa general como la subyacente siguieron por encima del objetivo del BCE, lo que llevó al organismo a elevar los tipos en 25 puntos básicos a finales de junio. La evolución fue desigual por países y dependió, sobre todo de la energía, los servicios y las medidas nacionales aplicadas sobre los precios energéticos. En España, estas actuaciones ayudaron a contener temporalmente la inflación, que se estabilizó en torno al 3,2%.
El mercado de trabajo mantuvo, al mismo tiempo, una notable resistencia. En la zona del euro, la tasa de paro se situó en el 6,4% en junio y julio, dentro de la estrecha banda del 6,3%-6,4% registrada desde enero de 2025, con 11,2 millones de personas desempleadas. Persistieron, no obstante, diferencias por países: Alemania conservó una tasa reducida, aunque la debilidad industrial ha impulsado un aumento gradual del desempleo desde finales de 2024; Italia siguió reduciéndolo y España, pese a la mejora, registró una tasa claramente superior a la media europea, del 10,0%. Fuera de Europa, Estados Unidos mantuvo un mercado laboral sólido, aunque con señales de menor dinamismo, mientras Japón siguió condicionado por la escasez de mano de obra.
Los indicadores disponibles para el tercer trimestre apuntan a la continuidad de un crecimiento moderado y desigual. Los PMI mostraron una evolución favorable en julio y agosto, que los datos preliminares de septiembre han confirmado. El índice compuesto de la zona del euro aumentó hasta 53,1, con avances en la industria y los servicios; Alemania aceleró hasta 53,8 y Francia regresó al crecimiento con 51,2, aunque con señales de cautela en el empleo y las expectativas. Estados Unidos mantuvo un dinamismo superior, con un índice de 58,4, si bien aumentaron las presiones inflacionistas.
Esta evolución de la actividad convivió con un entorno menos favorable. La prolongación del conflicto en Oriente Próximo y las dificultades en el estrecho de Ormuz continuaron encareciendo la energía: tras cerrar agosto en 90,5 dólares, el Brent se situó en torno a los 101 dólares a finales de septiembre. El aumento del petróleo y del gas, junto con la retirada de algunas ayudas, se trasladó a la inflación general. En agosto, los precios aumentaron en todos los países considerados y alcanzaron el 3,2% tanto en la zona del euro como en la Unión Europea. En España, el repunte fue más intenso y la inflación alcanzó el 4,3% en agosto. El indicador adelantado elevó la tasa anual al 4,9% en septiembre, seis décimas más que el mes anterior, mientras que la inflación subyacente aumentó dos décimas, hasta el 3,1%. Aunque esta última permaneció más contenida, su avance indica que las presiones inflacionistas comenzaban a extenderse más allá de la energía. Los datos disponibles apuntan, por tanto, a la continuidad de la actividad, aunque el encarecimiento energético, las presiones inflacionistas, los tipos de interés y la incertidumbre comercial podrían moderar el consumo y la inversión en los próximos meses.
Producción y empleo
La actividad económica mostró una notable capacidad de resistencia en el segundo trimestre frente al impacto inicial del shock energético derivado del cierre del estrecho de Ormuz. En concreto, el crecimiento alcanzó el 2,3% interanual y el 0,7% respecto al trimestre anterior, un resultado más favorable que la suave desaceleración anticipada por la Dirección de Economía. Al igual que en trimestres anteriores, la actividad económica siguió apoyándose en la fortaleza de la demanda interna, impulsada por el consumo y la inversión.
Por el lado de la oferta, los servicios continuaron siendo el principal motor de la actividad, mientras que la industria superó el estancamiento de comienzos de año y retomó las débiles tasas de crecimiento registradas en 2025, condicionada por la persistente fragilidad de la industria europea y, desde febrero, por el encarecimiento de la energía. Así, la economía vasca mantiene una evolución comparativamente favorable en el contexto europeo, apoyada en la solidez del mercado de trabajo, pero también en una mejora de la productividad que continúa compensando parte de las dificultades del entorno.
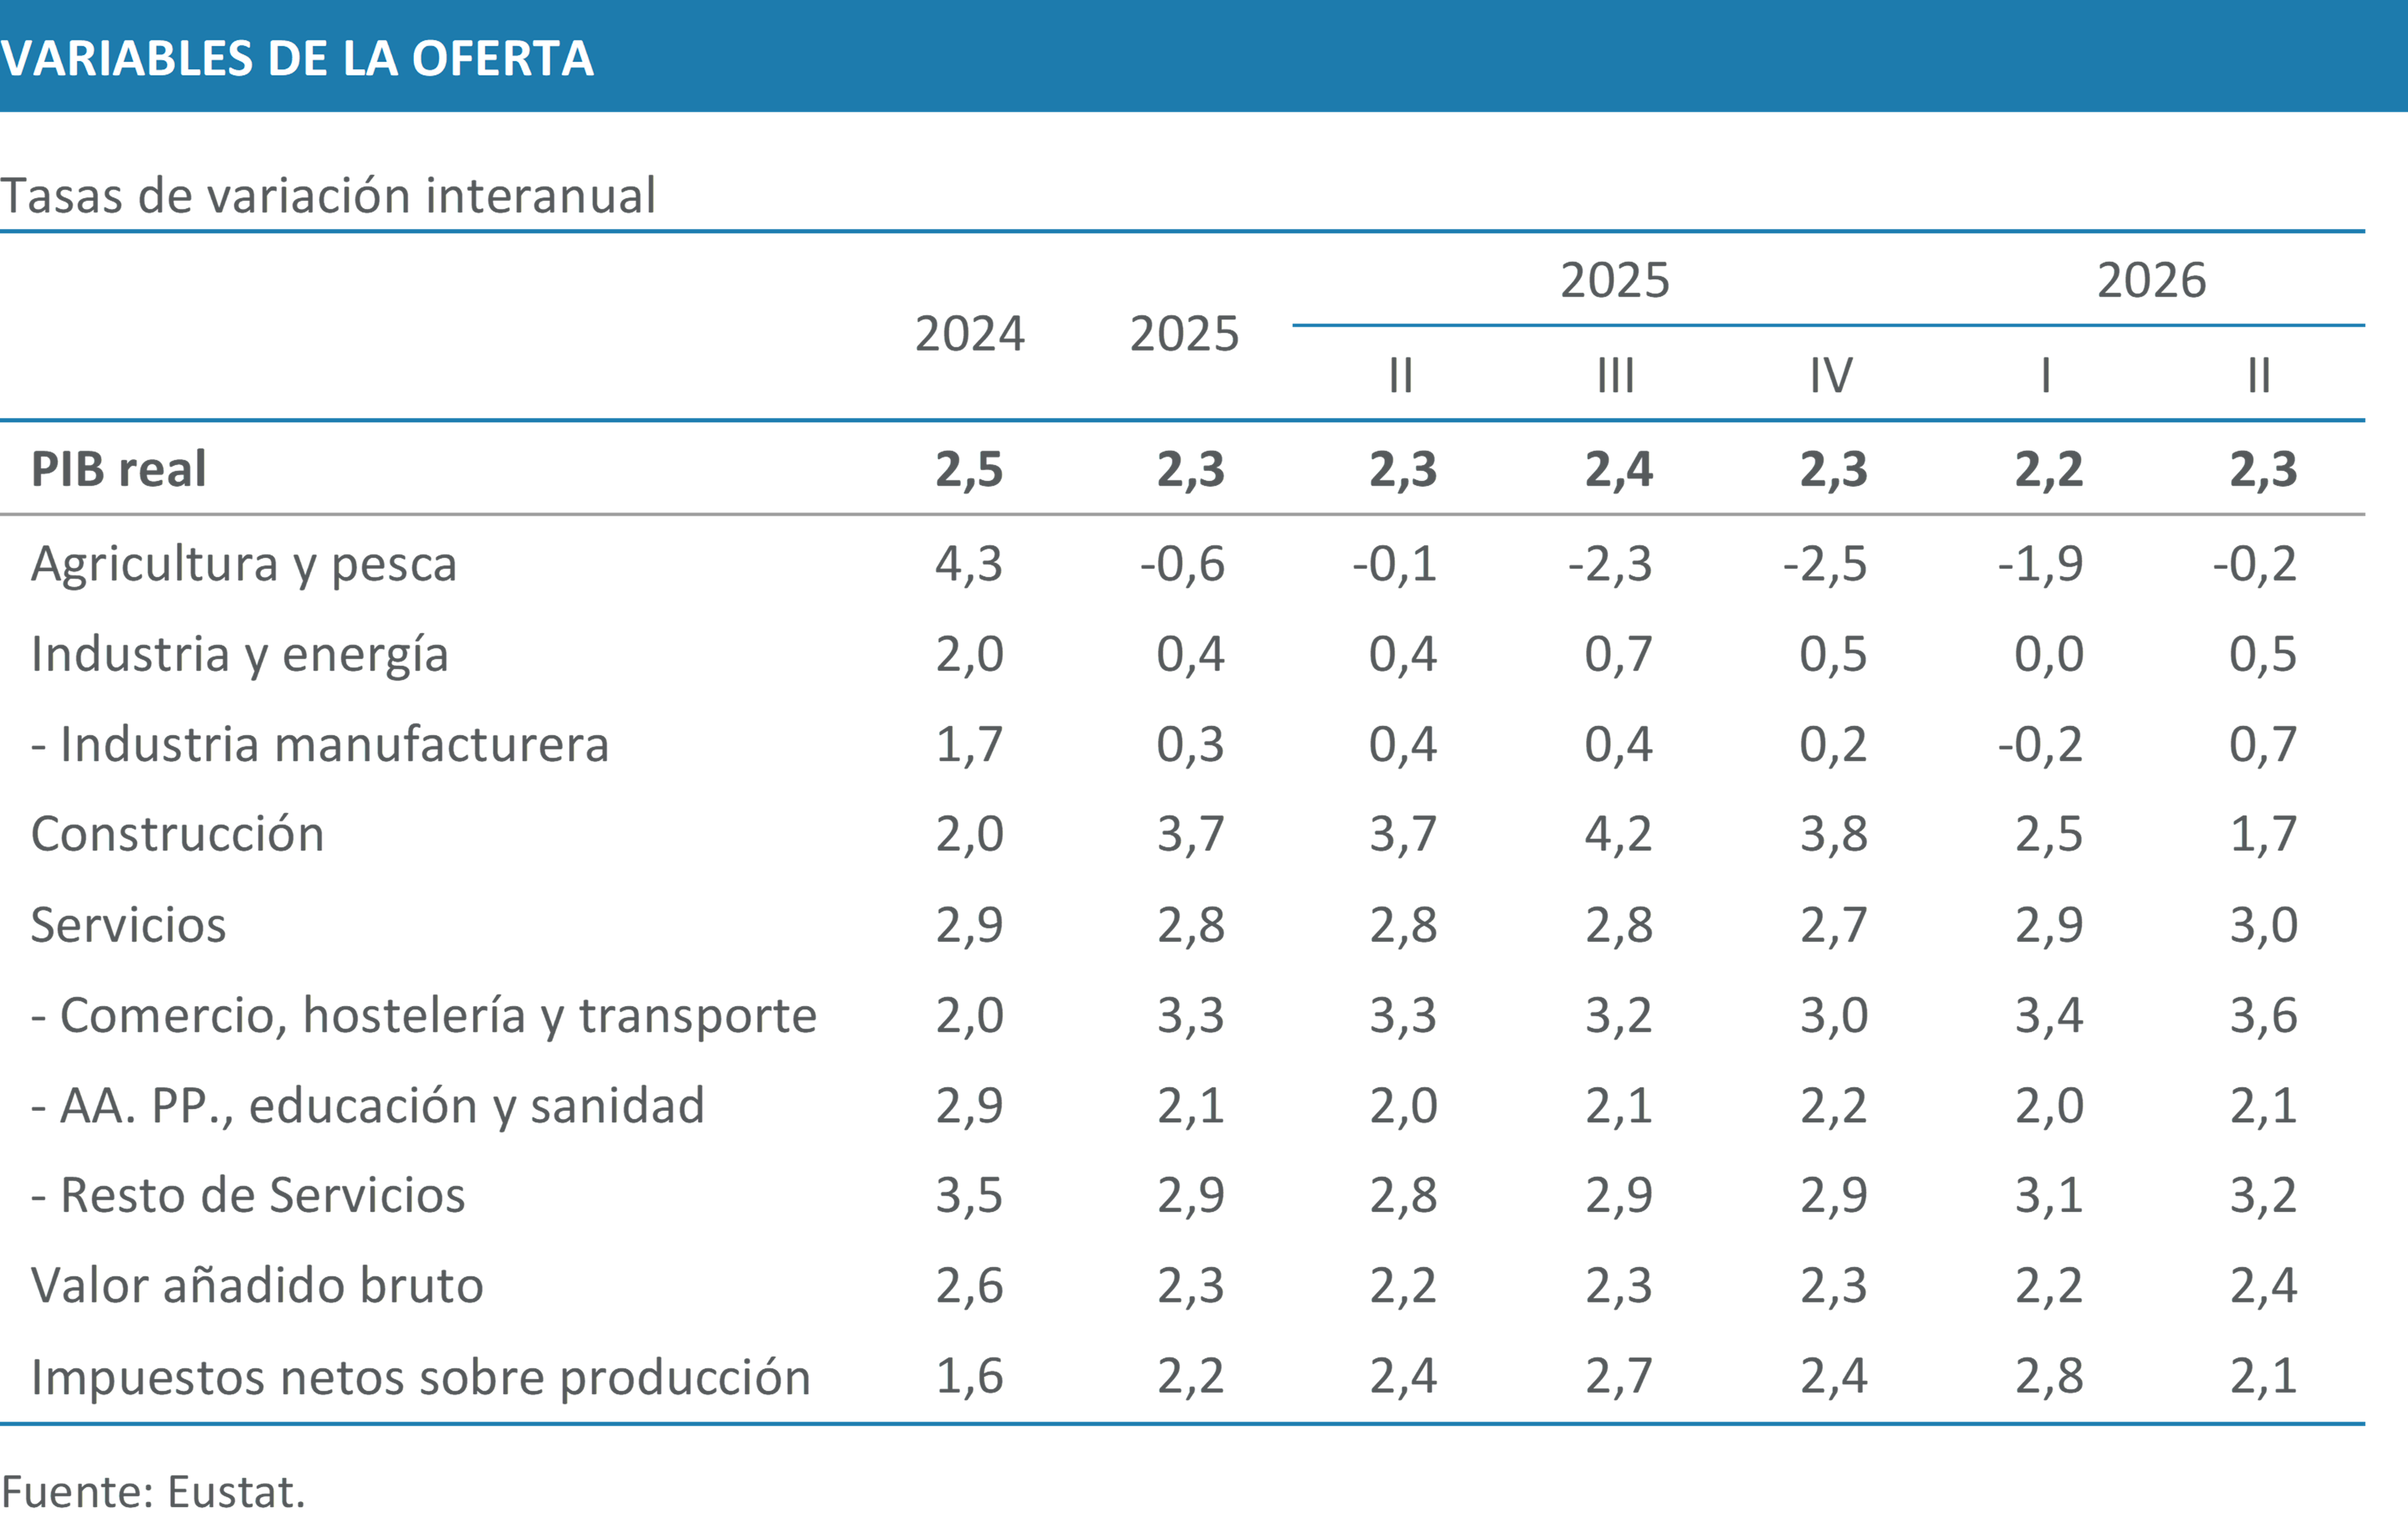
Tras un primer trimestre excepcionalmente negativo, la actividad industrial recuperó el tono de crecimiento débil que venía mostrando durante el último año, y avanzó un 0,5% en el segundo trimestre, porcentaje que se elevó hasta el 0,7% en el caso de la industria manufacturera. El Índice de Producción Industrial (IPI) confirma la recuperación de la actividad en abril y mayo. El avance se apoyó principalmente en los bienes de equipo, cuya producción aumentó un 5,3% en el conjunto del trimestre, y en el refino de petróleo, favorecido por el alza de los precios energéticos. En cambio, los bienes de consumo permanecieron estancados, ya que el descenso de los duraderos (-3,5%) quedó compensado por el incremento de los no duraderos (2,4%), mientras que los bienes intermedios retrocedieron un 1,2%. Otros indicadores con tendencia marcadamente negativa en el último año, como el Índice de cifra de negocios de la industrial y el Índice de Clima Industrial, registraron valores elevados y muestran la recuperación de la industria vasca en el segundo trimestre.
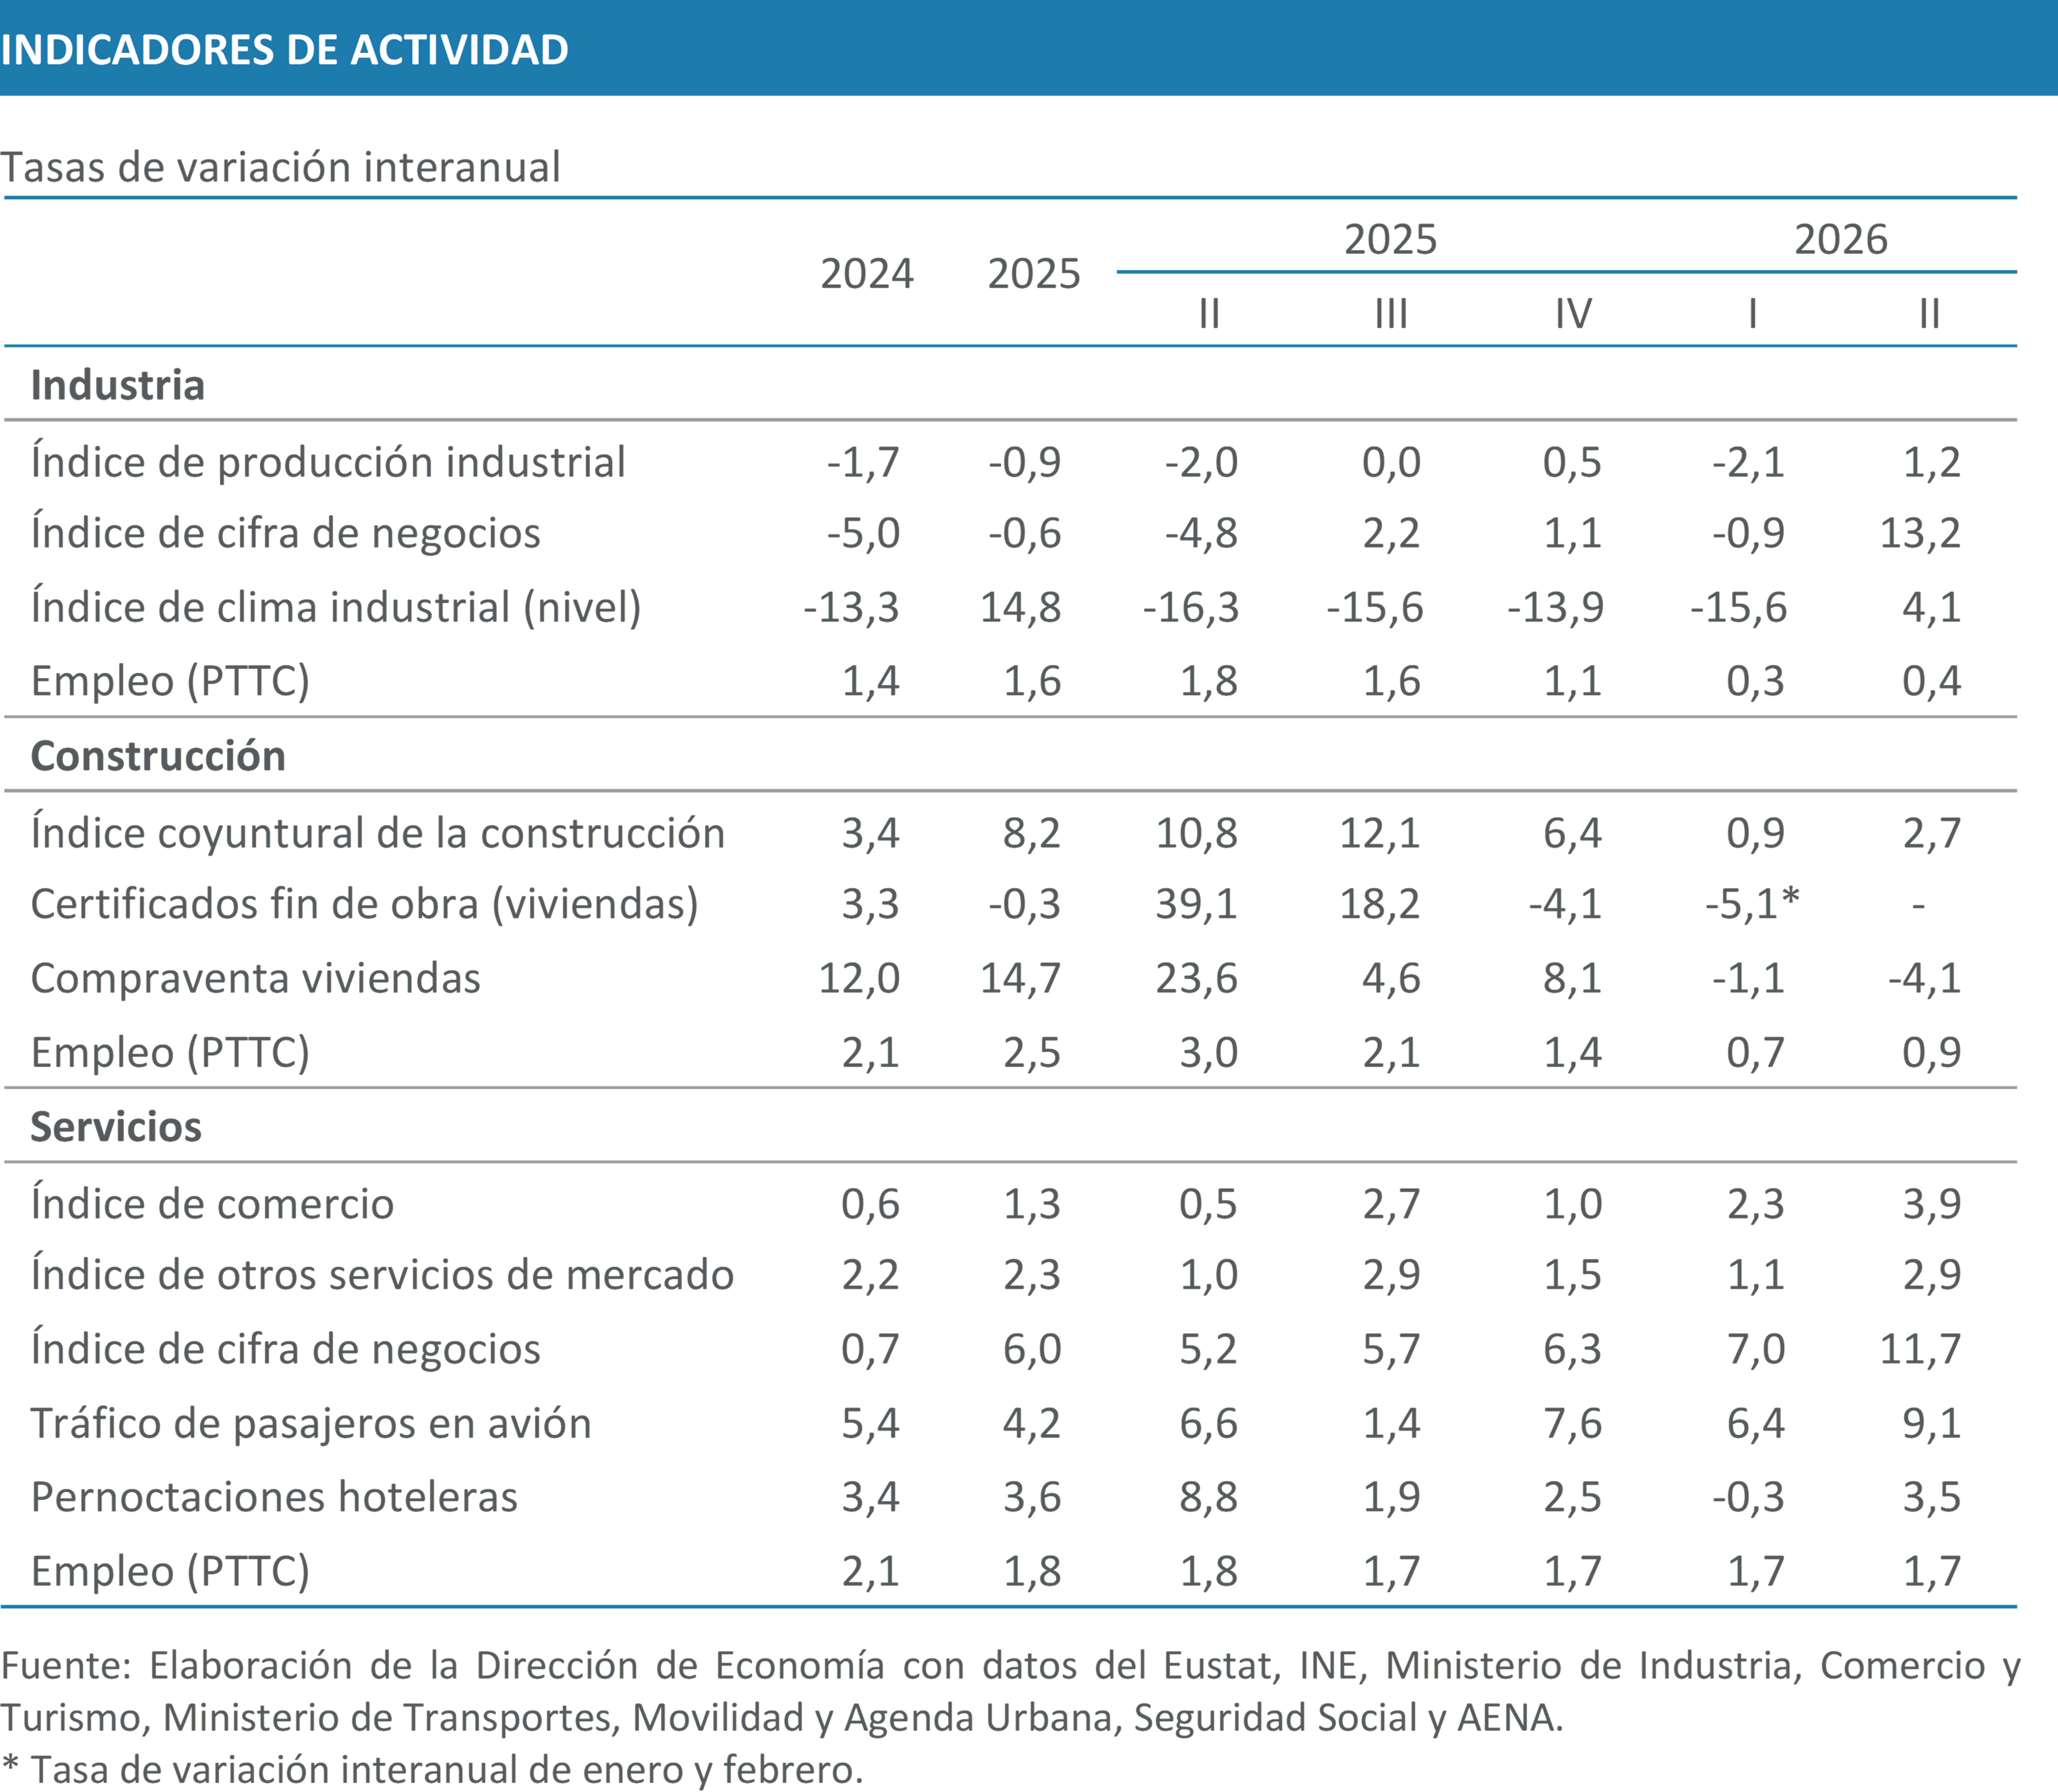
El valor añadido del sector de la construcción registró un crecimiento de seis décimas respecto al trimestre anterior y compensó así la caída del trimestre pasado, aunque en tasa interanual el crecimiento se quedó en un 1,7% y confirmó la tendencia de desaceleración del sector del último año. El Índice Coyuntural de la Construcción mostró una ligera mejora, con un avance del 2,7%, apoyado en el mayor dinamismo de la edificación, que creció un 3,5%, frente al 0,9% de la ingeniería civil. Por su parte, la compraventa de viviendas disminuyó un 4,1% interanual y encadenó dos trimestres de descensos.
El grueso del crecimiento volvió a concentrarse en los servicios, que mantuvieron un sólido avance del 3,0% y apenas registraron cambios respecto a la trayectoria observada en los últimos trimestres. Las actividades comerciales, de hostelería y transporte crecieron un 3,6%, con especial dinamismo de este último pese al encarecimiento de los combustibles. A su vez, las ventas minoristas aumentaron un 3,5% en términos reales, pese al repunte de la inflación. Este buen momento de los servicios también se vio reflejado en los indicadores turísticos. En el segundo trimestre, el tráfico aéreo de pasajeros desde los aeropuertos vascos aumentó un 9,1% y las pernoctaciones hoteleras, un 3,5%. El resto de los servicios de mercado creció un 3,2%, con un avance destacado de las actividades profesionales, científicas y técnicas, que prolongaron la senda favorable iniciada el año pasado. Las actividades vinculadas al sector público registraron un incremento más moderado, del 2,1%.
El mercado laboral vasco mostró un comportamiento favorable, apoyado en la solidez de la actividad económica. Según las cuentas trimestrales de Eustat, los puestos de trabajo equivalentes a tiempo completo aumentaron un 1,3% interanual en el segundo trimestre de 2026, el ritmo mismo ritmo que el trimestre anterior. Este avance supuso la creación de más de 13.200 empleos netos en el último año y consolida el hito alcanzado a finales de 2025, con una ocupación que vuelve a superar el millón de empleos. En total, se contabilizan ya cerca de 1.018.000 puestos de trabajo, máximo de la serie histórica, tras sumar alrededor de 4.200 empleos respecto al trimestre precedente.
Por sectores, el empleo creció en todas las ramas salvo en el sector primario. El principal impulso volvió a proceder de los servicios, que generaron cerca de 12.000 empleos y registraron un aumento interanual del 1,7%. La construcción también mantuvo una evolución positiva, con un crecimiento del 0,9% y 712 empleos adicionales. Por su parte, la industria mostró una ligera mejora, elevando su avance interanual del 0,3% al 0,4% y sumando 761 ocupados más. No obstante, el sector continúa mostrando un comportamiento prácticamente plano desde comienzos de año, manteniéndose ligeramente por encima de los 200.000 empleos.
El crecimiento del PIB (2,3%) superó al del empleo (1,3%), lo que se tradujo en un aumento de la productividad aparente del trabajo del 1,0%. Este avance se sitúa cinco décimas por encima de la media de 2025 (0,5%) y en línea con su promedio histórico. Por ramas de actividad, los servicios (1,3%) y la construcción (0,8%) registraron ganancias de productividad significativas, mientras que la industria mostró una evolución prácticamente estancada, con un incremento del 0,1%.
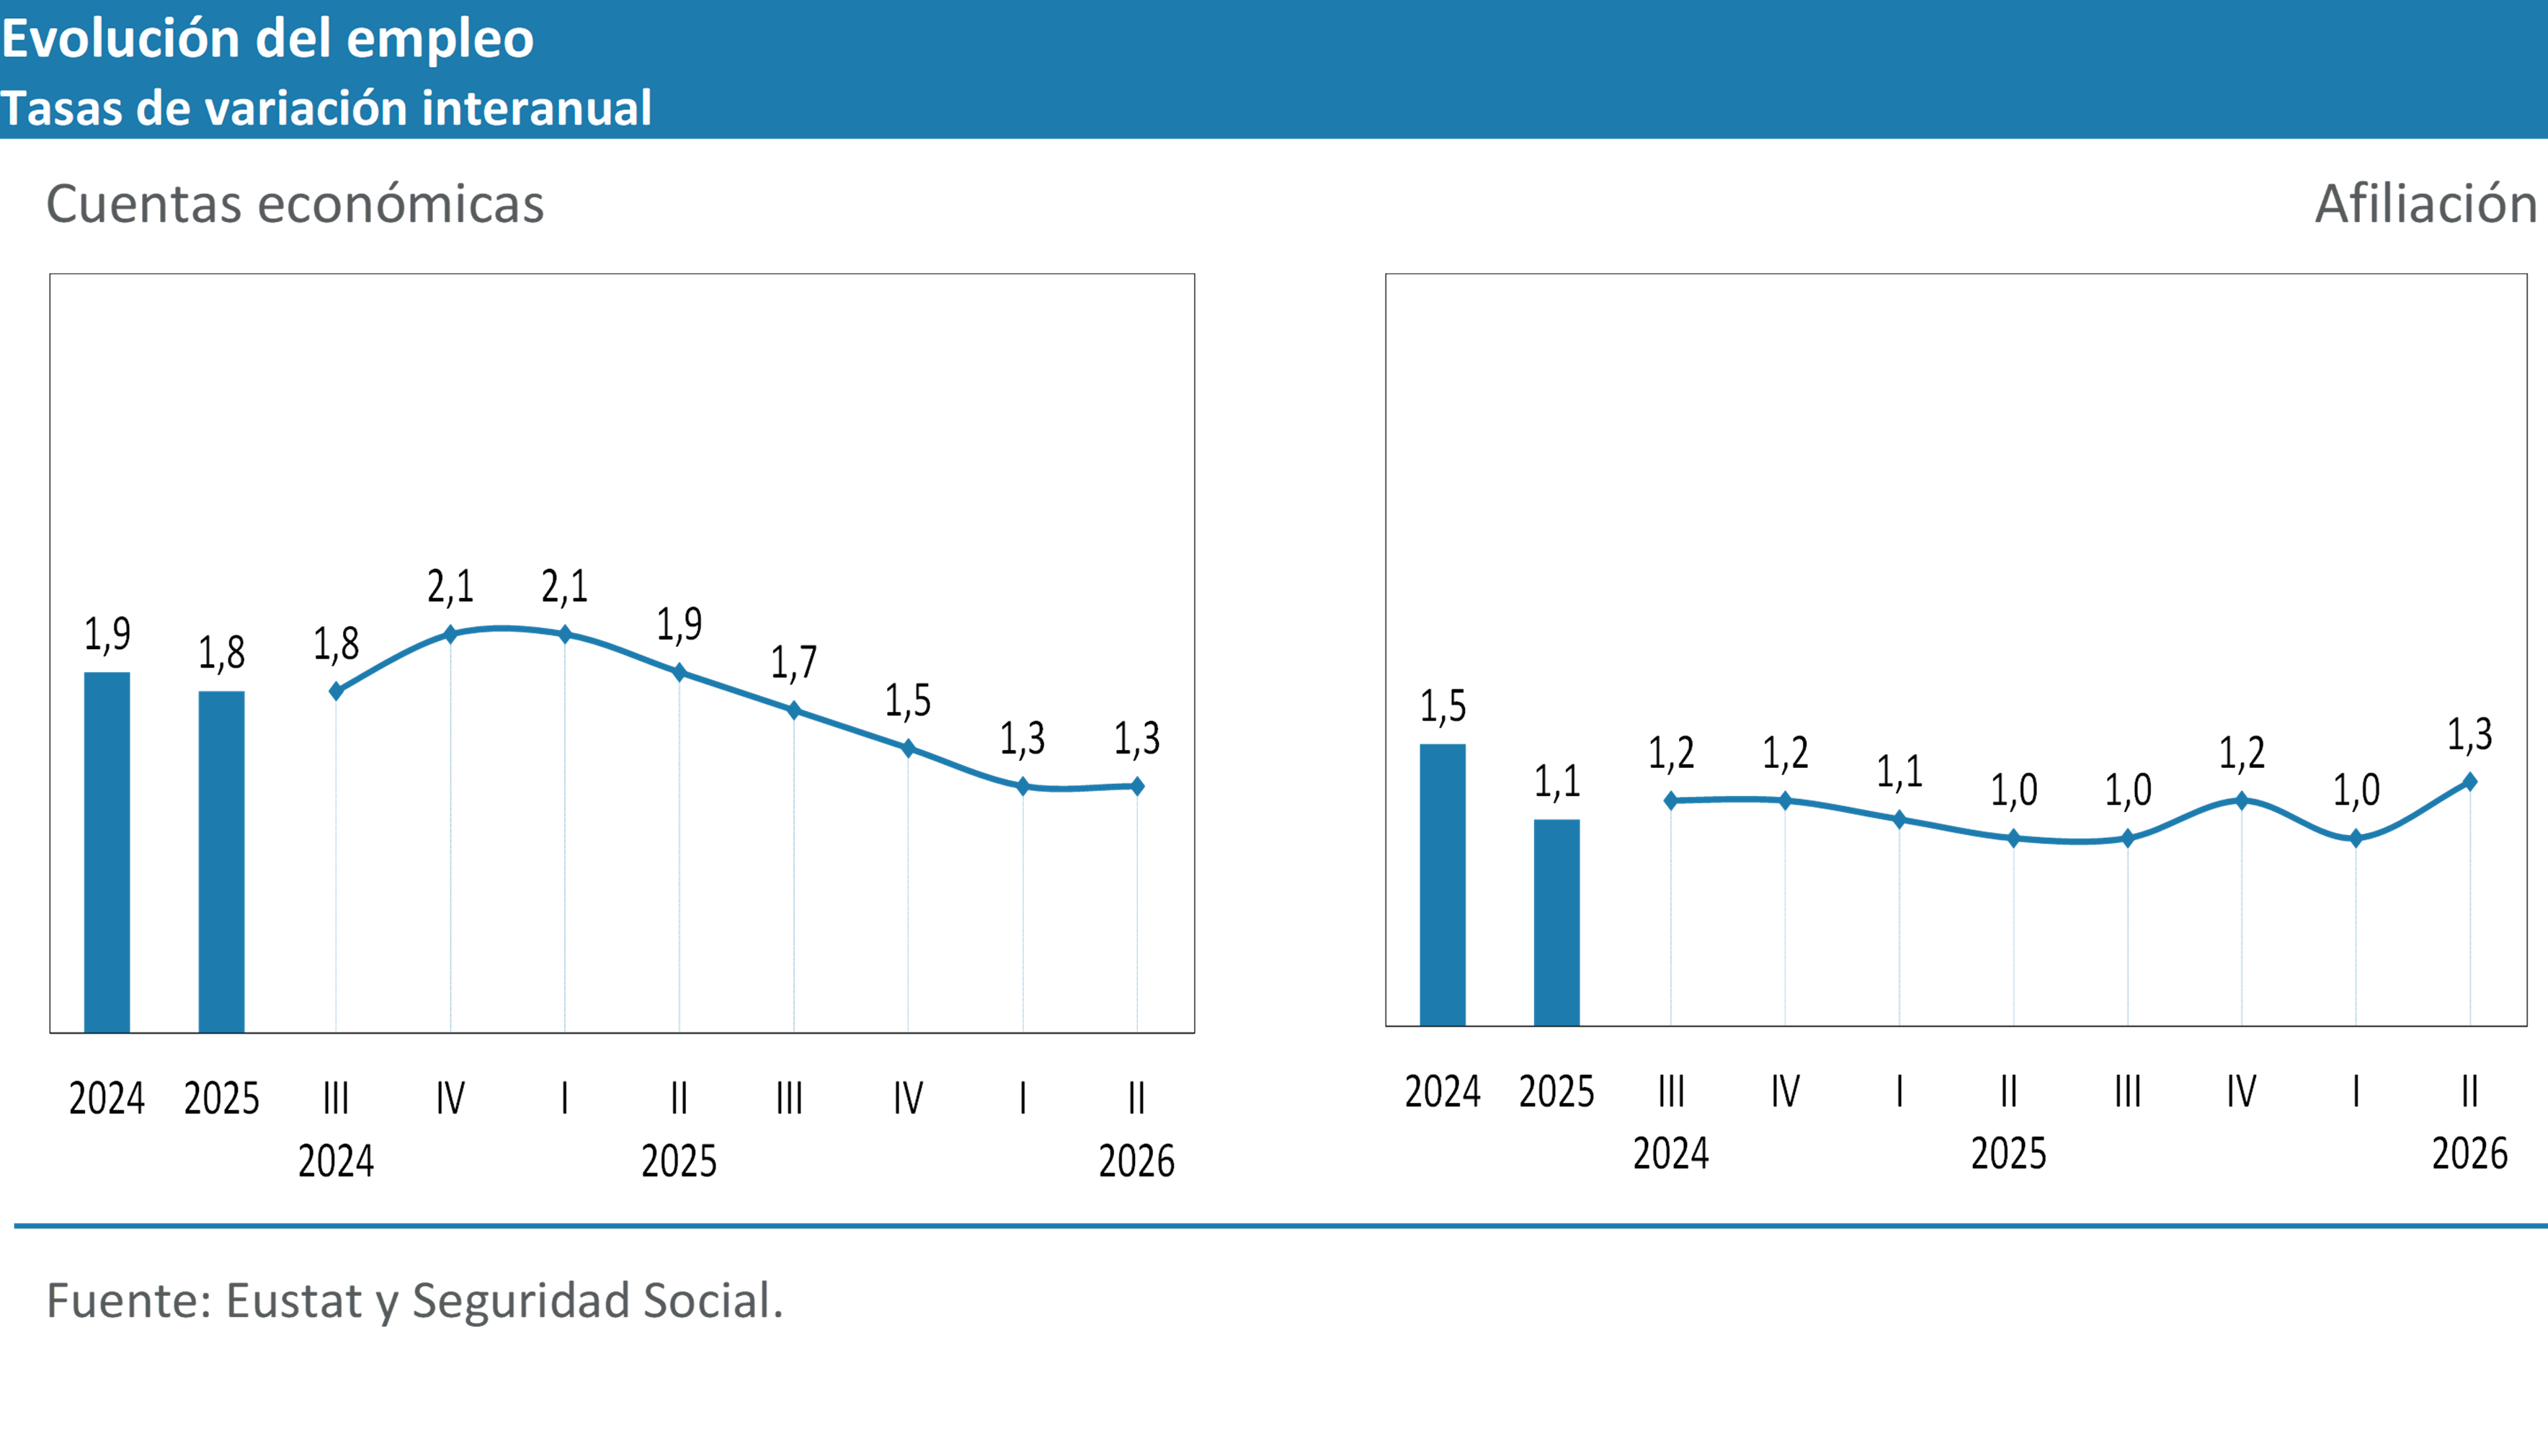
Según los datos de afiliación a la Seguridad Social, el empleo aceleró su crecimiento interanual en el segundo trimestre, desde el 1,0% hasta el 1,3%. La tasa fue idéntica entre hombres y mujeres. El dinamismo se intensificó en julio, con un avance del 1,9%, y en agosto, con uno del 2,4%, coincidiendo con un fuerte aumento de la afiliación extranjera, que creció a tasas de dos dígitos. Esta evolución podría reflejar parcialmente los efectos del proceso extraordinario de regularización llevado a cabo por el Gobierno central. A finales de agosto de 2026, más de 13.000 personas extranjeras regularizadas mediante este proceso figuraban de alta en la Seguridad Social en Euskadi.
Por otro lado, según los datos de la PRA, en el segundo trimestre de 2026, la población activa de Euskadi descendió en 1.300 personas respecto al trimestre anterior, hasta 1.085.600. La población ocupada se redujo en 2.500 personas, situándose en 1.011.100, debido al descenso registrado entre las mujeres, que no fue compensado por el avance de la ocupación de los hombres. En consecuencia, la población parada aumentó en 1.200 personas, alcanzando las 74.500, con incrementos tanto entre hombres como entre mujeres. De este modo, la tasa de paro del segundo trimestre se situó en el 6,9%, lo que representa un ligero incremento respecto al 6,7% registrado en el primer trimestre.
Demanda interna y externa
El crecimiento del segundo trimestre del año, como ya se ha apuntado, volvió a sostenerse en la demanda interna, que creció un 3,3% interanual e igualó en términos intertrimestrales el avance del primer trimestre, lo que refleja una resistencia mayor de la prevista, pese al complejo contexto internacional. El sector exterior evolucionó en línea con las previsiones de la Dirección de Economía, y drenó un punto al PIB.
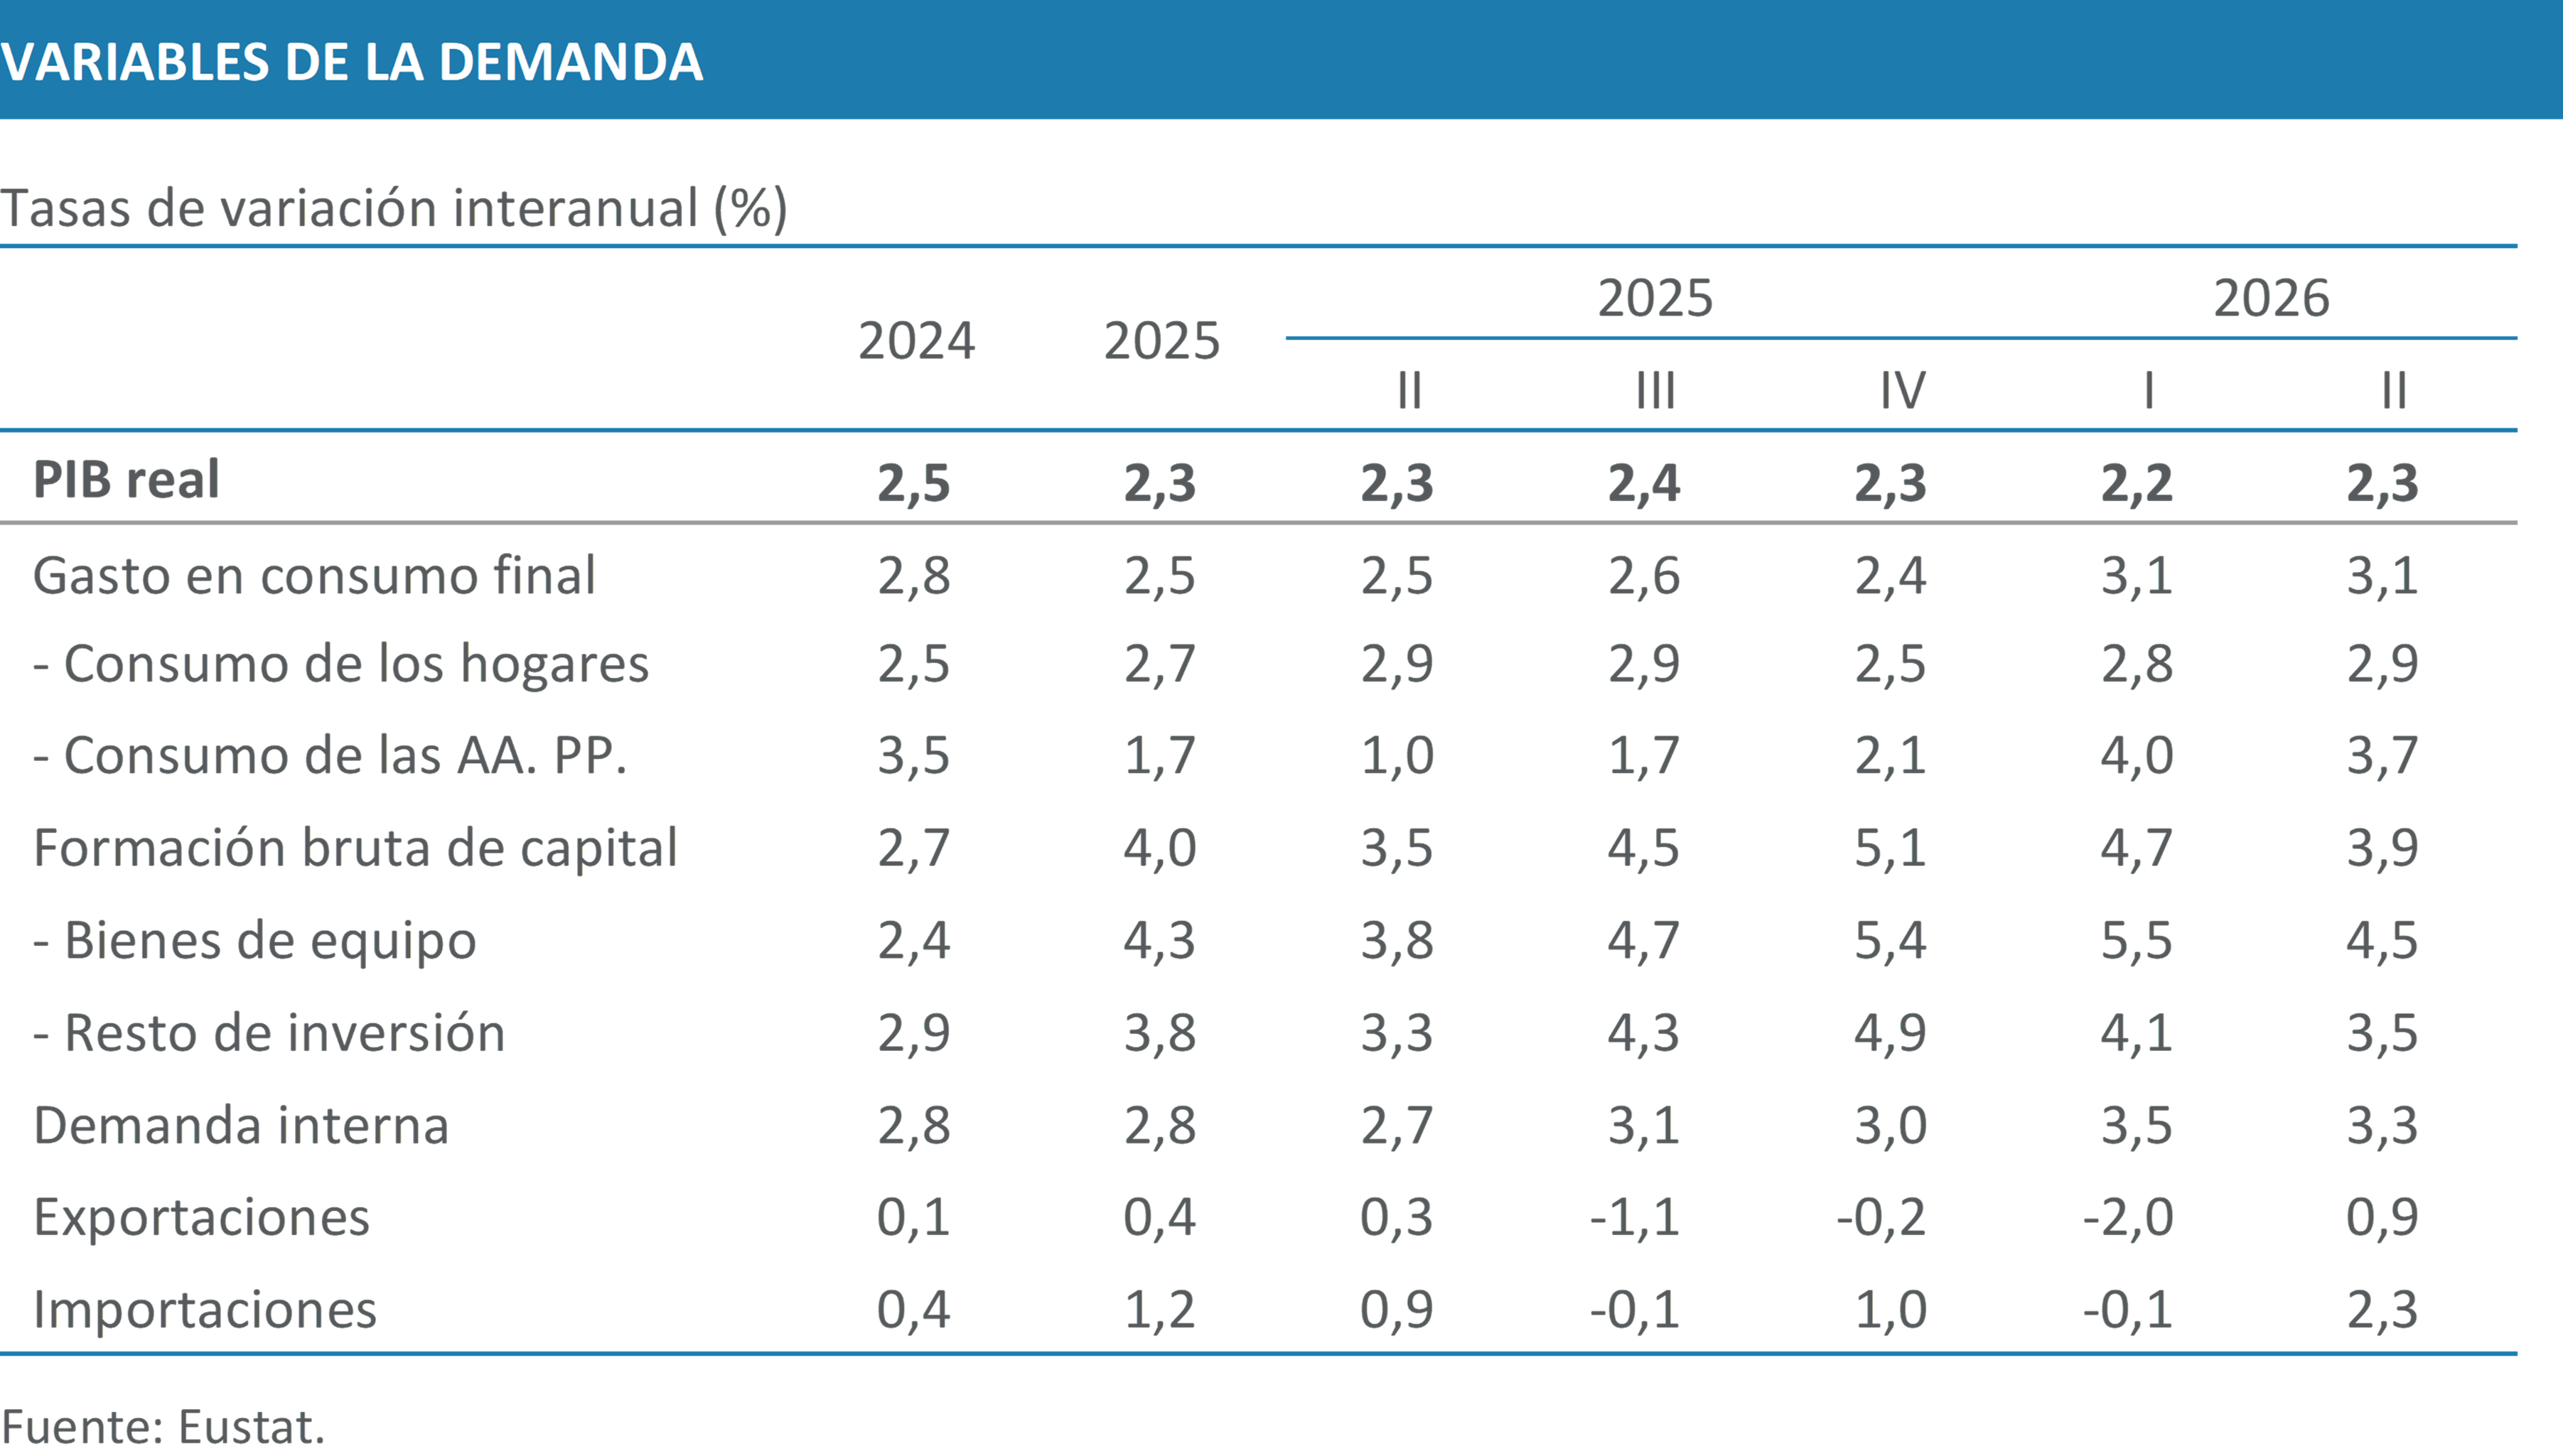
Dentro de la demanda interna, el consumo de los hogares mantuvo un elevado dinamismo y creció un 2,9% interanual, por encima de los registros de los trimestres anteriores. En términos intertrimestrales, su avance se aceleró hasta el 0,8%, pese a que la inflación aumentó medio punto porcentual durante el segundo trimestre. Por su parte, el consumo de las administraciones públicas aumentó un 3,7% interanual, mientras que, en términos intertrimestrales, moderó su ritmo tras el intenso crecimiento del primer trimestre.
La formación bruta de capital mantuvo un crecimiento interanual sólido, del 3,9%, en línea con las tasas cercanas o superiores al 4% registradas en los últimos trimestres. En términos intertrimestrales, la inversión volvió a crecer tras varios trimestres de desaceleración y avanzó un 1,0%, pese a la incertidumbre asociada al conflicto de Oriente Próximo y al encarecimiento de la financiación por la subida del euríbor. Destacó especialmente la inversión en equipo, con un crecimiento del 4,5% interanual y 1,5% intertrimestral, sustentado en los importantes aumentos registrados en los niveles de producción e importación de bienes de equipo durante el trimestre (5,3% y 19,3% respectivamente en términos interanuales).
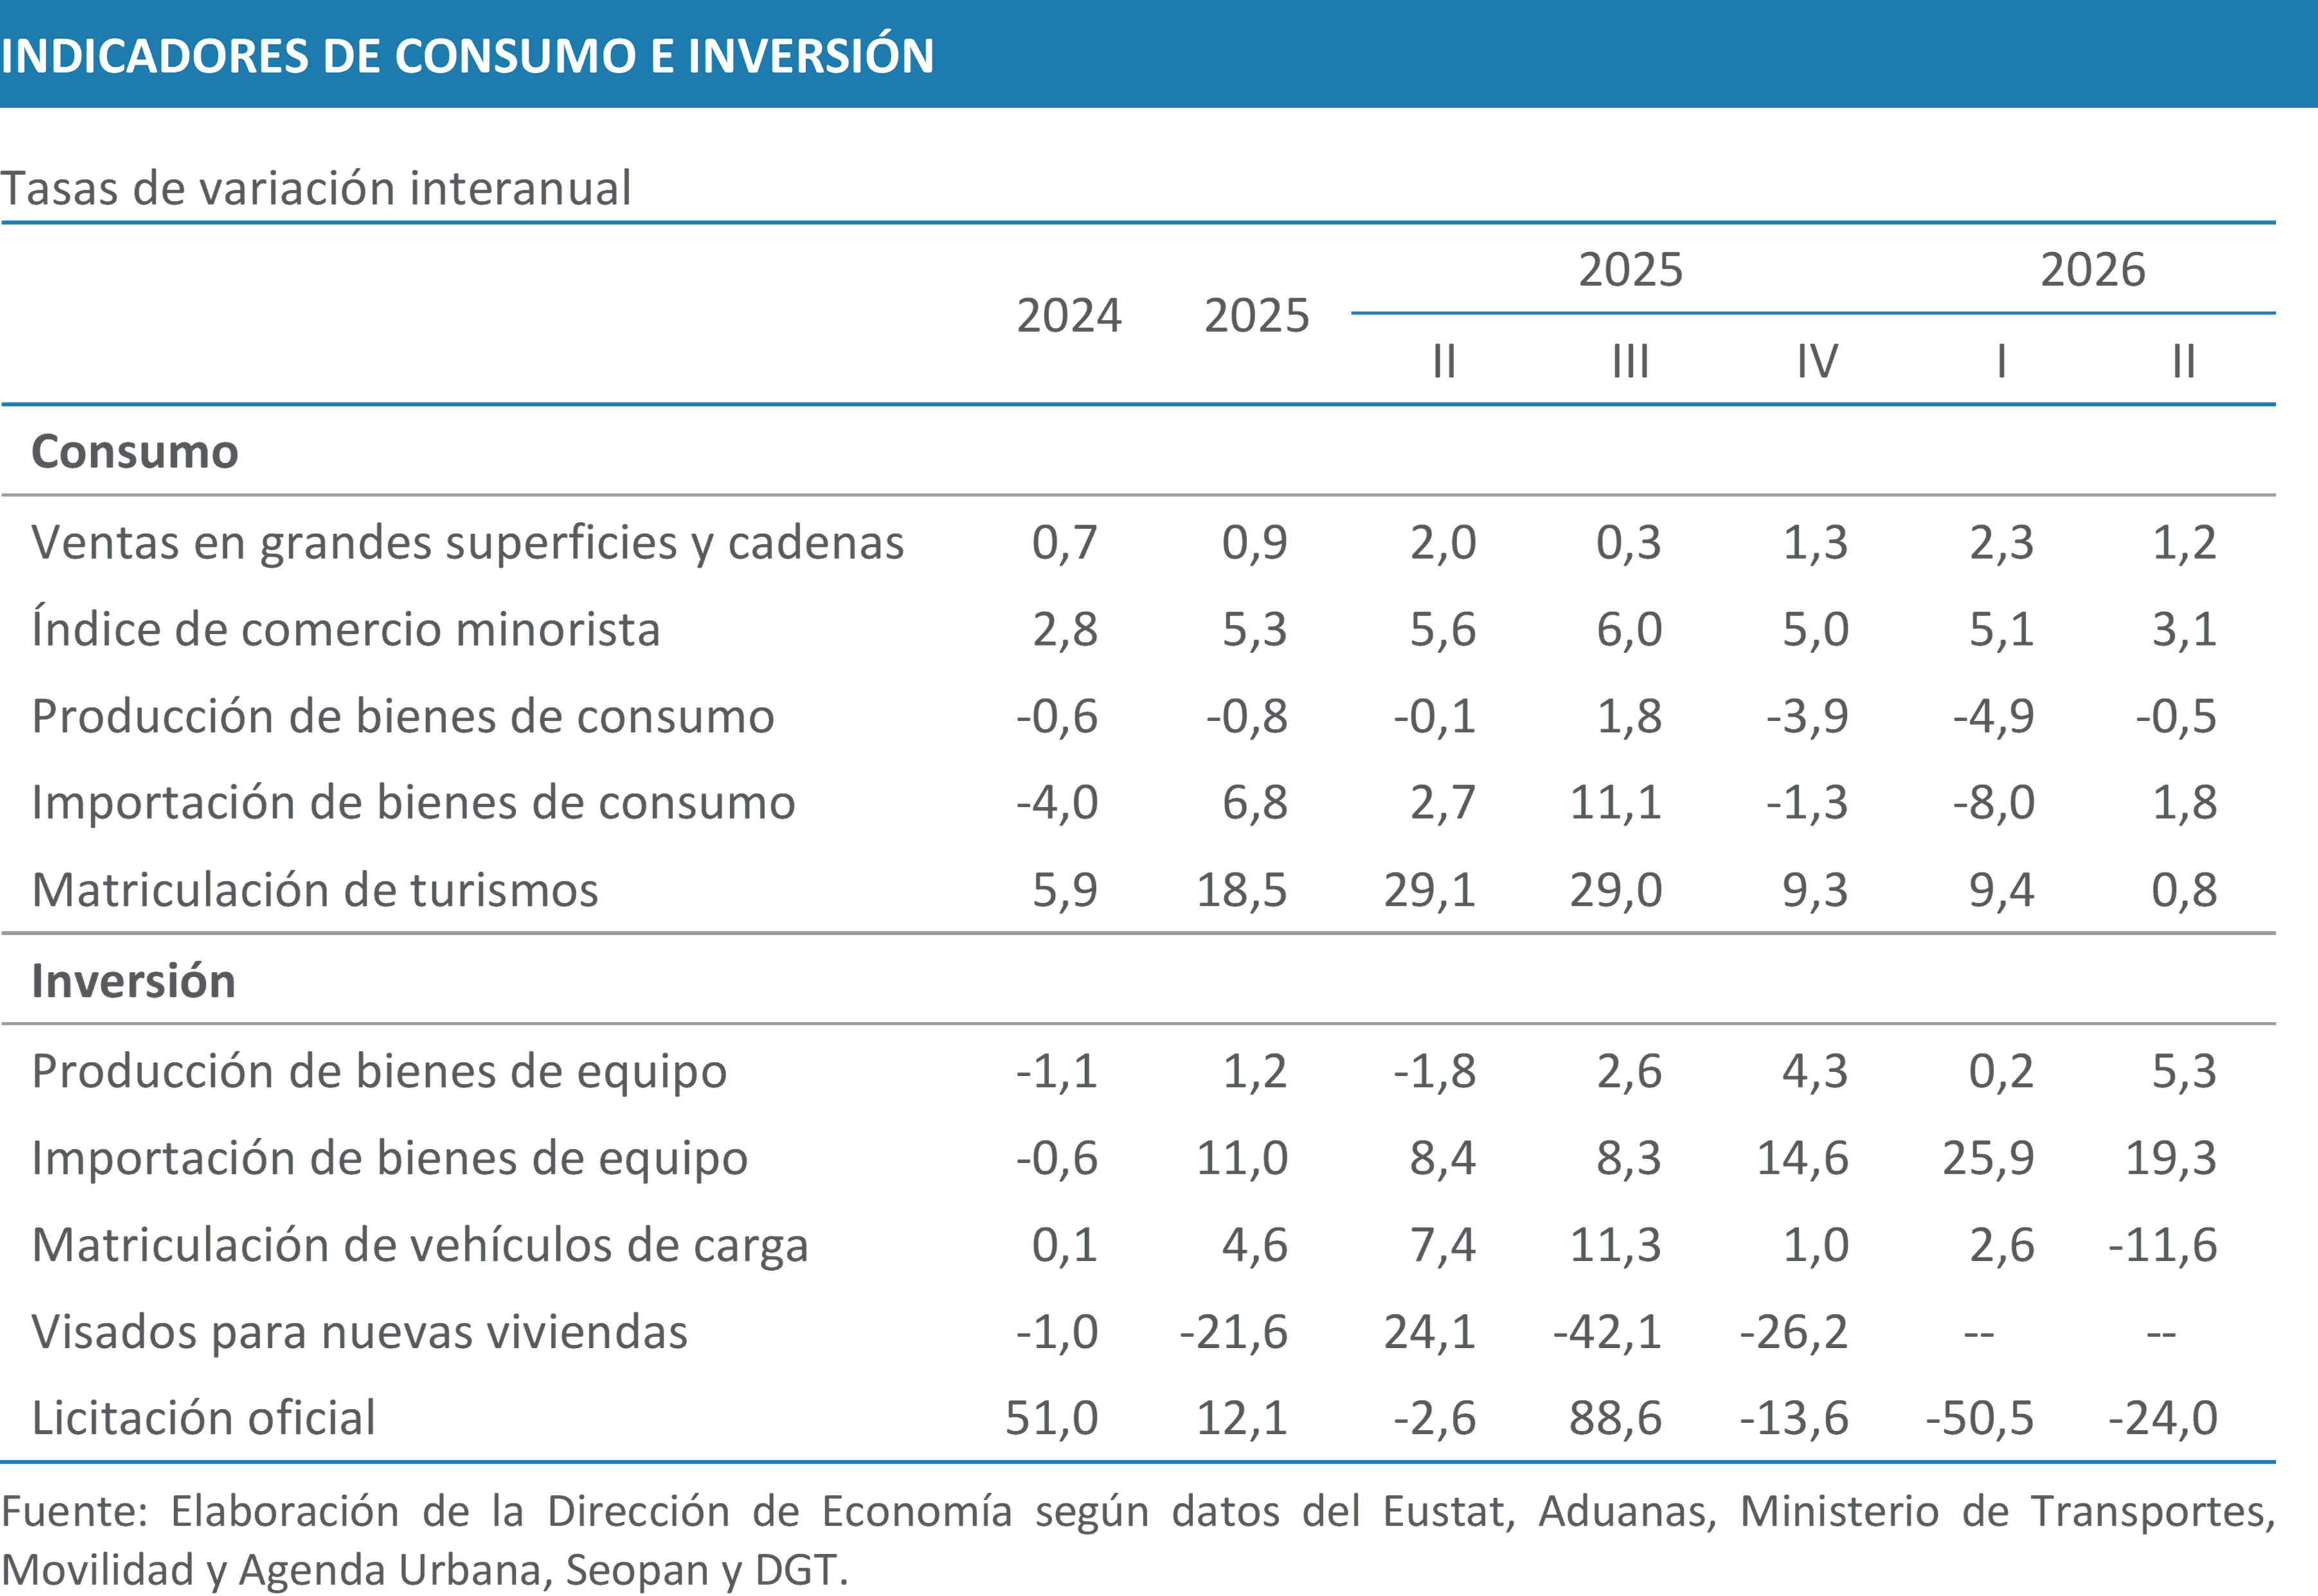
El sector exterior realizó una aportación negativa cercana a un punto porcentual, pese a que las exportaciones de bienes y servicios dirigidas al resto del Estado y al extranjero crecieron tras tres trimestres consecutivos de caídas. En concreto, aumentaron un 0,9% en términos constantes, un avance modesto pero relevante por el cambio de tendencia que implica. Las importaciones repuntaron con más intensidad, hasta el 2,3%, lo que explica el signo desfavorable de la contribución exterior. En términos nominales, las ventas exteriores ascendieron a 17.870 millones de euros y las compras a 18.186 millones, de modo que el saldo fue negativo en 316 millones, cifra reducida en relación con el volumen total de los intercambios.
Una parte muy significativa de las exportaciones totales correspondió a las ventas de bienes destinadas al extranjero que, según Eustat, alcanzaron los 8.236,4 millones de euros y crecieron un 2,1% interanual. Con ello, registraron su primera tasa positiva desde el primer trimestre de 2025 y dejaron atrás el tono contractivo previo, marcado por el desplome cercano al 10% del tercer trimestre de 2025. Por el lado de las compras, las importaciones de bienes procedentes del extranjero ascendieron a 8.490,7 millones de euros, un 26,5% más que un año antes, y consolidaron la senda creciente iniciada a comienzos de 2026 tras las caídas previas.
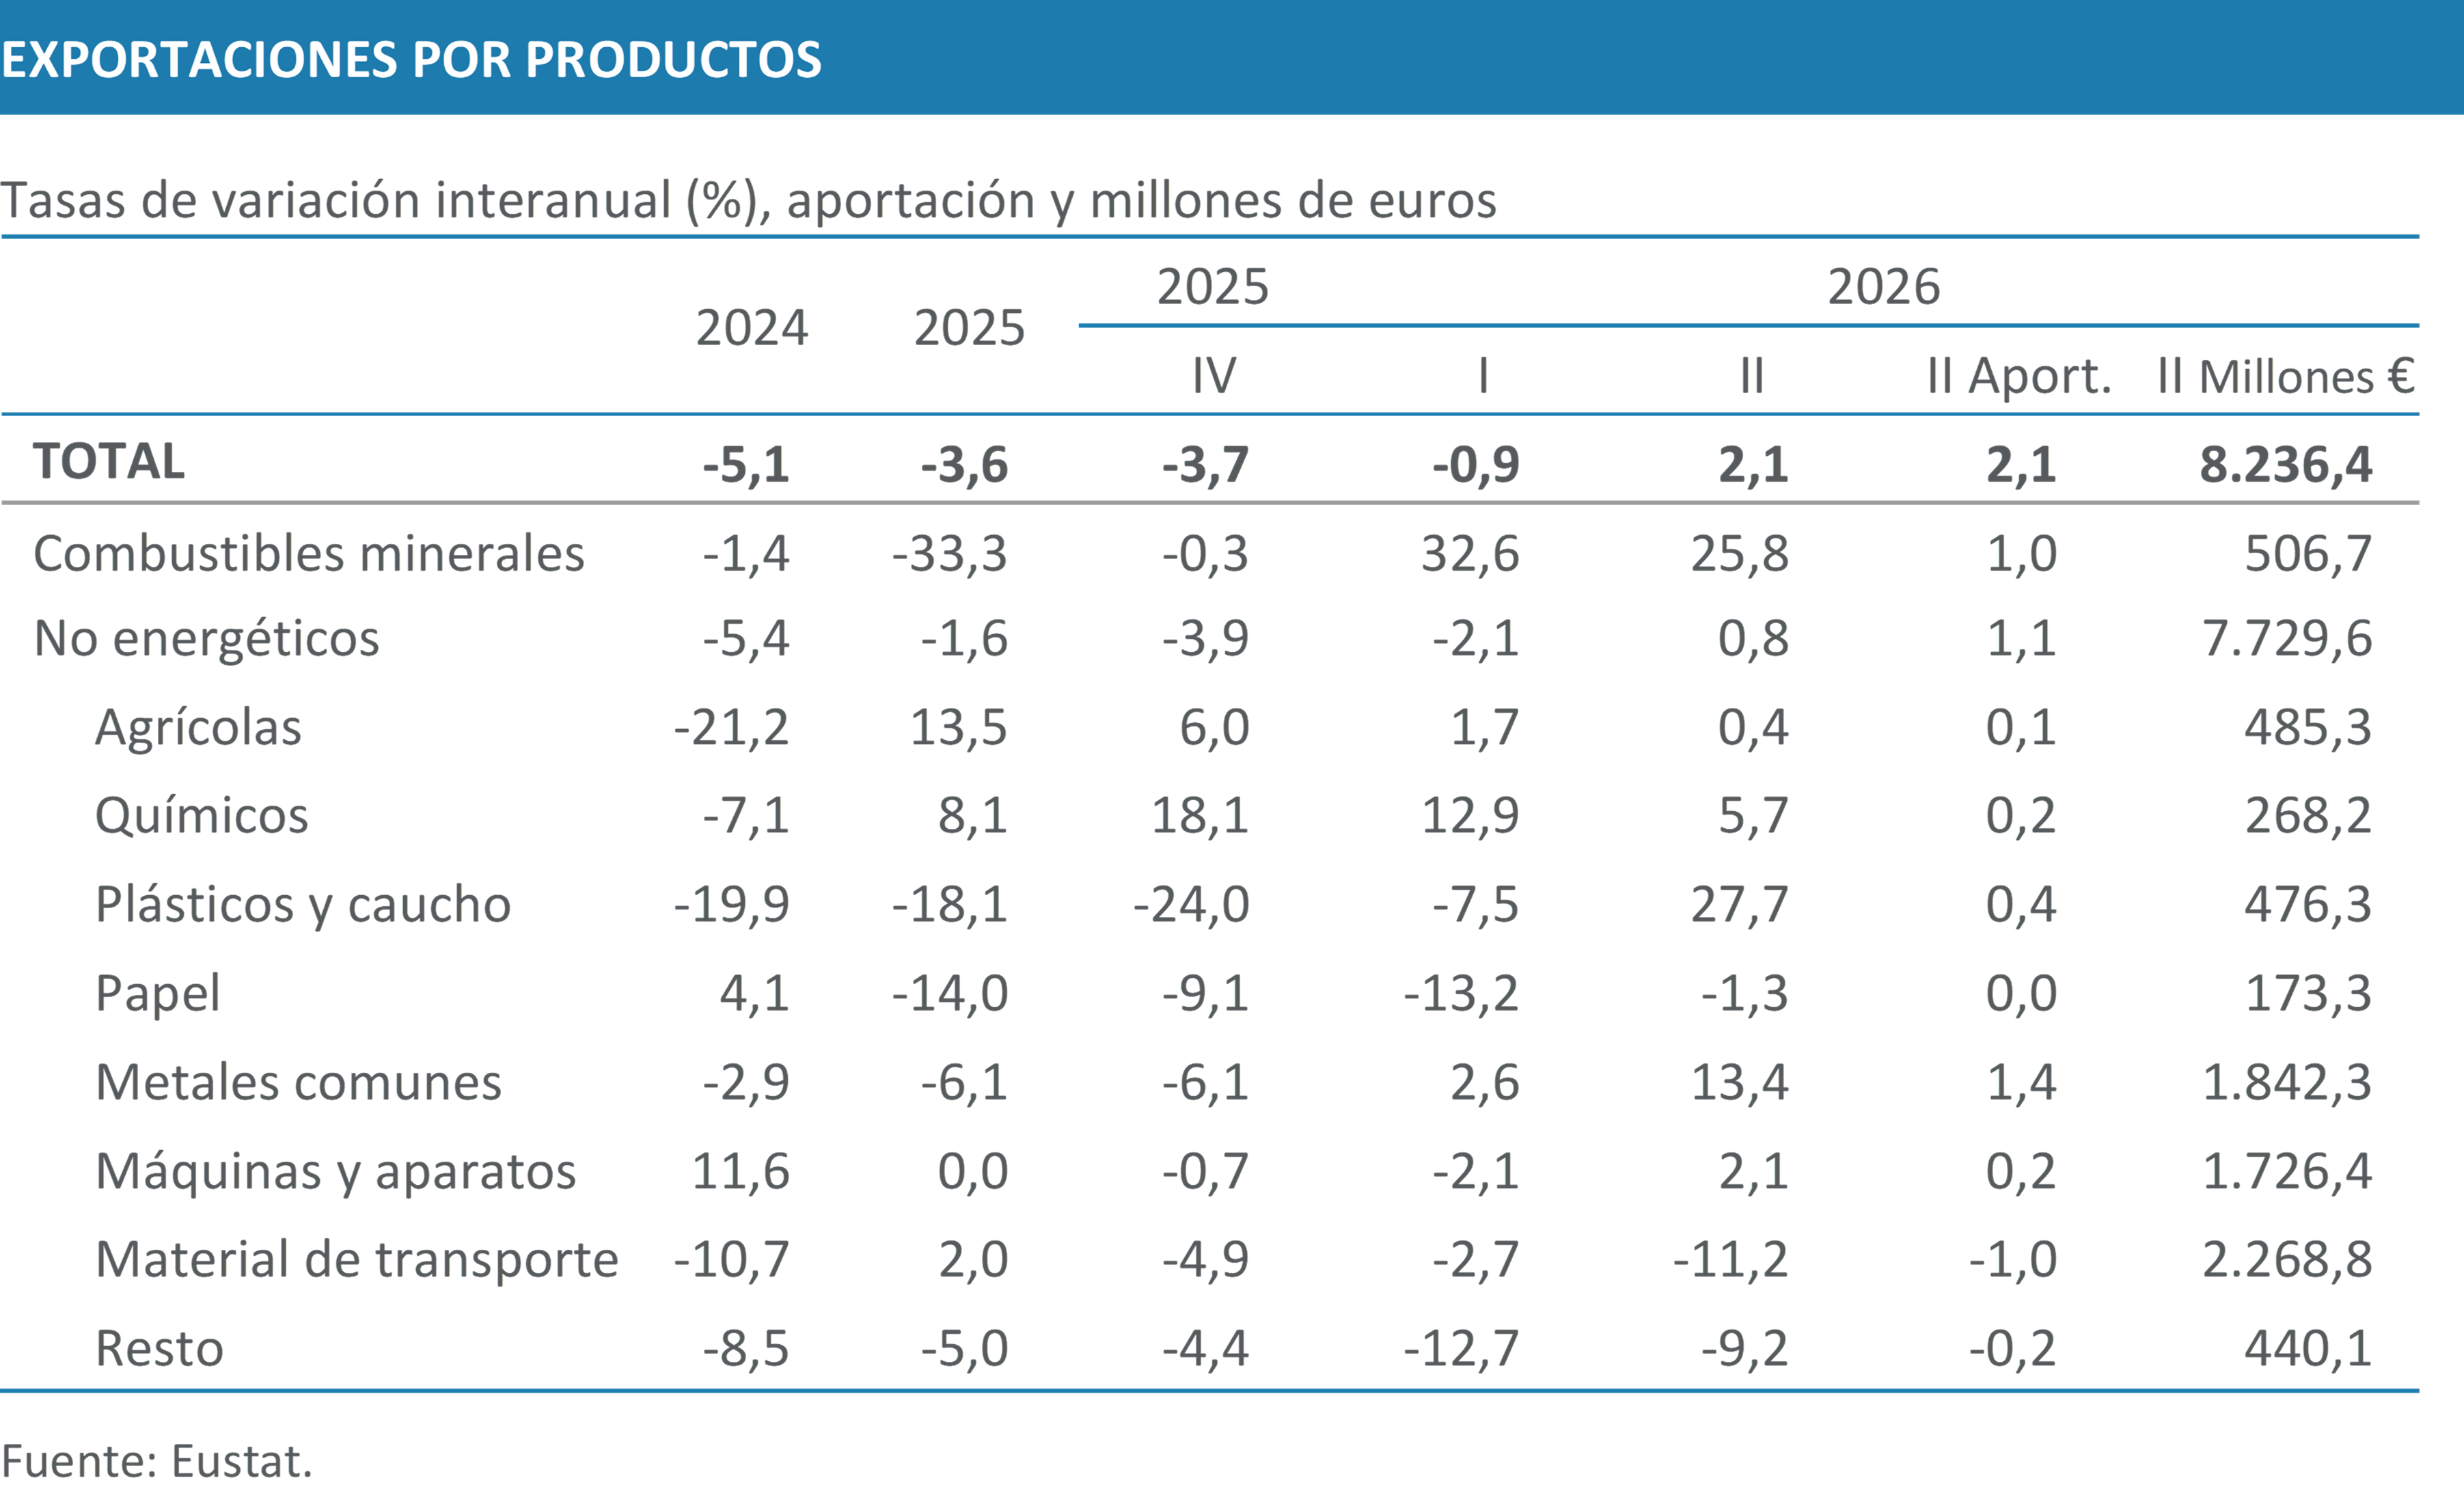
Por productos, el cambio de signo de las exportaciones se apoyó en la mejora de los bienes no energéticos, que crecieron un 0,8% y aportaron 1,1 puntos. Esta contribución resulta especialmente relevante, porque, salvo en el primer trimestre de 2025, las exportaciones no energéticas acumulaban tres años en tasas negativas. Dentro de este grupo destacaron los metales comunes y sus manufacturas, con un aumento del 13,4% y una aportación de 1,4 puntos, gracias al buen comportamiento del hierro, acero, cobre y aluminio. También sobresalió el grupo de plástico y caucho, que creció un 27,7% y añadió cuatro décimas al total de las ventas, impulsado por la evolución favorable de las ventas de caucho. A estos apoyos se sumaron los combustibles minerales, con un crecimiento del 25,8% y una aportación de un punto, junto con los productos químicos, las máquinas y aparatos y los productos agrícolas.
En sentido contrario, el material de transporte continuó siendo el principal lastre, con una caída del 11,2% y una aportación negativa de un punto, lo que limitó la intensidad de la recuperación exportadora.
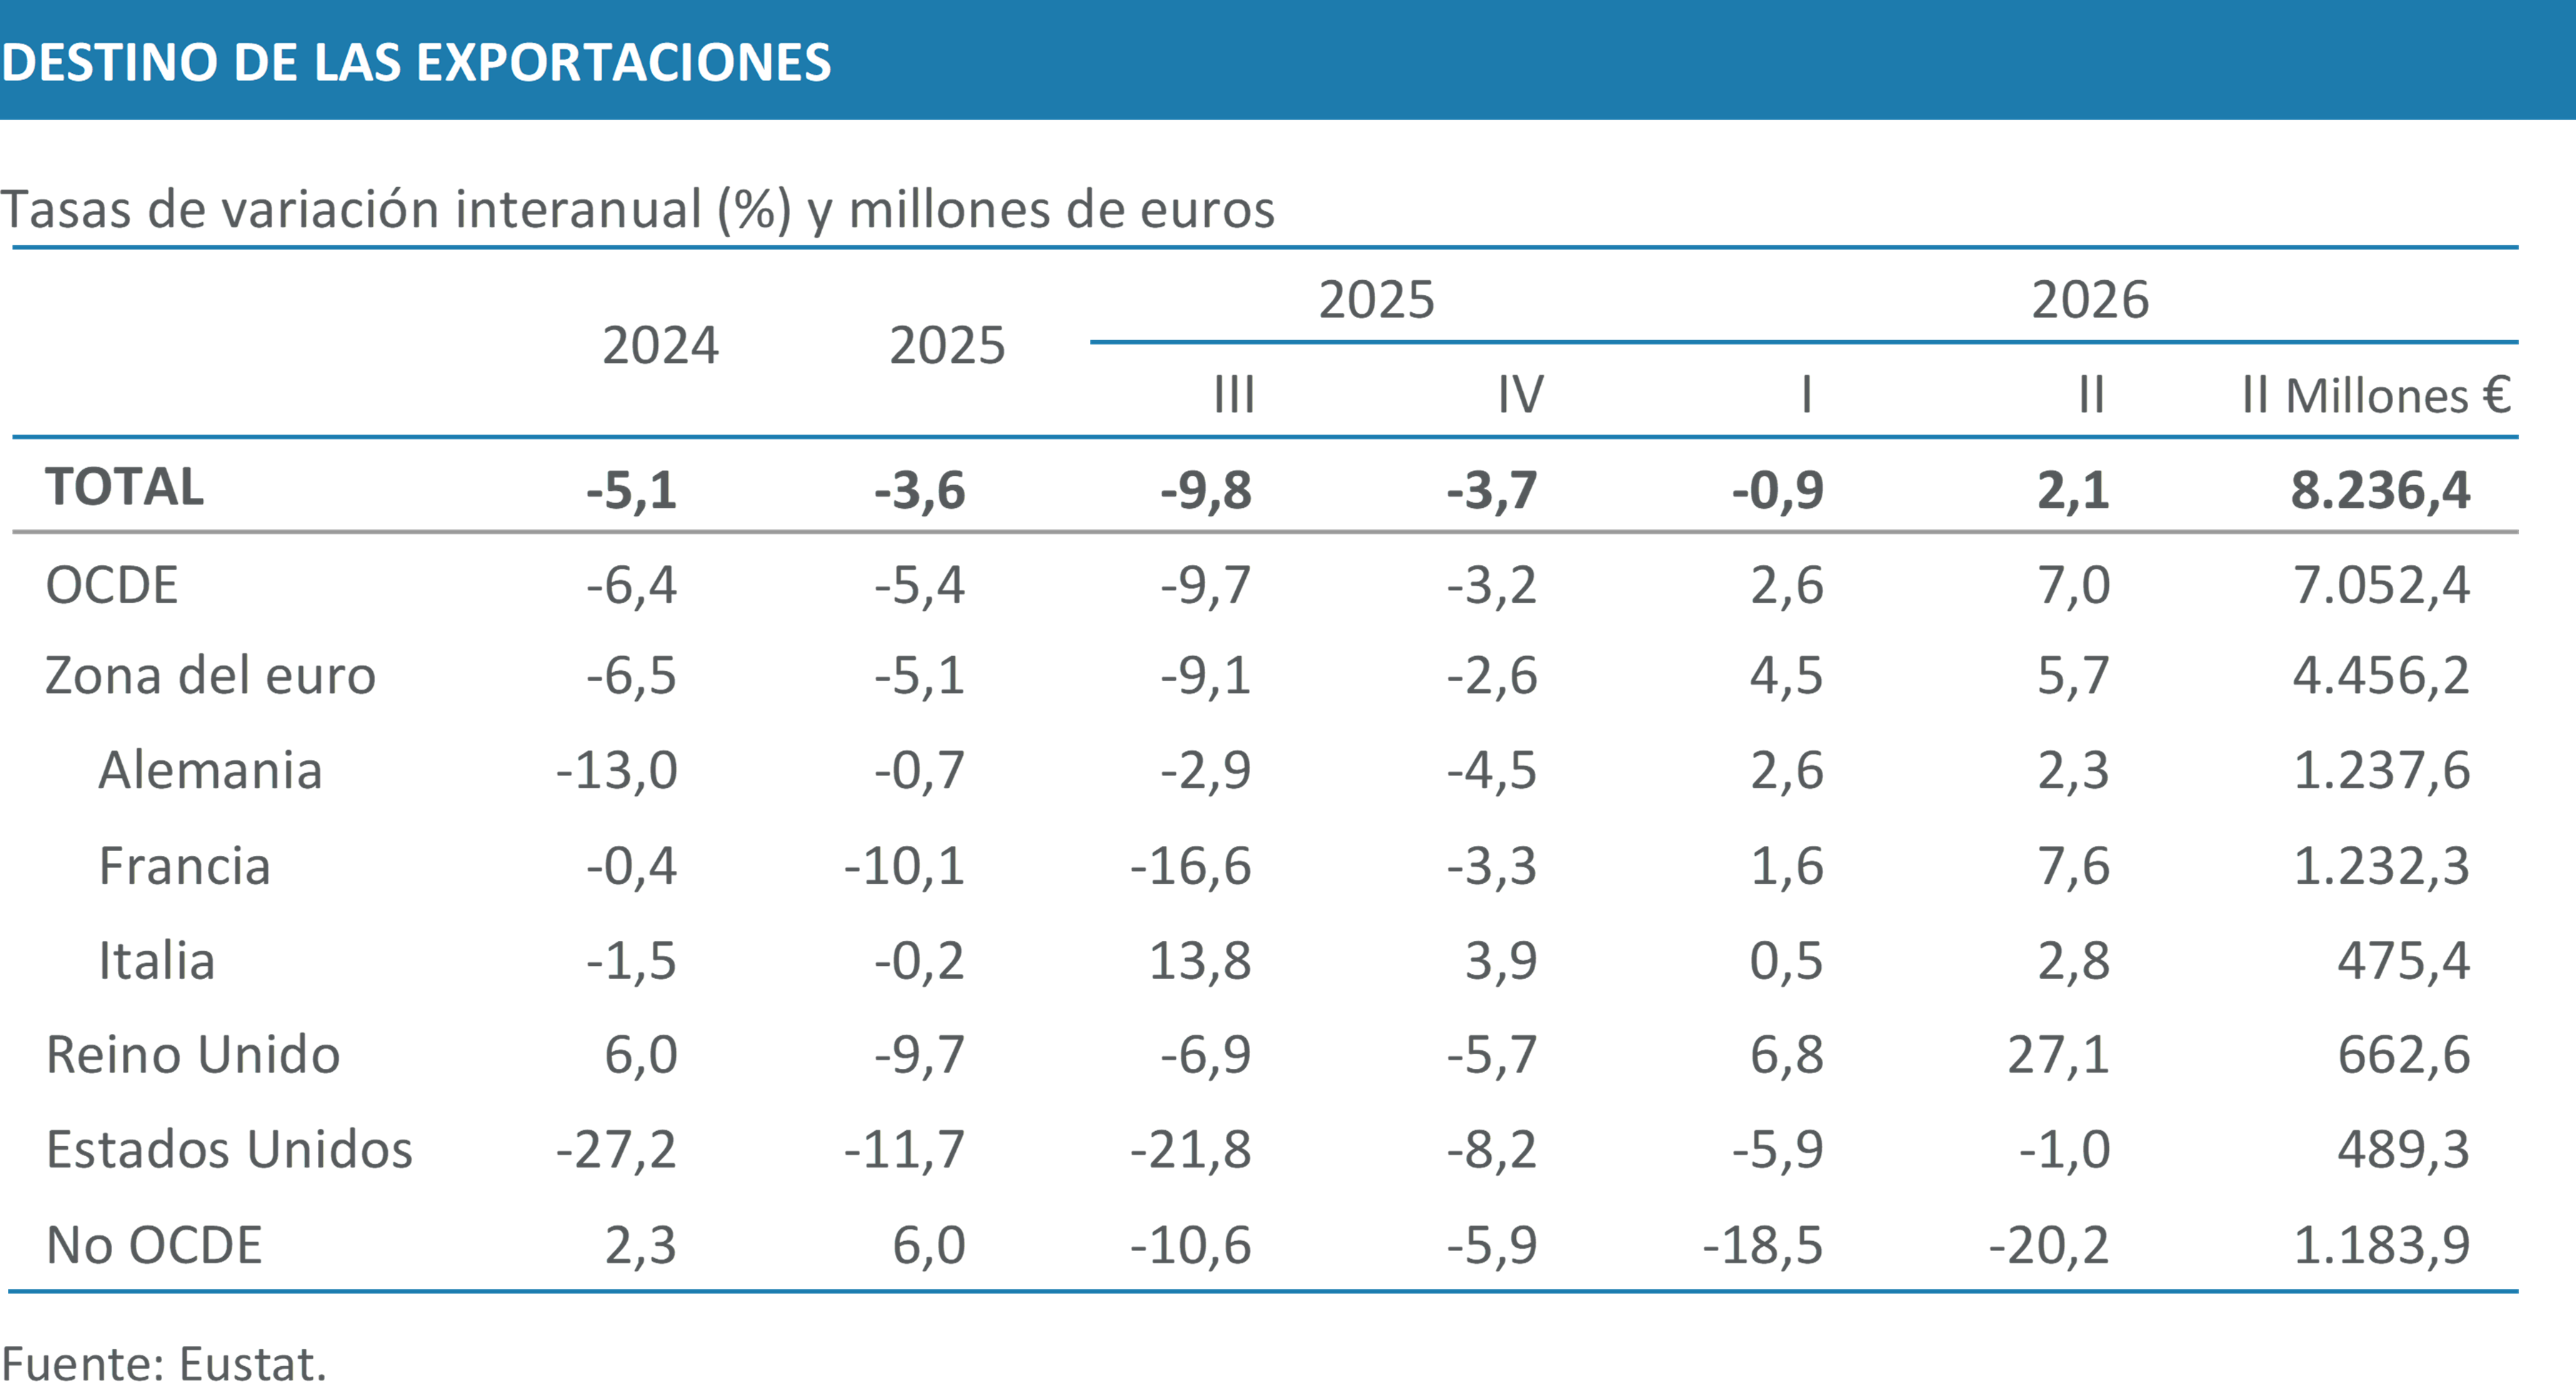
La distribución geográfica de las exportaciones apenas varió en el segundo trimestre y siguió concentrada mayoritariamente en los mercados avanzados. Las ventas dirigidas a la OCDE crecieron un 7,0% y concentraron el 85,6% del total, una cuota inferior a la del trimestre anterior (86,1%), pero todavía muy superior al 81,6% registrado un año antes. Dentro de este bloque, las exportaciones a la zona del euro aumentaron un 5,7% y representaron el 54,1% del total. En sentido contrario, las ventas a los mercados no pertenecientes a la OCDE retrocedieron un 20,2% y drenaron 3,7 puntos al crecimiento total.
En la zona del euro, las exportaciones crecieron un 5,7% y aportaron 3 puntos al avance total, con un impulso concentrado en los combustibles minerales, el caucho y los metales comunes y sus manufacturas. La mayor contribución correspondió a los combustibles minerales, que aumentaron un 5,0% y sumaron 3,1 puntos, mientras que el caucho y sus manufacturas añadieron 1,6 puntos tras crecer un 41,2%. Los metales comunes reforzaron ese avance con una aportación positiva de 3,4 puntos, resultado de la evolución conjunta de la fundición, el hierro y acero, el cobre y el aluminio. En sentido contrario, la contracción del material de transporte limitó el resultado, sobre todo por los vehículos de vías férreas, que detrajeron 1,5 puntos, y por los automóviles, que cayeron un 4,5% y restaron ocho décimas, a lo que se sumó la contribución negativa de las máquinas mecánicas y de los productos no clasificados.
Entre los principales destinos, Alemania y Francia mantuvieron prácticamente el mismo volumen de ventas, con 1.237,6 y 1.232,3 millones de euros, respectivamente. En Alemania, las exportaciones crecieron un 2,3% y aportaron tres décimas, sostenidas por el caucho, los metales comunes, en especial fundición, hierro y acero, cobre y aluminio, y los automóviles, aunque las caídas del material ferroviario, la maquinaria mecánica y los aparatos eléctricos compensaron parte del avance. Francia mostró una evolución más expansiva, con un incremento del 7,6% y una aportación de 1,1 puntos, apoyada sobre todo en los combustibles minerales, el plástico y caucho y los productos químicos, además de la contribución positiva de la fundición, sus manufacturas y el aluminio.
El Reino Unido fue el tercer destino y el que más contribuyó al crecimiento entre los principales mercados, con un aumento del 27,1%, una aportación de 1,8 puntos y ventas por 662,6 millones de euros. En este caso, el avance se concentró en los metales comunes, especialmente en las manufacturas de fundición, y en la venta de hierro y acero, que aportaron 42,5 puntos porcentuales. Ese impulso quedó contrarrestado por la caída de los vehículos de vías férreas, que, pese a representar solo el 2,2% de las ventas al mercado británico, detrajeron 18,3 puntos. Estados Unidos, cuarto destino de las exportaciones vascas, mantuvo, en cambio, un perfil débil, con un retroceso del 1,0% y una aportación negativa de una décima, condicionado por la caída de los combustibles minerales y de la maquinaria mecánica y aparatos eléctricos, sus principales grupos de venta. Bélgica cerró el grupo de principales destinos con un crecimiento del 12,6%, apoyado en los combustibles minerales y los metales comunes, aunque el retroceso de los automóviles moderó el balance final de las ventas a este país.
El retroceso de los mercados no OCDE fue generalizado entre varios destinos relevantes, aunque con comportamientos desiguales. Brasil destacó como excepción positiva, con un aumento del 35,9% y una aportación positiva de tres décimas al total de las exportaciones, apoyada en productos químicos y bienes de equipo, especialmente material mecánico, que representaron el 15,5% y el 19,1% de las ventas a ese mercado. En cambio, China drenó cinco décimas tras una caída del 24,2%, Argentina restó una décima e India no realizó aportación alguna. El mayor impacto negativo procedió, no obstante, de Emiratos Árabes Unidos, donde las ventas se desplomaron un 64,9% y detrajeron 1,8 puntos al total, pese a representar solo el 1,0% de las exportaciones, por la mala evolución de los vehículos de vías férreas.
En lo referente a las importaciones de bienes, estas crecieron un 26,5% en el segundo trimestre, hasta alcanzar los 8.490,7 millones de euros. El avance estuvo claramente condicionado por los productos minerales y energéticos, que aumentaron un 85,2% y aportaron 17,1 puntos al crecimiento total. Dentro de ellos, los combustibles minerales concentraron casi todo el impulso, con un incremento del 88,8%, una contribución de 16,9 puntos y un peso del 28,4% sobre el total importado. Aun así, el crecimiento no se limitó a la energía; las importaciones no energéticas avanzaron un 11,9% y añadieron otros 9,6 puntos, hasta representar el 71,6% de las compras exteriores.
Entre los grupos no energéticos, el crecimiento se generalizó respecto al trimestre anterior: solo el papel permaneció en tasas negativas, mientras buena parte del resto avanzó a ritmos de dos dígitos. La mayor aportación correspondió a los bienes de equipo, que crecieron un 17,0% y sumaron 5,1 puntos, con avances tanto en máquinas y aparatos como en material de transporte. También contribuyeron de forma significativa los metales comunes y sus manufacturas, con un incremento del 11,3% y 2,3 puntos de aportación, y los productos químicos, que aumentaron un 22,6% y añadieron 1,5 puntos. En menor medida, los productos agrícolas aportaron ocho décimas, mientras que el plástico y caucho tuvieron una incidencia más limitada.
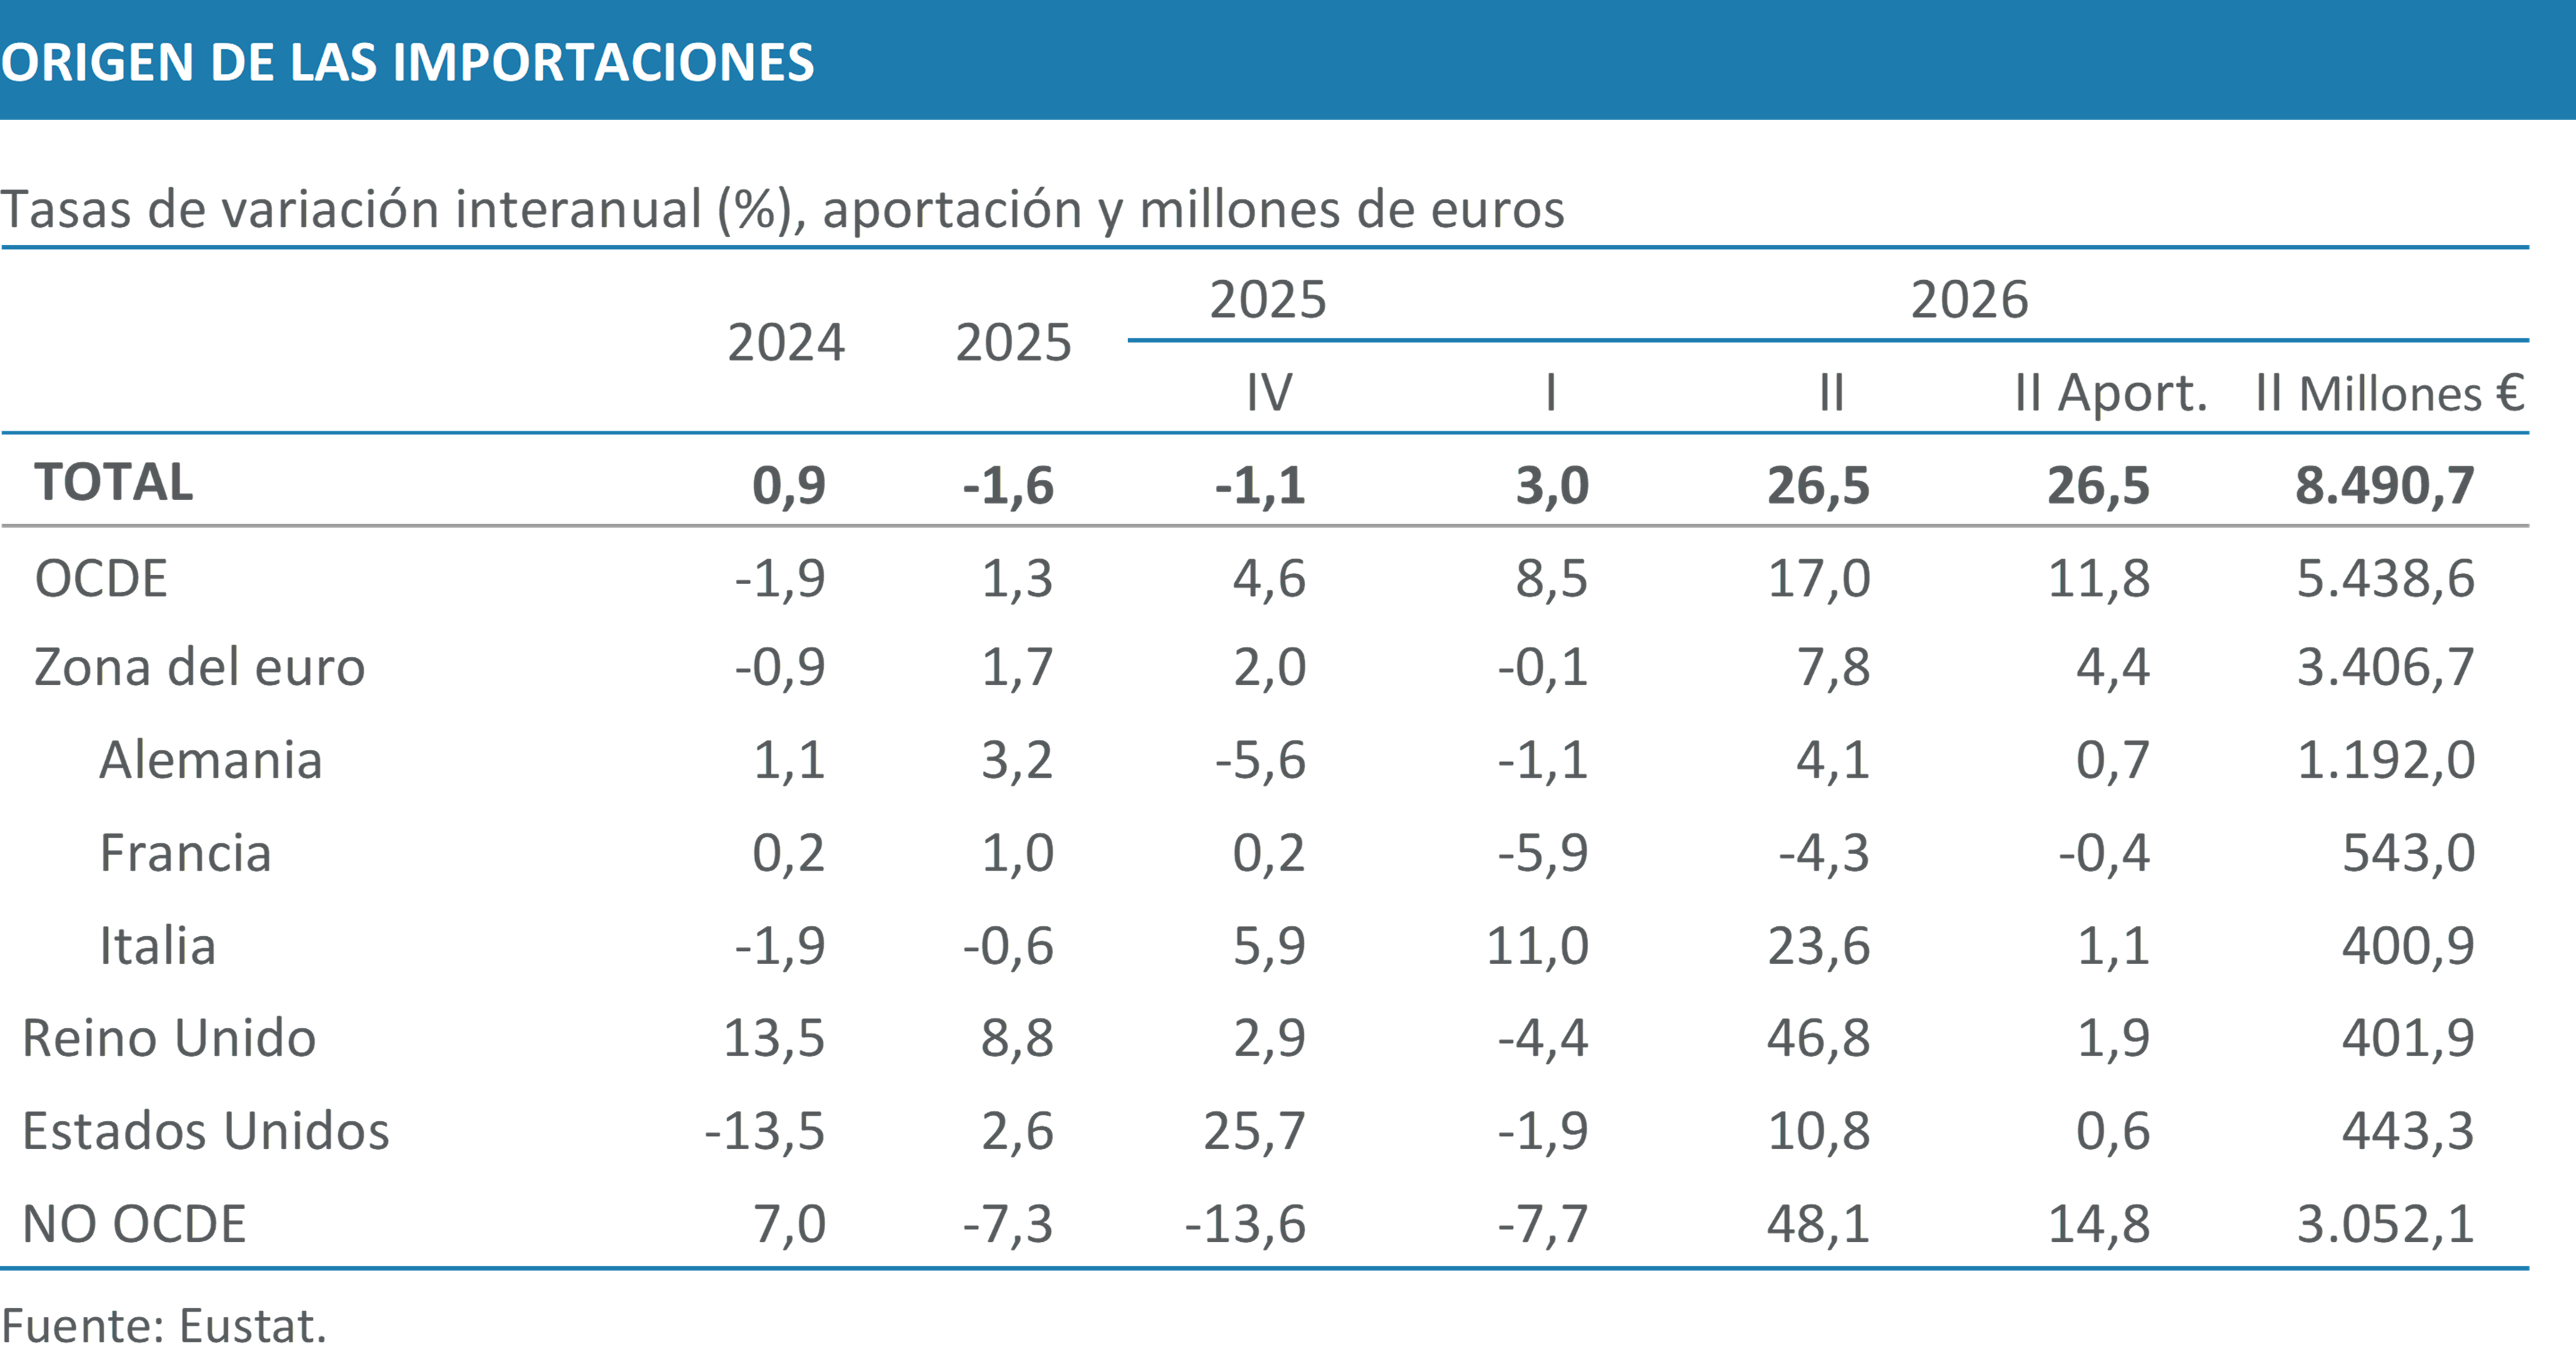
Desde la perspectiva geográfica, el crecimiento de las importaciones tuvo su principal foco en los mercados no pertenecientes a la OCDE, que registraron el mayor dinamismo del trimestre. Las compras procedentes de este bloque aumentaron un 48,1%, aportaron 14,8 puntos al avance total y alcanzaron los 3.052,1 millones de euros, impulsadas en buena medida por el fuerte incremento de las importaciones energéticas, con especial protagonismo de los flujos procedentes de México, Brasil, Libia, Guyana, Kazajistán y Venezuela. La OCDE, no obstante, continuó siendo el principal origen de las importaciones vascas, con 5.438,6 millones de euros, tras crecer un 17,0% y aportar 11,8 puntos. Dentro de ella, la zona del euro avanzó un 7,8% y contribuyó con 4,4 puntos, con Alemania como primer proveedor, pese al descenso de Francia y al notable aumento de Italia. Fuera de la zona del euro, destacaron Reino Unido y Estados Unidos, cuyas ventas a Euskadi crecieron un 46,8% y un 10,8%, respectivamente.
La combinación de exportaciones e importaciones arrojó un saldo comercial deficitario con el extranjero de algo más de 254 millones de euros, poniendo fin a la etapa de superávits ininterrumpida desde el tercer trimestre de 2008. Este resultado se explicó por el fuerte deterioro del saldo energético, que en el segundo trimestre se acercó a los 2.000 millones de déficit, un nivel sin precedentes, en un contexto de elevada dependencia energética y encarecimiento de los precios. El saldo no energético, en cambio, siguió siendo favorable a Euskadi, con un superávit cercano a los 1.650 millones de euros, aunque insuficiente para compensar el desequilibrio energético. Como suele ser habitual, la economía vasca mantuvo un saldo positivo con el conjunto de los países desarrollados, de 1.614 millones de euros, y negativo con los países en desarrollo, con un déficit de 1.868 millones. Por países, destacó el amplio superávit con Francia, de 689 millones de euros, muy superior al registrado con Alemania, que se limitó a 45 millones.
La mejora del segundo trimestre tuvo continuidad en julio, cuando las exportaciones totales crecieron un 11,5%, impulsadas de nuevo por los productos energéticos, que aumentaron más de un 200%. Las ventas no energéticas también avanzaron, un 6,2%, y permitieron que el acumulado hasta julio cerrara ya con signo positivo en todos los grandes grupos. En el caso de las no energéticas, el avance fue todavía muy moderado, del 0,4%, pero supuso su primera tasa acumulada positiva del año.
Precios, salarios y costes
El deflactor del PIB repuntó ligeramente en el segundo trimestre de 2026, hasta el 2,7%, frente al 2,6% del trimestre anterior. Por componentes, el deflactor del consumo aceleró del 2,7% al 3,2%, lo que apunta a una mayor presión de los precios vinculados al gasto de los hogares y de las administraciones públicas. En cambio, la construcción moderó su encarecimiento del 3,8% al 3,3%, aunque continúa registrando un crecimiento de precios elevado, en un contexto de demanda dinámica y escasez de mano de obra. Respecto a los servicios, la tasa se moderó ligeramente y pasó del 3,2% en el primer trimestre al 3,0% en el segundo, con educación y sanidad como ramas donde los precios siguen más altos. Destacó la evolución del deflactor de la industria, que repuntó con fuerza desde el 0,2% registrado en el primer trimestre hasta tasas superiores al 4% en el segundo. Este comportamiento pudo estar vinculado, en parte, al encarecimiento de las importaciones, cuyo deflactor también aumenta de forma significativa, reflejando mayores costes de los bienes intermedios y otros insumos procedentes del exterior.
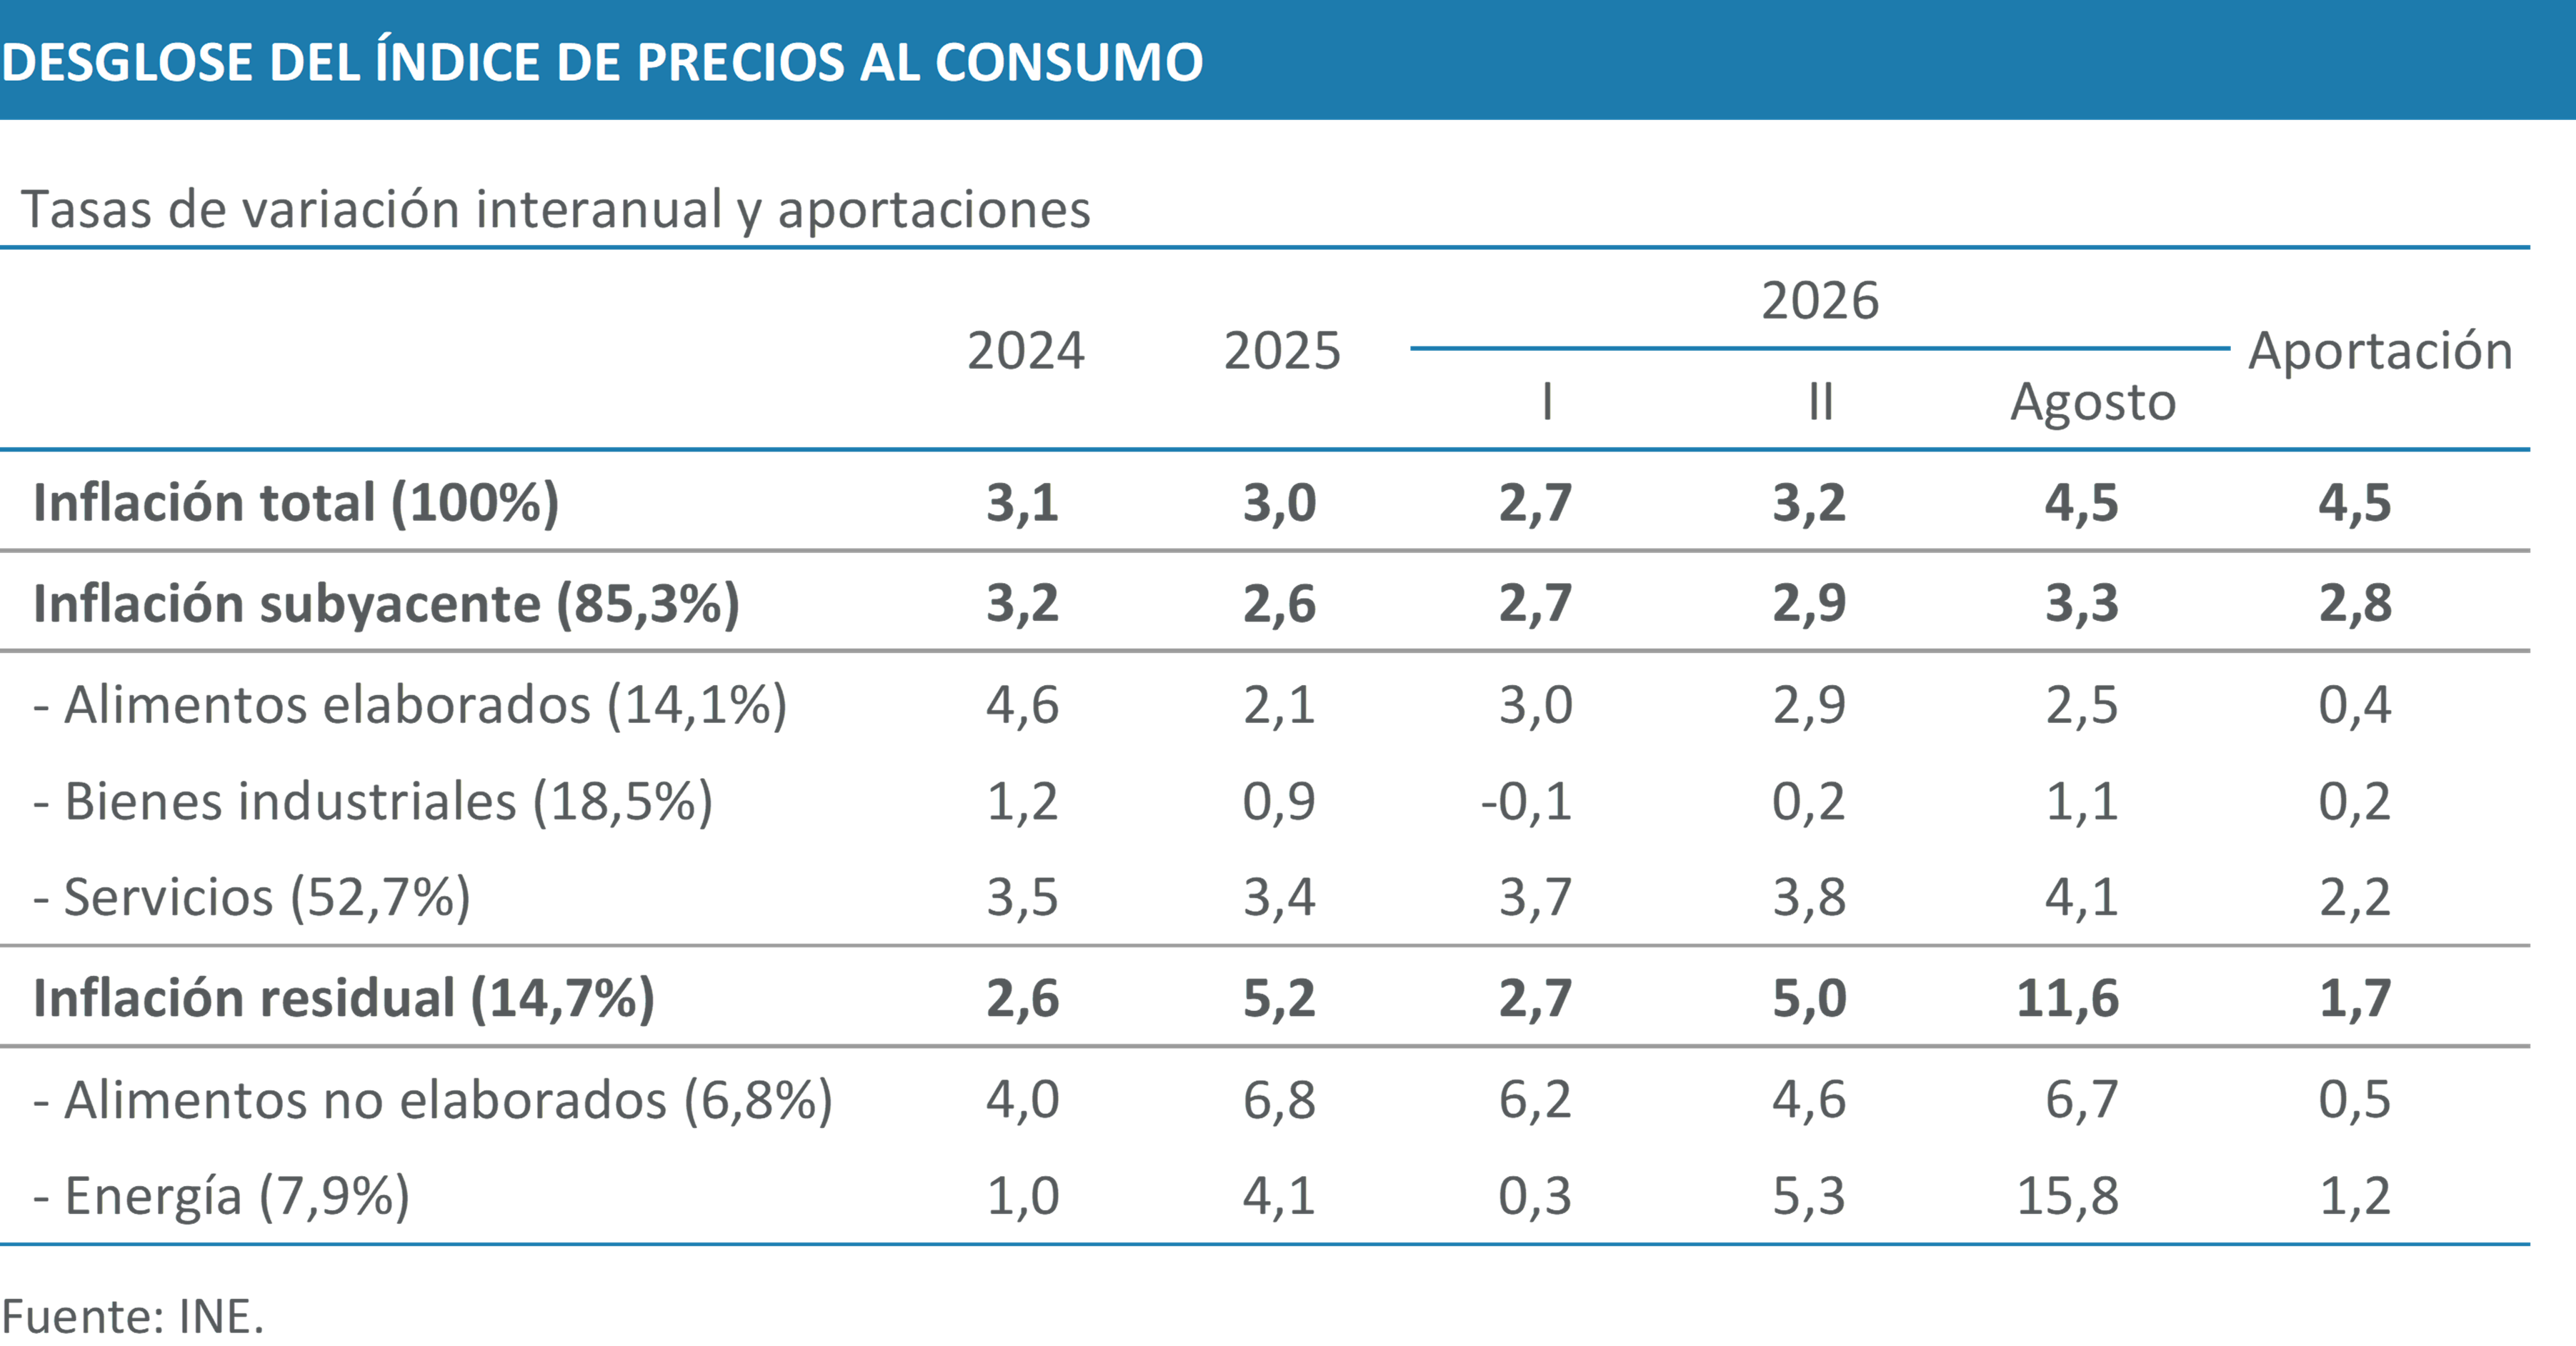
Respecto a los precios de consumo, la inflación mantuvo una trayectoria relativamente contenida durante los primeros meses de 2026, situándose en el 2,7% en el primer trimestre. Sin embargo, a partir de la primavera el IPC inició una senda ascendente que lo llevó a alcanzar el 4,5% en agosto. Este repunte estuvo impulsado principalmente por el encarecimiento de la energía y de los carburantes, así como por la persistencia de aumentos significativos en determinados servicios. A diferencia de lo observado en episodios anteriores, el avance de la inflación general no vino acompañado de una aceleración de la misma intensidad de las presiones subyacentes. En este caso, las subidas fueron más moderadas, con una ganancia únicamente de dos décimas en el segundo trimestre hasta el 2,9% y un repunte en agosto hasta el 3,3%.
La evolución reciente de los precios ha estado condicionada, además, por la retirada gradual de las medidas extraordinarias de apoyo aprobadas por el Gobierno central para mitigar el impacto del shock derivado de las tensiones en torno al estrecho de Ormuz. Aunque estas ayudas continuaron amortiguando parcialmente el encarecimiento de la energía durante buena parte del periodo, su reducción progresiva entre mayo y agosto, especialmente en el caso de los carburantes, contribuyó a trasladar una mayor presión a los precios finales. No obstante, la estabilización observada en los mercados internacionales de la energía durante el verano evitó una aceleración aún más intensa de la inflación.
Respecto a la inflación en la zona del euro, desde marzo se observa una aceleración gradual, pasando del 1,7% registrado en enero al 3,2% en agosto. En este contexto, el Banco Central Europeo reaccionó al repunte de la inflación elevando en junio sus tipos de interés oficiales en 0,25 puntos porcentuales. La evolución de los precios en la unión monetaria ha estado condicionada, al igual que en Euskadi, por el repunte de los costes energéticos y por la resistencia de la inflación de servicios. Aunque ambas trayectorias muestran una pauta similar, la aceleración ha sido más intensa en Euskadi durante los meses de verano, ampliándose el diferencial de inflación respecto a la zona euro.
La inflación subyacente en Euskadi mostró una evolución notablemente más contenida que la del índice general. Tras situarse en el 2,7% durante el primer trimestre, aumentó solo hasta el 2,9% en el segundo trimestre hasta alcanzar un máximo del 3,3% en agosto. Esta evolución refleja que las presiones inflacionistas asociadas a la demanda interna continúan presentes, aunque sin intensificarse. Los servicios siguieron siendo el principal componente inflacionista, con un crecimiento del 4,1%, mientras que los bienes industriales mantuvieron avances reducidos y los alimentos elaborados prolongaron la senda de moderación iniciada en mayo.
Por su parte, la inflación residual se aceleró con fuerza durante los meses de verano, alcanzando el 11,6% en agosto. Este repunte estuvo impulsado principalmente por la energía, cuya tasa interanual se elevó hasta el 15,8%. En particular, los carburantes registraron un encarecimiento muy significativo (hasta el 19,0% en agosto) y la electricidad, tras abaratarse en abril y mayo, volvió a mostrar aumentos interanuales notables desde junio. Los alimentos no elaborados, por su parte, se mantuvieron en tasas elevadas durante todo el año. De este modo, los componentes más volátiles se consolidaron como el principal motor de la inflación general, ampliando la divergencia respecto a la evolución más contenida de la inflación subyacente.
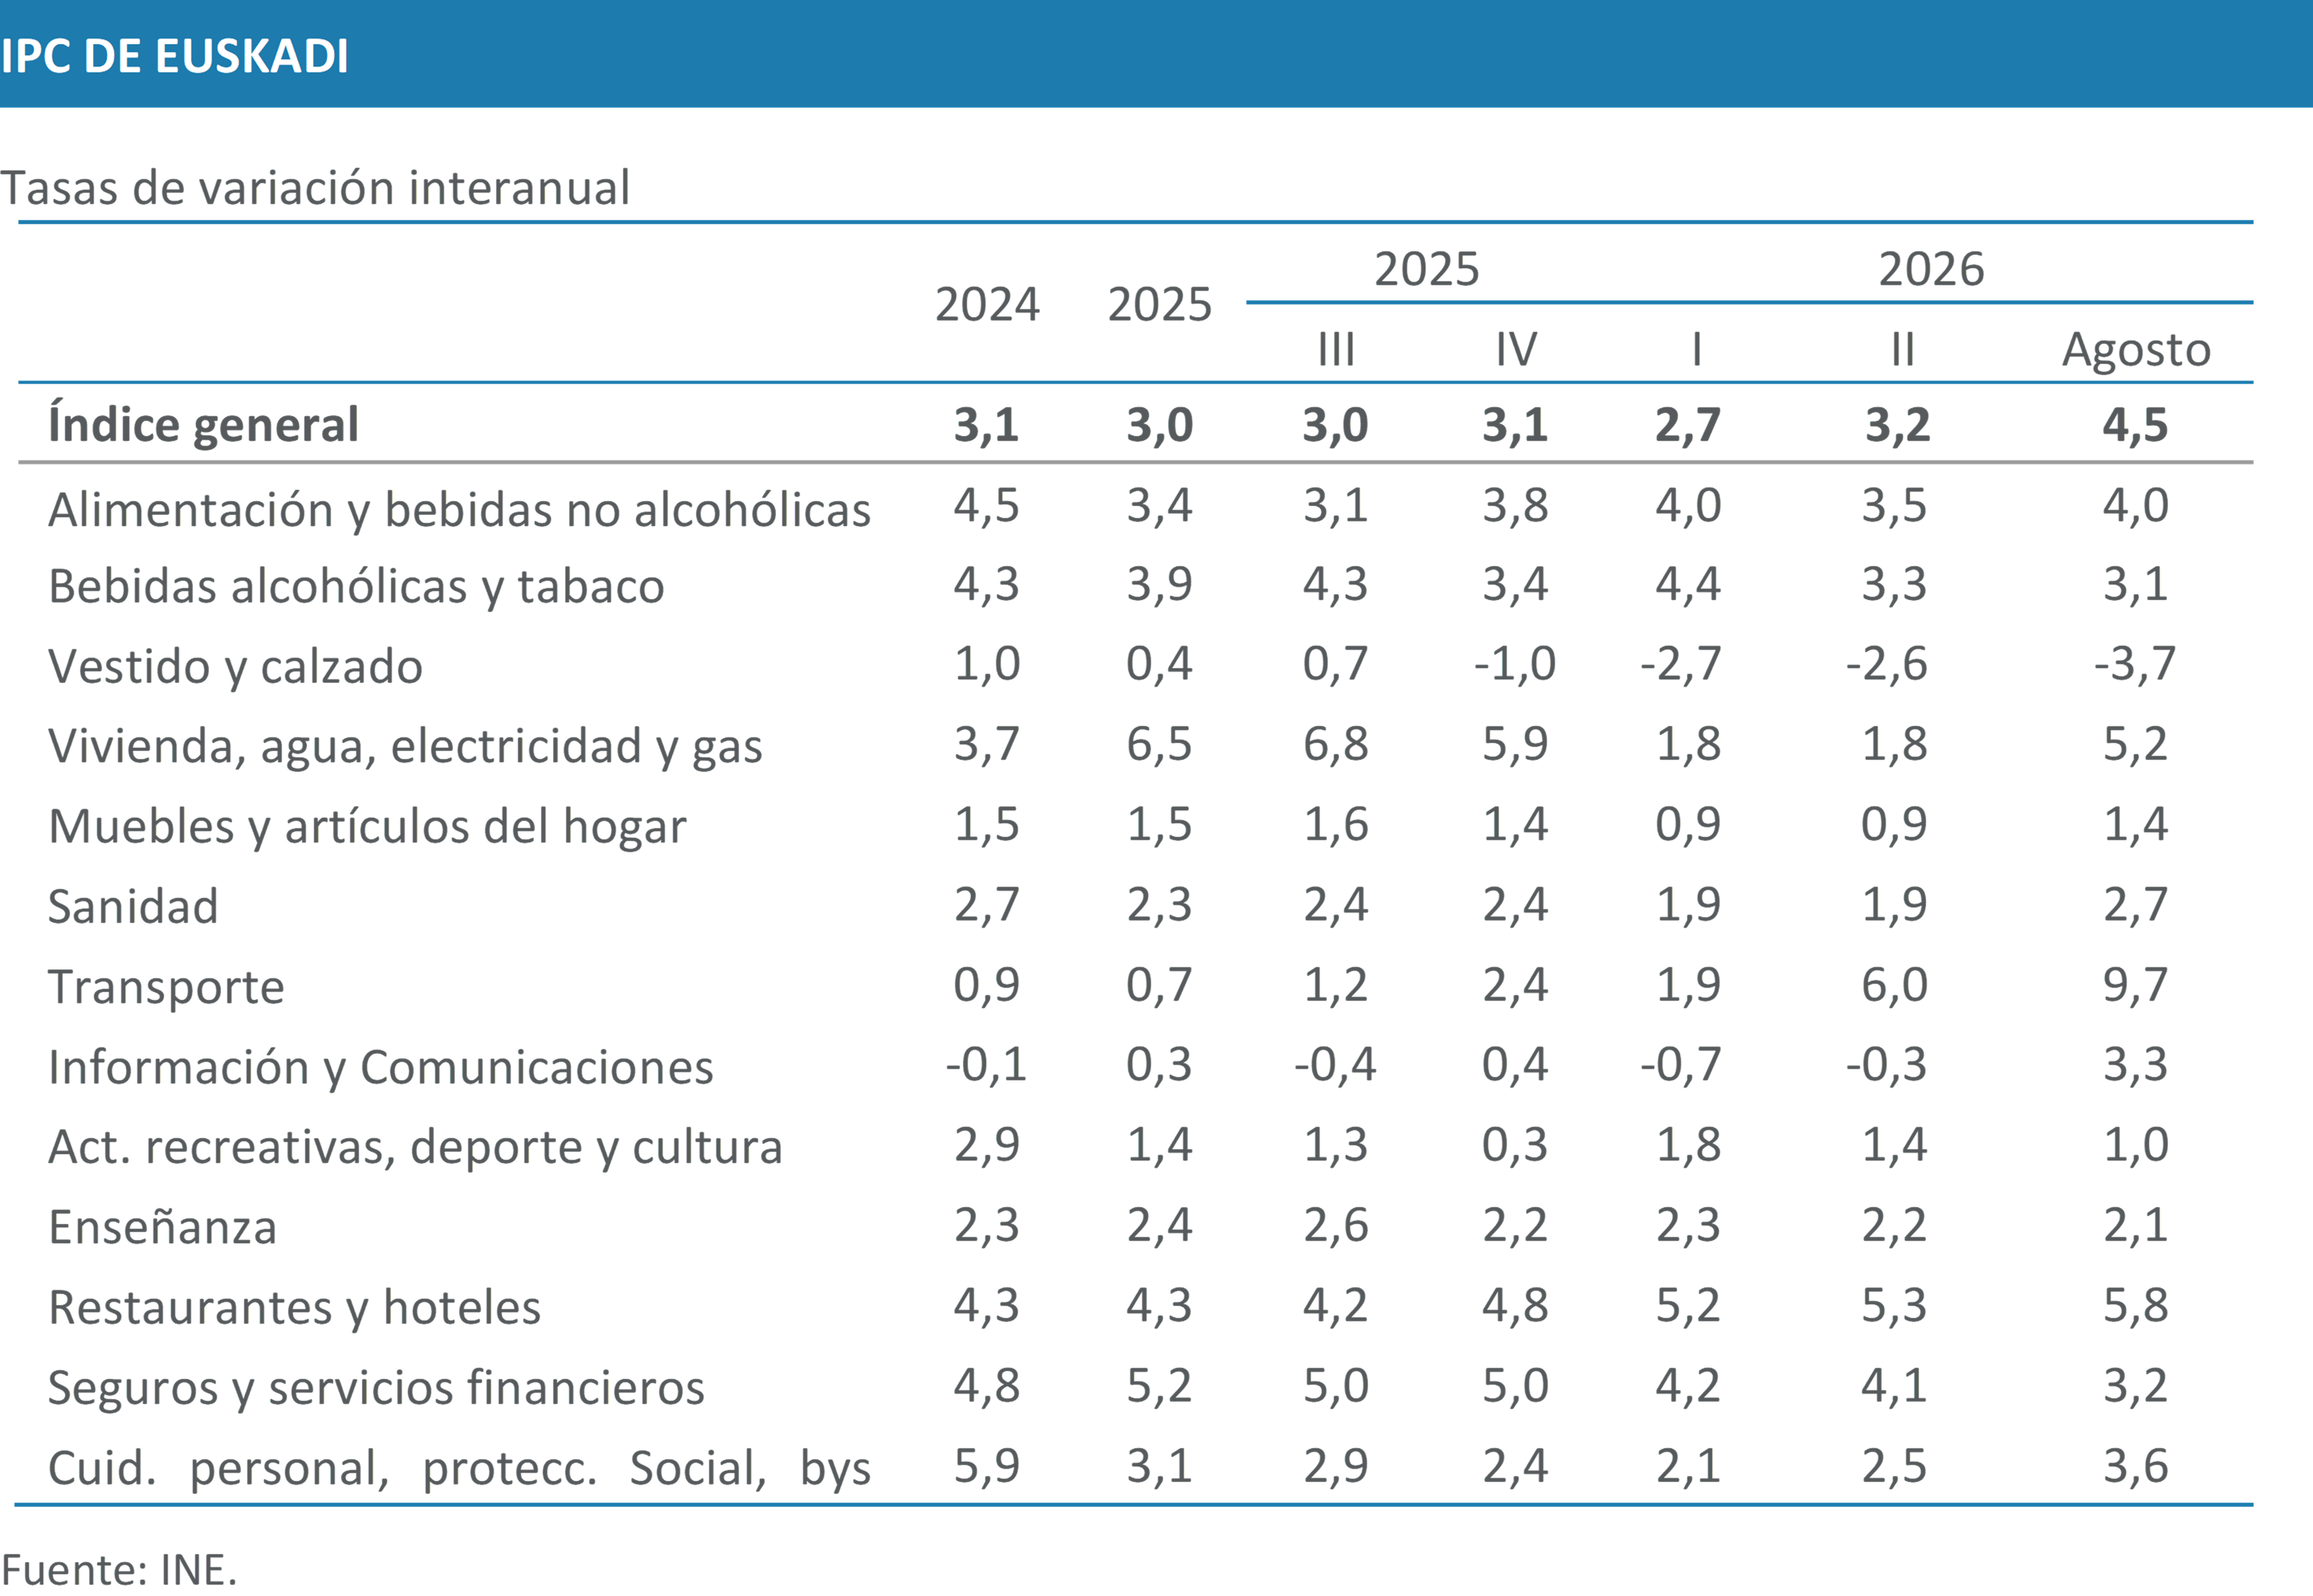
Por grupos de consumo, destaca el fuerte repunte del transporte, cuya tasa interanual alcanzó el 9,7% en agosto, y se consolidó como uno de los principales focos inflacionistas en un contexto de encarecimiento de los carburantes y retirada gradual de las ayudas públicas. También se intensificaron los precios de vivienda, agua, electricidad y gas, que repuntaron hasta el 5,2%, reflejo de la renovada presión de los costes energéticos sobre los hogares. Entre los componentes más vinculados a la demanda interna continuaron sobresaliendo los restaurantes y hoteles, con un avance del 5,8%, mientras que la alimentación mantuvo tasas elevadas, cercanas al 4,0%.
En contraste, varios grupos siguieron mostrando una evolución contenida o incluso negativa, destacando especialmente vestido y calzado (-3,7%). Asimismo, actividades recreativas, enseñanza, sanidad y muebles y artículos del hogar registraron incrementos moderados que contribuyeron a limitar parcialmente las presiones inflacionistas en el conjunto del índice. Por su parte, información y comunicaciones abandonó las tasas negativas observadas a comienzos de año y pasó a registrar crecimientos significativos, lo que apunta a un cambio de tendencia en este componente.
En lo referente a los precios industriales (IPRI), tras caer un 0,7% interanual de media en el primer trimestre, el índice general registró una fuerte aceleración en el segundo, con un avance del 4,7%. Esta tendencia se intensificó durante el verano, al pasar la tasa del 5,3% en julio al 6,2% en agosto, su nivel más elevado del ejercicio. Este avance continuó estrechamente ligado al componente energético, y destacó el fuerte encarecimiento de las coquerías y refino de petróleo, cuyos precios aumentaron un 42,5% interanual en agosto, frente al 25,7% del mes anterior. Por su parte, los precios de la energía eléctrica, el gas y el vapor mantuvieron tasas positivas (8,8%), aunque más moderadas que las observadas en julio.
Este comportamiento también se reflejó en la evolución por destino económico. Los precios de la energía aceleraron su crecimiento interanual hasta el 29,0% en agosto, frente al 21,4% de julio, mientras que los bienes intermedios intensificaron su avance hasta el 3,4%. En sentido contrario, los bienes de equipo moderaron su incremento al 0,7% y los bienes de consumo mantuvieron su tendencia descendente, con una caída del 2,5%, explicada principalmente por el abaratamiento de los bienes de consumo no duradero (-3,6%). El repunte de la energía, y especialmente de los precios asociados al refino de petróleo, explica buena parte de la aceleración reciente del índice. Además, el avance de los bienes intermedios apunta a que las presiones de costes se extienden gradualmente al conjunto de la industria.
En relación con los convenios colectivos, a cierre de junio de 2026, el 49,7% de la población trabajadora en Euskadi tenía convenios vigentes, mientras que el 45,9% se encontraba en situación de prórroga y el 4,4% con convenios decaídos. Cabe destacar que entre los convenios prorrogados figuran algunos de gran impacto, como los de la industria siderometalúrgica de Bizkaia y Álava, que en conjunto dan cobertura a unas 50.000 personas. Sin embargo, se han registrado convenios en dos nuevos ámbitos en lo que va de año; Residencias de Álava y Restauración colectiva de la CAPV. En el primer semestre del año se firmaron en Euskadi 101 nuevos convenios, que afectan a cerca de 39.000 personas.
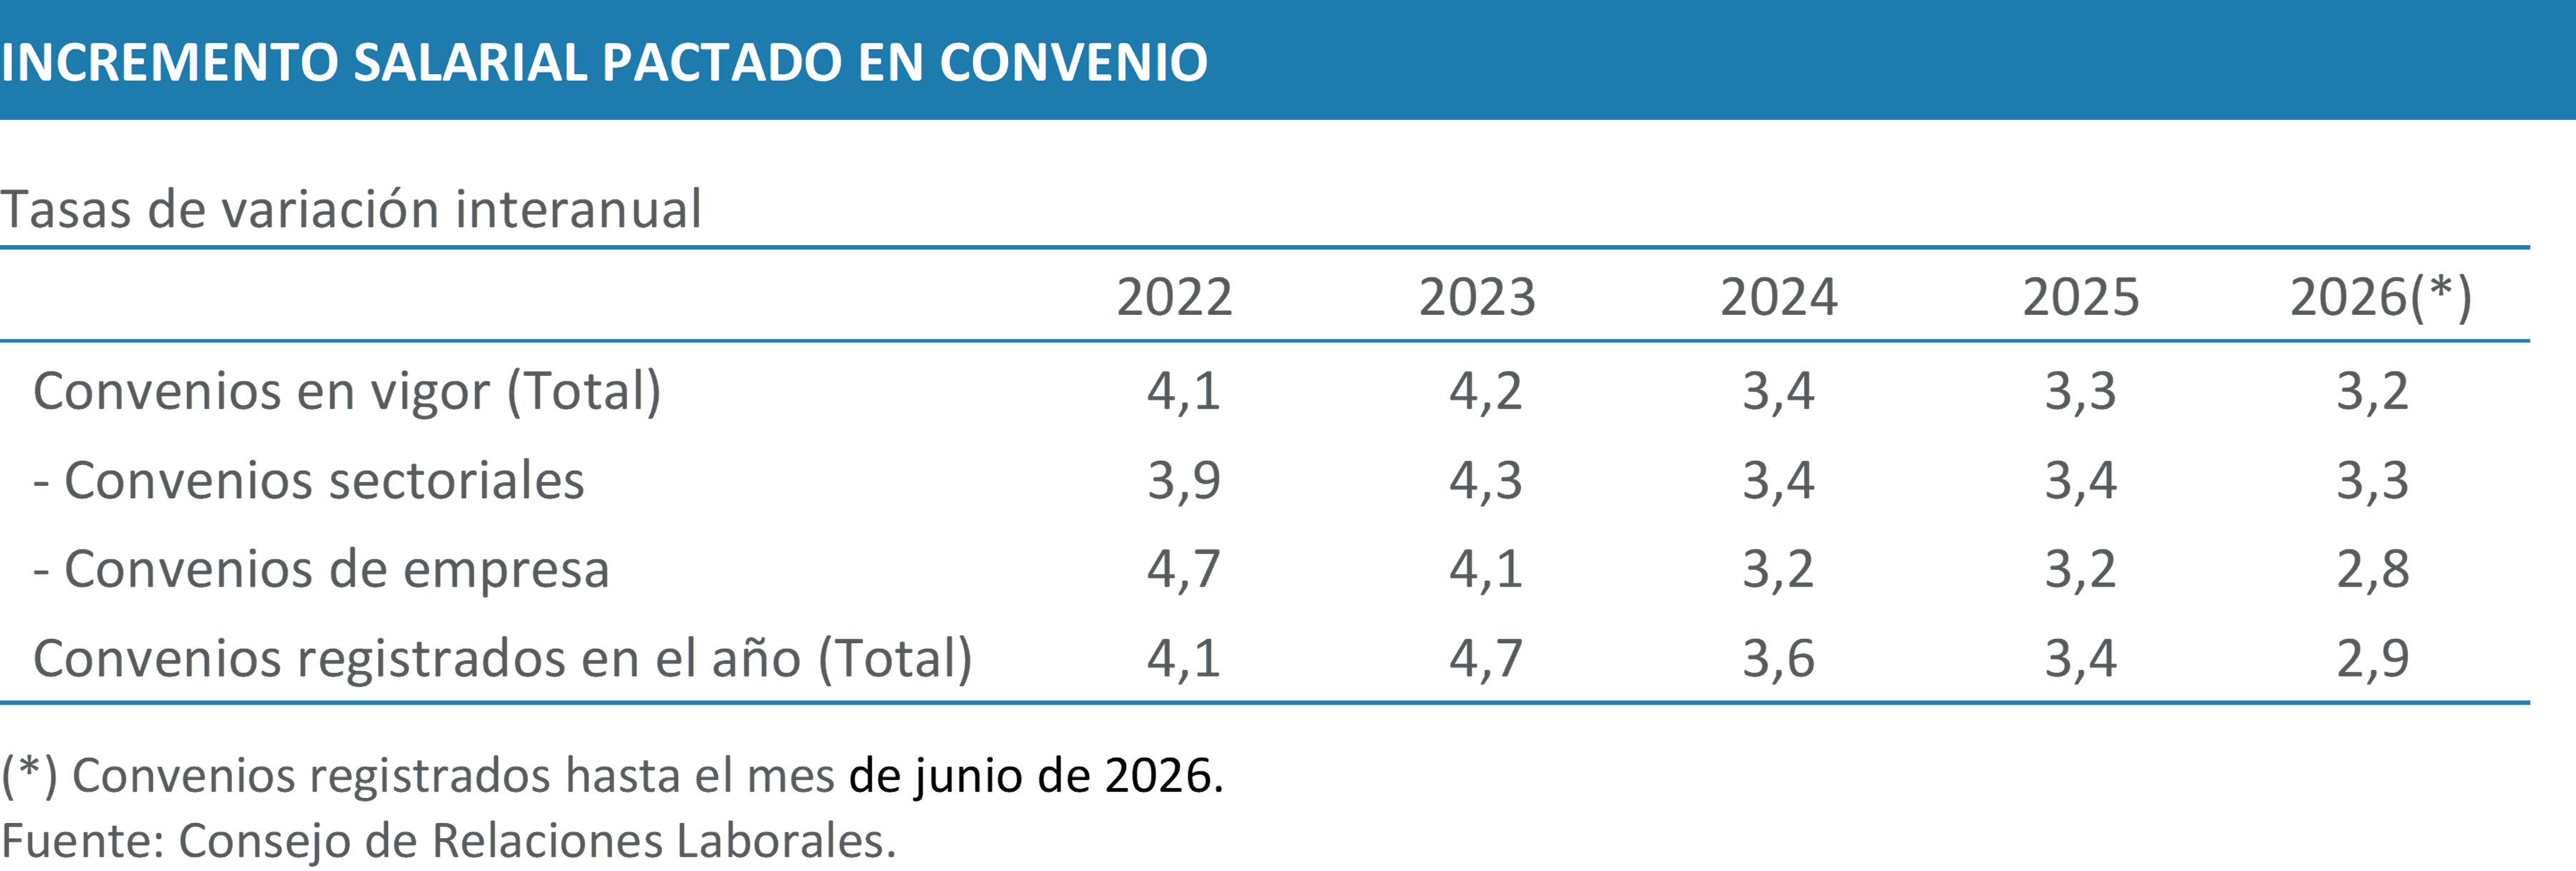
Sumados a los convenios estatales de aplicación en Euskadi y a los firmados en ejercicios anteriores que siguen vigentes, el número total de personas con acuerdos laborales actualizados asciende a 335.580, frente a otras 310.575 cubiertas por convenios prorrogados. Por su parte, los convenios vascos establecieron incrementos salariales ligeramente por debajo del IPC en el segundo trimestre (2,9% frente a 3,2% de inflación trimestral). Por lo tanto la ligera ganancia de poder adquisitivo del primer trimestre no ha tenido continuidad en este segundo trimestre, ya que los incrementos retributivos fijados en convenio no han compensado la aceleración de los precios.
Finalmente, los costes laborales moderaron de forma notable la fuerte aceleración observada a comienzos de año. Tras el avance del 7,1% registrado en el primer trimestre, el coste laboral total por trabajador aumentó un 4,5% interanual en el segundo trimestre, una tasa más alineada con las observadas durante 2025. Esta desaceleración se explica principalmente por la normalización del crecimiento del coste salarial total, que pasó del 8,7% al 5,0%. Además, la diferencia entre el coste salarial total y el coste salarial ordinario (el que más se acerca a los salarios que perciben los trabajadores) se redujo sensiblemente, ya que este último avanzó un 4,1%, lo que sugiere una menor incidencia de elementos extraordinarios, como pagas extraordinarias o atrasos, y un mayor peso de la remuneración habitual en la evolución de los costes. Por su parte, los otros costes se mantuvieron estables.
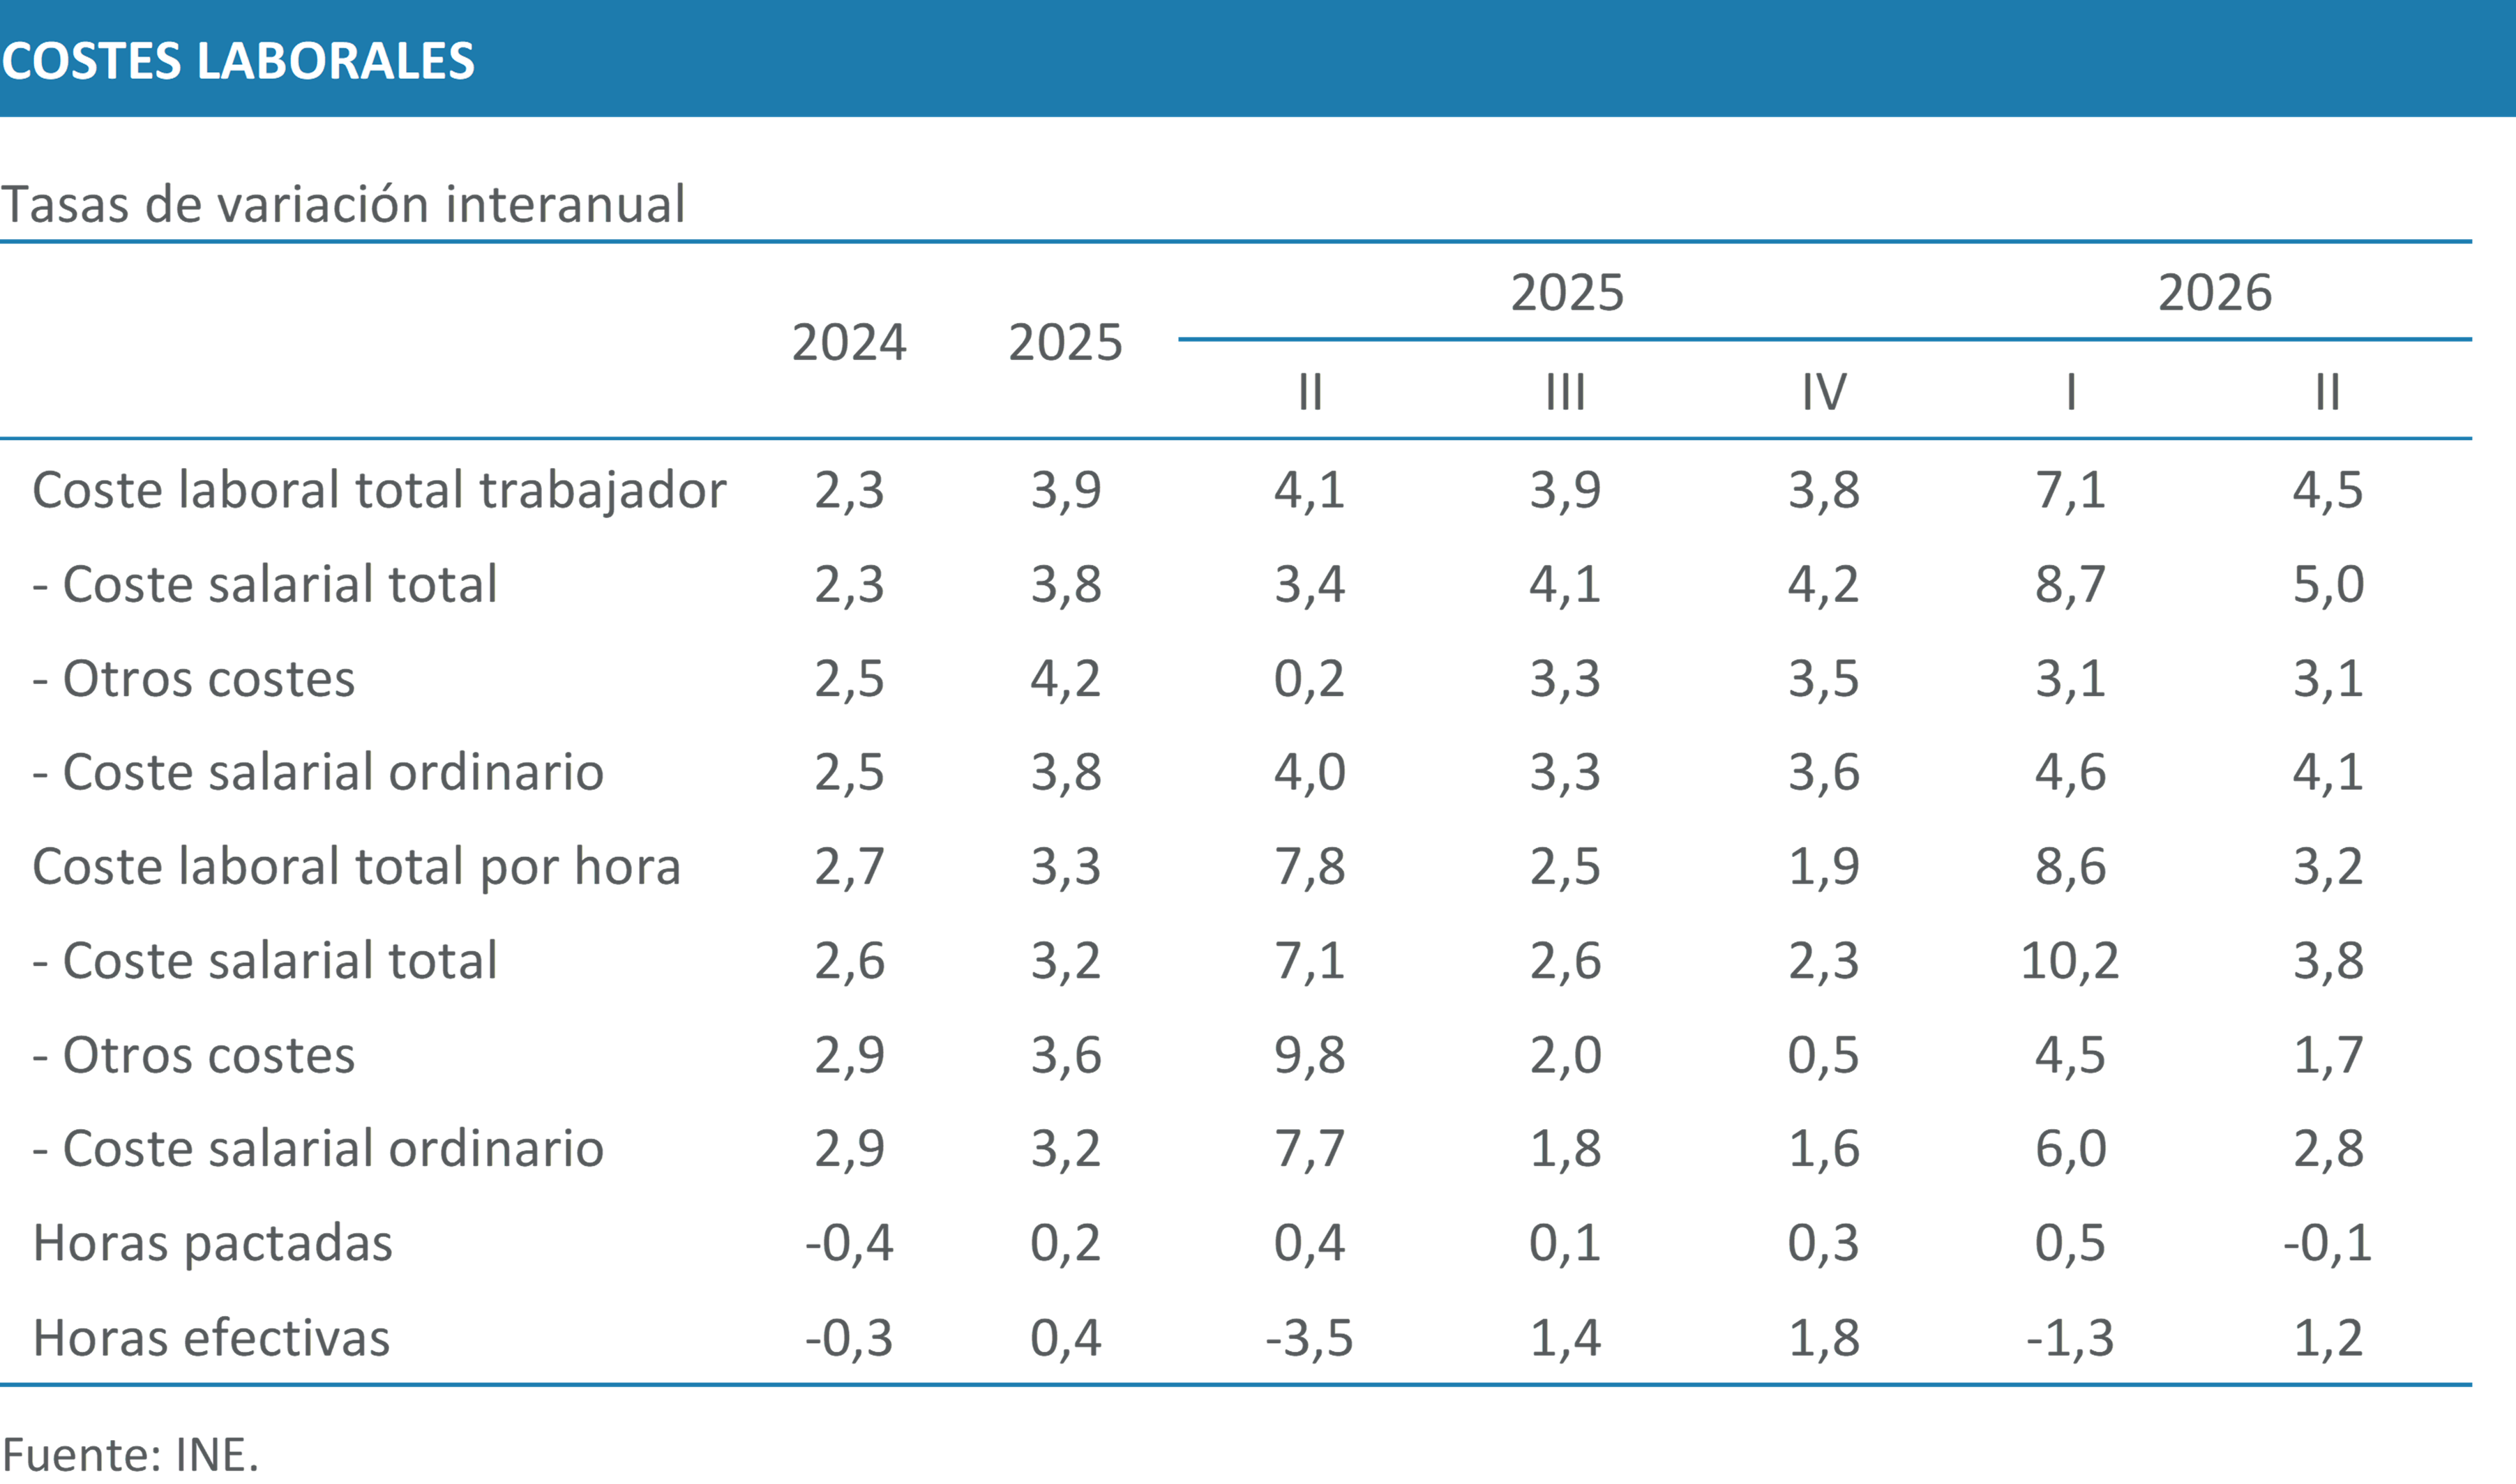
La evolución por hora trabajada también muestra una clara normalización. Tras el intenso repunte del primer trimestre, el coste laboral por hora desaceleró su crecimiento hasta el 3,2%, en un contexto en el que las horas efectivas volvieron a aumentar después de la caída registrada entre enero y marzo. Por lo tanto, aunque el coste salarial ordinario continuó creciendo por encima de la inflación en el segundo trimestre, la diferencia se estrechó lo que sugiere una mejora del poder adquisitivo más moderada y menos intensa que la observada a principios de año.
Sector público
La imposición directa mantuvo una evolución positiva y creció un 6,6% hasta agosto. Destacó el avance del IRPF (5,5%), impulsado por la buena marcha del empleo y de las rentas salariales, que siguieron sosteniendo el crecimiento de las retenciones del trabajo en un contexto de expansión de la economía vasca. Por su parte, el impuesto sobre sociedades avanzó un 10,1%. Este incremento se debió al crecimiento de la cuota diferencial neta, del 7,7%, que recogió la mejora de los beneficios empresariales obtenidos durante el ejercicio anterior, y al fuerte aumento de las retenciones sobre ganancias patrimoniales, del 66,9%. A este avance contribuyó también la recaudación derivada del nuevo impuesto complementario sobre grandes grupos multinacionales y nacionales, introducido en el marco de la aplicación del acuerdo internacional de la OCDE para garantizar un tipo mínimo efectivo de gravamen del 15%, que aportó 19,2 millones de euros hasta agosto.
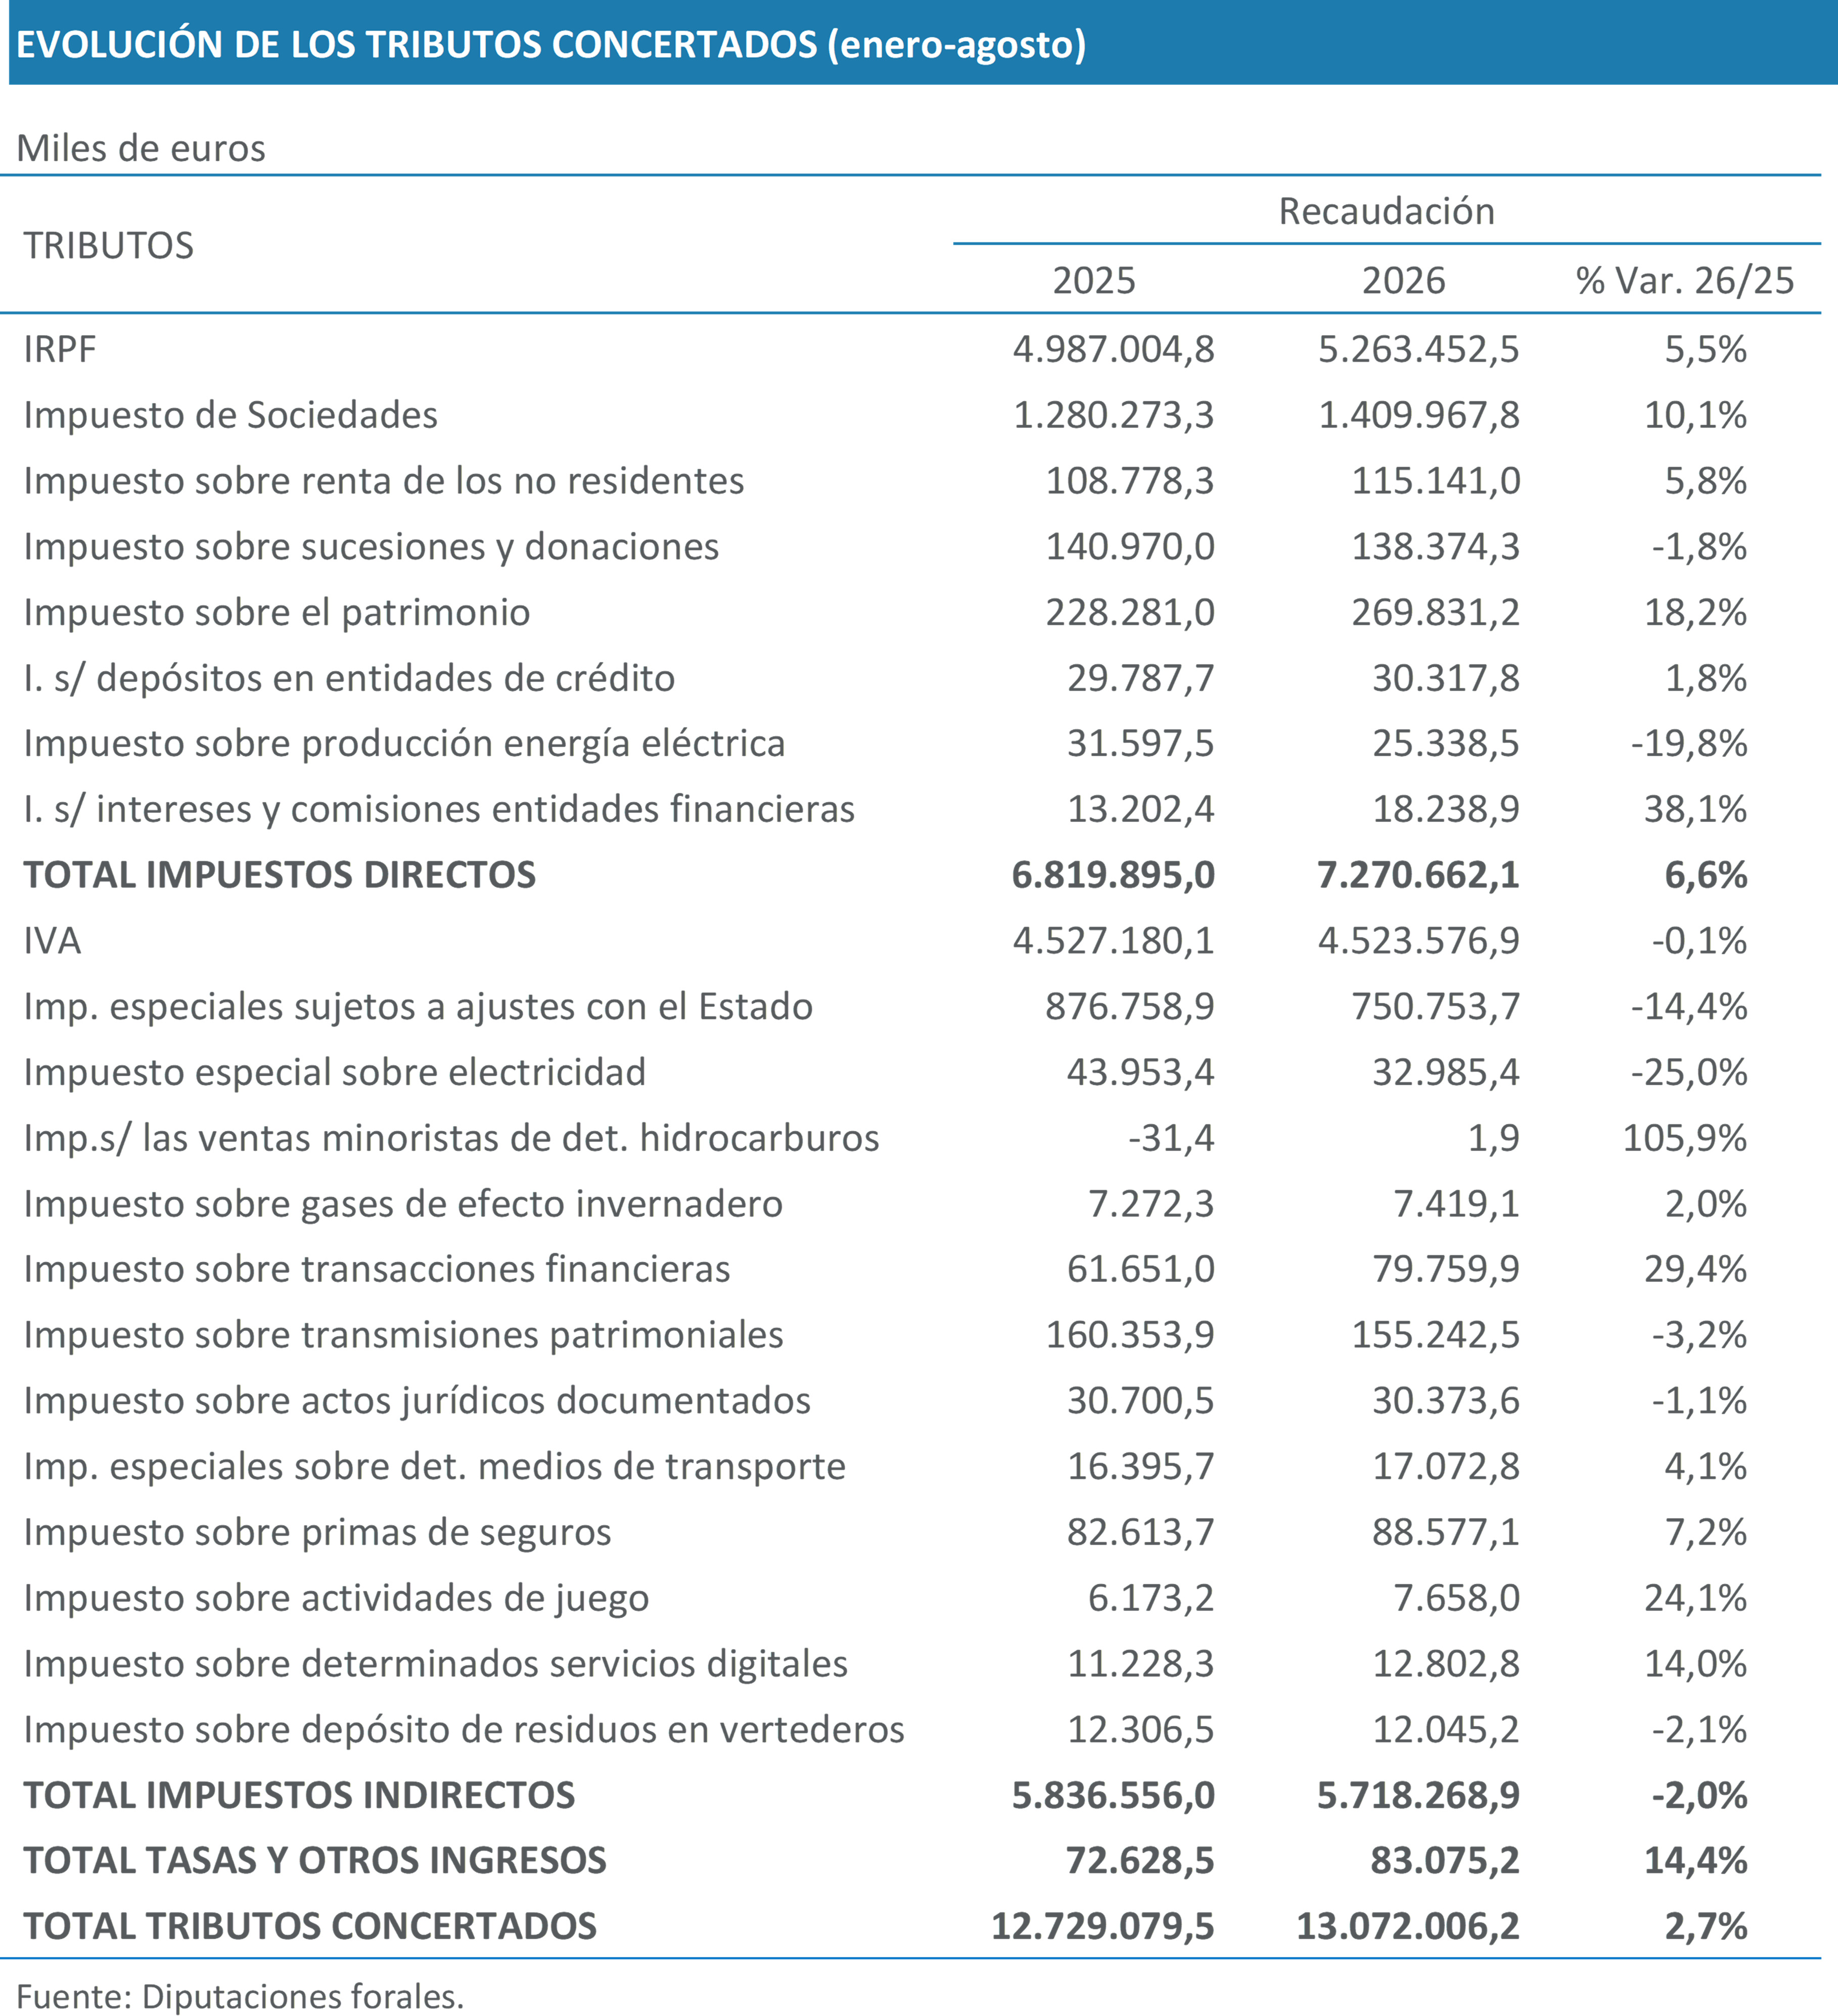
Entre el resto de figuras de la imposición directa, el impuesto sobre el patrimonio registró un notable incremento del 18,2%, mientras que sucesiones y donaciones retrocedió un 1,8%. También destacó la caída del impuesto sobre la producción de energía eléctrica, en un contexto marcado por las medidas temporales de apoyo al sector energético adoptadas durante 2026.
La imposición indirecta mostró un comportamiento más débil y descendió un 2,0%, lastrada fundamentalmente por la caída de los impuestos especiales sujetos a ajustes con el Estado. Este resultado se enmarca en las medidas extraordinarias aprobadas para amortiguar el impacto del encarecimiento energético derivado de la crisis en Oriente Medio. Estas medidas incluyeron reducciones temporales de la fiscalidad sobre distintos productos energéticos y carburantes. Dentro de este grupo, el impuesto sobre hidrocarburos, el de mayor peso, se redujo un 22,6% hasta agosto de 2026 tras los ajustes con el Estado. También disminuyó de forma significativa la recaudación del impuesto especial sobre la electricidad, mientras que el impuesto sobre gases de efecto invernadero apenas varió.
Por su parte, la recaudación por IVA se mantuvo prácticamente estable (-0,1%), una evolución que contrasta con el crecimiento del empleo, de las rentas salariales y de la actividad económica. Este comportamiento estaría relacionado tanto con las medidas temporales de reducción de la tributación aplicadas sobre determinados productos energéticos durante el año, así como la incidencia de devoluciones y otros factores de gestión recaudatoria. Entre las figuras con un comportamiento más dinámico destacaron el impuesto sobre transacciones financieras, actividades de juego, servicios digitales y primas de seguros. En sentido contrario, transmisiones patrimoniales y actos jurídicos documentados mostraron una evolución más débil, coherente con una mayor moderación observada en algunos indicadores del mercado inmobiliario.
En este contexto de reducción de recaudación por aplicación de medidas temporales, la fortaleza de la imposición directa compensó parcialmente la caída de la imposición indirecta. Como resultado, la recaudación por tributos concertados aumentó un 2,7% hasta agosto y superó los 13.072 millones de euros
Sector financiero
Durante el verano, los mercados financieros estuvieron condicionados por el repunte de las tensiones inflacionistas y el consiguiente giro de las expectativas monetarias. El encarecimiento de la energía llevó a los inversores a descartar la continuidad de las bajadas de tipos y devolvió a los principales bancos centrales al centro de la atención. Este cambio elevó las rentabilidades de la deuda, favoreció al dólar y moderó el avance de las bolsas al final del periodo.
El Banco Central Europeo elevó la facilidad de depósito en 25 puntos básicos en junio y volvió a incrementarla en la misma cuantía en septiembre, hasta situarla en el 2,50%. El encarecimiento de la energía había revisado al alza las perspectivas de inflación y aumentado el riesgo de que las presiones se extendieran al resto de los precios. Ante este escenario, el organismo reforzó el carácter restrictivo de su política monetaria, aunque evitó anticipar nuevas subidas y mantuvo un enfoque dependiente de los datos.
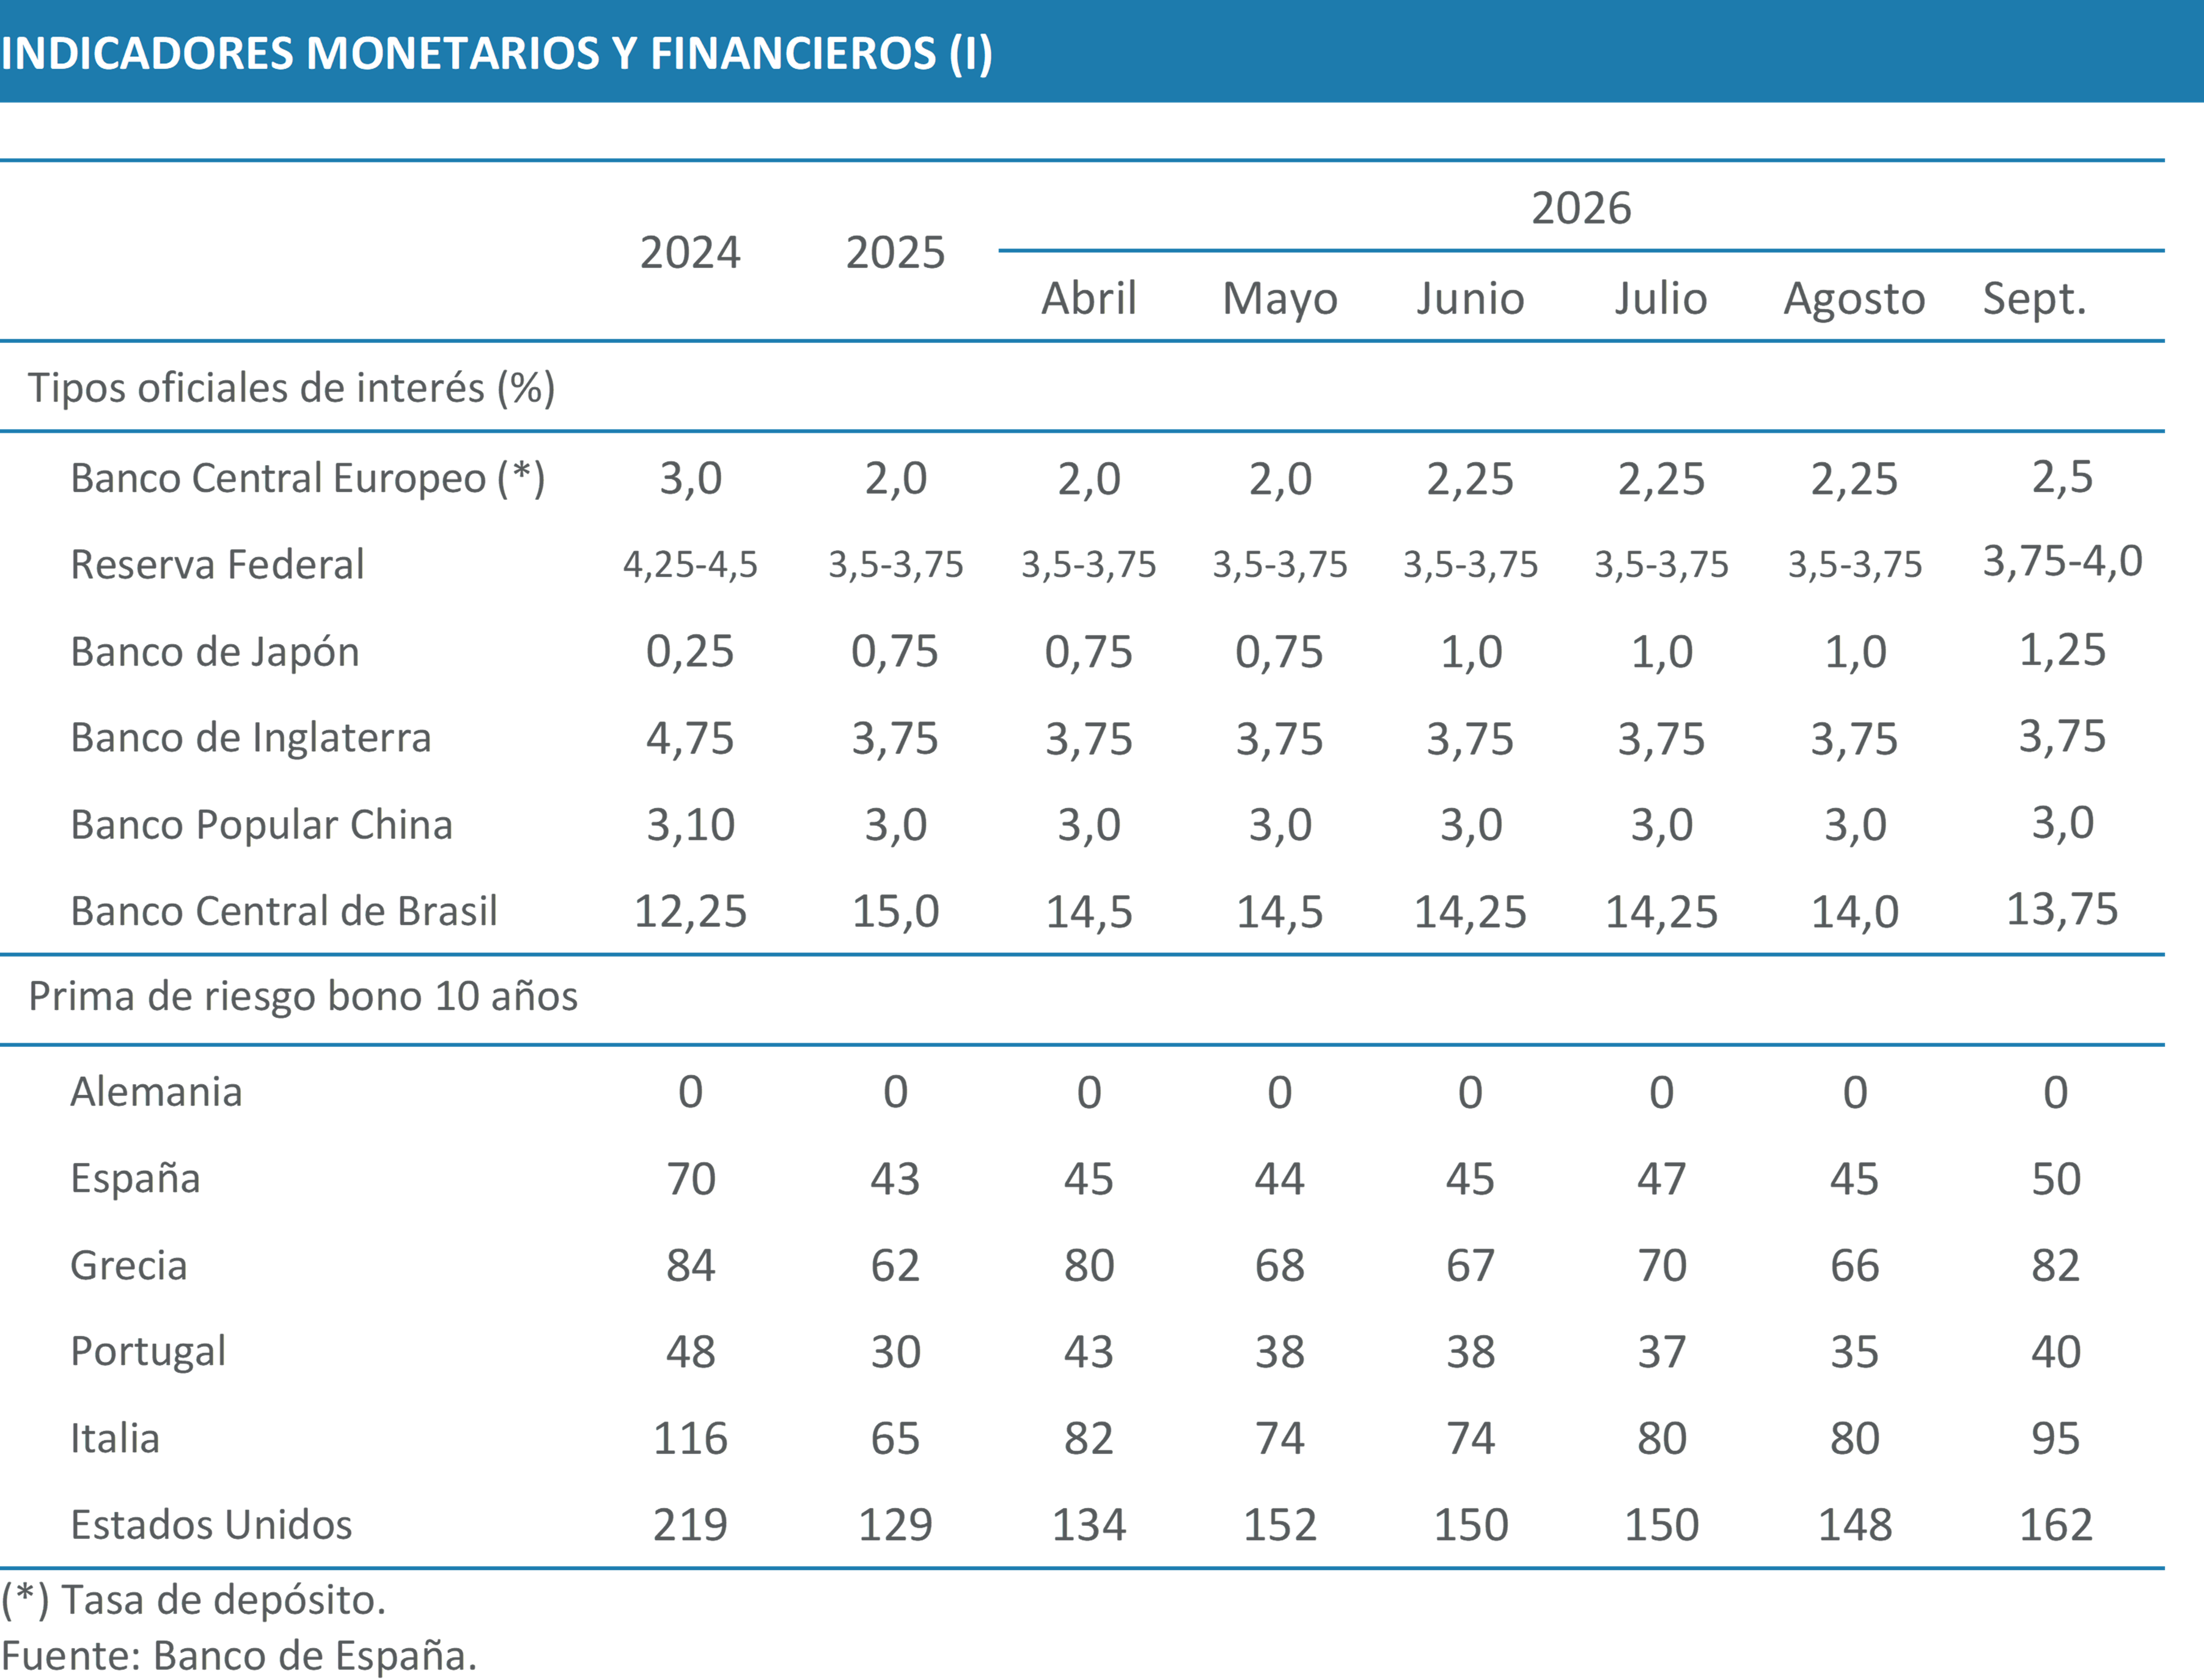
La Reserva Federal elevó los tipos en septiembre hasta el intervalo del 3,75%-4,00%, en su primera subida en tres años, con el objetivo de contener una inflación todavía elevada en un contexto de resistencia de la actividad. Por su parte, el Banco de Japón continuó normalizando su política monetaria y situó el tipo de interés en el 1,25%, su nivel más alto en más de tres décadas, ante el afianzamiento de las presiones inflacionistas internas.
Frente al endurecimiento de estas economías, Brasil volvió a reducir la tasa Selic, hasta el 13,75%, favorecido por la moderación de la inflación, aunque mantuvo un tono prudente ante unas expectativas de precios todavía superiores al objetivo. El Banco de Inglaterra y el Banco Popular de China, en cambio, mantuvieron sus tipos sin cambios. La autoridad británica optó por valorar el posible traslado del shock energético a los salarios y los precios internos, mientras que China conservó una orientación dirigida a sostener la actividad.
El tono más restrictivo de los bancos centrales elevó de forma generalizada las rentabilidades de los bonos soberanos. Entre comienzos de junio y finales de septiembre, los rendimientos de los bonos alemán y español a diez años aumentaron alrededor de 60 puntos básicos. La evolución prácticamente paralela de ambos títulos indica que el movimiento respondió sobre todo a la revisión al alza de las expectativas sobre los tipos de interés y no a un deterioro específico de la deuda española.
En consonancia con esta evolución, la prima de riesgo española permaneció prácticamente estable, en torno a los 50 puntos básicos, y Portugal conservó también un diferencial reducido. El comportamiento fue menos favorable en Italia y Grecia, cuyas primas aumentaron con mayor intensidad al final del periodo. En Italia, la elevada dependencia energética, el volumen de deuda y la incertidumbre fiscal aumentaron su vulnerabilidad ante el cambio de las condiciones financieras. En Grecia, el repunte partió de niveles contenidos y no alteró la mejora estructural registrada durante los últimos años, apoyada en el crecimiento, la consolidación presupuestaria y la recuperación del grado de inversión.
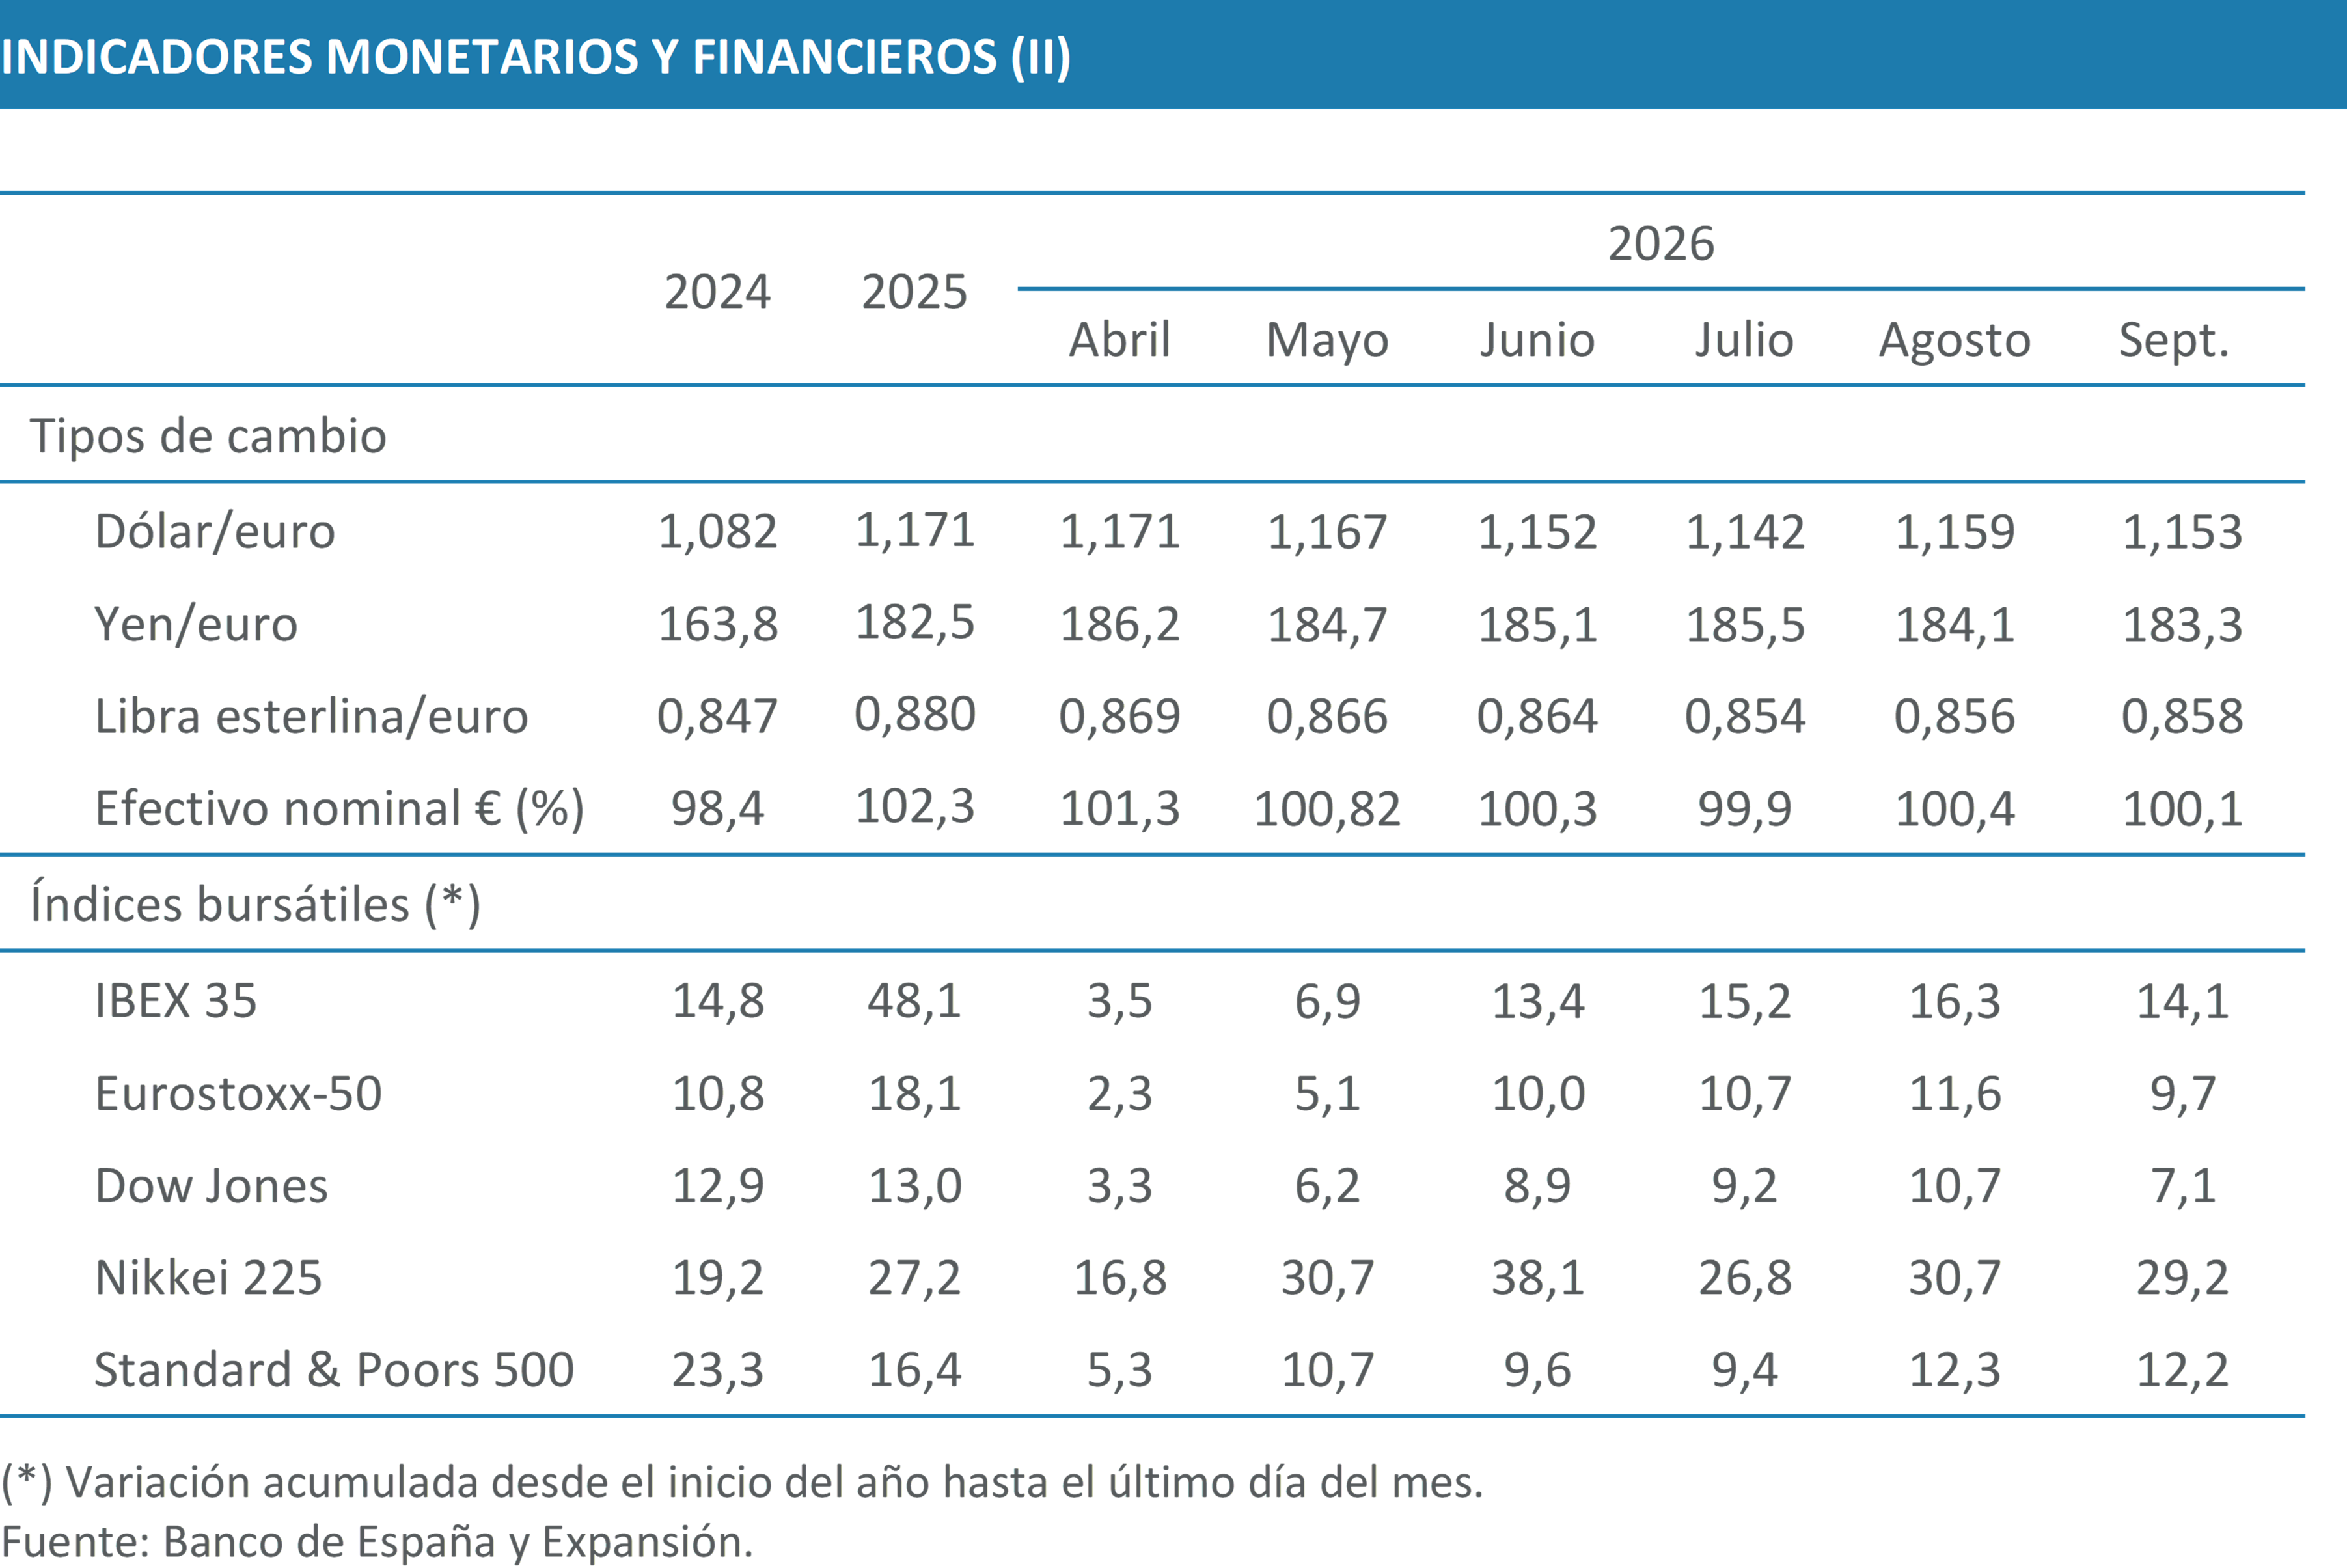
En el mercado de divisas, las cotizaciones estuvieron condicionadas por la evolución del conflicto en Oriente Próximo y por las expectativas y mensajes sobre política monetaria. El dólar actuó como activo refugio durante las fases de mayor incertidumbre y, especialmente, después de la subida de tipos de la Reserva Federal, mientras que las decisiones del Banco Central Europeo no fueron suficientes para compensar el mayor rendimiento de los activos estadounidenses. Como resultado, a finales de septiembre el euro acumulaba una depreciación del 2,5% frente al dólar desde el inicio del año y cotizaba en torno a los 1,14 dólares.
Frente al yen, la evolución fue diferente. La normalización monetaria del Banco de Japón permitió a su moneda recuperar parte del terreno perdido durante el verano, aunque el euro todavía acumulaba una apreciación anual del 2,1%. La libra mostró una mayor estabilidad, apoyada en el mantenimiento de un tipo de interés relativamente elevado en el Reino Unido, y se había apreciado un 1,85% frente al euro desde el inicio del año.
Las bolsas llegaron al final del verano con un balance anual mayoritariamente favorable, aunque septiembre interrumpió el avance de varios índices. El aumento de las rentabilidades de la deuda redujo el atractivo relativo de la renta variable y provocó correcciones en buena parte de las plazas europeas y estadounidenses. Pese a ello, el IBEX 35 conservó una revalorización superior al 14% desde el comienzo del año, por encima del 9,7% acumulado por el Eurostoxx 50.
En Estados Unidos, el S&P 500 mostró una mayor resistencia que el Dow Jones y mantuvo una ganancia superior al 12%, mientras que el índice industrial acusó más claramente la corrección de septiembre. El Nikkei 225 volvió a destacar, con una revalorización cercana al 30%, favorecido por la fortaleza de los beneficios empresariales y por el prolongado efecto de la debilidad del yen sobre las compañías exportadoras. El MERVAL argentino fue la principal excepción entre los índices analizados, al acumular pérdidas desde el comienzo del año.
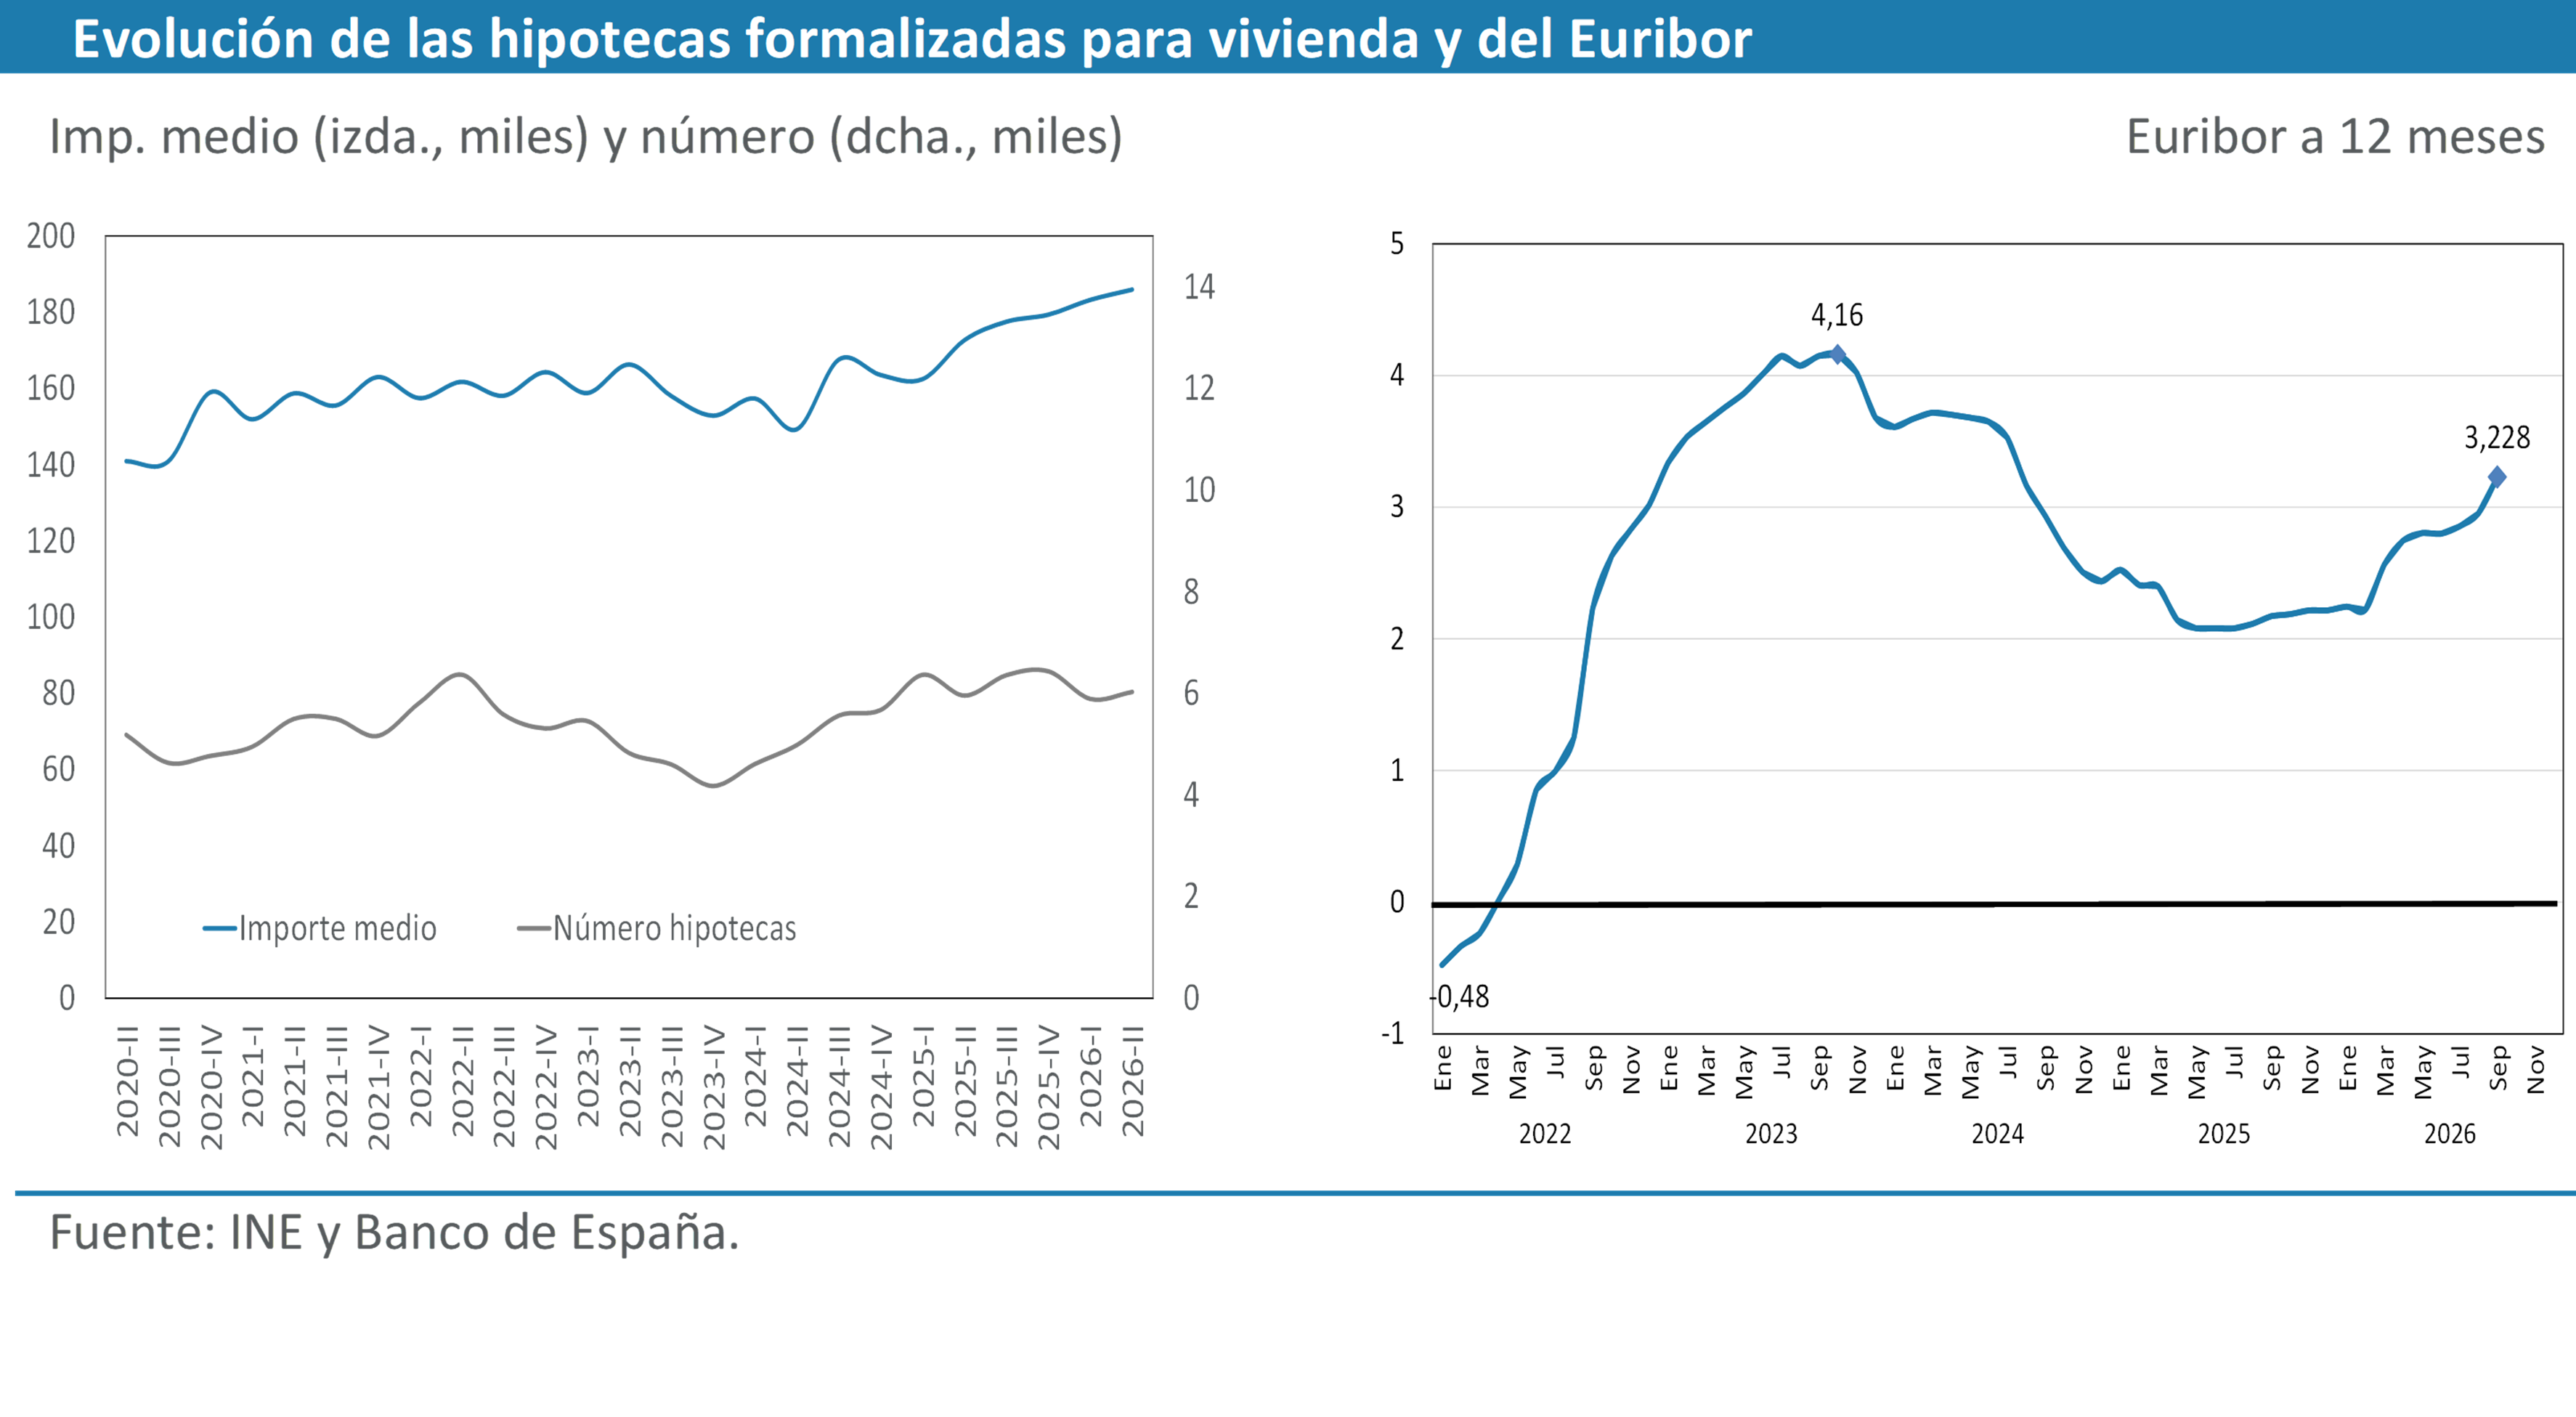
El cambio de las expectativas monetarias se trasladó al euríbor a doce meses, que aumentó hasta el 2,855% en julio y el 2,954% en agosto. La nueva subida de tipos del BCE reforzó esta tendencia en septiembre y elevó la media provisional por encima del 3,2%, más de un punto por encima del nivel de un año antes. Este incremento encareció tanto las revisiones de los préstamos a tipo variable como las nuevas operaciones hipotecarias.
Pese al endurecimiento de las condiciones financieras, las hipotecas sobre viviendas aumentaron un 1,2% en el segundo trimestre y el capital prestado creció un 9,0%. Los repuntes de abril y junio compensaron la caída de mayo y permitieron cerrar el trimestre en positivo, aunque no bastaron para revertir la evolución desfavorable acumulada durante el año.
En julio, el número de hipotecas volvió a descender, un 16,0% interanual, y situó la caída acumulada hasta ese mes en el 5,2%. El capital concedido, en cambio, aumentó un 3,6%, lo que indica que se formalizaron menos operaciones, pero por importes más elevados. En concreto, el importe medio se aproximó en julio a los 191.000 euros, un 4,8% más que un año antes.
La Encuesta sobre Préstamos Bancarios del Banco de España del segundo trimestre confirmó un endurecimiento de las condiciones de financiación. Las entidades endurecieron ligeramente los criterios de concesión y las condiciones aplicadas a los préstamos para adquisición de vivienda, mediante aumentos de los tipos de interés y, en algunos casos, de los márgenes, ante una mayor percepción del riesgo, aunque la competencia bancaria moderó este ajuste. Al mismo tiempo, la demanda de financiación disminuyó por el empeoramiento de las perspectivas del mercado inmobiliario y aumentó ligeramente el porcentaje de solicitudes rechazadas.
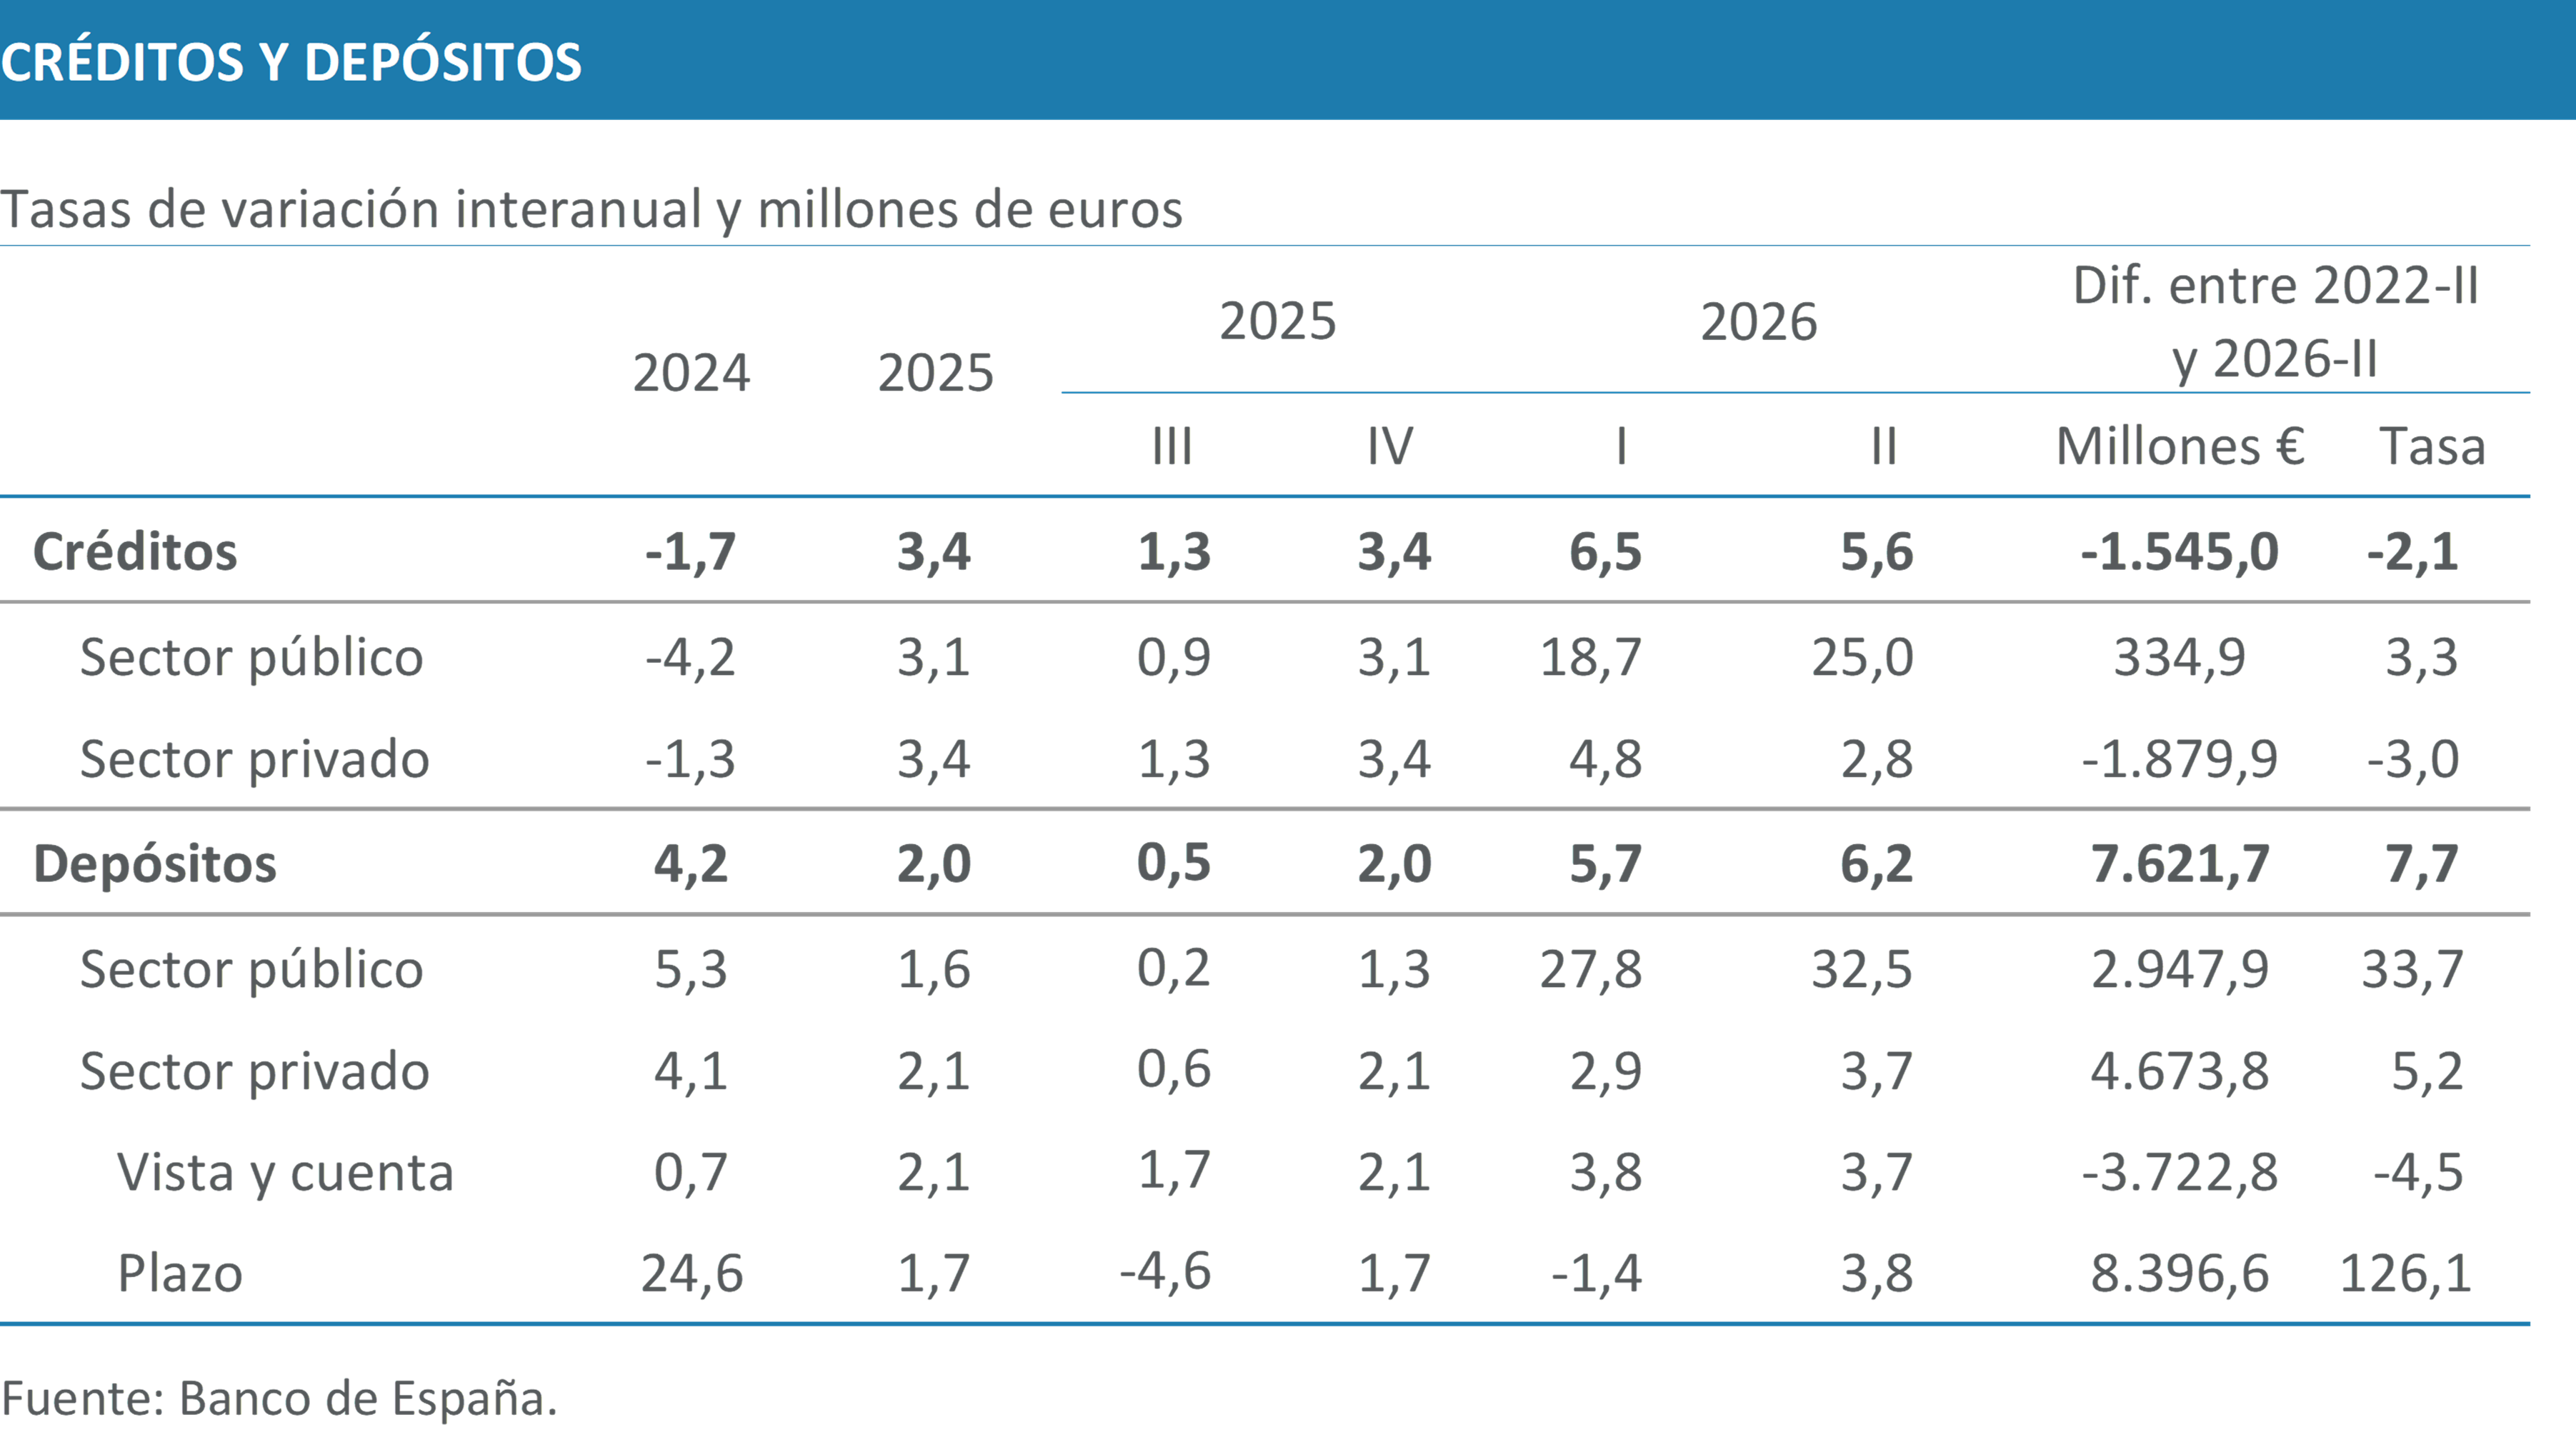
Con todo, el saldo de los créditos concedidos en Euskadi aumentó un 5,6% interanual en el segundo trimestre, impulsado principalmente por la financiación a las administraciones públicas, que creció un 25,0%. El crédito al sector privado avanzó de forma más moderada, un 2,8%, y todavía se encontraba un 3,0% por debajo del nivel registrado en el segundo trimestre de 2022.
Los depósitos, por último, crecieron un 6,2% interanual y superaron los 106.000 millones de euros, un nuevo máximo. El avance fue del 3,7% en el sector privado y del 32,5% en el público. En un contexto de financiación menos abundante y más costosa, las entidades intensificaron la captación de recursos de sus clientes. Al mismo tiempo, los agentes privados vascos continuaron trasladando su ahorro desde las cuentas a la vista hacia los depósitos a plazo. Desde el segundo trimestre de 2022, estos últimos aumentaron en casi 8.397 millones de euros, mientras los saldos a la vista y en cuenta se redujeron en cerca de 3.723 millones. La mayor remuneración explica buena parte del trasvase, aunque el movimiento también parece reflejar una búsqueda de estabilidad y seguridad ante la incertidumbre económica.
Previsiones
Las proyecciones de los principales organismos dibujan un horizonte económico incierto. Por un lado, como ya se ha comentado, la economía global estaría encajando el shock energético con más solvencia de la anticipada, debido a que muchas economías son ahora menos intensivas en energía que hace unos años, a los paquetes de apoyo fiscal desplegados por muchos gobiernos y al sorpresivo dinamismo de algunas de las economías mejor posicionadas en la cadena de valor tecnológica, como China, Corea, Taiwán y Japón. A su vez, la inversión en equipo y propiedad intelectual en varias economías avanzadas (EE.UU., Canadá y Australia) está suponiendo un contrapeso para la moderación del consumo de los hogares. Por otro lado, se asume de forma generalizada que la inflación se mantendrá elevada durante más tiempo del previsto, lo que ha instado a actuar a las principales autoridades monetarias. Además, el que las restricciones de suministro de los derivados del petróleo se estén agudizando en las últimas semanas por la creciente tensión en Oriente Próximo anticipa que éstos no serán los últimos movimientos de política monetaria de este episodio inflacionario.
Así, la OCDE ha revisado una décima a la baja su previsión de crecimiento mundial en 2026 (hasta el 2,9%) y elevado una décima a su vez la de 2027 (hasta el 3,0%), ya que espera que los efectos de la erosión de las reservas energéticas y de las bolsas de ahorro de los hogares se hagan sentir antes de la resolución del conflicto, todavía en el aire. En este contexto se mantiene la previsión de desaceleración de China, debido a que el gradual aumento de la inflación lastrará aún más el consumo. La OCDE apunta a un crecimiento del 4,5% en 2026 y del 4,2% en 2027, senda similar a la dibujada en julio por el FMI: 4,6% y 4,1% respectivamente. La economía india, por su parte, se mantiene como una de las más dinámicas: crecerá por encima del 7% en 2026 y en torno al 6,5% en 2027. Todos los organismos inciden en que estas previsiones están sujetas a supuestos muy concretos sobre la evolución de los precios energéticos y los aranceles efectivos.
Por otro lado, la inflación y la elevada incertidumbre han aumentado la preocupación por la sostenibilidad de las finanzas públicas. Los rendimientos de los bonos a largo plazo de las principales economías avanzadas se sitúan en máximos de los últimos 15 años, impulsados por la inflación, las expectativas sobre la política monetaria, la incertidumbre geopolítica y las dudas sobre la deuda. Este encarecimiento de la financiación eleva el pago de intereses y acentúa la vulnerabilidad fiscal de muchas economías. Además, obliga a las administraciones a captar más capital en un momento en el que el sector tecnológico también necesita importantes recursos para financiar su desarrollo.
En Estados Unidos, se espera que la actividad siga respaldada, precisamente, por la continua inversión en tecnología, además de por un consumo de los hogares sólido, ya que se apunta a que la actividad está siendo menos intensa en otras áreas de la economía. De hecho, la previsión de Consensus Forecast apunta a que el crecimiento del 2,1% previsto para 2026 y 2027 se sustentará en el aumento de la inversión empresarial, que será de un 6,8% este año y se mantendrá por encima del 5% el año que viene, y prevé un ritmo de avance más sosegado para la producción industrial (del 1,5% en 2026 y 1,9% en 2027). La OCDE coincide en el análisis y estima crecimientos del 2,2% para 2026 y del 2,1% para 2027.
La Reserva Federal es algo más optimista respecto al crecimiento de la actividad y ha elevado su previsión en una décima, hasta un 2,3% para 2026 y 2,4% para 2027. Esta ligera mejora le ha allanado el camino para subir los tipos por primera vez en tres años por la persistencia de la inflación, en lo que se ha interpretado como un movimiento para reforzar la credibilidad de la institución ante el mandato de contención de los precios. La autoridad monetaria ha elevado, de hecho, su previsión de inflación para este año 2026, hasta el 3,7%, y estima que el año que viene la subyacente se quedará por encima de la general, en un 2,5%, por lo que la mayoría de los miembros de su comité esperan mayores subidas en próximas reuniones.
Por su parte, el BCE señaló en septiembre que la inflación se mantendrá alejada del objetivo más tiempo de lo previsto ante la falta de avances en la resolución del conflicto en Oriente Próximo. Mantuvo su previsión para este año en el 3%, pero elevó en dos décimas la del próximo, lo que le llevó a prolongar las subidas de tipos iniciadas en junio y deja abierta la posibilidad de nuevos incrementos, especialmente porque el barril de Brent supera ampliamente el nivel contemplado en su escenario central. Aunque todavía no aprecia una reacción significativa de los salarios y ha mejorado sus previsiones de crecimiento para la zona euro, hasta el 0,9% este año y el 1,4% el próximo, prevé que las presiones se trasladen a la inflación subyacente en los próximos meses.
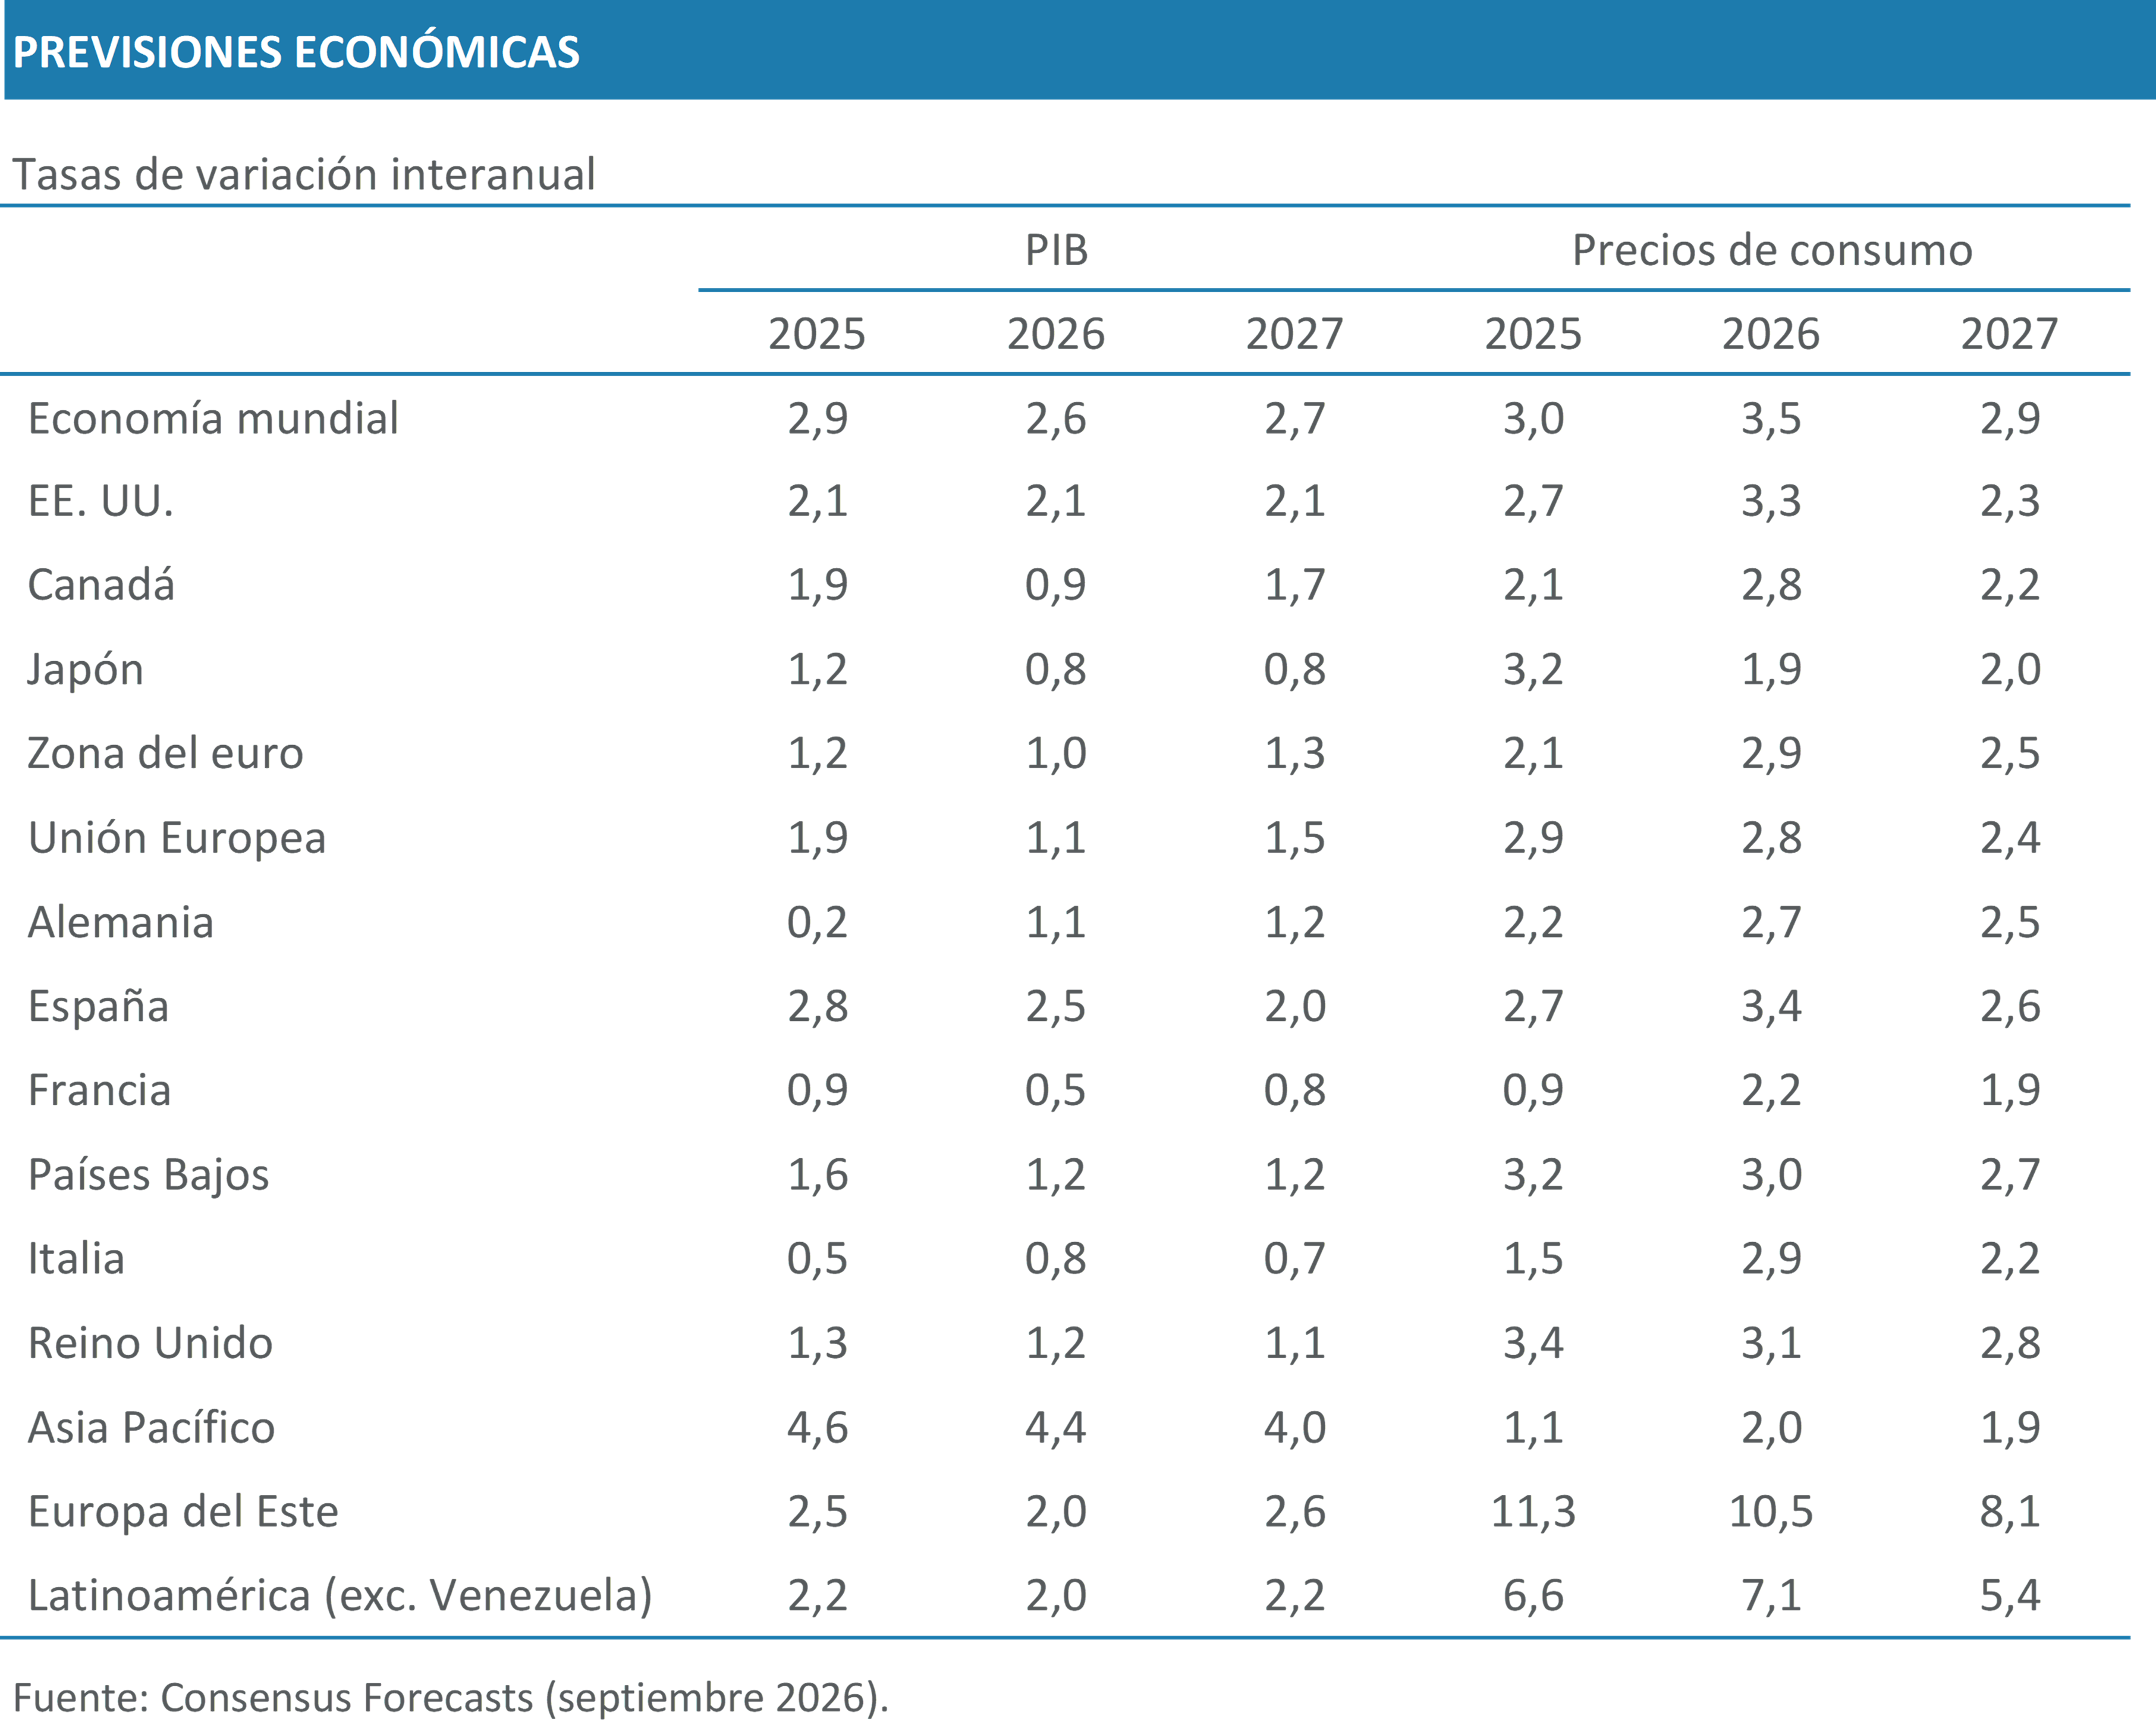
Por países, se prevé que Alemania crezca algo más del 1% en 2026, gracias a la mejora de las exportaciones y pese a la moderación del consumo privado y a un nuevo año de contracción industrial. La inversión en equipo, todavía débil tras su caída en el segundo trimestre y varios años de retroceso, también contribuirá al crecimiento. No obstante, su mayor aportación llegará el próximo año, cuando el estímulo fiscal en infraestructuras y defensa elevará la inversión cerca de un 3% y sostendrá el avance del PIB, estimado en un 1,2% por Consensus Forecast y en un 1,1% por la OCDE.
Francia acusará una notable desaceleración debido a un consumo de los hogares débil y una inversión contenida, aunque su principal problema seguirá siendo la elevada y creciente deuda. La OCDE ha rebajado en tres décimas su previsión de crecimiento para 2026, hasta el 0,4%, frente al 0,5% de Consensus Forecast. Este débil avance y los estímulos fiscales dificultarán reducir el déficit por debajo del 5,1% del año pasado, manteniendo la preocupación por la sostenibilidad de sus finanzas públicas. La deuda y los elevados rendimientos de los bonos a largo plazo también preocupan en el Reino Unido, aunque el mayor dinamismo del consumo y la inversión ha permitido elevar varias décimas las previsiones de crecimiento para 2026 y 2027, hasta situarlas por encima del 1%.
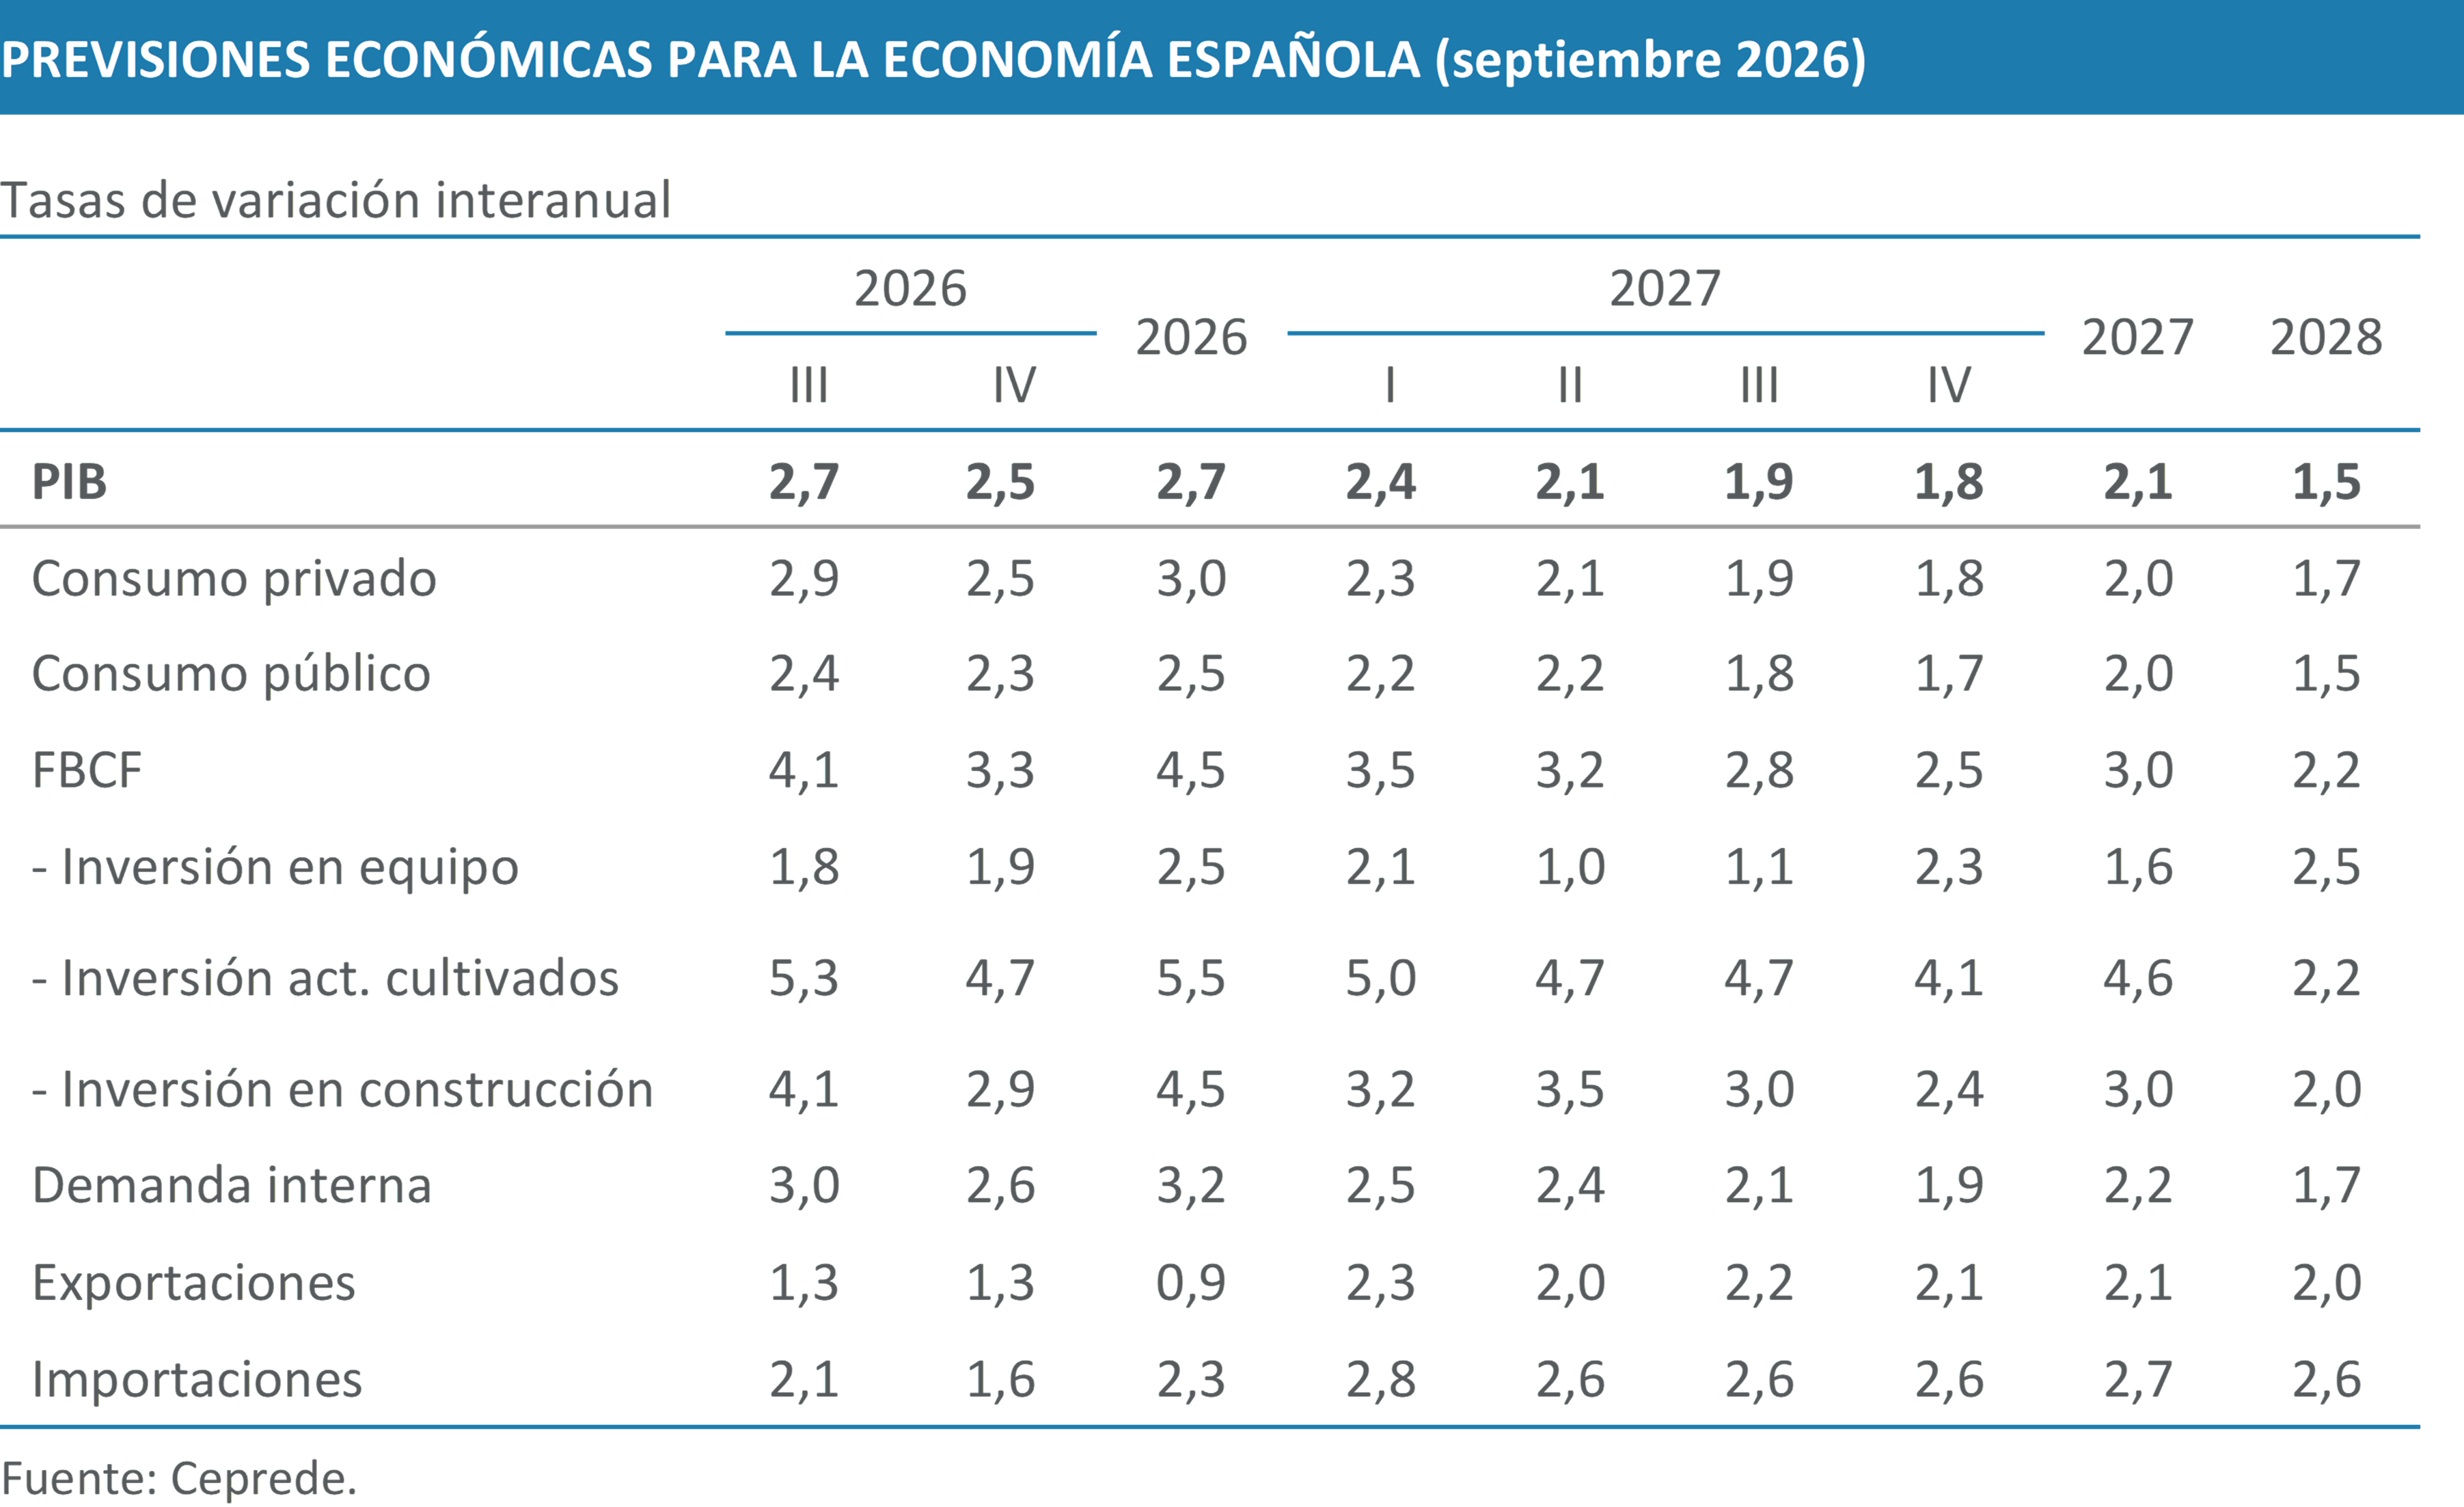
En cuanto a la economía española, esta continuará anotando tasas de crecimiento marcadamente superiores a las de las principales economías europeas, sostenidas por la demanda interna. Ceprede estima que el consumo de los hogares aumente un 2,8% en 2026, a pesar del alza de la inflación, y la inversión un 4,2%, lo que hará que el crecimiento se sitúe en un 2,5%, aún con un sector exterior claramente desfavorable. Para 2027 se apunta ya a la moderación de todos los componentes que se traducirá en un crecimiento más cercano al 2%, con la inflación aún elevada, rondando el 3,5%.
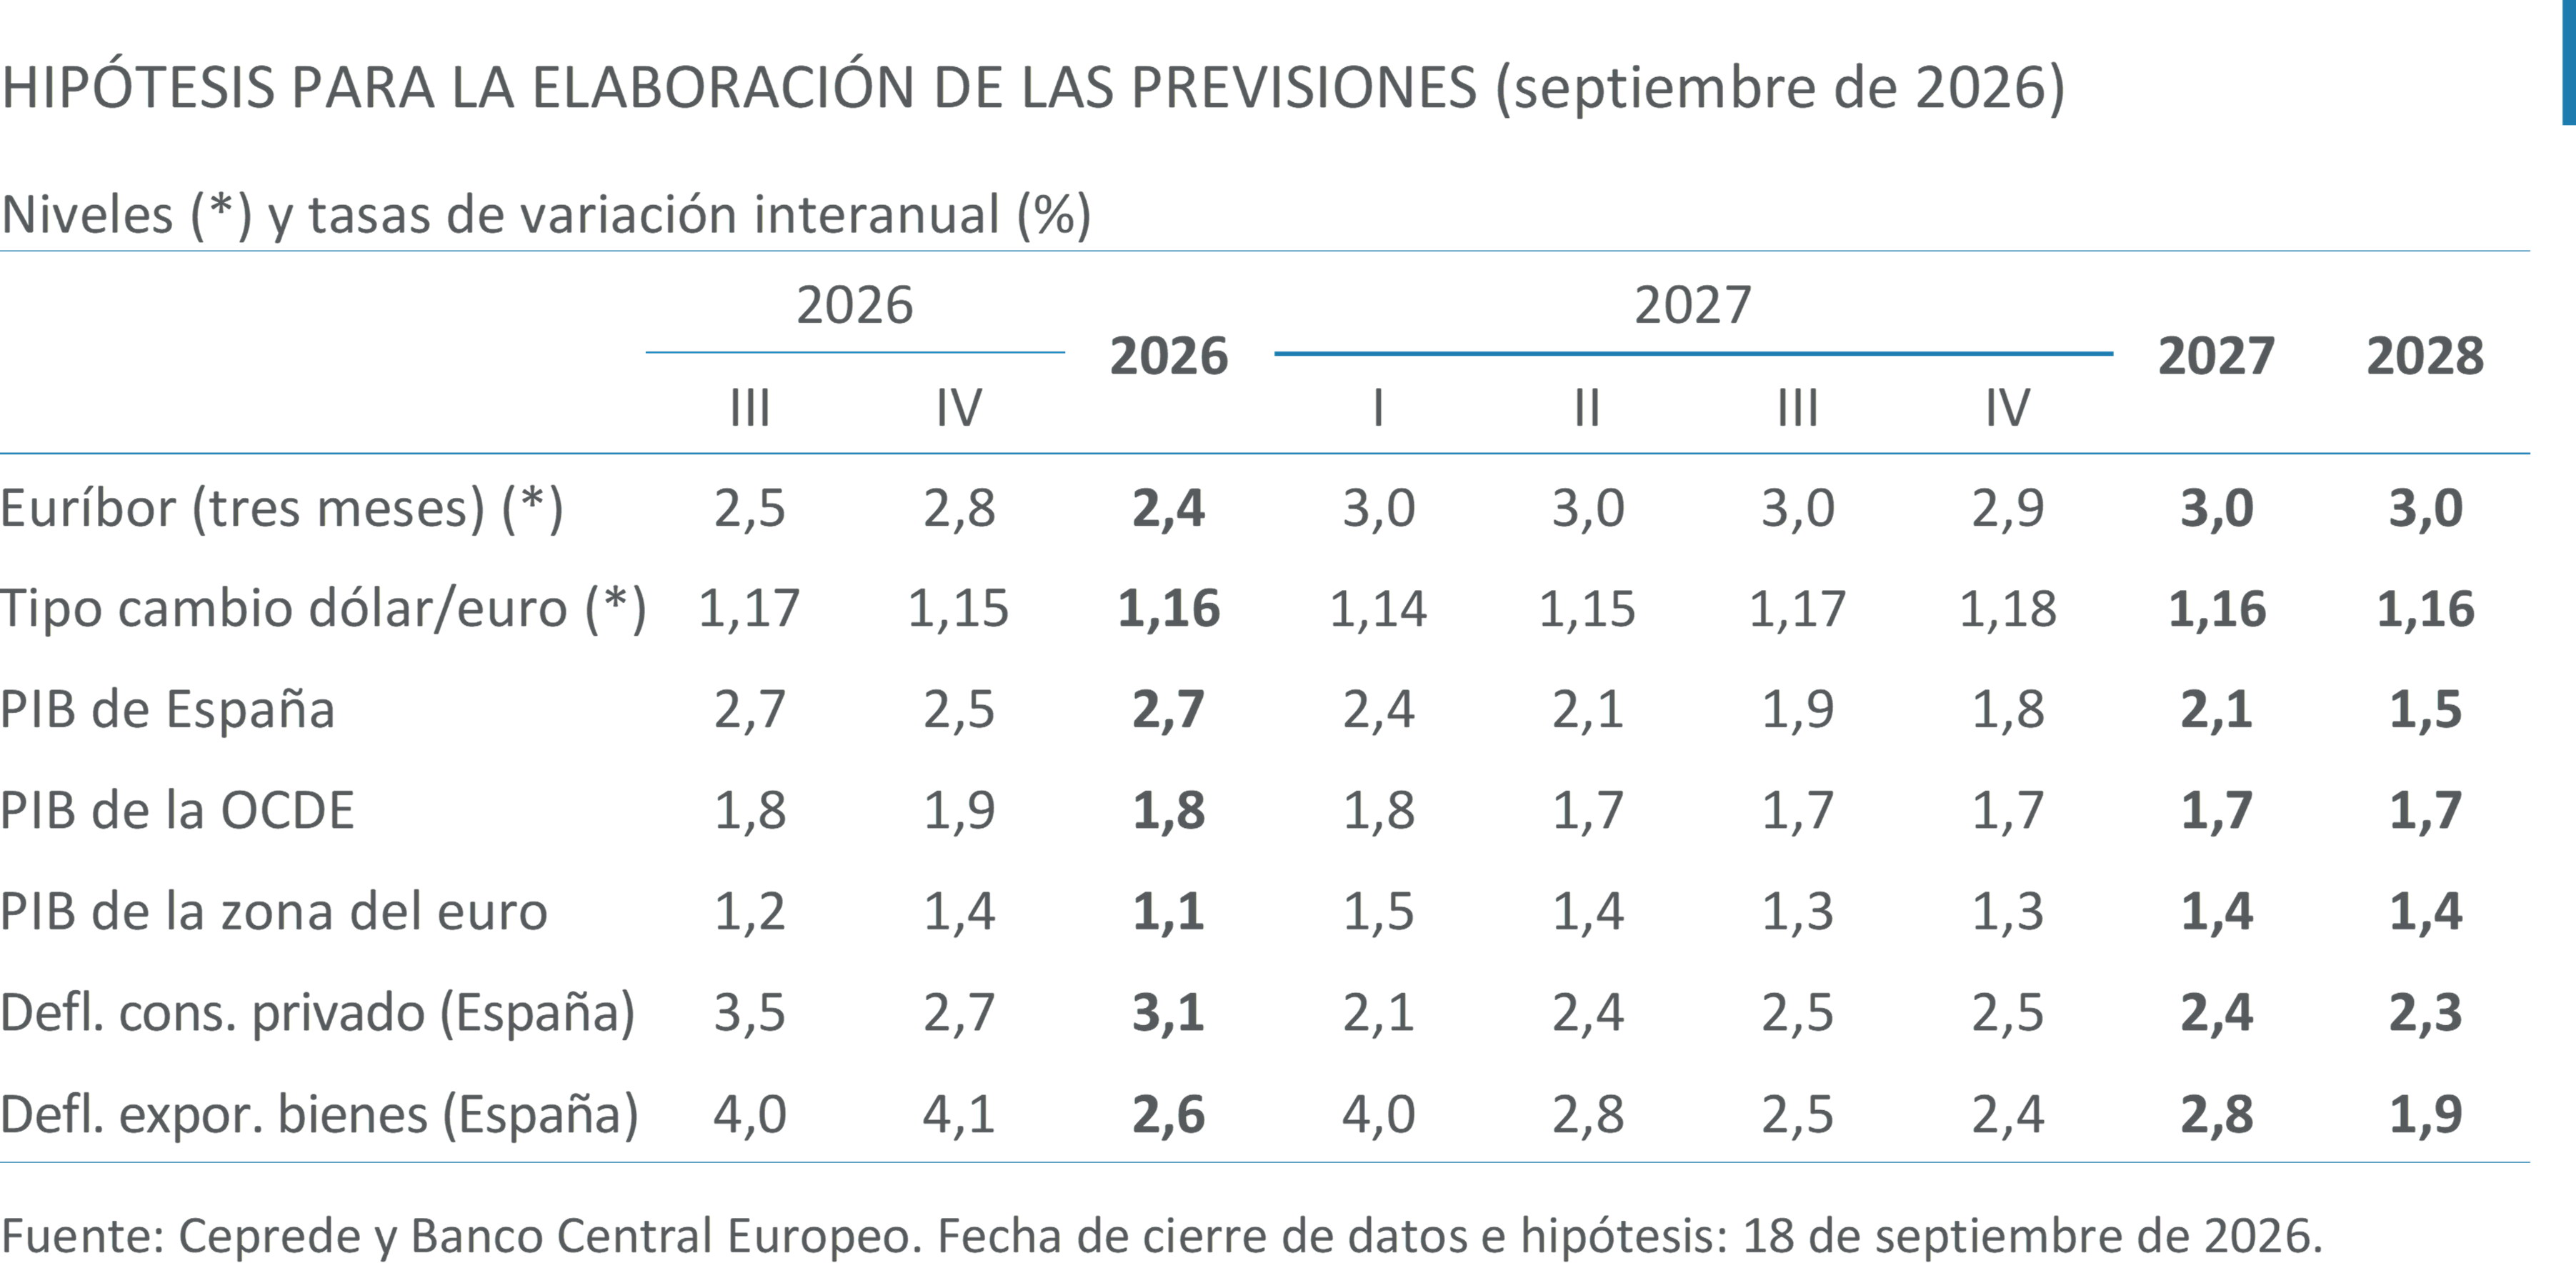
La revisión del cuadro macroeconómico para la economía vasca se apoya en una actualización de los principales supuestos, entre ellos un euríbor en el entorno del 2,8% a finales de año y del 3,0% a lo largo de 2027 y 2028, en línea con nuevas subidas de los tipos de interés por parte del BCE. En este sentido, las hipótesis relativas al comportamiento de los precios de la economía española también se han revisado ligeramente al alza respecto al trimestre pasado, reflejando una mayor probabilidad de enquistamiento de la guerra en Oriente Próximo y, con ello, de una inflación más persistente.
A pesar de todo ello, al igual que la economía vasca, las economías representativas de los mercados de exportación de las empresas vascas han resistido mejor de lo previsto el impacto inicial del incremento de los precios y su crecimiento ha superado las expectativas. Así, la previsión de crecimiento de la economía española se ha revisado al alza en tres décimas, hasta el 2,7%, en 2026, y en una décima para 2027, hasta el 2,1%. En una magnitud similar, también han mejorado las perspectivas de las economías europeas y de la OCDE. Asimismo, se contempla un tipo de cambio del euro-dólar fluctuando alrededor del 1,16 durante los años de previsión.
Tal y como se viene analizando a lo largo del informe, la evolución coyuntural de la economía vasca ha resultado sorprendentemente positiva atendiendo a las dificultades del contexto actual. Además, las estimaciones de modelos basados en los indicadores disponibles apuntan a que el crecimiento de la economía vasca se mantendrá por encima del 2% en el tercer trimestre. Esta dinámica, junto a las hipótesis adoptadas, ha conducido a una revisión de tres décimas de las previsiones de crecimiento de la economía vasca para el conjunto de 2026, hasta el 2,2%, y de dos décimas en 2027, hasta el 1,9%. La viabilidad de estas nuevas previsiones económicas ha sido avalada por la Autoridad Independiente de Responsabilidad Fiscal (AIReF) en cumplimiento de la Ley Orgánica 6/2013, de 14 de noviembre.
En el año en curso seguirá siendo predominante la contribución de la demanda interna, en la que las revisiones del consumo privado y de la formación bruta de capital son muy leves y el grueso de la revisión reside en el crecimiento del consumo público. El crecimiento de los componentes de la demanda interna perderá intensidad a medida que avancen los trimestres, lo que dará lugar a una expansión más contenida en 2027 y 2028. No obstante, la mejora prevista del entorno exterior favorecerá una recuperación gradual del sector industrial.
El gasto en consumo final se incrementará un 2,9% en 2026 gracias al importante incremento del consumo público (3,4%) y del consumo privado (2,7%). Aunque las medidas fiscales aprobadas lograron moderar la inflación hasta el 3,2% en el segundo trimestre, la posterior retirada de las rebajas del IVA, que constituían las medidas de mayor cuantía, contribuyó a un nuevo repunte de los precios. El crecimiento del IPC alcanzó el 4,5% en agosto, aunque la inflación subyacente se mantuvo más contenida. Los datos disponibles indican que los hogares vascos han mantenido una tasa de ahorro elevada en los últimos años, lo que les permite absorber parte del impacto del incremento de los precios. A ello hay que añadir que durante el último año se ha producido cierta recuperación de los salarios reales y que se espera que el ritmo de creación de empleo se mantenga estable. En 2027 y 2028, la persistencia de unos tipos de interés más elevados y un mercado laboral menos dinámico contendrán el crecimiento del consumo.
Tras crecer un 3,9% en el segundo trimestre, la formación bruta de capital se moderará gradualmente durante el resto del año, hasta cerrar 2026 con un aumento del 3,6% y alcanzar el 24,8% del PIB de la CAE, su nivel más elevado desde 2011. Por componentes, la inversión en bienes de equipo crecerá un 4,5%, mientras que el resto de la inversión, que incluye la construcción y los activos inmateriales, avanzará un 3,1% y concentrará la mayor parte de la desaceleración. En 2027, el crecimiento de la inversión se desacelerará hasta el 2,3%, debido a un euríbor más elevado. La publicación de la contabilidad anual de 2025 ha dado lugar a una revisión de la contabilidad trimestral. Los nuevos datos reflejan una evolución más positiva tanto de la inversión en bienes de equipo como del resto de la inversión y han permitido elevar en tres décimas las previsiones.
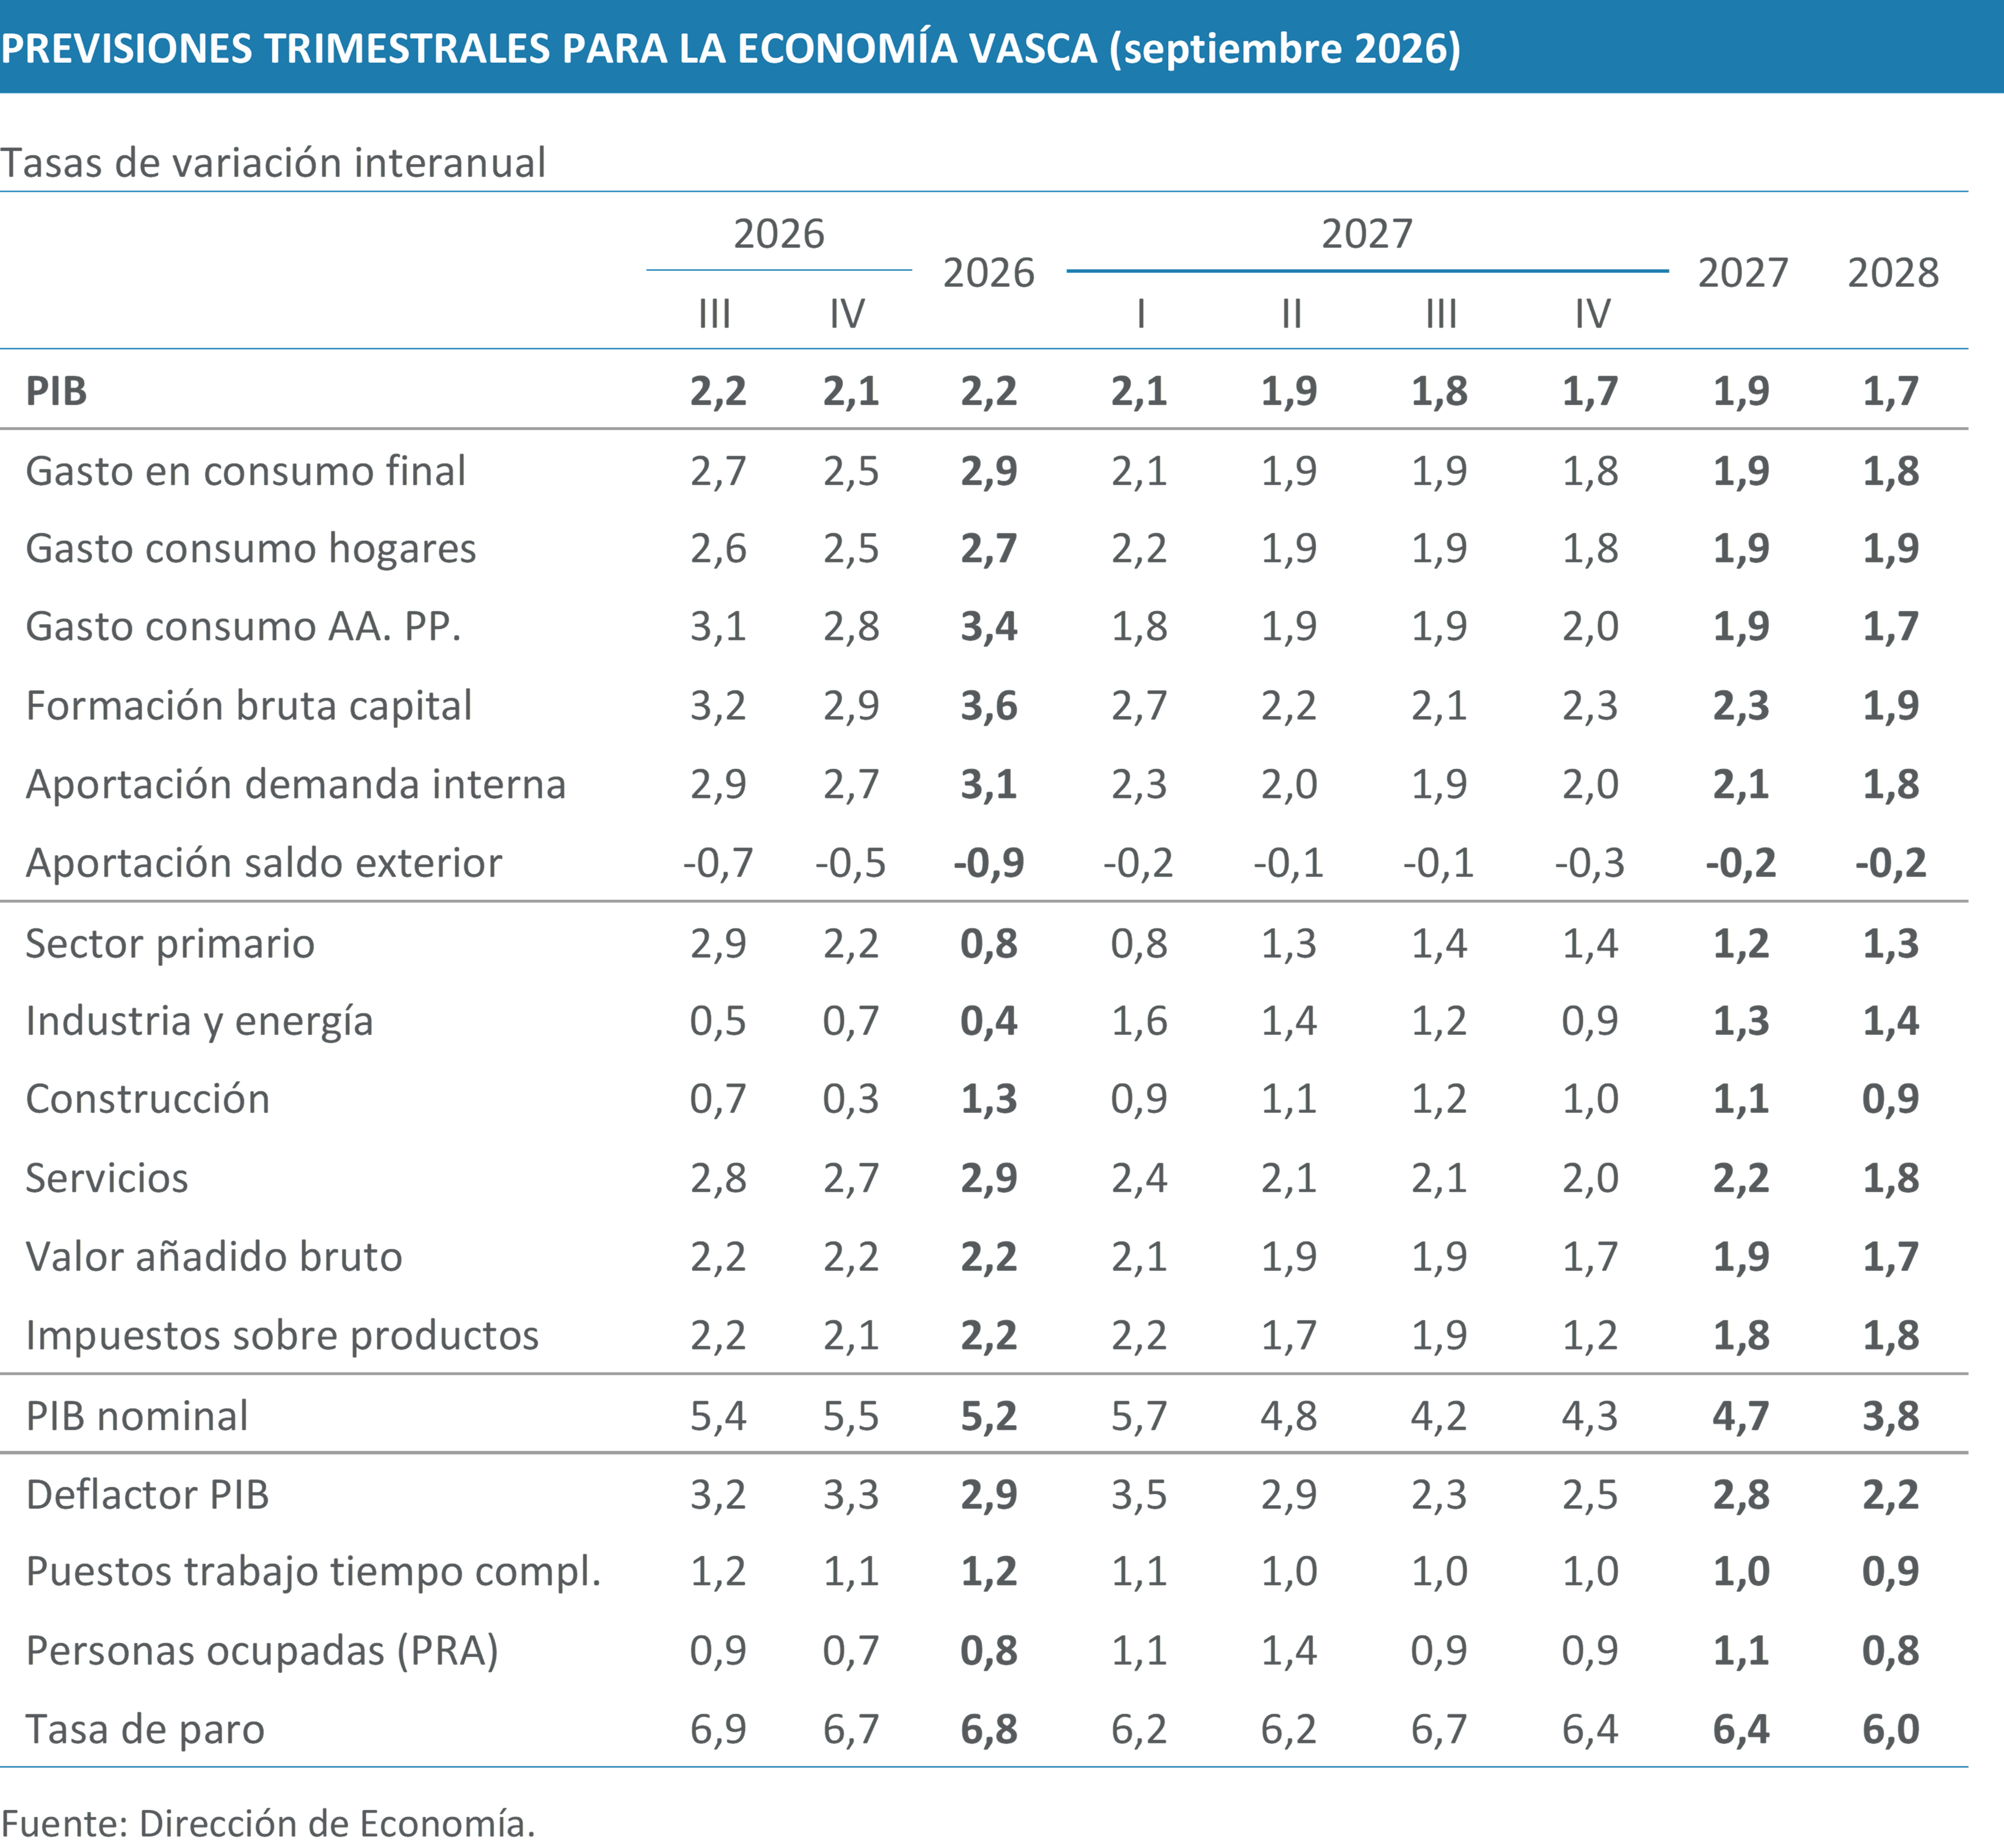
De esta forma, la demanda interna aportará 3,1 puntos porcentuales al crecimiento en 2026 y 2,1 puntos en 2027, mientras que el papel de la demanda externa se mantendrá con signo negativo debido al limitado aumento de las exportaciones en 2026. En 2027, el crecimiento de las exportaciones se aproximará al 2,5%, lo que reducirá el impacto de la demanda externa hasta solo dos décimas. El mayor desafío para ello se encuentra en el incremento de precios derivado del shock energético, cuyo impacto puede variar según la estructura de cada economía. Hasta el momento, según la contabilidad trimestral, el deflactor de las exportaciones ya ha aumentado un 2% en el segundo trimestre en tasa interanual, y un 4,5% respecto al primer trimestre, y la previsión es que continúe creciendo a un ritmo elevado hasta mediados de 2027.
El sector industrial compensó en el segundo trimestre el retroceso del primero. No obstante, el crecimiento de su valor añadido será limitado en 2026, con una tasa del 0,4%, aunque ganará impulso a medida que avance el año. En 2027 se acelerará hasta el 1,3% y superará los registros de los dos años anteriores, si bien la debilidad de los mercados europeos seguirá condicionando su evolución. En el mismo sentido que en el caso del comercio exterior, debido al shock energético, el deflactor del valor añadido ascendió un 4,2% en el segundo trimestre y se prevé que en los próximos trimestres siga creciendo a un ritmo ligeramente superior. Por el momento, el IPRI de agosto alcanza ya un crecimiento interanual del 6,2%, aunque con un impacto más limitado en los bienes de consumo y de equipo.
Frente a la evolución más modesta prevista para otros sectores, la expansión de los servicios continuará siendo intensa en 2026 (2,9%) favorecida por el dinamismo del mercado de trabajo y de la demanda de actividades profesionales, aunque se moderará hasta el 2,2% en 2027. Por su parte, la construcción moderará el elevado ritmo de crecimiento registrado el año pasado, del 3,7%, hasta el 1,3% en 2026 y el 1,1% en 2027. Esta desaceleración responde a las limitaciones habituales de la producción, entre ellas la escasez de mano de obra, pese a los fuertes incrementos salariales del sector. A este factor se suma la perspectiva de unos tipos de interés elevados durante más tiempo, que frenará la demanda.
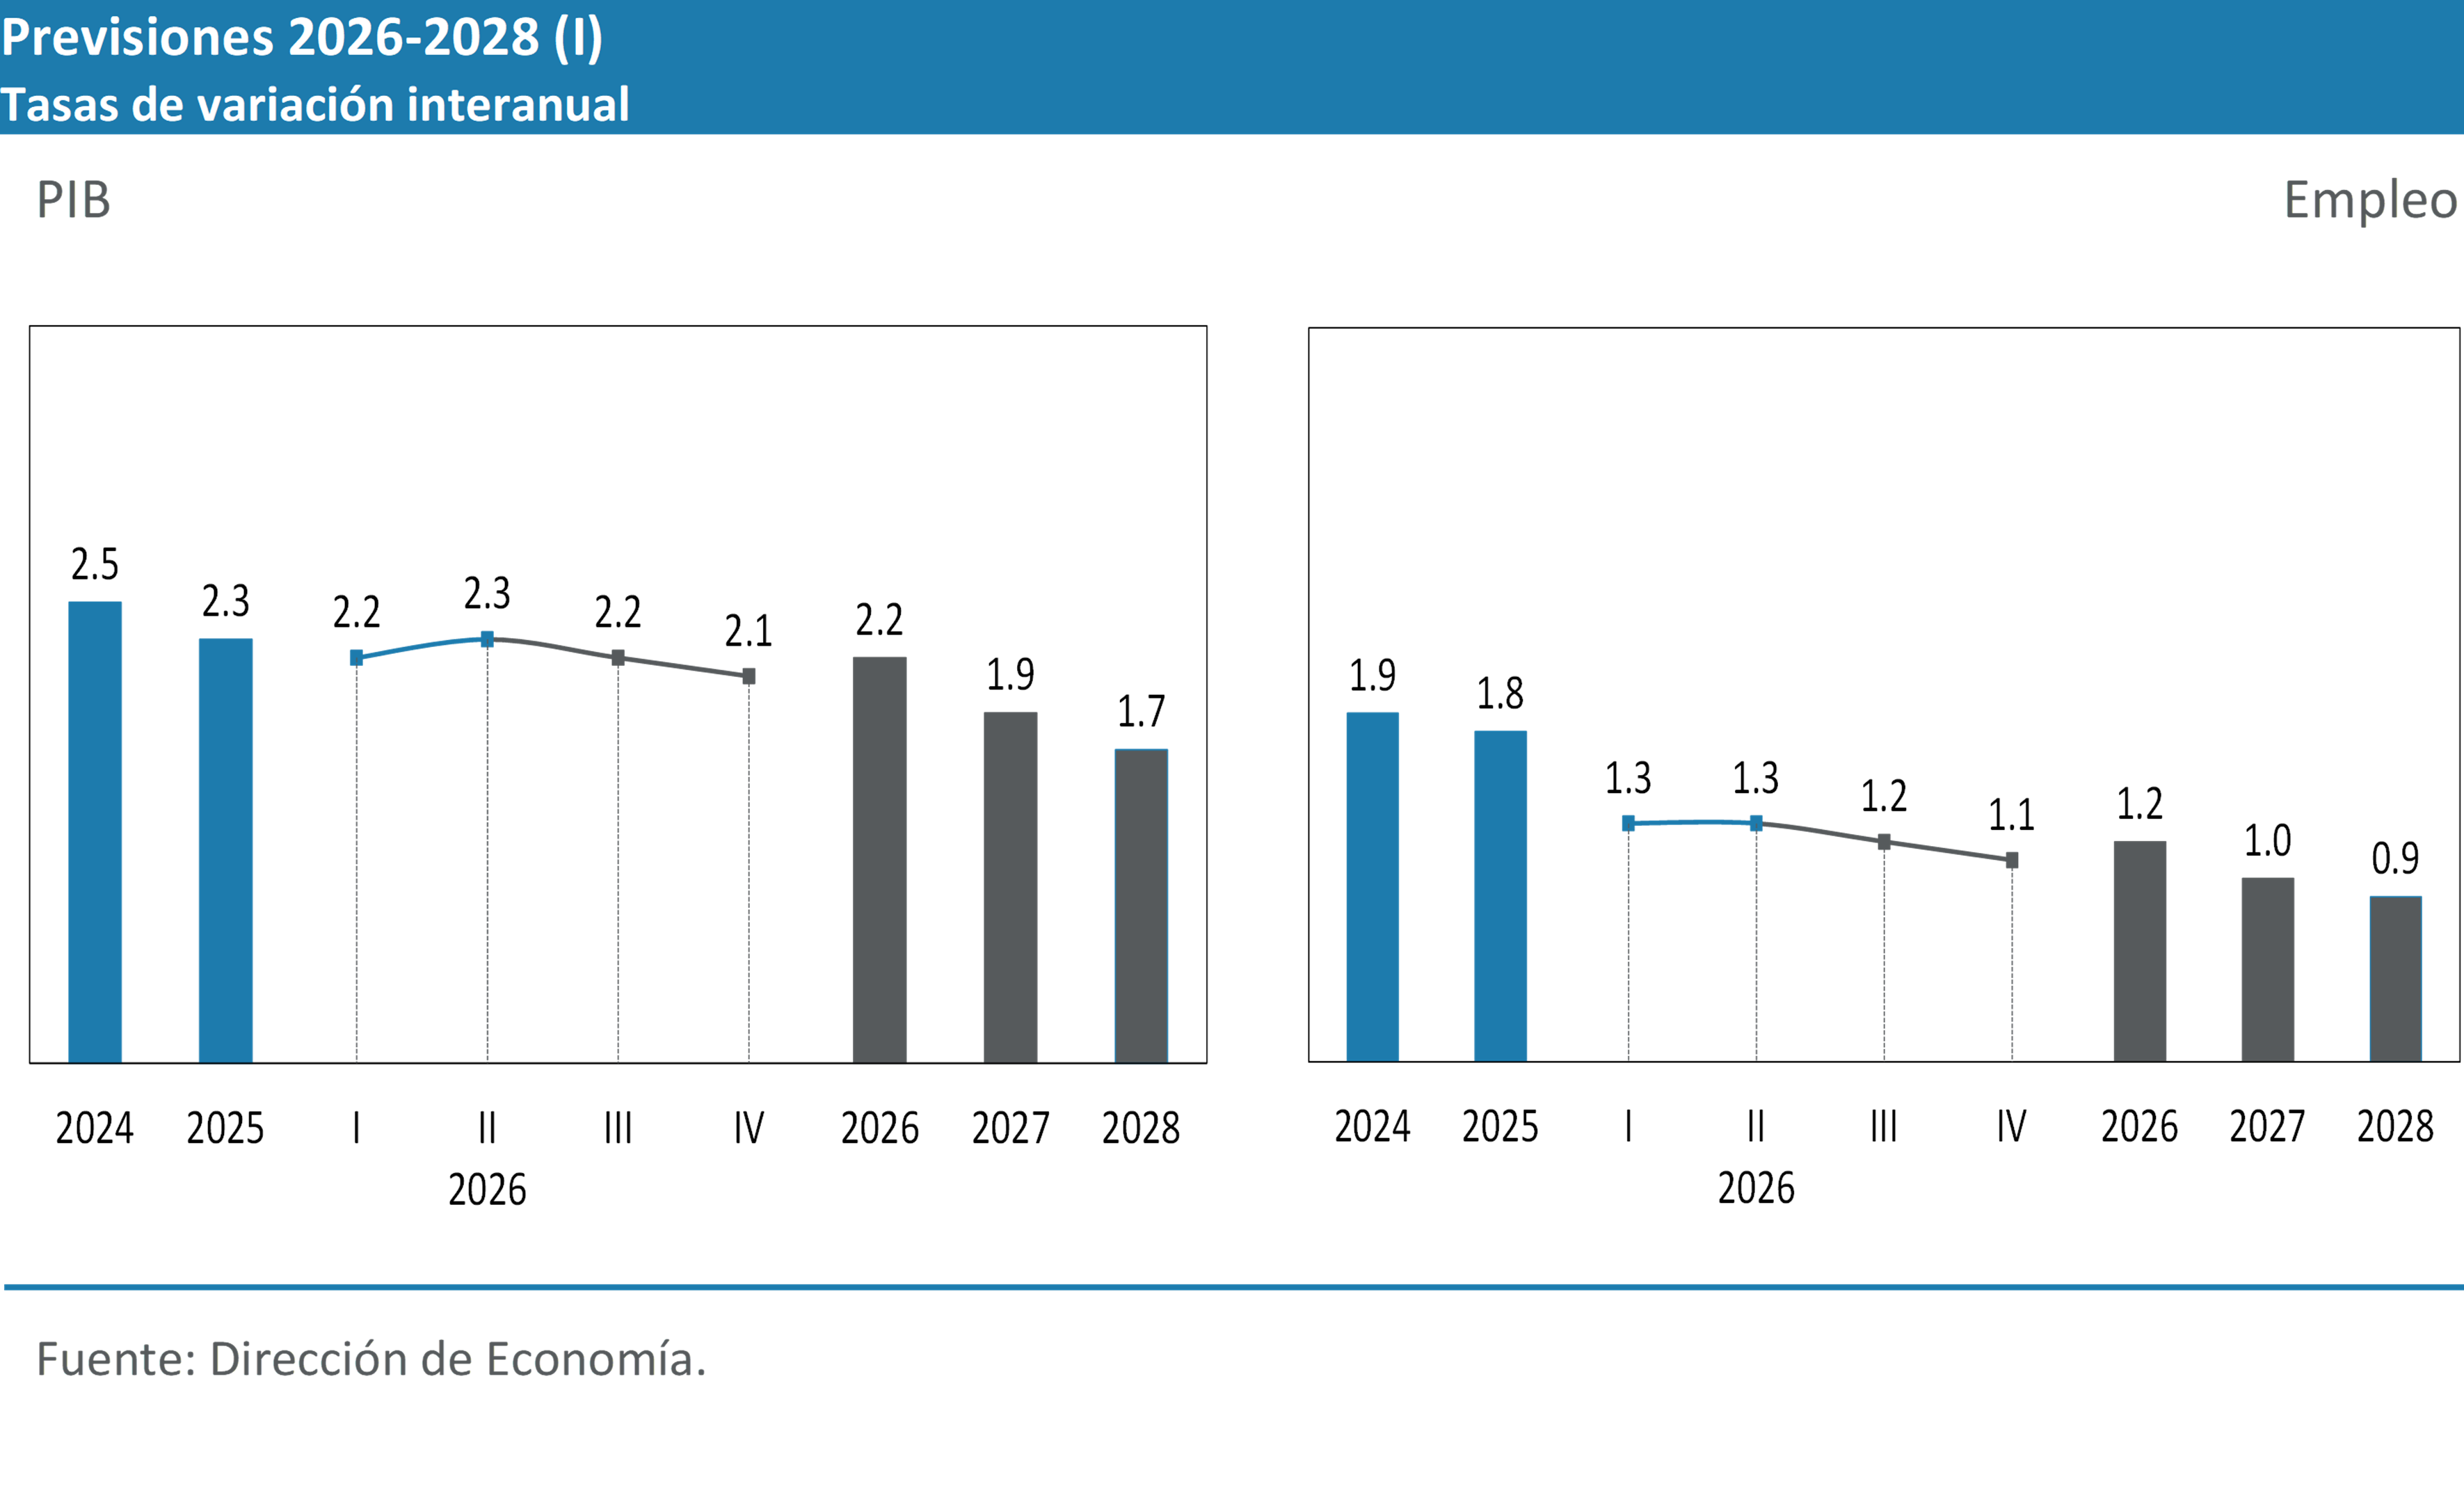
El crecimiento del PIB nominal alcanzará el 5,2% en 2026, el 4,7% en 2027 y el 3,8% en 2028. Esta evolución refleja la revisión al alza tanto del PIB real como de su deflactor, que aumentará un 2,9% en 2026 y un 2,8% en 2027. De esta manera, el PIB nominal de la CAE ascenderá hasta los 108.943 millones de euros en 2026 y 114.111 millones de euros en 2027.
En cuanto al empleo, se prevé que este aumente un 1,2% en 2026, un 1,0% en 2027 y un 0,9% en 2028, lo que supondrá la creación de aproximadamente 12.000, 10.000 y 9.000 puestos de trabajo equivalentes a tiempo completo en cada uno de los años. Este crecimiento del empleo se producirá en un contexto de aumento de la población activa, favorecido principalmente por la incorporación de población de origen extranjero, en línea con la evolución observada durante los últimos años. De hecho, las últimas proyecciones demográficas de Eustat apuntan a un aumento de la población potencialmente activa de la CAE de unas 4.000 personas en 2027 y 3.000 en 2028.
En línea con ello, el fuerte incremento de la tasa de actividad de la población extranjera observado durante la primera mitad del año ha obligado a revisar al alza la previsión de la tasa de desempleo para 2026, que se situará por encima de la de 2025, aunque se espera que retome posteriormente su trayectoria descendente debido al incremento de personas ocupadas. En este contexto, se estima que en los próximos años la productividad del trabajo se incrementará a un ritmo ligeramente inferior al 1% anual, lo que supondrá una mejora respecto a los dos últimos años tras la revisión estadística.
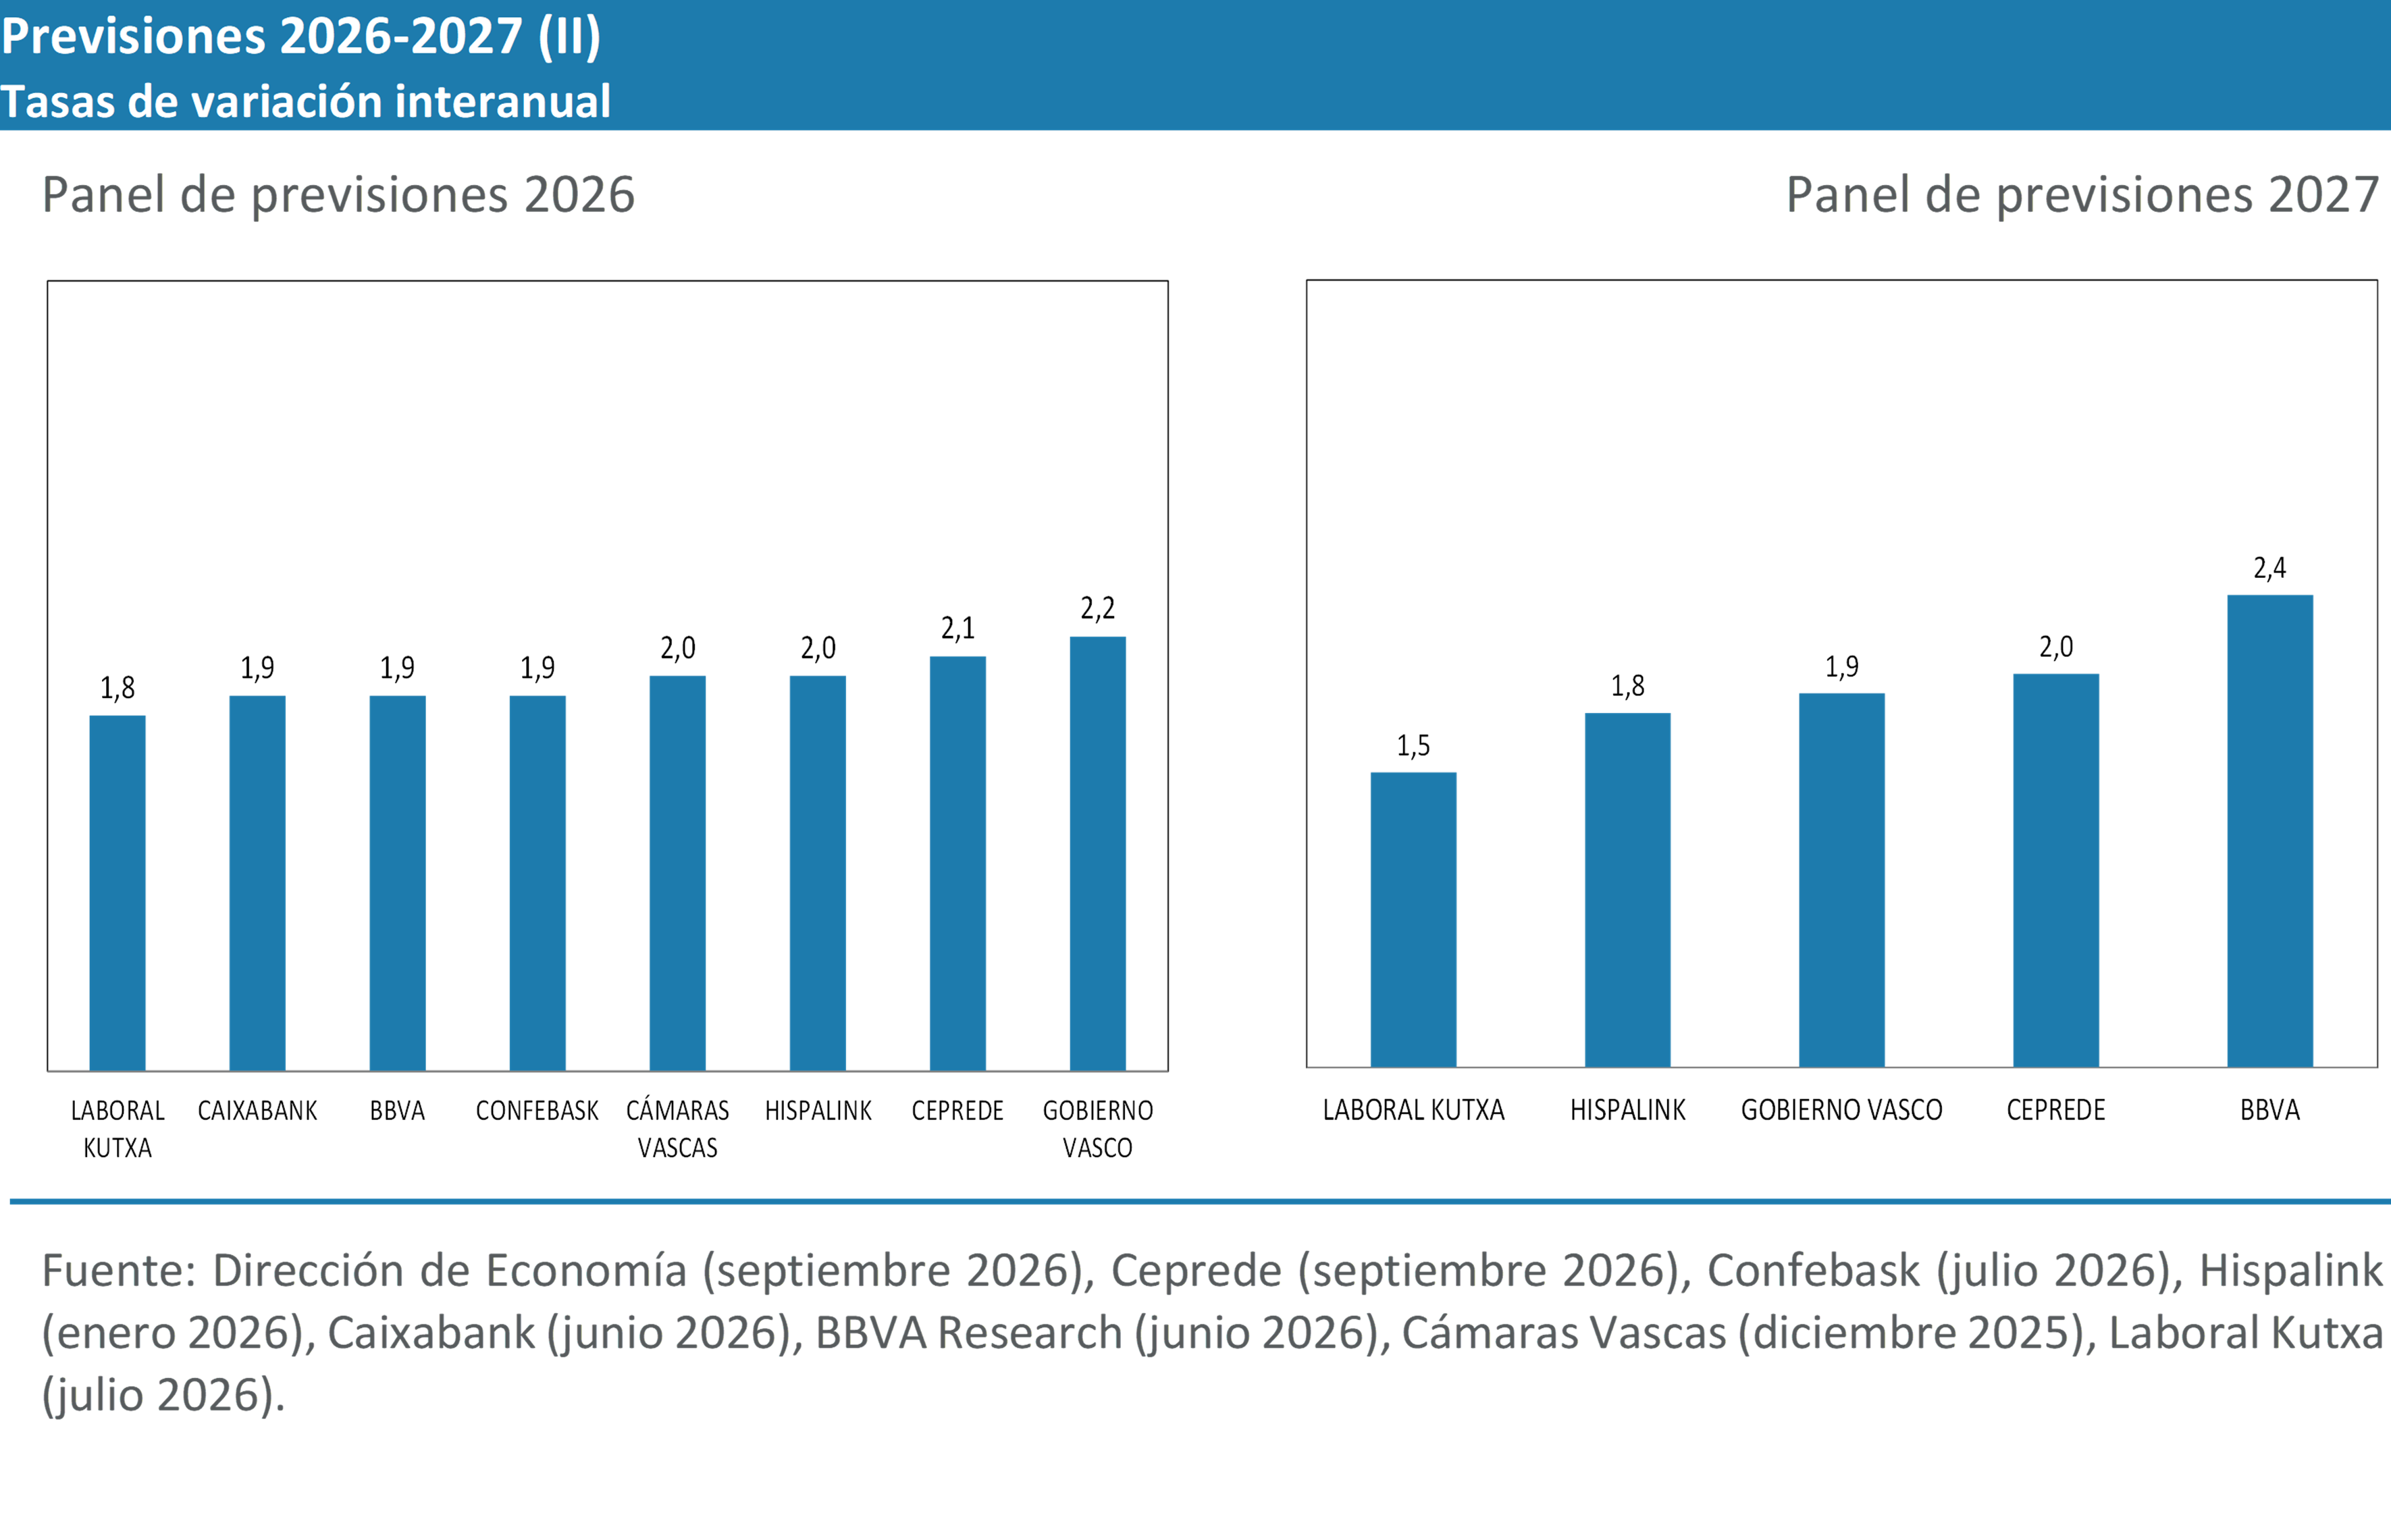
Por último, en los últimos tres meses solo se han incorporado dos actualizaciones al panel de previsiones. Sin embargo, el crecimiento registrado en el segundo trimestre, superior al esperado, y los datos más recientes del panel apuntan a próximas revisiones al alza de las estimaciones para 2026. Concretamente, en el mes de julio, Laboral Kutxa mantuvo su previsión de crecimiento para 2026 en 1,8% y estimó en 1,5% la de 2027, en sintonía con el perfil descendente de la mayor parte de las instituciones. Por su parte, las previsiones de Ceprede se han elevado y se sitúan ya en 2,1% para 2026 y en 2% para 2027. De esta forma, el conjunto de previsiones para 2026 se mantiene en el entorno del 2%, siendo ahora la más elevada la propia previsión de la Dirección de Economía, mientras que para 2027 el rango de previsiones se amplía hasta casi un punto con el nuevo mínimo que marca el dato de Laboral Kutxa.
- 2026 - Trimestre 2 (PDF, 1MB)
- 2026 - Trimestre 1 (PDF, 1MB)
- 2025 - Trimestre 4 (PDF, 1MB)
- 2025 - Trimestre 3 (PDF, 1MB)
- 2025 - Trimestre 2 (PDF, 1MB)
- 2025 - Trimestre 1 (PDF, 1MB)
- 2024 - Trimestre 4 (PDF, 1MB)
- 2024 - Trimestre 3 (PDF, 1MB)
- 2024 - Trimestre 2 (PDF, 1MB)
- 2024 - Trimestre 1 (PDF, 1MB)
- 2023 - Trimestre 4 (PDF, 1MB)
- 2023 - Trimestre 3 (PDF, 1MB)
- 2023 - Trimestre 2 (PDF, 1MB)
- 2023 - Trimestre 1 (PDF, 1MB)
- 2022 - Trimestre 4 (PDF, 1MB)
- 2022 - Trimestre 3 (PDF, 1MB)
- 2022 - Trimestre 2 (PDF, 1MB)
- 2022 - Trimestre 1 (PDF, 1MB)
La reciente escalada de tensión en Oriente Próximo ha provocado un alza inmediata del precio del petróleo y del gas natural, en la medida en que el conflicto afecta a una región de enorme relevancia en la exportación de productos energéticos, con especial atención al estrecho de Ormuz.
Antes de analizar las vías de impacto de este shock energético en la economía vasca, resulta conveniente poner en perspectiva algunos hechos relativos a crisis energéticas pasadas. Durante la década de los setenta, marcada por la guerra del Yom Kippur (1973) y la revolución iraní (1979), el precio del barril se multiplicó por tres, alcanzando en términos de poder adquisitivo actual unos 170 dólares, todavía por encima de los de 100 dólares por barril observados en estas primeras semanas de conflicto.
En esta misma línea, en la crisis energética más reciente el precio del gas natural ya se había multiplicado por cinco incluso antes de la invasión de Ucrania por parte de Rusia. Hasta el momento, el incremento acumulado de los precios del gas ronda el 100%. Además, existían previamente fuertes presiones inflacionarias, la inflación en enero de 2022 era ya del 6%, los tipos de interés eran del 0% y existían problemas en las cadenas de suministro globales tras la reapertura de las economías tras la pandemia.
Otra cuestión relevante es que las economías desarrolladas dependen cada vez menos, en términos relativos, de los combustibles fósiles, tanto para el consumo como para el proceso productivo. No obstante, el avance de la electrificación sin sustitutos renovables también puede implicar una mayor exposición a los precios del gas natural.
Algunos estudios sugieren que, además de este último factor, determinadas mejoras institucionales han reducido las consecuencias negativas de los shocks en los precios del petróleo. En primer lugar, una menor rigidez de los salarios reales contribuiría a evitar largos periodos de estanflación. En segundo lugar, la mayor credibilidad de la política monetaria, en particular, un mejor anclaje de las expectativas de inflación al objetivo del banco central habría amortiguado estos efectos.
En lo que respecta a la economía vasca, una primera aproximación al impacto inmediato del alza de los precios del petróleo y del gas consiste en analizar su relación con el grupo de productos energéticos del IPC. Como se observa en el gráfico inferior, las fuertes variaciones en el precio del barril Brent (convertido a euros) se trasladan con menor intensidad a los precios de los productos energéticos. Esto implica una elasticidad a corto plazo inferior a la unidad, que históricamente se sitúa en torno a 0,16, es decir, cada incremento del 10% en el precio del petróleo se traduce en un aumento de algo menos del 2% en el conjunto de los precios energéticos. Aunque es cierto que, tomando una muestra más restringida, en el episodio de hace unos años la elasticidad se situó en torno al 0,30 debido al crecimiento descontrolado del precio del gas natural, algo que, hasta el momento, no ha sucedido.
De esta forma, dado que el peso de estos productos en la cesta de la compra en Euskadi es de aproximadamente el 7,9%, el IPC general aumentaría en torno a 0,13 puntos porcentuales por cada incremento del 10%. A finales de marzo, fecha de cierre de este estudio, el precio del barril fluctúa entorno al 40% por encima del nivel de febrero, lo que implicaría, solo por esta vía directa, un aumento de la inflación de cinco décimas en marzo. En este sentido, las fuertes medidas adoptadas respecto a las rebajas de IVA del 21% a 10% para la electricidad, carburantes y gas, además de los impuestos sobre la producción de energía eléctrica o el impuesto especial de hidrocarburos podrían mitigar temporalmente el impacto en los precios siendo internalizando el coste por el sector público.
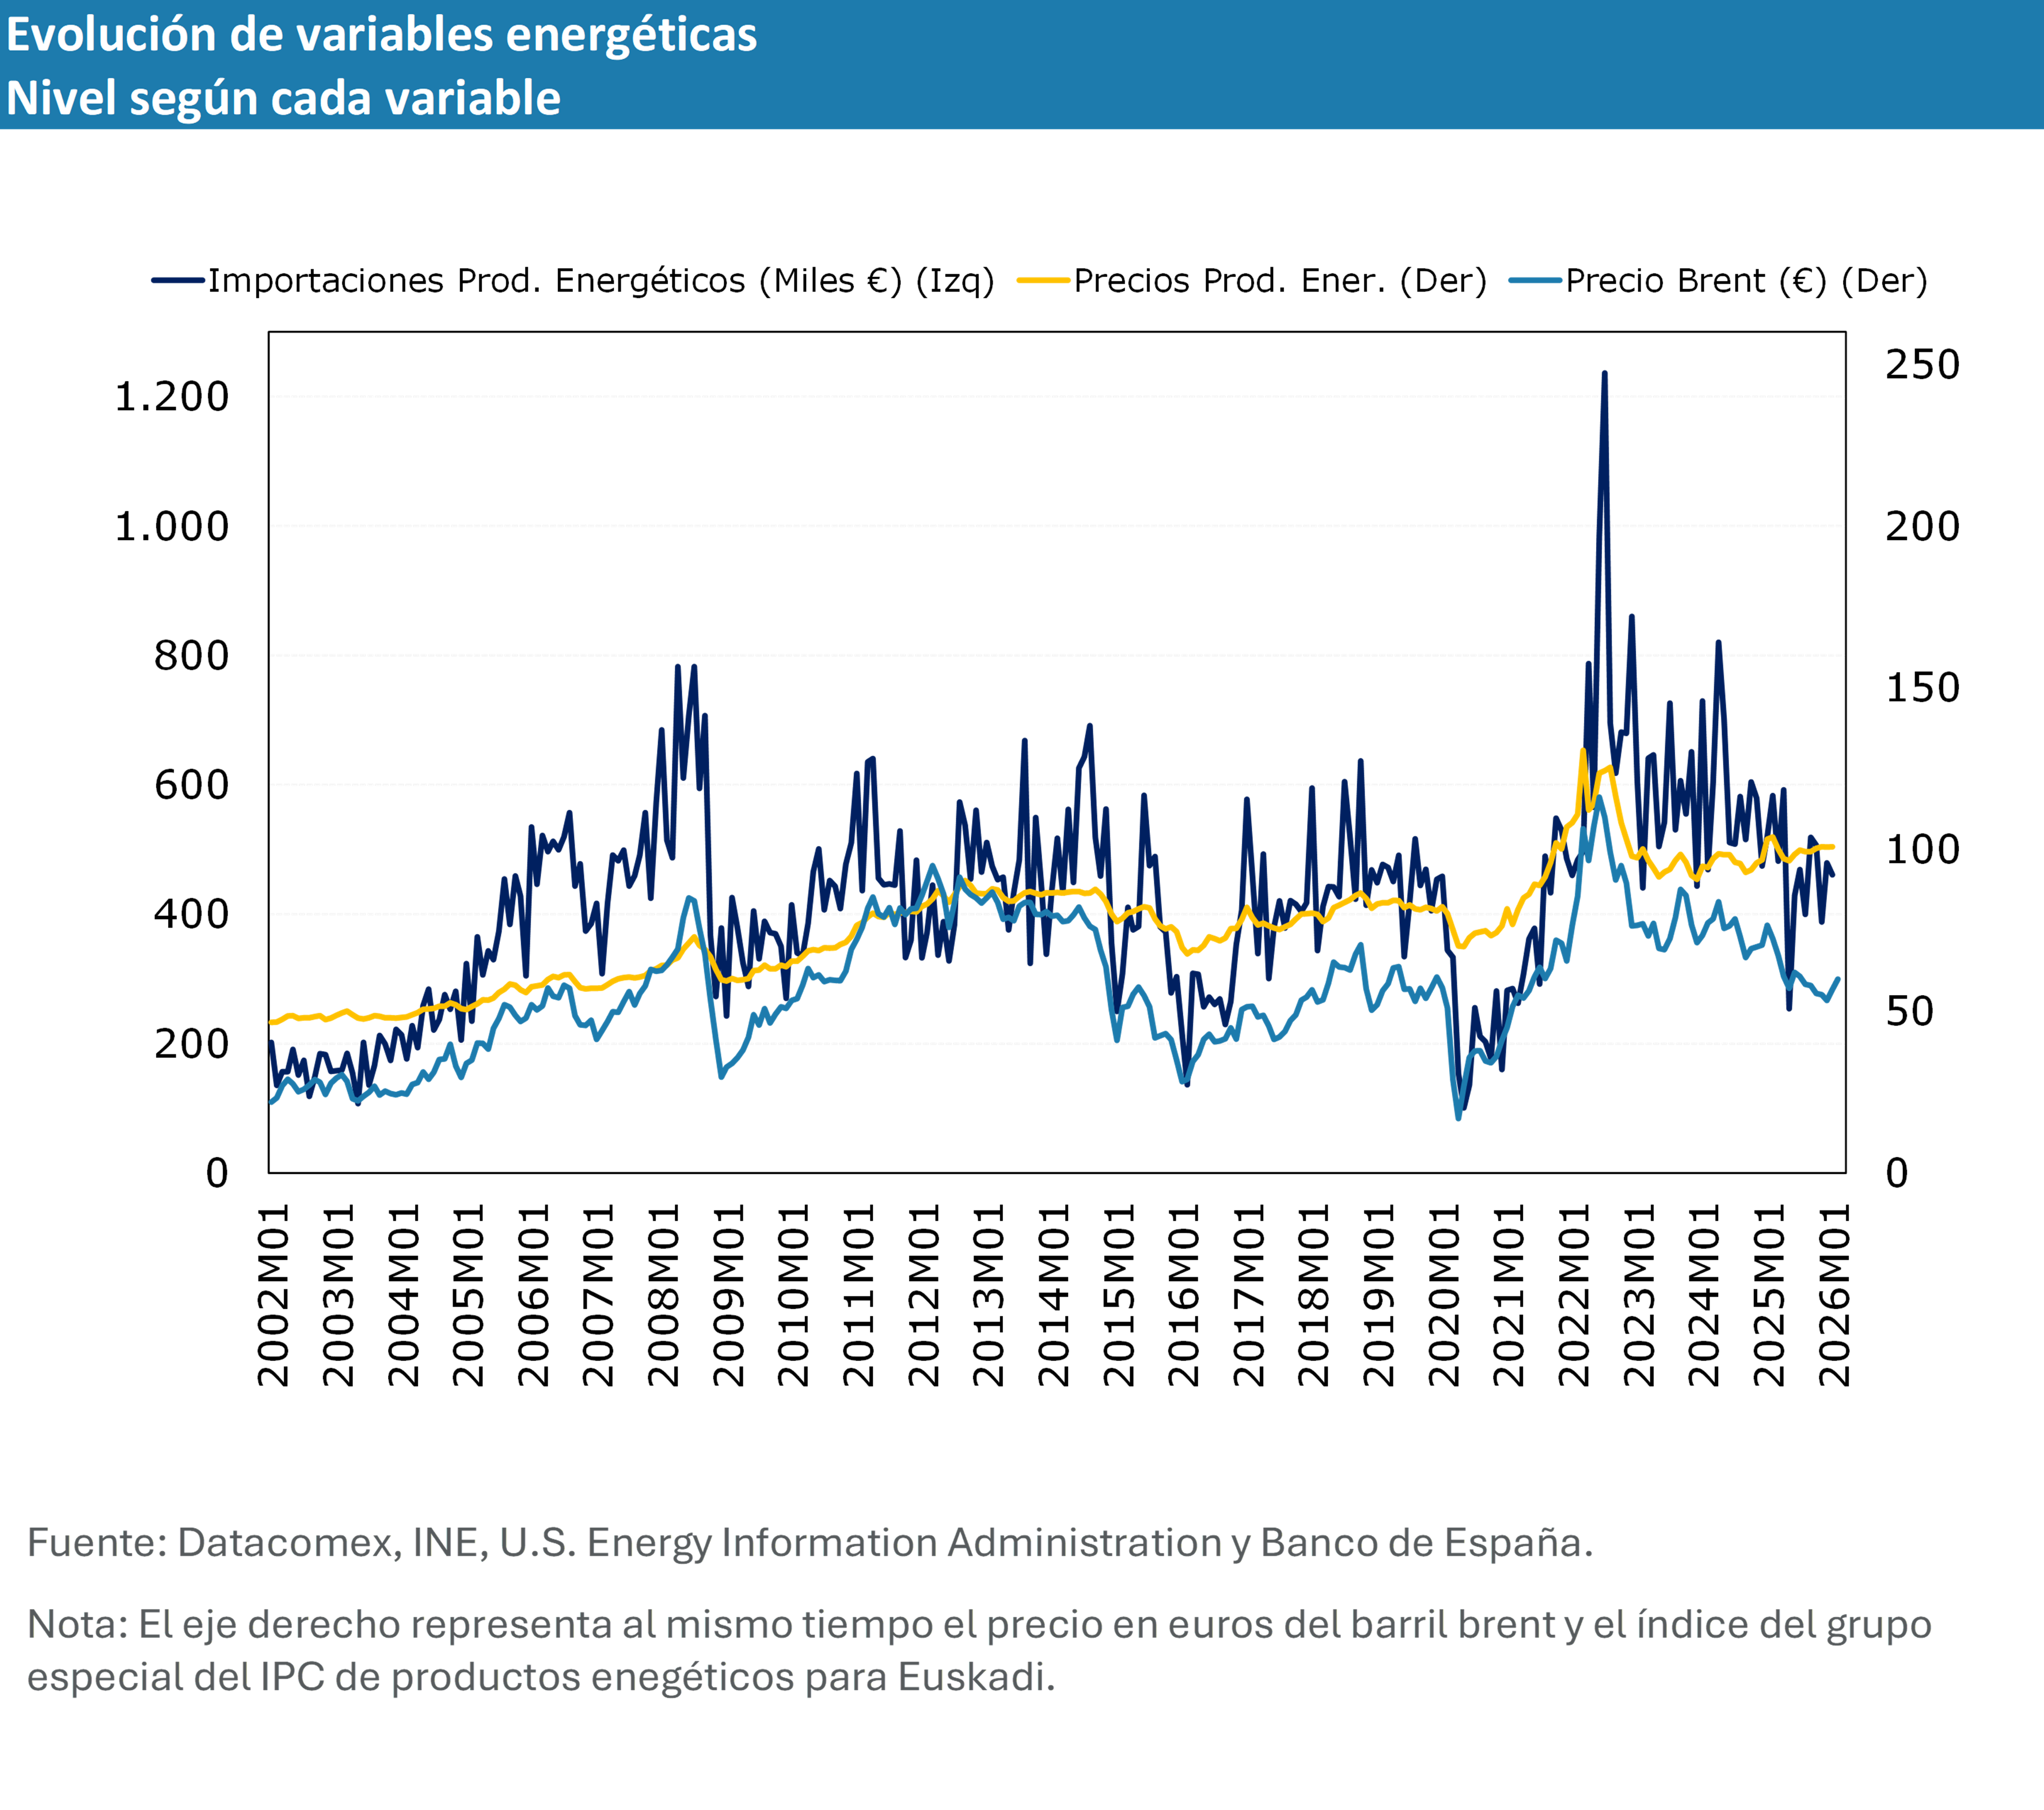
La traslación de este incremento de los precios a la actividad real a corto plazo es más incierta en su magnitud. La elasticidad de la demanda de las importaciones de crudo respecto al precio es baja a corto plazo. Tras el proceso de refino, aproximadamente dos tercios de la producción se exporta, principalmente al resto del Estado, un 23% sirve a la demanda intermedia y casi un 10% termina directamente en el consumidor final y no puede rechazarse que el impacto inmediato sea diferente para cada uno de estos grupos. Además, la extensión temporal del conflicto, en ausencia de distorsiones en los precios, podría incidir en una menor demanda o una mayor sustitución de los elementos más afectados por el incremento de los precios.
Sin embargo, este enfoque solo permite captar el impacto directo y de muy corto plazo. En primer lugar, el resto de los componentes del IPC también incorpora energía en sus procesos productivos, lo que incrementará los costes de producción y que, posteriormente, podría trasladarse al consumidor final. Este efecto no es menor y se intensificará cuanto más se prolongue el shock energético, especialmente a través del impacto del encarecimiento del gas sobre el precio de la electricidad, como se mostrará a continuación. Este canal puede ir más allá del aumento de los precios de consumo y afectar, a medio plazo, a la competitividad de la industria vasca. Sin ir más lejos, tras la pasada crisis energética el valor añadido de la industria vasca apenas se sitúa una décima por encima del nivel del cuarto trimestre de 2019, mientras que el empleo industrial todavía no se ha recuperado y permanece un 1,6% por debajo de dicho nivel.
Es posible estimar en qué medida los precios energéticos se trasladan a las distintas actividades de la economía vasca. A nivel agregado, un incremento del 10% en los precios del coque y de los productos de refino de petróleo implicaría un aumento de los costes de producción de 15 millones de euros mensuales, mientras que un aumento del 10% en los precios de la energía eléctrica supondría un incremento de 40 millones de euros cada mes de los costes de las empresas de forma directa. En los gráficos inferiores se detallan las diez ramas de actividad con mayor intensidad energética en productos refinados del petróleo y en energía eléctrica y, por tanto, más expuestas al conflicto, tanto en términos relativos (como porcentaje de su producción) como absolutos (en miles de euros, para un incremento del 10% en los precios del input) teniendo en cuenta su consumo directo como la demanda intermedia a través de la producción de otros sectores.
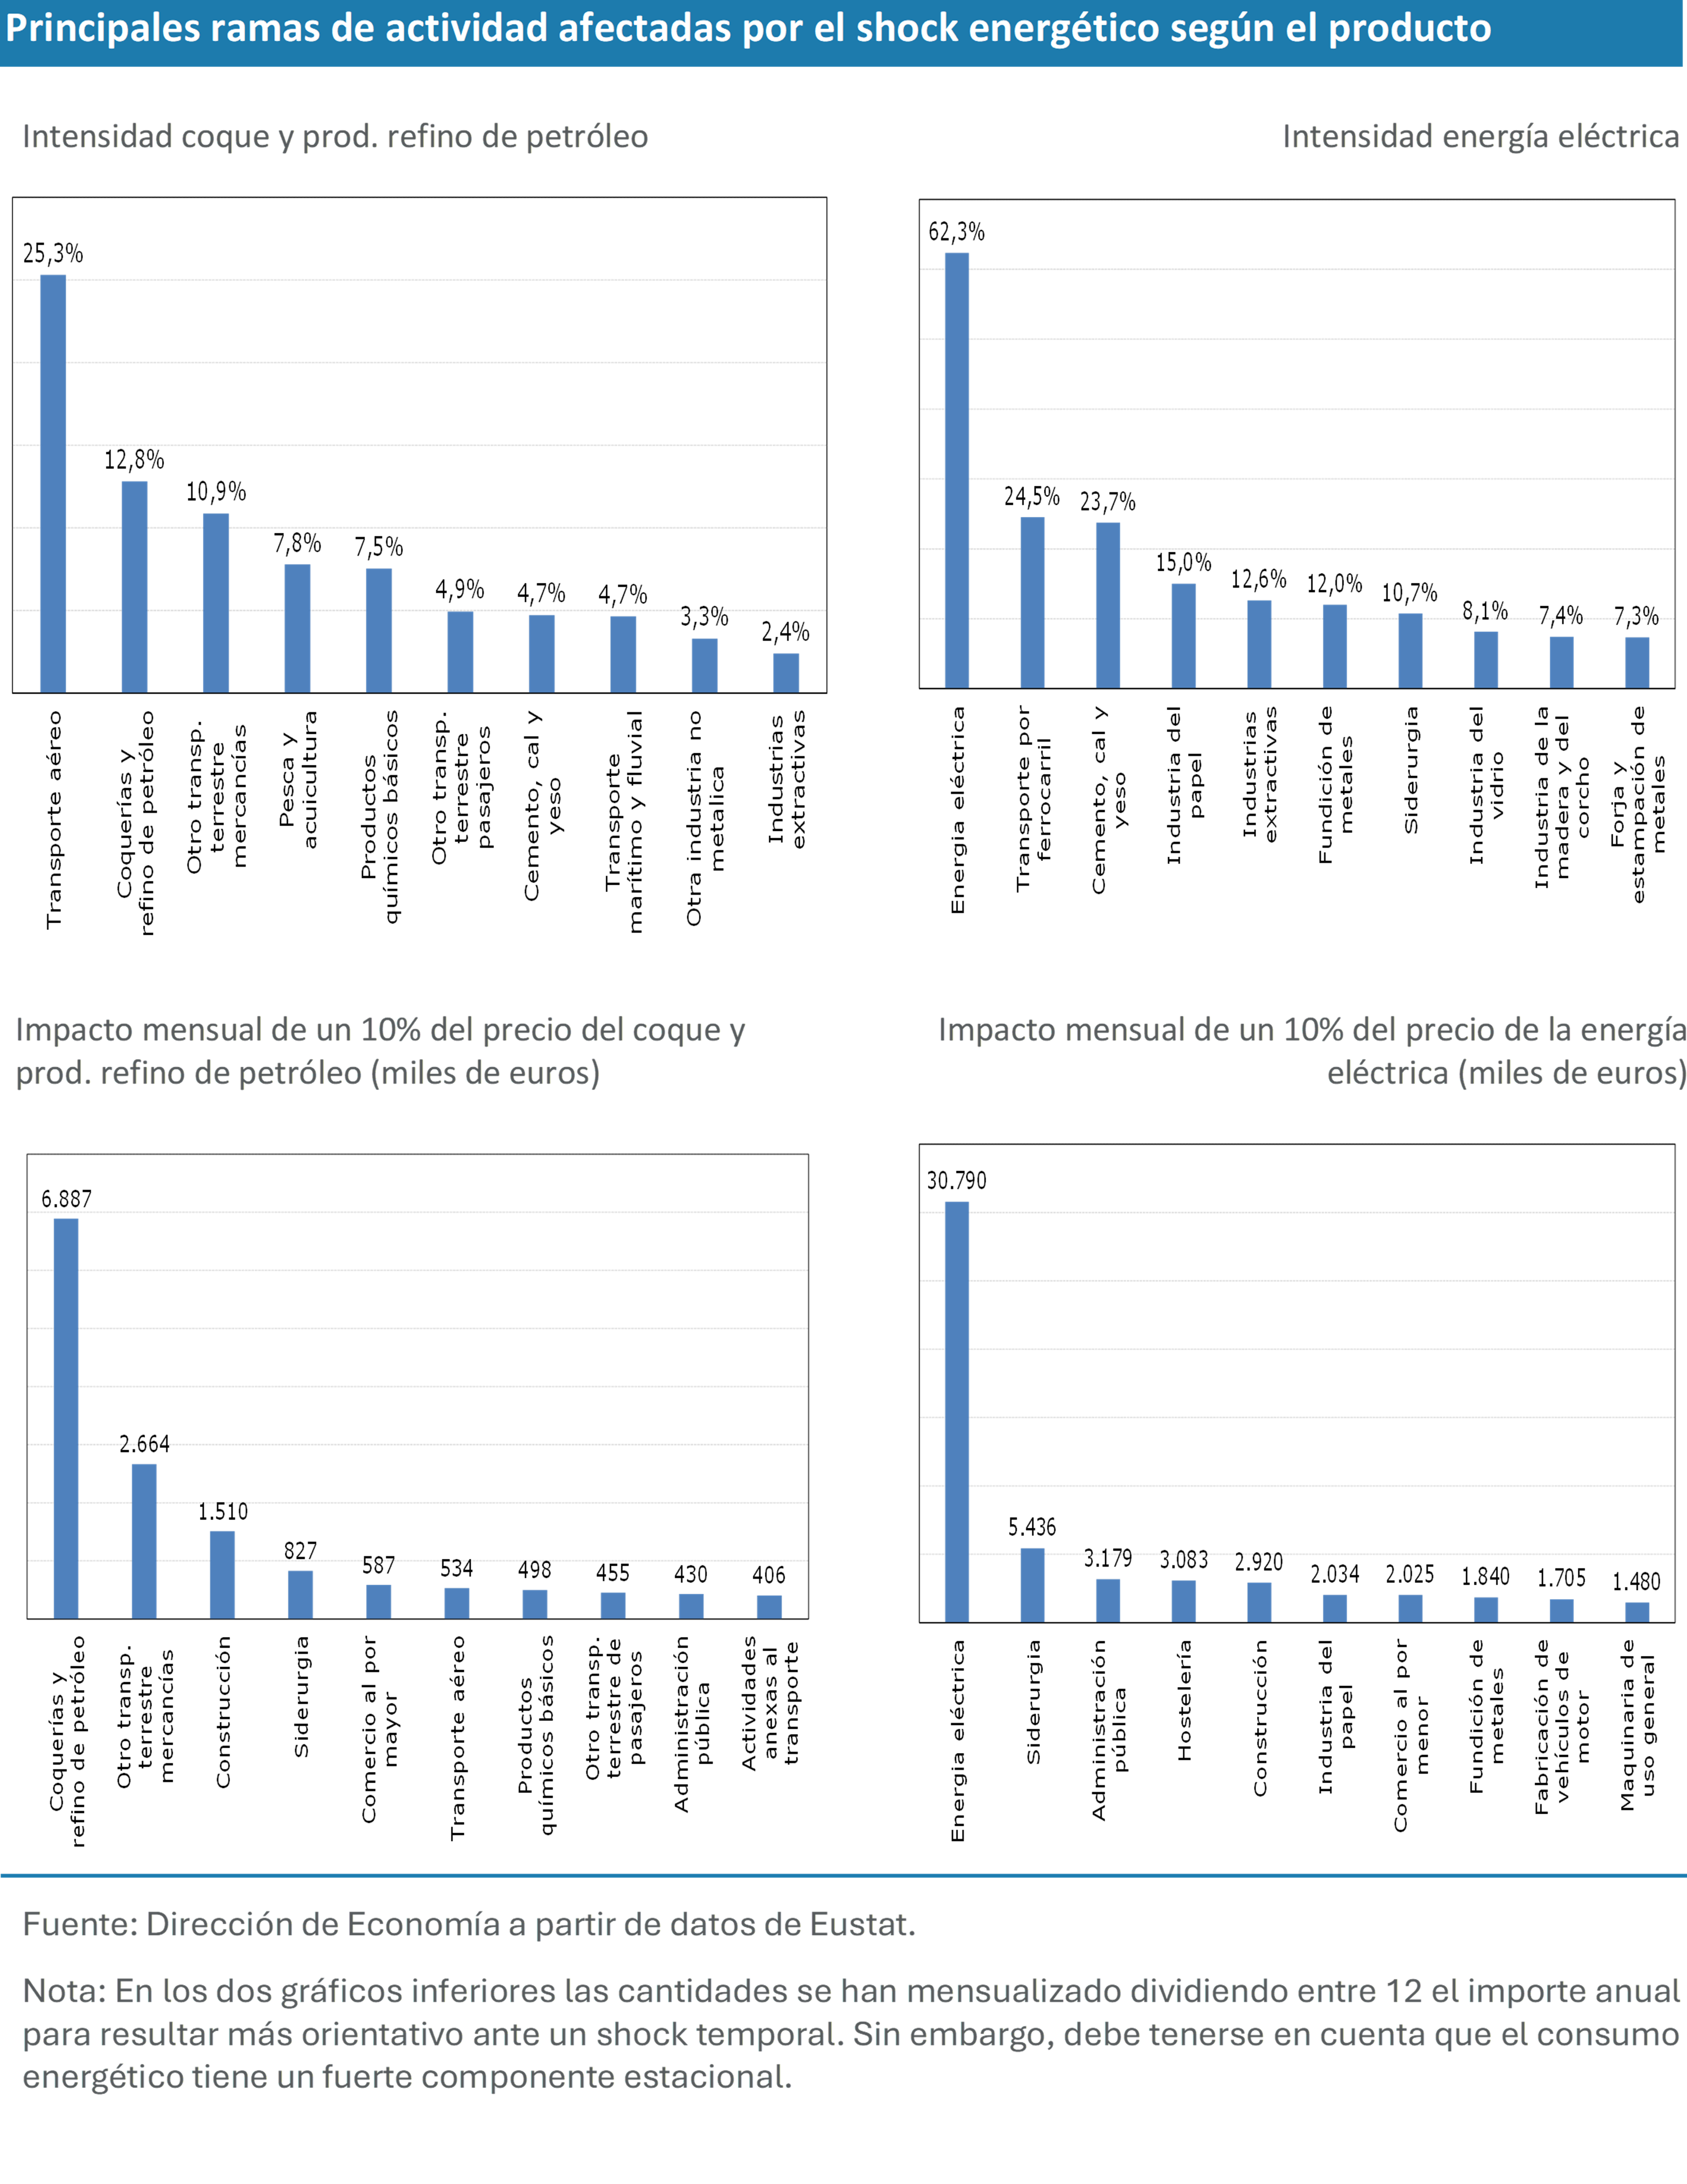
Aunque el enfoque input-output resulta útil para identificar las vías de transmisión entre actividades, existen alternativas ampliamente utilizadas para analizar la dinámica de los efectos de un shock en los precios del petróleo, como los modelos VAR (Vector Autoregression Models) y sus distintas variantes. En este caso se ha optado por estimar la dinámica temporal del impacto siguiendo la propuesta de Blanchard y Galí, presentada en la sección tercera de “The Macroeconomic Effects of Oil Price Shocks: Why Are the 2000s So Different from the 1970s?” (2007).
Esta especificación utiliza seis variables, precio del petróleo, IPC, deflactor del PIB, salario medio, PIB y empleo, junto con una constante y una variable exógena que representa la tendencia cuadrática de la productividad. Bajo el supuesto de que los shocks en los precios del petróleo son exógenos respecto al valor contemporáneo del resto de variables, hipótesis razonable en el caso de la economía vasca, el modelo permite analizar la interacción de un shock energético persistente y su propagación al conjunto de la economía. En los gráficos inferiores se presentan los resultados de la estimación en términos de respuestas acumuladas a un impulso (IRF, por sus siglas en inglés) para cada trimestre desde el shock inicial, lo que refleja la persistencia del impacto a lo largo del horizonte temporal considerado.
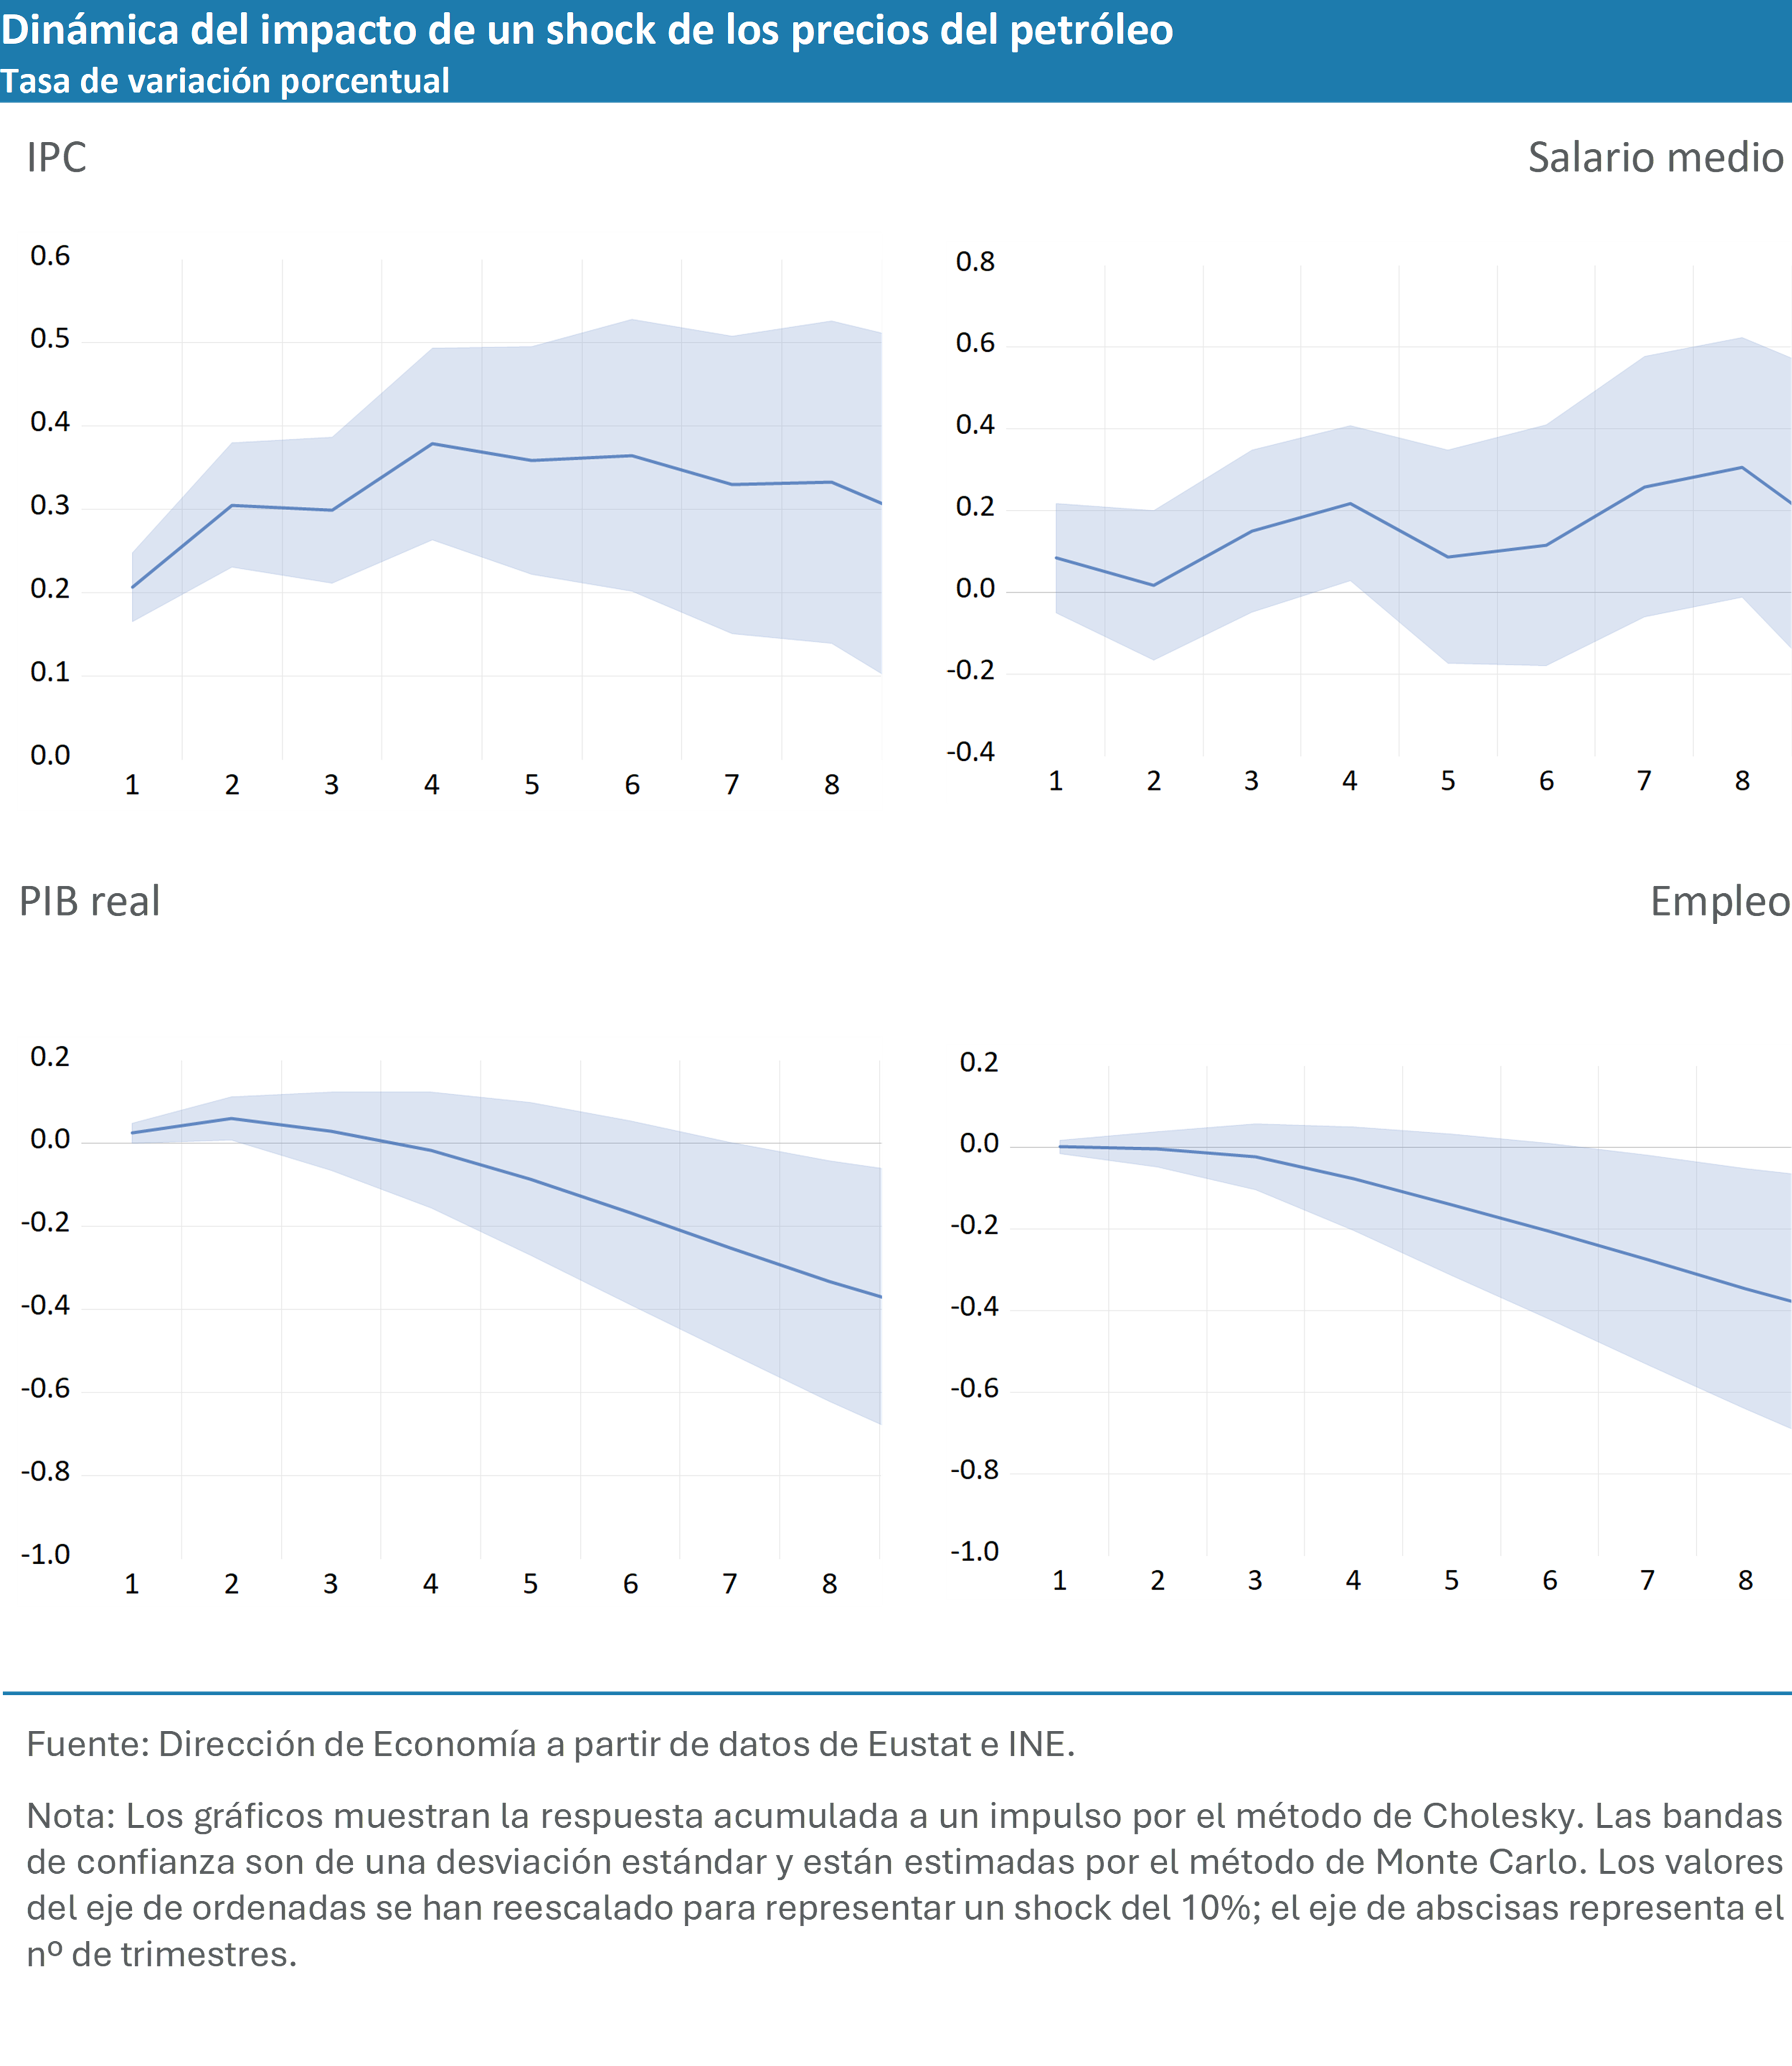
El impacto inmediato sobre el nivel de precios estimado es de dos décimas, alcanzando un máximo cercano a cuatro décimas al cabo de un año por cada 10% de shock del petróleo, a partir de lo cual la presión inflacionaria tendería a moderarse. Los salarios responderían progresivamente con incrementos en los trimestres posteriores al aumento de precios y, casi dos años después, continuarían registrándose alzas salariales, aunque sin llegar a recuperar completamente el poder adquisitivo previo al shock.
En términos de PIB, el impacto a corto plazo sería limitado y alcanzaría una décima al cabo de un año por cada incremento del 10% en el precio del barril. No obstante, la relevancia del ejercicio reside en la dinámica del impacto: la persistencia del shock más allá del primer año sería el principal factor de deterioro para la economía vasca, con una pérdida cercana a una décima adicional por trimestre a partir de ese momento, hasta alcanzar un impacto acumulado de unas tres décimas al cabo de ocho trimestres. Esto equivaldría a una reducción de alrededor de dos décimas del PIB en 2027 por cada 10% de incremento de precios, en el caso de que el conflicto se prolongase hasta entonces.
La batería de medidas aprobadas tanto por el Gobierno Vasco como por el Gobierno de España ayudarán a mitigar el impacto económico derivado del conflicto en Oriente Medio.
Concretamente, el Gobierno Vasco aprobó un paquete dotado de 105 millones de euros para la protección de las personas y del empleo, 450 millones en apoyo financiero a pymes, 277 millones destinados a la transformación y diversificación del tejido productivo y 215 millones para reforzar la autonomía energética. A este esfuerzo se suma el Real Decreto ley 7/2026, de 20 de marzo, que moviliza hasta 5.000 millones de euros hasta el final de junio a través de medidas urgentes en materias y normativa de ámbito estatal. Este plan combina actuaciones coyunturales, reducción temporal de la fiscalidad energética, refuerzo de los descuentos del bono social, garantía de suministro a los hogares vulnerables y ayudas directas a sectores específicos, con medidas de carácter estructural orientadas a reforzar la soberanía energética, agilizar inversiones en renovables y aumentar la capacidad de almacenamiento eléctrico. En conjunto, estas actuaciones podrían contribuir a moderar la inflación energética en los precios finales pagados por los consumidores y la inflación general y así atenuar la pérdida de renta real disponible de los hogares y, en consecuencia, su capacidad de consumo además de evitar su traslación a las cadenas de valor y una posible pérdida de competitividad de las empresas vascas. En todo caso, el alcance y los límites de estas medidas dependerán de la evolución y la duración del conflicto, así como del comportamiento de los mercados energéticos internacionales.