EAEko ekonomiaren hiruhilabetekaria
2026 - 3.hiruhileko
2026ko bigarren hiruhilekoan, euskal ekonomia %2,3 hazi zen urte arteko tasan, aurreko hiruhilekoan baino hamarren bat gehiago, eta %0,7 igo zen urteko lehen hiru hilabeteekin alderatuta. Emaitza hori Ekonomia Zuzendaritzak aurreratutako dezelerazio leuna baino mesedegarriagoa da, eta jardueraren erresilientzia erakusten du, energiaren garestitzeak, merkataritza ziurgabetasunak eta finantzaketa kostuen igoerak kaltegarriago bihurtu duten kanpo ingurunearen aurrean. Inguruko ekonomiekin alderatuta, EAEko hazkundea euroaren eremuko %1,2 baino handiagoa izan zen, baina Espainiako ekonomiak lortutako %2,6aren azpitik mantendu zen.
Eskaintzaren ikuspegitik, industriak atzean utzi zuen aurreko hiruhilekoko geldialdia, eta azken urtean ikusitako hazkunde bide ahulari heldu zion berriro. Haren balio erantsia %0,5 igo zen urte batetik bestera, eta ehuneko hori %0,7ra igo zen manufakturetan, batez ere ekipo ondasunei eta petrolioa fintzeari esker. Hala ere, jarduerak Europako industriaren hauskortasunak eta energiaren garestitzeak baldintzatuta jarraitzen du. Bestalde, eraikuntzaren hazkundea %1,7ra jaitsi zen eta dezelerazio joera luzatu zuen. Eraikuntzak ingeniaritza zibilak baino bilakaera hobea izan zuen, baina etxebizitzen salerosketak %4,1 egin zuen behera eta bi hiruhilekotan behera egin zuen.
Adar horien bilakaera zerbitzuen sendotasunak konpentsatu zuen, euskal ekonomiaren motor nagusia izaten jarraitu baitzuten. Balio erantsia %3,0 hazi zen, lehen hiruhilekoan baino hamarren bat gehiago. Merkataritza, ostalaritza eta garraio taldea %3,6raino bizkortu zen, txikizkako salmentek eta turismoak lagunduta, erregaien garestitzea gorabehera. Era berean, gainerako zerbitzuek %3,2 egin zuten aurrera, eta jarduera profesional, zientifiko eta teknikoek bilakaera bereziki ona izan zuten. Sektore publikoari lotutako jarduerek erritmo neurritsuagoa izan zuten, baina oraindik esanguratsua, %2,1ekoa.
Eskariari dagokionez, hazkundea barne eskarian oinarritu zen berriro, urte arteko %3,3 hazi baitzen, aurreko hiruhilekoko erritmo arautua baino bi hamarren gutxiago. Aitzitik, kanpo saldoak puntu bat inguru kendu zion BPGaren hazkundeari, esportazioak %0,9 eta inportazioak %2,3 hazi baitziren. Hala ere, kanpoko salmentek atzean utzi zituzten elkarren segidako hiru hiruhilekoko beherakadak. Atzerriarekiko ondasunen merkataritzan, esportazioak %2,1 hazi ziren, erregai mineraletan, metal arruntetan eta plastikoan eta kautxuan oinarrituta. Horrekin, lehen tasa positiboa izan zuten 2025eko lehen hiruhilekotik.
Kanpo sektorearen ekarpen negatibo horren aurrean, barne eskariaren osagaiek bilakaera sendoa izan zuten. Azken kontsumoko gastua %3,1 hazi zen; etxeetako kontsumoa %2,9 hazi zen, inflazioak gora egin arren, eta administrazio publikoena %3,7. Kapital eraketa gordinak ere hazkunde handia izan zuen, %3,9koa, ziurgabetasuna eta finantzaketaren garestitzea gorabehera. Inbertsioaren barruan, ekipo ondasunetan egindakoak %4,5 egin zuen gora, eta gainerako inbertsioak, eraikuntzari lotutakoak barne, %3,5 egin zuen gora.
Jardueraren sendotasunak lan merkatura eramaten jarraitu zuen. Lanaldi osoko lanpostuak %1,3 gehitu ziren urte artean, aurreko hiruhilekoko tasa bera. Igoera horren ondorioz, 13.200 enplegu garbi baino gehiago sortu dira azken urtean, eta guztira 1.018.000 inguru dira, serie historikoaren maximoa. Enplegu gehiena zerbitzuetan sortu zen, %1,7; eraikuntzak eta industriak, berriz, %0,9 eta %0,4 egin zuten gora, hurrenez hurren. BPGa enplegua baino gehiago hazi zenez, lanaren itxurazko produktibitatea %1,0 hobetu zen.
Prezioen bilakaera izan zen aldi horretako elementu txarrenetako bat. Bigarren hiruhilekoan, BPGaren deflaktoreak hamarren bat egin zuen gora, %2,7ra arte; KPIak, berriz, %2,7tik %3,2ra egin zuen gora lehen hiruhilekoan, eta azeleratzen jarraitu zuen, abuztuan %4,5era iritsi arte. Igoera hori, batez ere, energiak eta erregaiek eragin zuten, laguntzeko ezohiko neurriak pixkanaka erretiratzen ari ziren testuinguru batean. Aitzitik, azpiko inflazioak bilakaera neurritsuagoa izan zuen, eta %2,9an kokatu zen bigarren hiruhilekoan eta %3,3an abuztuan, nahiz eta zerbitzuetako igoerek irauteak barne presioak oraindik esanguratsuak direla adierazten duen. Aldi berean, lan kostuak moteldu egin ziren lehen hiruhilekoko %7,1etik bigarreneko %4,5era. Urtean zehar erregistratutako hitzarmenetan finkatutako ordainsari igoerak %2,9koak izan ziren, hiruhilekoko batez besteko inflazioaren azpitik (%3,2).
Eskura dagoen informazioarekin eta inguruneari buruzko hipotesiak eguneratuta, Ekonomia Zuzendaritzak gorantz berrikusi ditu bere aurreikuspenak. EAEko BPGa %2,2 haziko da 2026an, eta %1,9an kokatuko da 2027an eta %1,7an 2028an, kontsumoak eta inbertsioak indarra galtzen duten heinean. Sektoreka, industriak %0,4ko hazkunde apalarekin itxiko du 2026a, baina 2027an suspertuko da, eta 2028an dinamismo handiago horri eutsiko dio. Eraikuntzak eta zerbitzuek kontrako profilari jarraituko diote eta pixkanaka-pixkanaka apalduko dituzte tasak, nahiz eta azken horiek hazkundeari ekarpenik handiena egiten jarraituko duten. Enpleguak ere intentsitatea galduko du, 2026ko %1,2tik 2027ko %1,0ra eta 2028ko %0,9ra, eta langabezia tasa, berriz, %6,8tik %6,4ra eta %6,0ra jaitsiko da, hurrenez hurren.
Munduko ekonomiak hazkunde moderatuari eutsi zion 2026ko bigarren hiruhilekoan, baina aldeak gero eta agerikoagoak dira herrialdeen artean. Europak bultzada irabazi zuen eta Asiako garapen bidean dauden ekonomia nagusiek tasa altuetan aurrera egiten jarraitu zuten, Estatu Batuek hazkunde erritmoa moteldu eta Txinak berriro dinamismoa galdu zuen bitartean. Portaera hori, neurri handi batean, kontsumoaren eta enpleguaren erresistentzian, inbertsioaren susperraldian eta Europako kanpo merkataritzaren hobekuntzan oinarritu zen, nahiz eta merkataritza ziurgabetasuna eta geopolitika ziurgabetasuna gero eta handiagoa izan. Aldi berean, inflazioak ibilbide desberdinak jarraitu zituen: euroaren eremuan nahiko eutsita egon zen, baina Estatu Batuetan gora egin zuen, non etxeen erosteko ahalmena murriztu zuen eta moneta politikaren aurreikuspenak berriro baldintzatu zituen.
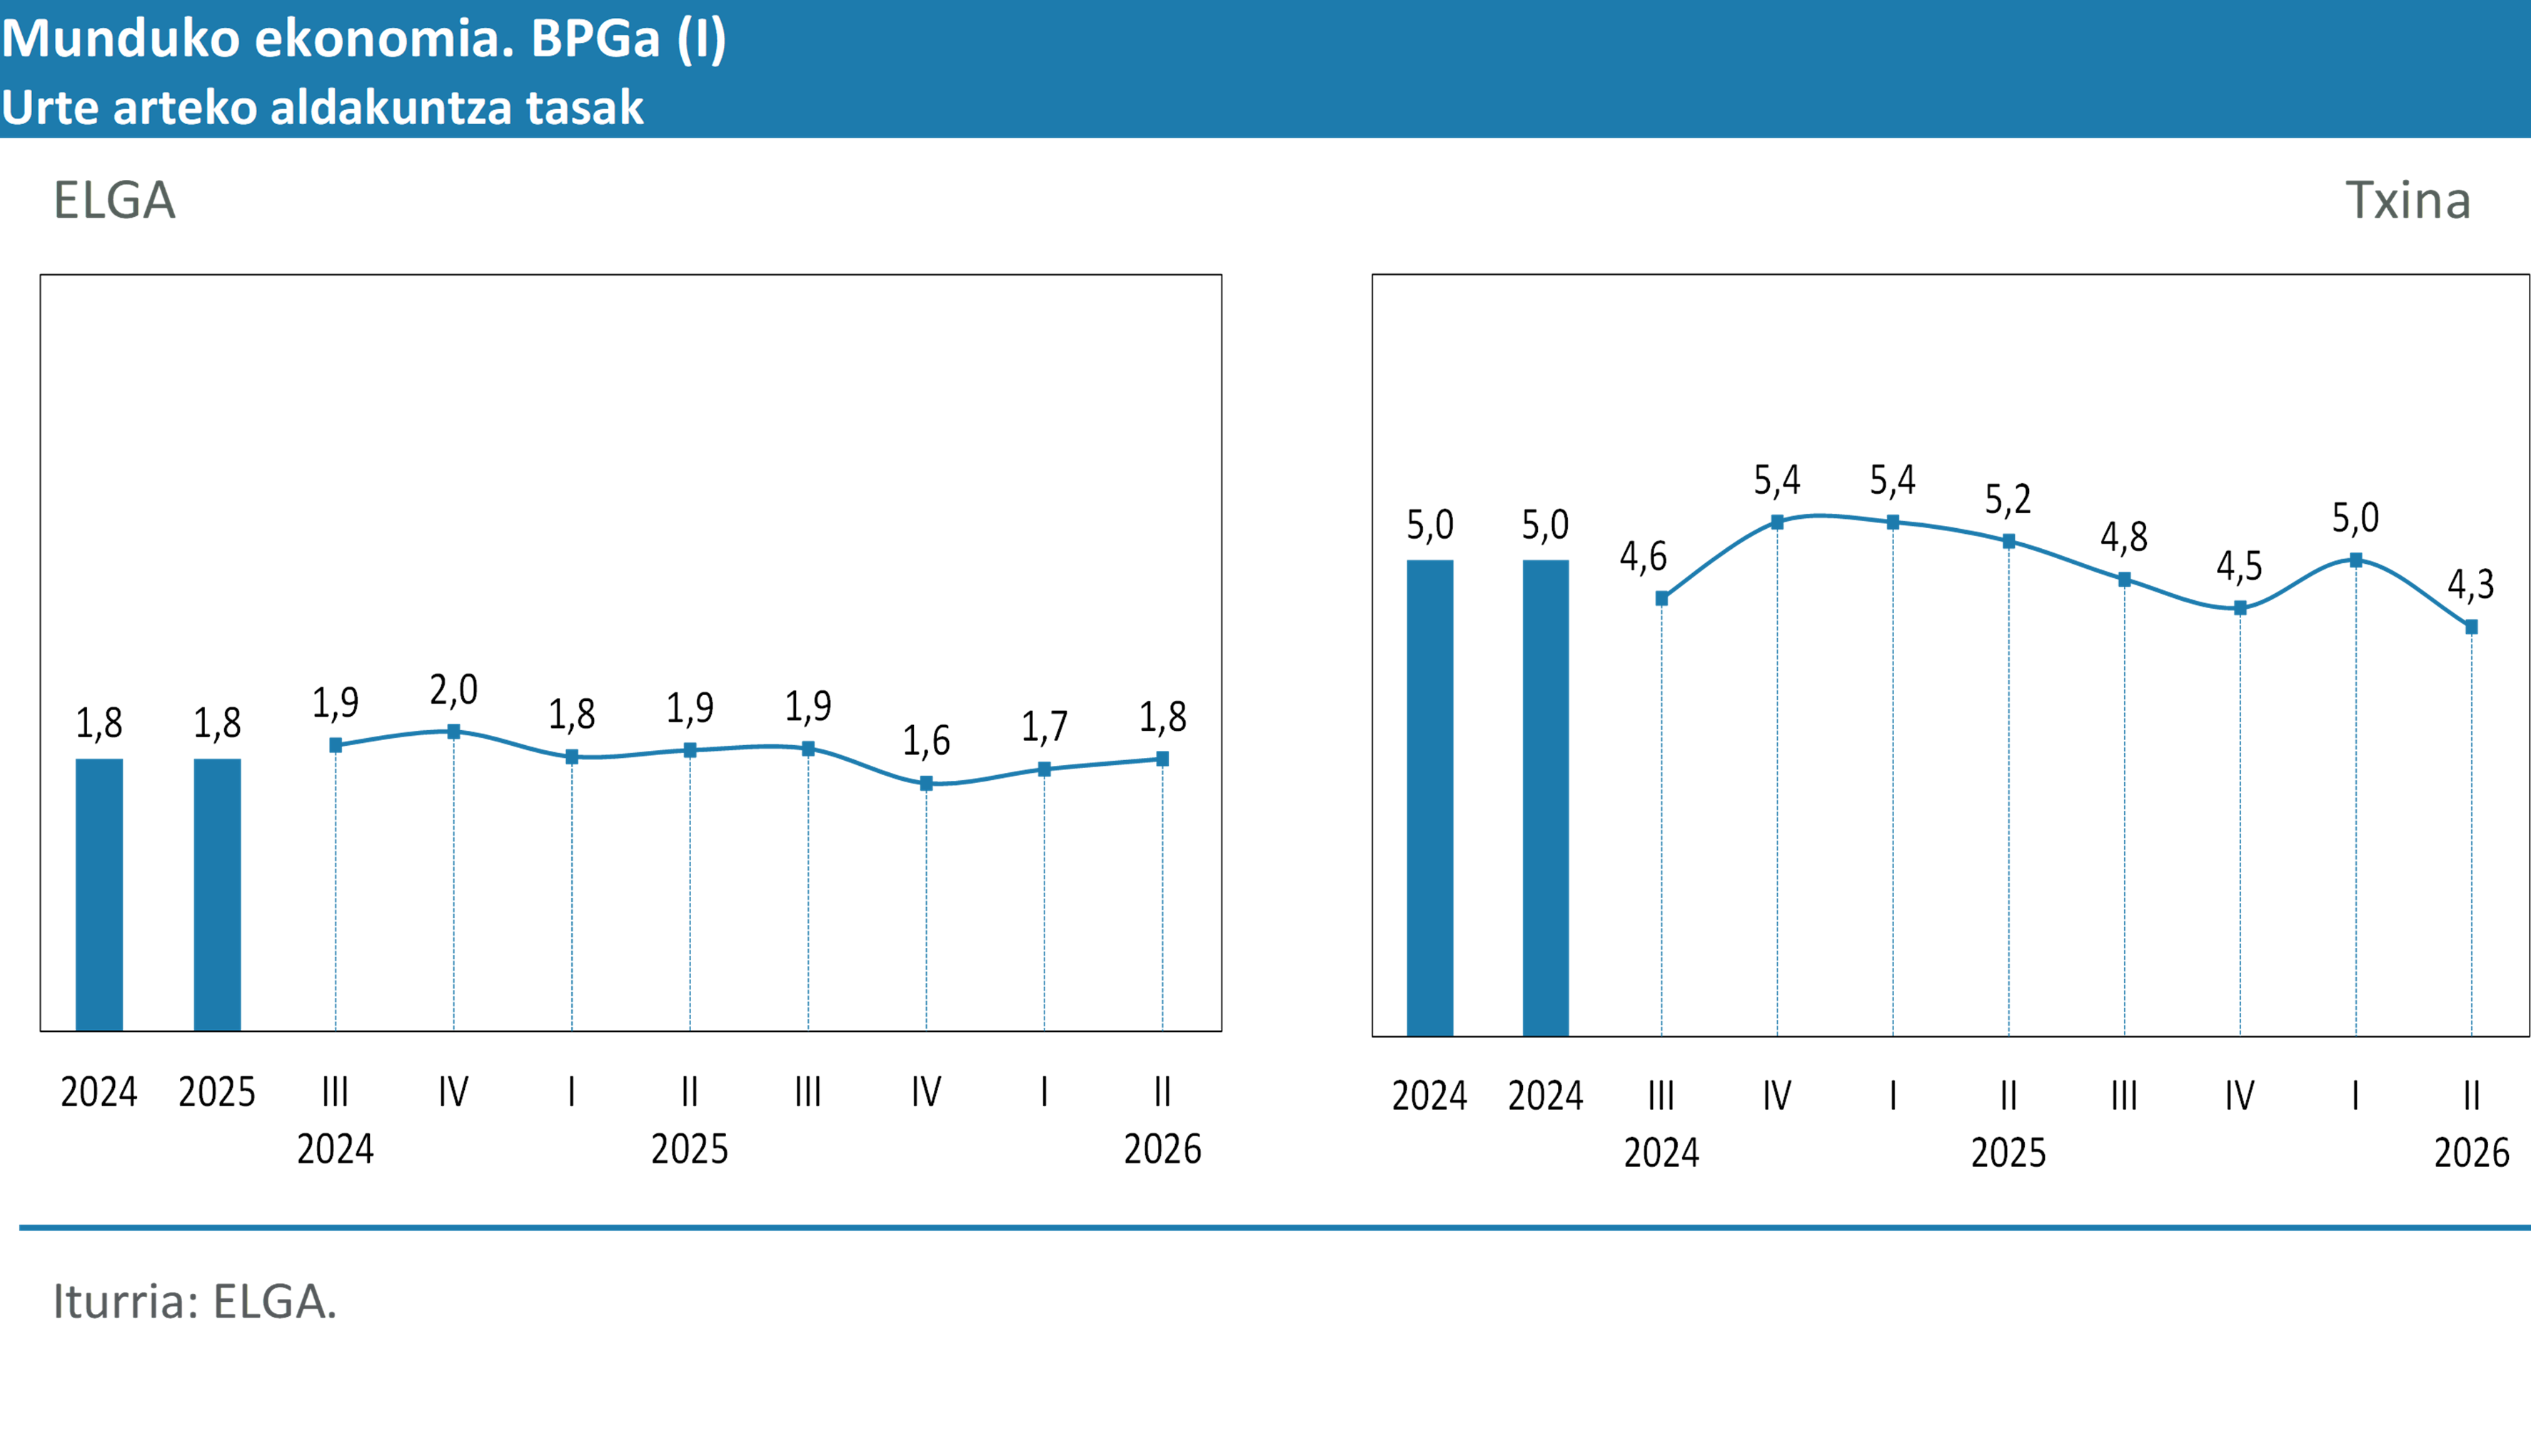
Garatzeko bidean dauden ekonomien artean, Txina %4,3 hazi zen urte artean, eta lehen hiruhilekoan, berriz, %5,0. Erritmoa galtzeak zerikusia izan zuen kontsumo pribatuaren ahuleziarekin eta higiezinen sektorearen zuzenketa luzearekin, familien konfiantzari eta inbertsioari eragiten jarraitu baitzuen. Horren aurrean, manufaktura ekoizpenak, esportazioek eta laguntza neurri publikoek jarduerari eutsi zioten. Hazkundeak osaera desorekatua izaten jarraitu zuen, industriak eta kanpo sektoreak protagonismo handiagoa izan baitzuten kontsumo pribatuak eta higiezinen inbertsioak baino, eta horrek Txinako ekonomia tentsio komertzialen eta merkatu nagusien eskariaren bilakaeraren eraginpean mantendu zuen bereziki.
Aitzitik, Indiak oso hedapen handia izan zuen. Urte arteko BPGa %8,1 hazi zen, aurreko hiruhilekoan baino hiru hamarren gutxiago bakarrik, eta munduko ekonomia nagusien artean hazkunderik handiena izaten jarraitu zuen. Inbertsioak %11,9 egin zuen gora, azpiegiturek eta ekoizpen ahalmenaren handitzeak lagunduta; esportazioek, berriz, %10,9 egin zuten gora. Bi osagaien konbinazioak, zerbitzuen dinamismoarekin batera, adierazten du erritmoa pixka bat galtzearen arrazoia ez zela izan ekonomia oro har ahultzea, baizik eta hazkundea tasa oso altuen barruan normalizatzea.
Latinoamerikan, Mexikok %0,5etik %1,9ra gorantz egin zuen, eta urtearen hasieran erregistratutako ahuleziatik berreskuratu zen, nahiz eta Estatu Batuekiko merkataritza ziurgabetasunak inbertsioa baldintzatzen jarraitu zuen. Brasil ere %1,9 hazi zen, lehen hiruhilekoan baino hamarren bat gehiago, inbertsioa eta esportazioak suspertu zirelako, nahiz eta inportazioen hazkunderik handienak kanpo sektorearen ekarpena murriztu zuen.
Ekonomia aurreratuei dagokienez, ELGA osoko BPGa %1,8 hazi zen urte batetik bestera, aurreko bi hiruhilekoen gainetik eta azken bi urteetan izandako batez besteko erritmoaren ildotik. Emaitzak erakusten du hedapen egonkor eta ziurgabetasun komertzial eta geopolitikoarekiko erresistentearen jarraipena, Europako ekonomiaren hobekuntzak lagunduta.
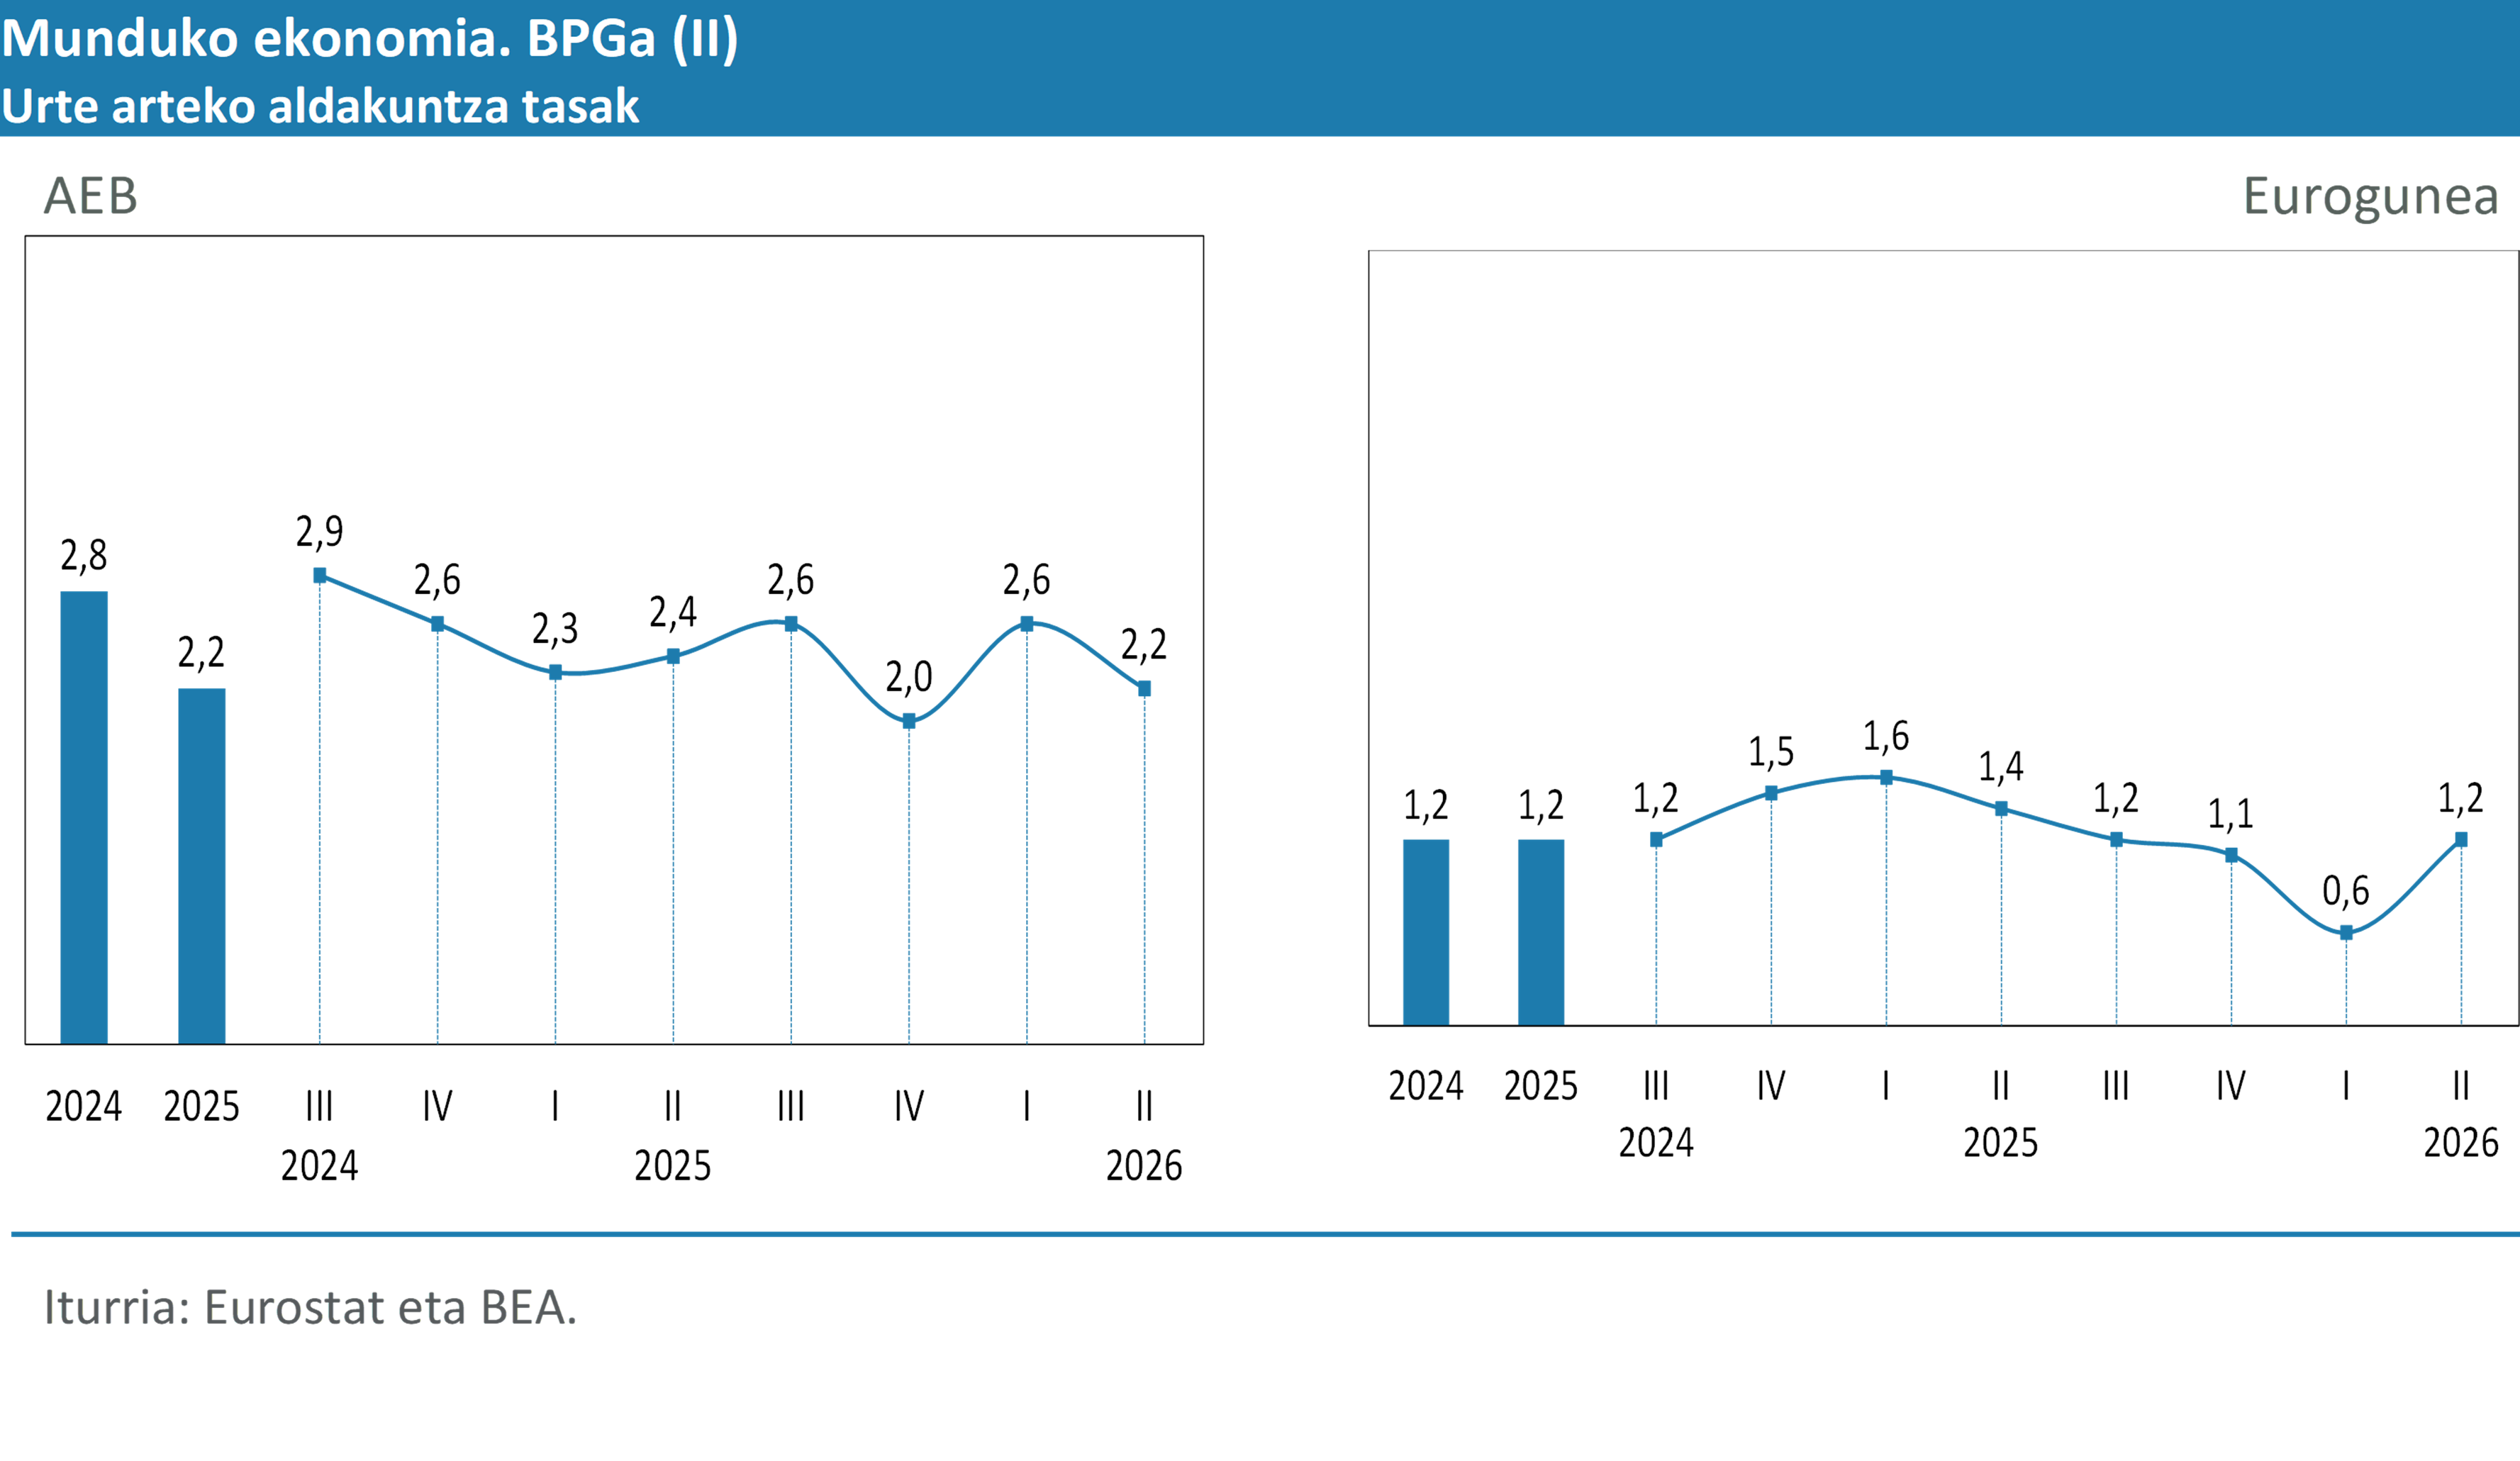
Estatu Batuetan, BPGaren urte arteko hazkundea %2,2ra jaitsi zen bigarren hiruhilekoan, aurreko hiruhilekoaren azpitik lau hamarren. Dezelerazioaren arrazoi nagusia gastu publikoaren laguntza txikiagoa eta inportazioen susperraldia izan ziren, eskari pribatuaren eta esportazioen bultzadaren zati bat indargabetu baitzuten. Zehatzago esanda, etxeetako kontsumoa %2,5 igo zen, inbertsioa %3,4raino bizkortu zen, batez ere ekipoetan egindako inbertsioak lagunduta, eta esportazioak %5,8 hazi ziren.
Japoniak ere pixka bat hobera egin zuen, urte arteko %0,5etik %0,7ra igaro baitzen, baina aurrerapenak batez ere kanpo sektorearen ekarpen handiagoari erantzun zion. Esportazioek %1,2 egin zuten gora eta inportazioek %2,2 egin zuten behera, eta horrek handitu egin zuen kanpoko saldoak hazkundeari egindako ekarpena. Testuinguru horretan, barne eskariak ahulezia zantzuak erakusten jarraitu zuen, oraindik ere beheranzko joera duen inbertsioagatik eta erosteko ahalmenaren susperraldi motelak mugatutako kontsumoagatik.
Euroguneak bilakaera hobea izan zuen eta bikoiztu egin zuen urte arteko hazkundea, %0,6tik %1,2ra. Hobekuntzak osaera orekatuagoa izan zuen; izan ere, kanpo merkataritzak ekarpen positiboa egin zuen berriro, inbertsioa %3,9 hazi zen eta aurreko atonia atzean utzi zuen, eta kontsumo pribatua pixka bat hobetu zen, bost hiruhilekotan jarraian erritmoa galdu ondoren. Aurrerapen horrek, oraindik ere neurritsua dena, alde nabarmenak izan zituen ekonomia nagusien artean.
Zehazki, Alemania eta Italia %1,0 hazi ziren, aurreko hiruhilekoan baino hiru eta bi hamarren gehiago, hurrenez hurren, baina osaera desberdina izan zuten. Alemanian, esportazioek (%3,5) eta kontsumo publikoak bultzatu zuten gehien; kontsumo pribatuak, berriz, ez zuen ia aurrera egin eta inbertsioak atzera egin zuen. BPGaren hobekuntzak ez zituen, beraz, barne eskariaren ahultasuna eta energia kostuek, kanpo lehiak eta eskariari buruzko ziurgabetasunak baldintzatutako industria baten zailtasunak ezabatu. Italian, aldiz, hazkundeak kontsumo pribatuaren eta inbertsioaren laguntza handiagoa izan zuen, nahiz eta inportazioek esportazioek baino aurrerapen handiagoa izateak kanpo sektorearen ekarpena murriztu zuen. Frantzia, aldiz, joera horretatik urrundu zen, %0,5eraino moteldu baitzen, kontsumoaren aurrerapen eskasak eta inbertsioaren beherakadak eraginda, konfiantza eta gastu erabakiak mugatu zituen ziurgabetasun fiskaleko testuinguru batean.
Espainiak, berriz, %2,6ko hazkundeari eutsi zion, eurogunearen bikoitza baino gehiago, eta, horrela, azken urtean goranzko erritmo handia eta egonkorra finkatu zuen. Barne eskariak bere euskarri nagusia izaten jarraitu zuen: %3,5 igo zen kontsumo pribatua, %2,6 publikoa eta %5,0 inbertsioa. Enplegua sortzeak, biztanleriaren hazkundeak eta errenten hobekuntza metatuak etxeen gastuari eutsi zioten, eta inbertsioak, berriz, dinamismo handiari eutsi zion. Aitzitik, esportazioak %1,5 gehitu ziren, eta inportazioak %4,3; beraz, kanpo sektoreak eskariak sortutako bultzadaren zati bat kendu zuen.
Hazkunde testuinguru horretan, euroaren eremuko inflazioak gora egin zuen 2026ko bigarren hiruhilekoan, batez beste urte arteko %3,0ra arte. Ekainean maiatzeko igoeraren zati bat zuzendu bazen ere, tasa orokorrak eta azpikoak EBZren helburuaren gainetik jarraitu zuten, eta, horren ondorioz, erakundeak oinarrizko 25 puntu igo zituen tasak ekainaren amaieran. Bilakaera desberdina izan zen herrialdeen arabera, eta batez ere energiaren, zerbitzuen eta prezio energetikoen gainean aplikatutako neurri nazionalen mende egon zen. Espainian, jarduera horiek inflazioa aldi baterako geldiarazten lagundu zuten, eta %3,2 inguruan egonkortu zen.
Lan merkatuak, aldi berean, erresistentzia nabarmena izan zuen. Eurogunean, langabezia tasa %6,4koa izan zen ekainean eta uztailean, 2025eko urtarriletik erregistratutako %6,3-%6,4ko tarte estuaren barruan, 11,2 milioi langaberekin. Hala ere, herrialdeen arteko aldeak mantendu ziren: Alemaniak tasa txikia mantendu zuen, nahiz eta industriaren ahuleziak langabeziaren igoera mailakatua bultzatu duen 2024aren amaieratik; Italiak langabezia murrizten jarraitu zuen, eta Espainiak, hobekuntza izan arren, Europako batez bestekoa baino tasa nabarmen handiagoa izan zuen, %10,0koa. Europatik kanpo, Estatu Batuek lan merkatu sendoa izan zuten, dinamismo txikiagoko seinaleekin, eta Japoniak eskulan eskasak baldintzatuta jarraitu zuen.
Hirugarren hiruhilekorako eskuragarri dauden adierazleen arabera, hazkunde neurritsu eta desorekatuaren jarraipena dago. LGPek bilakaera positiboa izan zuten uztailean eta abuztuan, eta iraileko aurretiazko datuek hori berretsi dute. Euroaren eremuko indize konposatua 53,1era igo zen, industrian eta zerbitzuetan izandako aurrerapenekin; Alemaniak 53,8ra arte egin zuen gora, eta Frantzia 51,2rekin itzuli zen hazkundera, nahiz eta enpleguan eta itxaropenetan zuhurtasuna erakutsi. Estatu Batuek dinamismo handiagoa mantendu zuten, 58,4ko indizearekin, nahiz eta inflazio presioak areagotu.
Jardueraren bilakaera hori ingurune txarragoarekin bizi izan zen. Ekialde Hurbileko gatazkaren luzapenak eta Ormuzeko itsasarteko zailtasunek energia garestitzen jarraitu zuten: abuztua 90,5 dolarretan itxi ondoren, Brent 101 dolarretan kokatu zen irailaren amaieran. Petrolioaren eta gasaren igoera, laguntza batzuk kentzearekin batera, inflazio orokorrera eraman zen. Abuztuan, prezioek gora egin zuten aztertutako herrialde guztietan, eta %3,2ra iritsi ziren, bai eurogunean, bai Europar Batasunean. Espainian, gorakada handiagoa izan zen eta inflazioa %4,3ra iritsi zen abuztuan. Adierazle aurreratuak %4,9ra igo zuen urteko tasa irailean, aurreko hilean baino sei hamarren gehiago, eta azpiko inflazioa bi hamarren igo zen, %3,1era arte. Azken horrek gutxiago hazi bazen ere, bere aurrerapenak adierazten du inflazio presioak energiatik haratago hedatzen hasi zirela. Eskuragarri dauden datuek, beraz, jardueraren jarraitutasuna adierazten dute, baina energia garestitzeak, inflazio presioek, interes tasek eta merkataritza ziurgabetasunak kontsumoa eta inbertsioa moteldu ditzakete datozen hilabeteetan.
Ekoizpena eta enplegua
Jarduera ekonomikoak erresistentzia gaitasun nabarmena erakutsi zuen bigarren hiruhilekoan, Ormuzeko itsasartea ixteak eragindako energia shockaren hasierako inpaktuari aurre egiteko. Zehazki, hazkundea urte arteko %2,3ra eta aurreko hiruhilekoaren aldean %0,7ra iritsi zen, Ekonomia Zuzendaritzak aurreratutako dezelerazio leuna baino emaitza hobea. Aurreko hiruhilekoetan bezala, jarduera ekonomikoak barne eskariaren sendotasunean oinarritzen jarraitu zuen, kontsumoak eta inbertsioak bultzatuta.
Eskaintzaren aldetik, zerbitzuak izan ziren oraindik jardueraren eragile nagusiak; industriak, aldiz, urte hasierako geldialdia gainditu zuen eta 2025ean izandako hazkunde tasa ahulei heldu zien berriro, Europako industriaren hauskortasun iraunkorrak eta, otsailetik, energiaren garestitzeak baldintzatuta. Hala, euskal ekonomiak bilakaera konparatiboki positiboa du Europako testuinguruan, lan merkatuaren sendotasunean oinarrituta, baina baita produktibitatearen hobekuntzan ere, eta horrek inguruko zailtasunen zati bat konpentsatzen jarraitzen du.
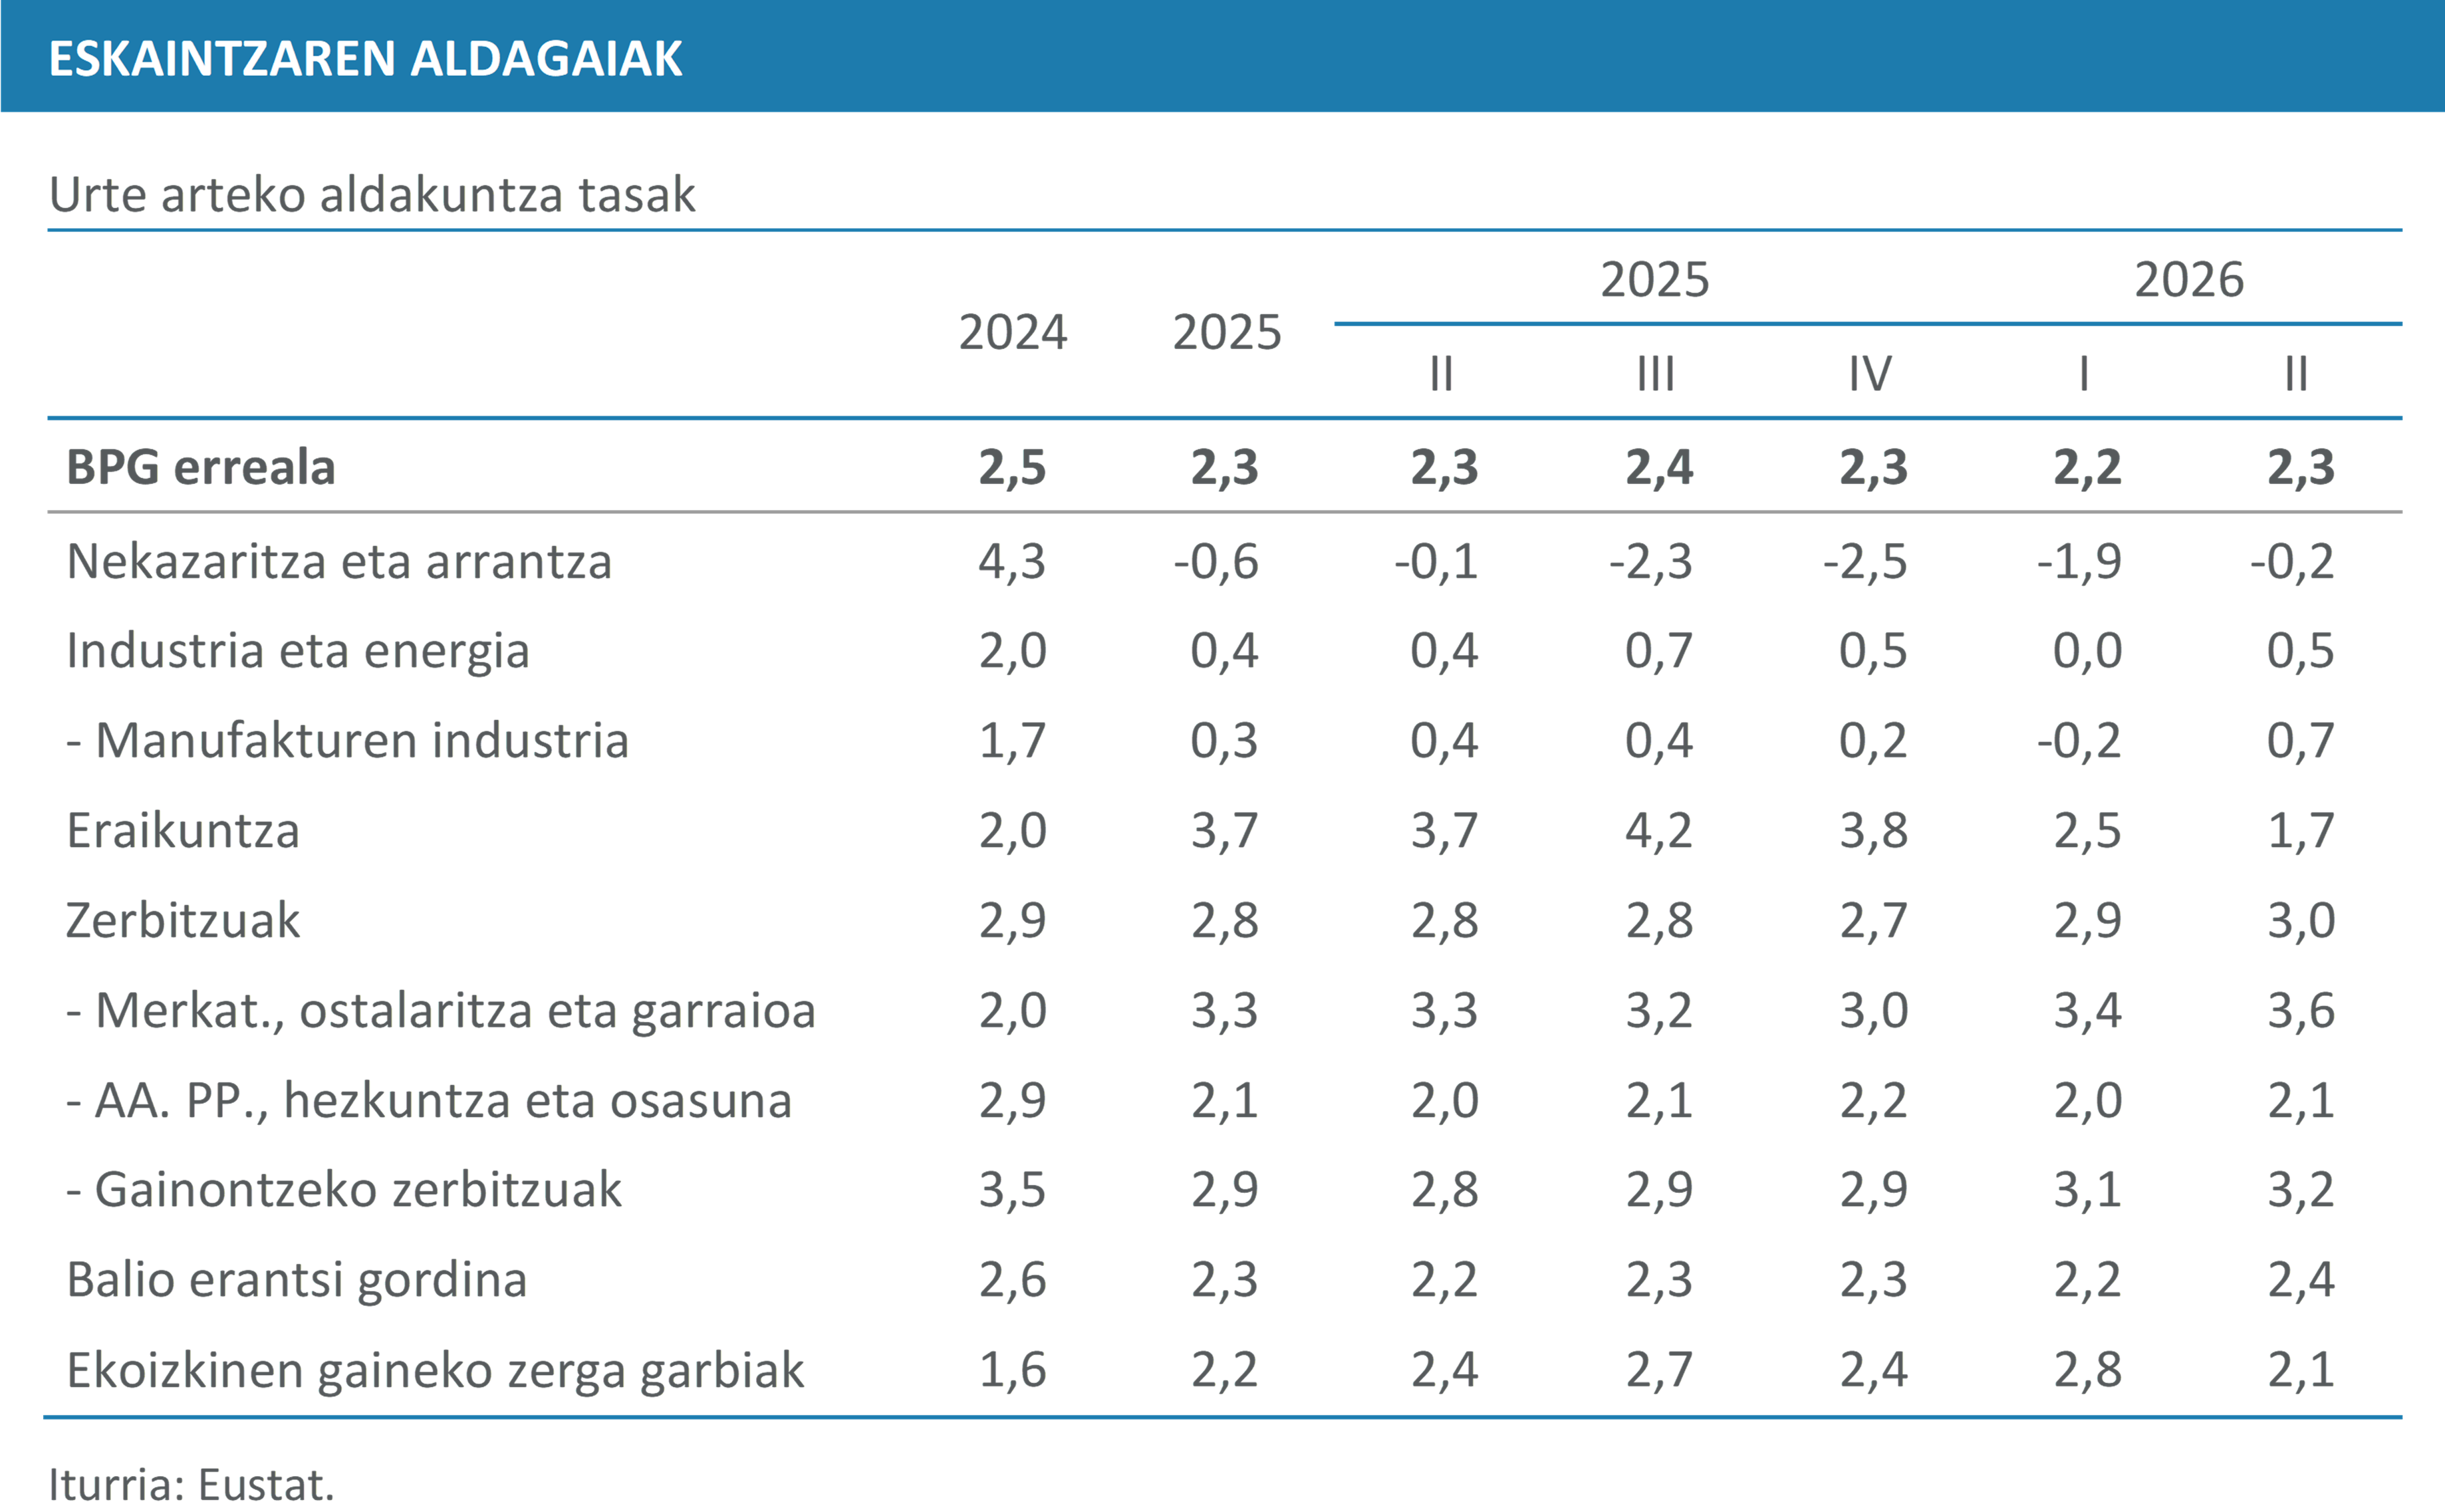
Bereziki negatiboa izan zen lehen hiruhilekoaren ondoren, industria jarduerak azken urtean erakutsi zuen hazkunde tonu ahula berreskuratu zuen, eta %0,5 igo zen bigarren hiruhilekoan; manufaktura industriaren kasuan ehuneko hori %0,7raino igo zen. Industria Produkzioaren Indizeak (IPI) berretsi egin du apirilean eta maiatzean jarduera suspertu egin dela. Aurrerapena batez ere ekipamenduko ondasunetan oinarritu zen, horien produkzioa %5,3 hazi baitzen hiruhileko osoan, bai eta petrolioa fintzean ere, prezio energetikoen gorakadak lagunduta. Aldiz, kontsumo ondasunek geldirik jarraitu zuten; izan ere, iraunkorren jaitsiera (%-3,5) ez-iraunkorren hazkundeak (%2,4) konpentsatu zuen, eta bitarteko ondasunek %1,2 egin zuten atzera. Azken urtean joera nabarmen negatiboa izan duten beste adierazle batzuek, hala nola Industriaren negozio zifraren indizeak eta Industria Klimaren Indizeak, balio altuak izan dituzte eta euskal industriaren susperraldia erakusten dute bigarren hiruhilekoan.
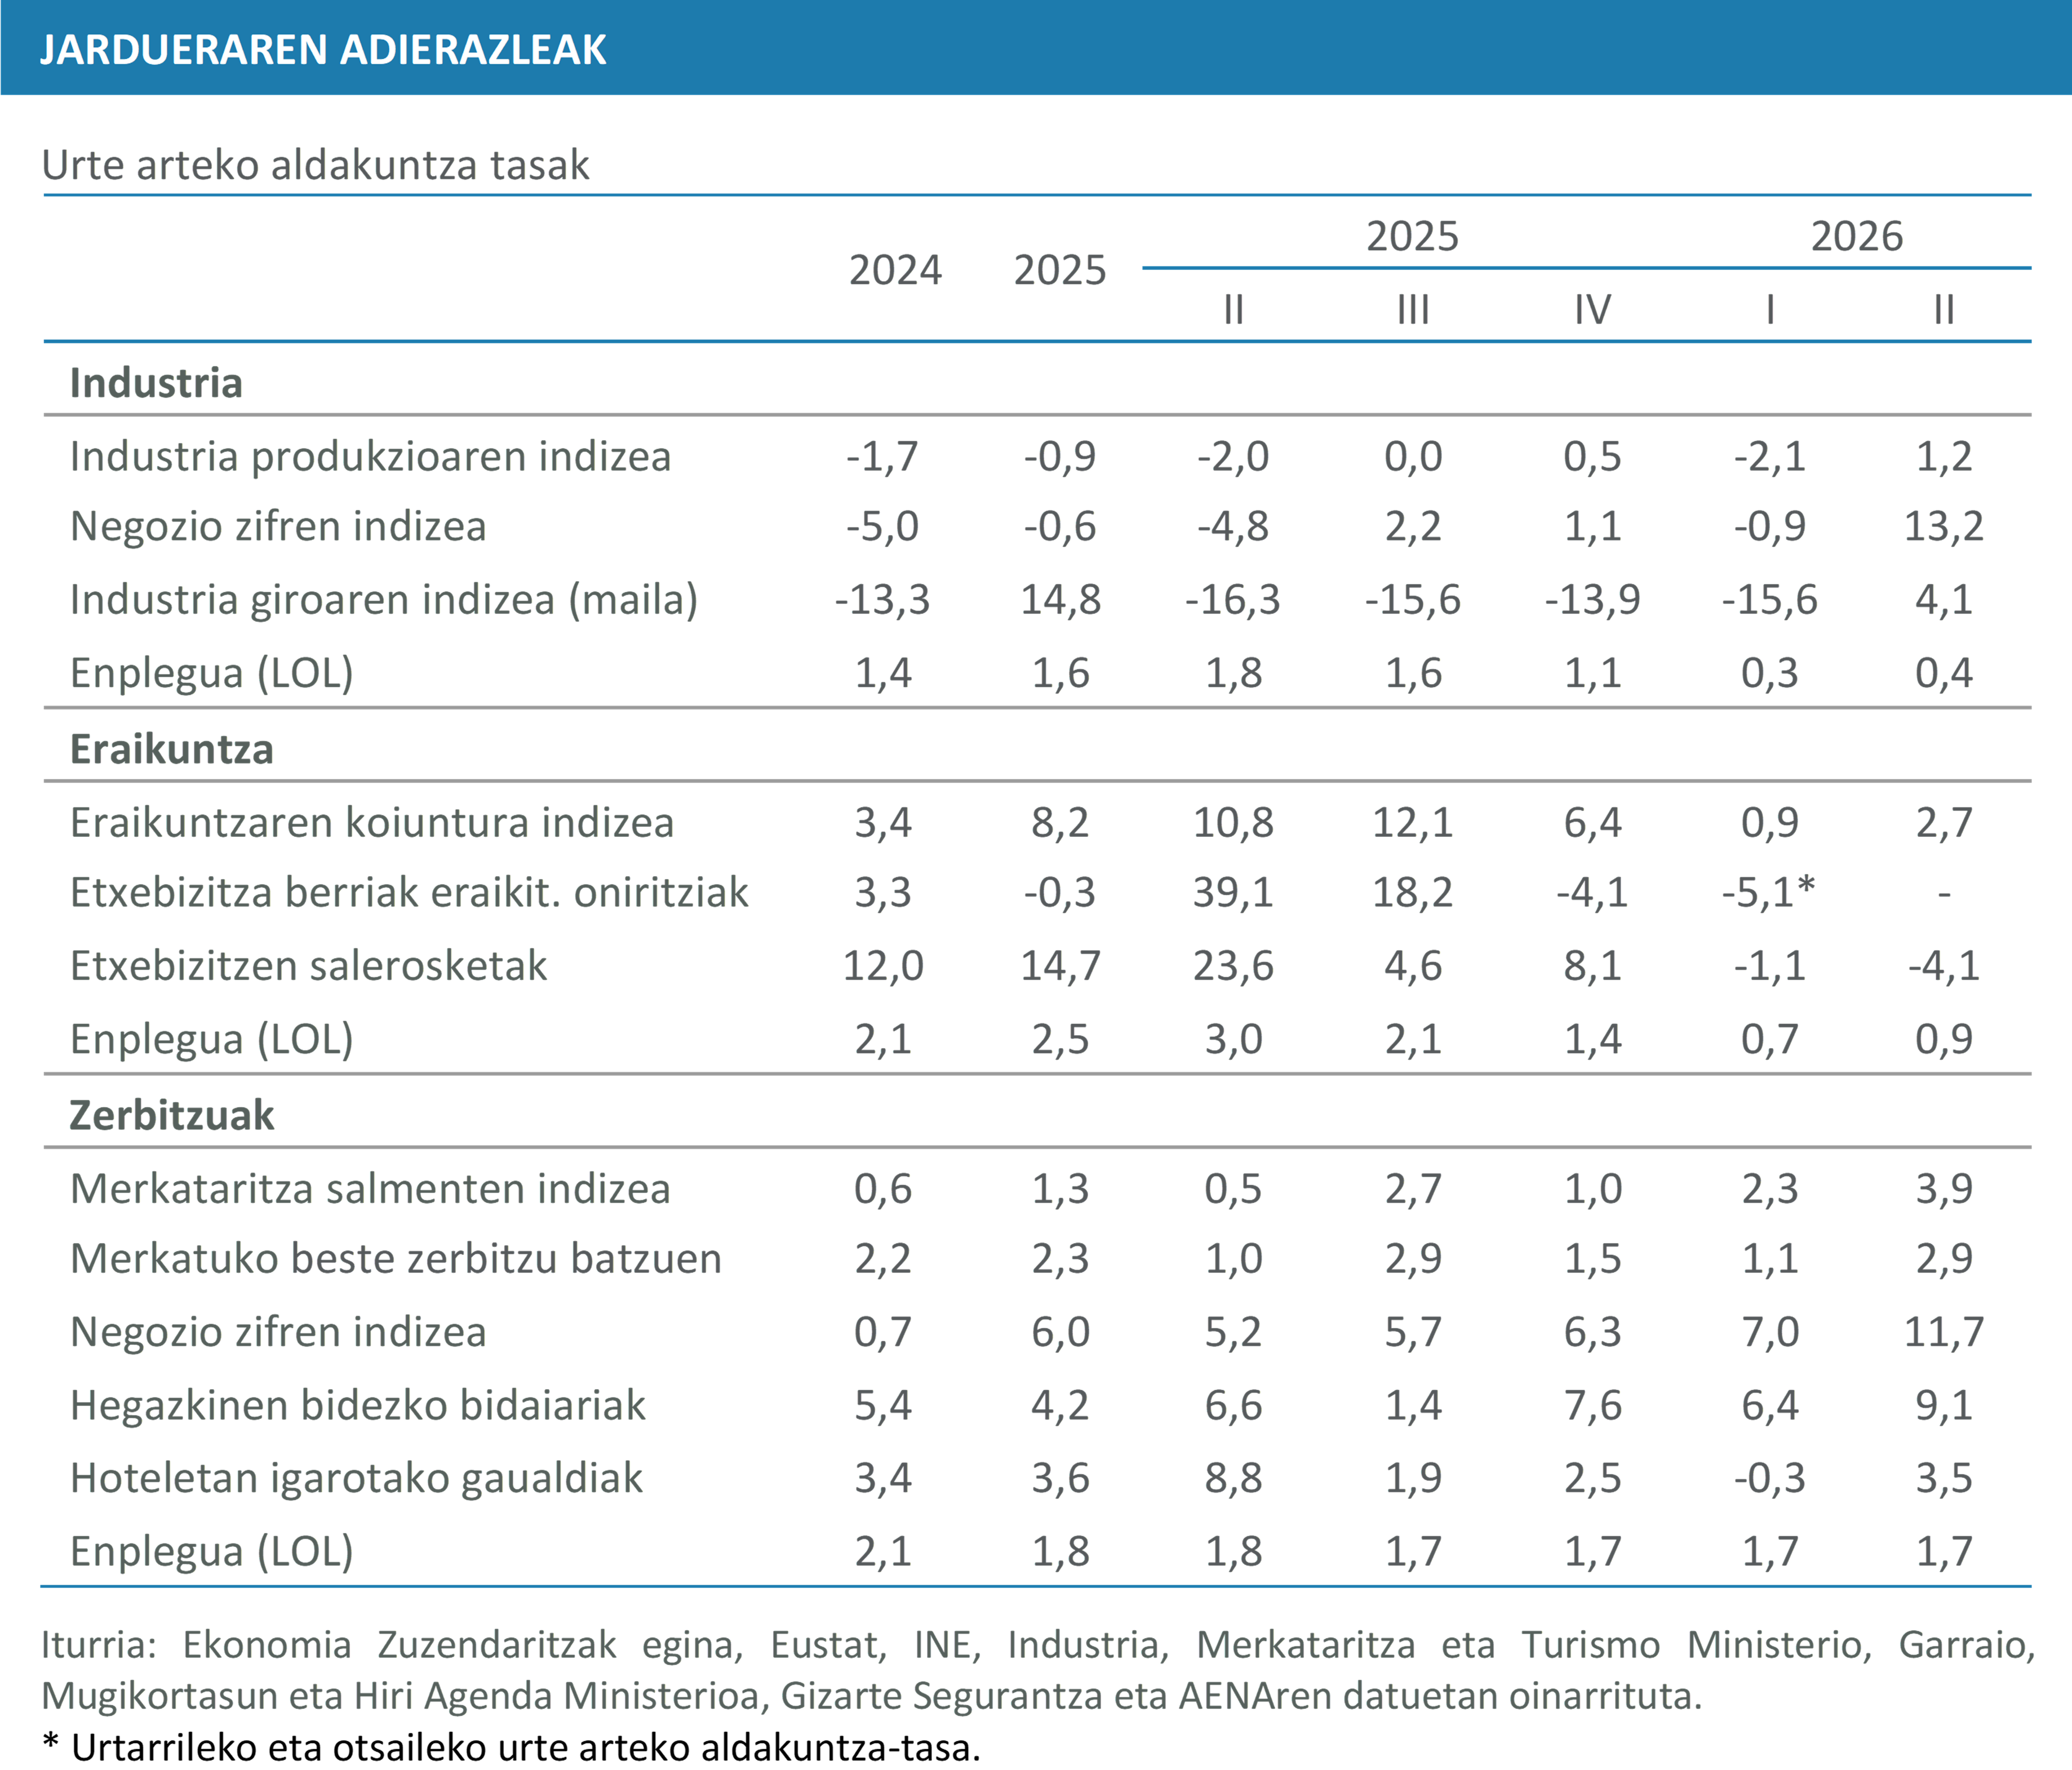
Eraikuntzaren sektorearen balio erantsiak sei hamarreneko hazkundea izan zuen aurreko hiruhilekoaren aldean, eta horrela konpentsatu zuen aurreko hiruhilekoko jaitsiera, nahiz eta urte arteko tasan hazkundea %1,7an geratu eta sektoreak azken urtean izan duen dezelerazio joera berretsi. Eraikuntzaren Koiuntura Indizeak hobekuntza txiki bat izan zuen, %2,7ko aurrerapenarekin, eraikuntzaren dinamismo handiagoan oinarrituta, %3,5 hazi baitzen, ingeniaritza zibilaren %0,9aren aurrean. Bestalde, etxebizitzen salerosketak urte arteko %4,1 egin zuen behera eta bi hiruhilekotan behera egin zuen.
Hazkunderik handiena zerbitzuetan kontzentratu zen berriro, %3,0ko aurrerapen sendoa mantendu baitzuten eta ia ez baitzen aldaketarik izan azken hiruhilekoetan ikusitako ibilbidearekiko. Merkataritzako, ostalaritzako eta garraioko jarduerak %3,6 hazi ziren, eta azken horrek dinamismo berezia izan zuen, erregaien garestitzea gorabehera. Era berean, txikizkako salmentak %3,5 gehitu ziren balio errealetan, nahiz eta inflazioak gora egin. Zerbitzuen une on hori adierazle turistikoetan ere islatu zen. Bigarren hiruhilekoan, EAEko aireportuetatik etorritako bidaiarien trafikoa %9,1 gehitu zen eta hoteletako gaualdiak %3,5. Merkatuko gainerako zerbitzuak %3,2 hazi ziren, eta jarduera profesional, zientifiko eta teknikoek nabarmen egin zuten aurrera, iaz hasitako aldeko bidea luzatuz. Sektore publikoari lotutako jarduerek hazkunde neurritsuagoa izan zuten, %2,1ekoa.
Euskadiko lan merkatuak portaera positiboa izan zuen, jarduera ekonomikoaren sendotasunean oinarrituta. Eustaten hiruhilekoko kontuen arabera, lanaldi osoko lanpostu baliokideak urte arteko %1,3 hazi ziren 2026ko bigarren hiruhilekoan, aurreko hiruhilekoan izandako hazkunde erritmo berbera. Aurrerapen horrek 13.200 enplegu garbi baino gehiago sortzea ekarri zuen azken urtean, eta 2025. urtearen amaieran lortutako mugarria finkatu zuen, berriro ere milioi bat enplegutik gorako okupazioarekin. Guztira, 1.018.000 lanpostu inguru daude, serie historikoaren maximoa, aurreko hiruhilekoaren aldean 4.200 enplegu inguru gehitu ondoren.
Sektoreka, enpleguak gora egin zuen adar guztietan, lehen sektorean izan ezik. Bultzada nagusia zerbitzuetatik etorri zen berriro, 12.000 enplegu inguru sortu baitzituzten eta urte arteko %1,7ko hazkundea izan baitzuten. Eraikuntzak ere bilakaera positiboa izan zuen, %0,9ko hazkundearekin eta 712 enplegu gehiagorekin. Bestalde, industriak hobekuntza txiki bat izan du: urte arteko hazkundea %0,3tik %0,4ra igo da, eta 761 landun gehitu ditu. Hala ere, sektoreak ia portaera laua erakusten jarraitzen du urte hasieratik eta 200.000 enplegutik zertxobait gora mantentzen da.
BPGaren hazkundea (%2,3) enpleguarena (%1,3) baino handiagoa izan zen, eta horrek lanaren itxurazko produktibitatea %1,0 handitzea ekarri zuen. Aurrerapen hori 2025eko batez bestekoa (%0,5) baino bost hamarren handiagoa da eta batez besteko historikoarekin bat dator. Jarduera-adarren arabera, zerbitzuek (%1,3) eta eraikuntzak (%0,8) produktibitate-irabazi esanguratsuak izan zituzten; industriak, berriz, bilakaera ia geldoa izan zuen, %0,1eko hazkundearekin.
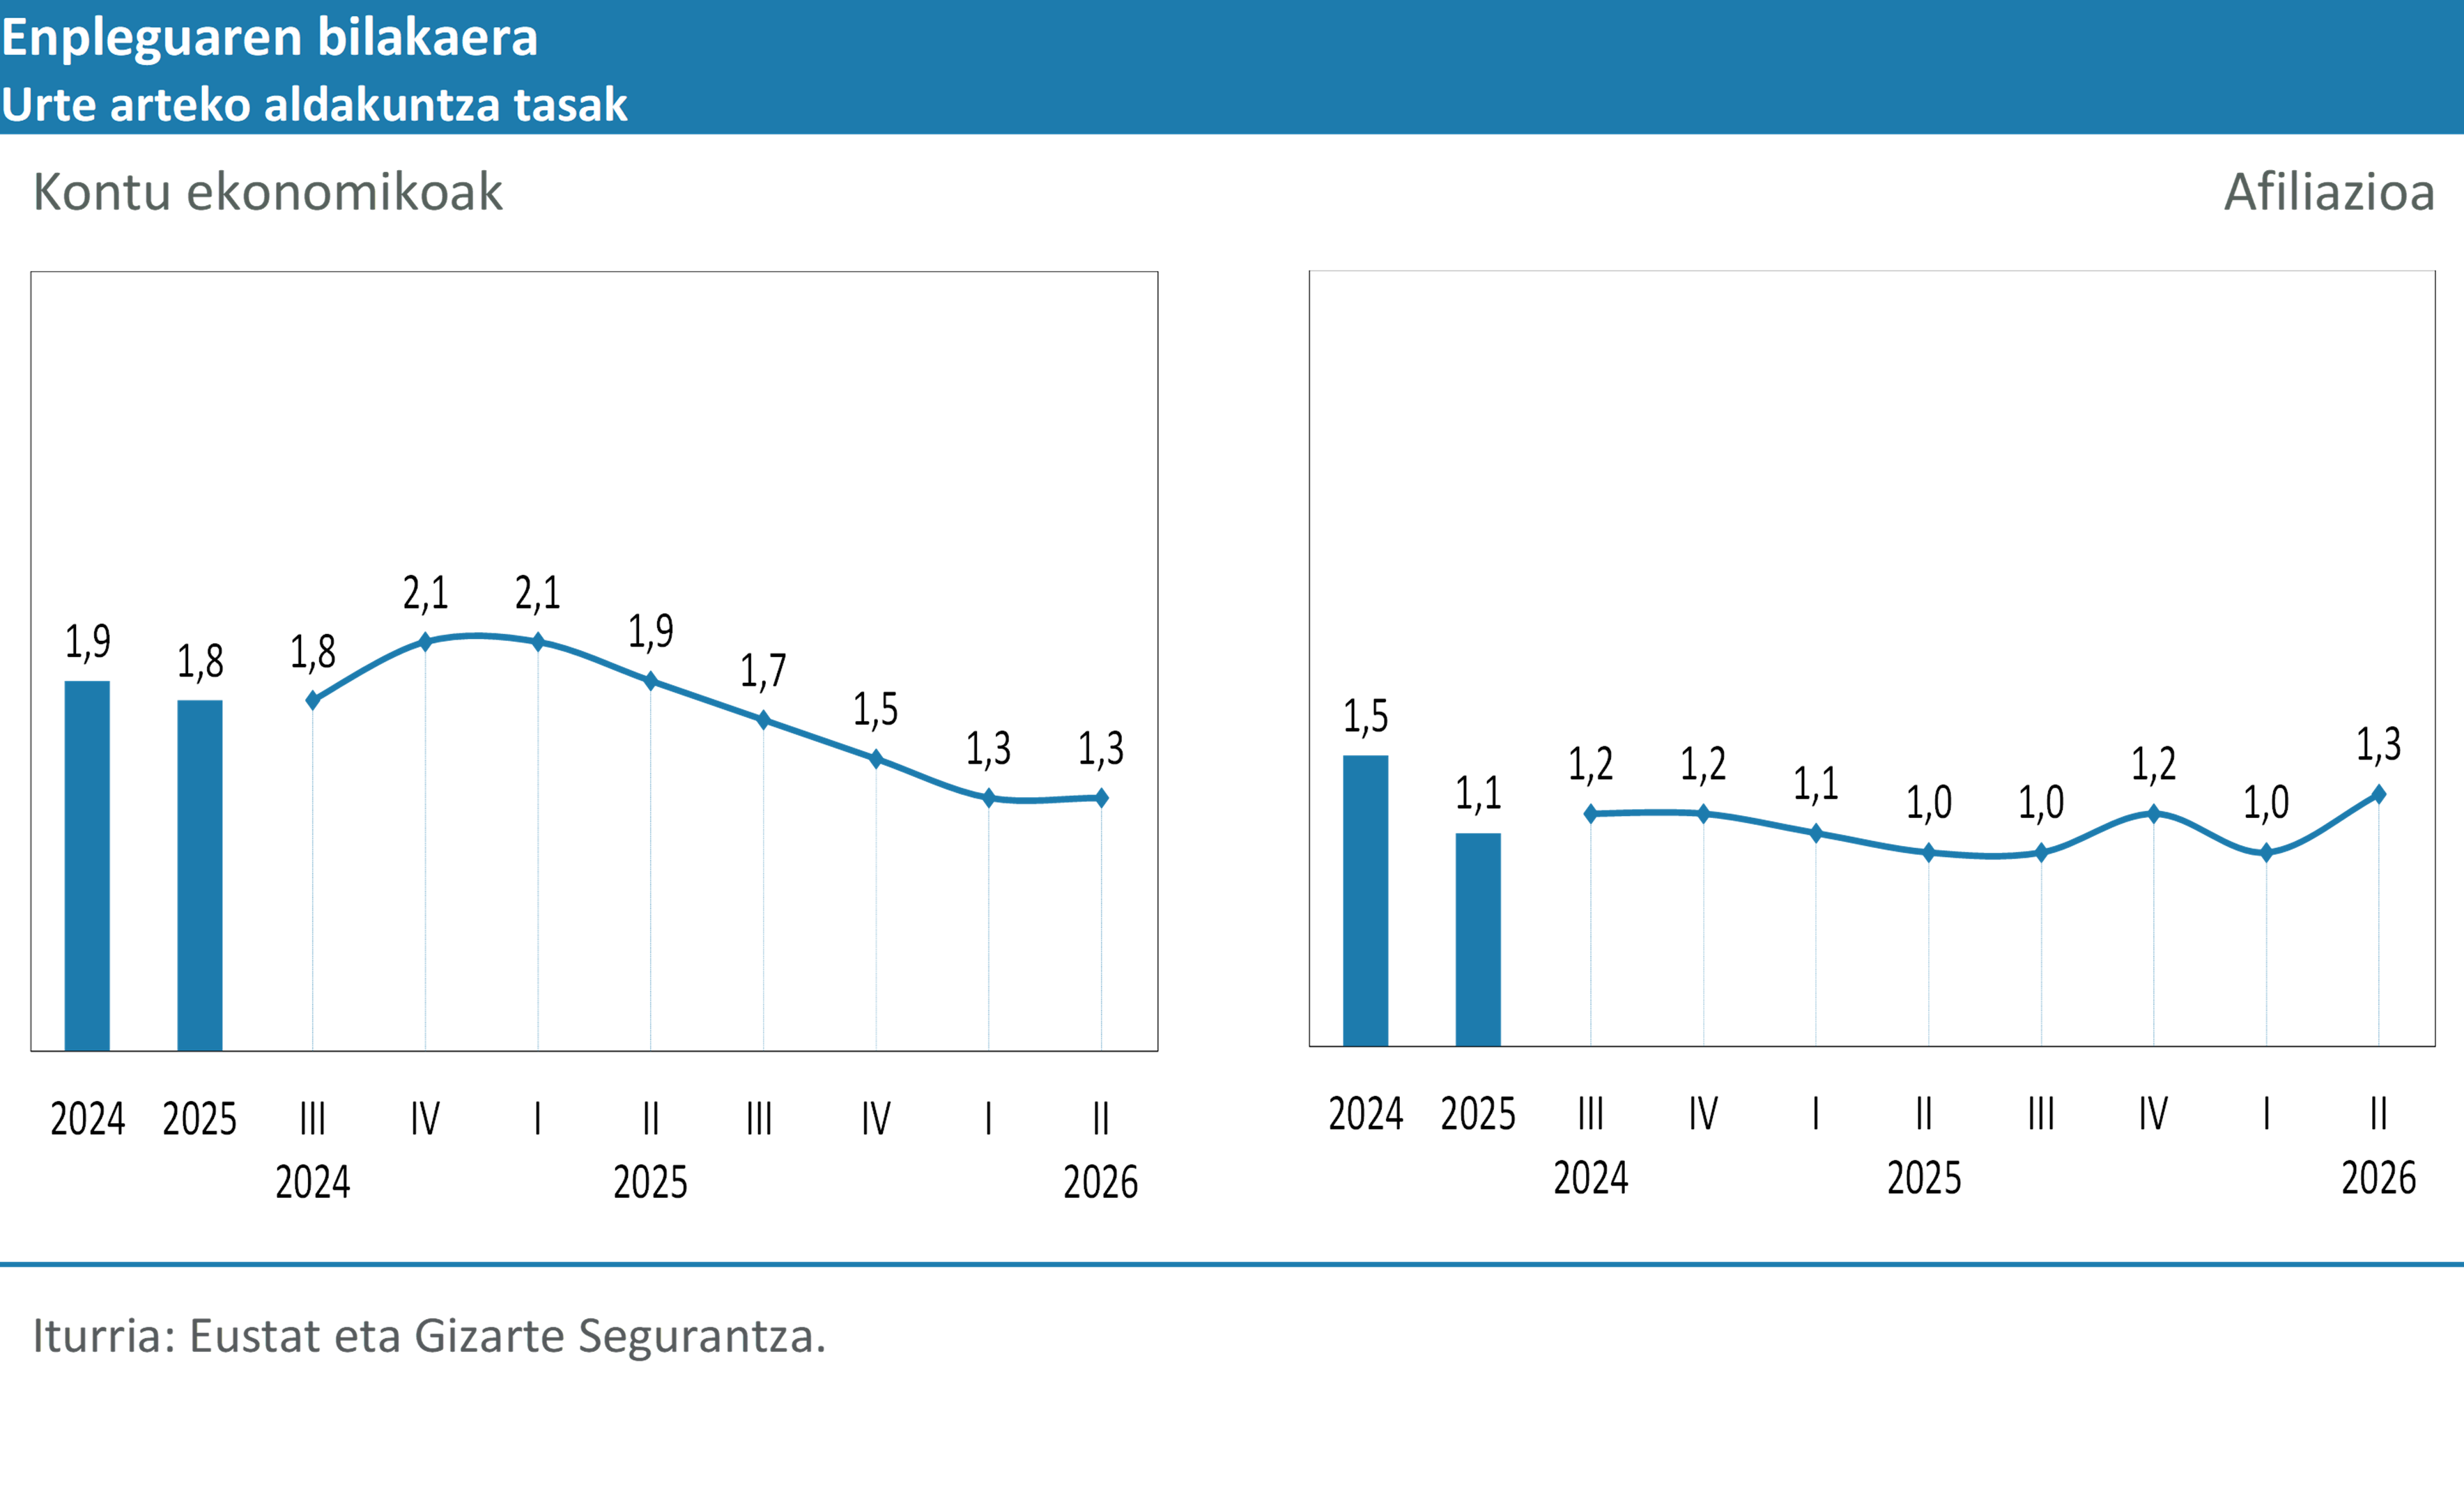
Gizarte Segurantzako afiliazio datuen arabera, enpleguaren urte arteko hazkundea bizkortu egin zen bigarren hiruhilekoan, %1,0tik %1,3ra igaroz. Tasa berdina izan zen gizonen eta emakumeen artean. Dinamismoa areagotu egin zen uztailean, %1,9ko hazkundearekin, eta abuztuan, %2,4ko hazkundearekin, atzerriko afiliazioaren hazkunde handiarekin batera, bi digituko tasetan hazi baitzen. Bilakaera horrek partzialki isla ditzake gobernu zentralak egindako ezohiko erregularizazio-prozesuaren ondorioak. 2026ko abuztuaren amaieran, prozesu horren bidez erregularizatutako 13.000 atzerritar baino gehiago zeuden Euskadin Gizarte Segurantzan alta emanda.
Bestalde, BJAren datuen arabera, 2026ko bigarren hiruhilekoan, Euskadiko biztanleria aktiboa 1.300 pertsonatan jaitsi zen aurreko hiruhilekoaren aldean, 1.085.600 pertsonatan geratuz. Biztanleria landuna 2.500 pertsonatan murriztu zen, 1.011.100 pertsonatan kokatuz, emakumeen artean izandako jaitsiera gizonen okupazioaren gorakadak ezin izan zuen konpentsatu. Ondorioz, langabetuen kopurua 1.200 pertsonatan handitu zen, 74.500 izatera iritsiz, hazkundea bai gizonen bai emakumeen artean eman zen. Horrela, bigarren hiruhilekoko langabezia tasa %6,9koa izan zen, lehen hiruhilekoko %6,7arekiko hazkunde txiki bat islatuz.
Barne eta kanpo eskaria
Urteko bigarren hiruhilekoko hazkundeak, esan bezala, barne eskariari eutsi zion berriz ere, urte arteko %3,3 hazi baitzen, eta hiruhileko arteko terminoetan lehen hiruhilekoko aurrerapena berdindu zuen, eta horrek uste baino erresistentzia handiagoa erakusten du, nazioarteko testuinguru konplexua gorabehera. Kanpo sektoreak Ekonomia Zuzendaritzaren aurreikuspenekin bat egin zuen, eta puntu bat gutxitu zuen BPGera.
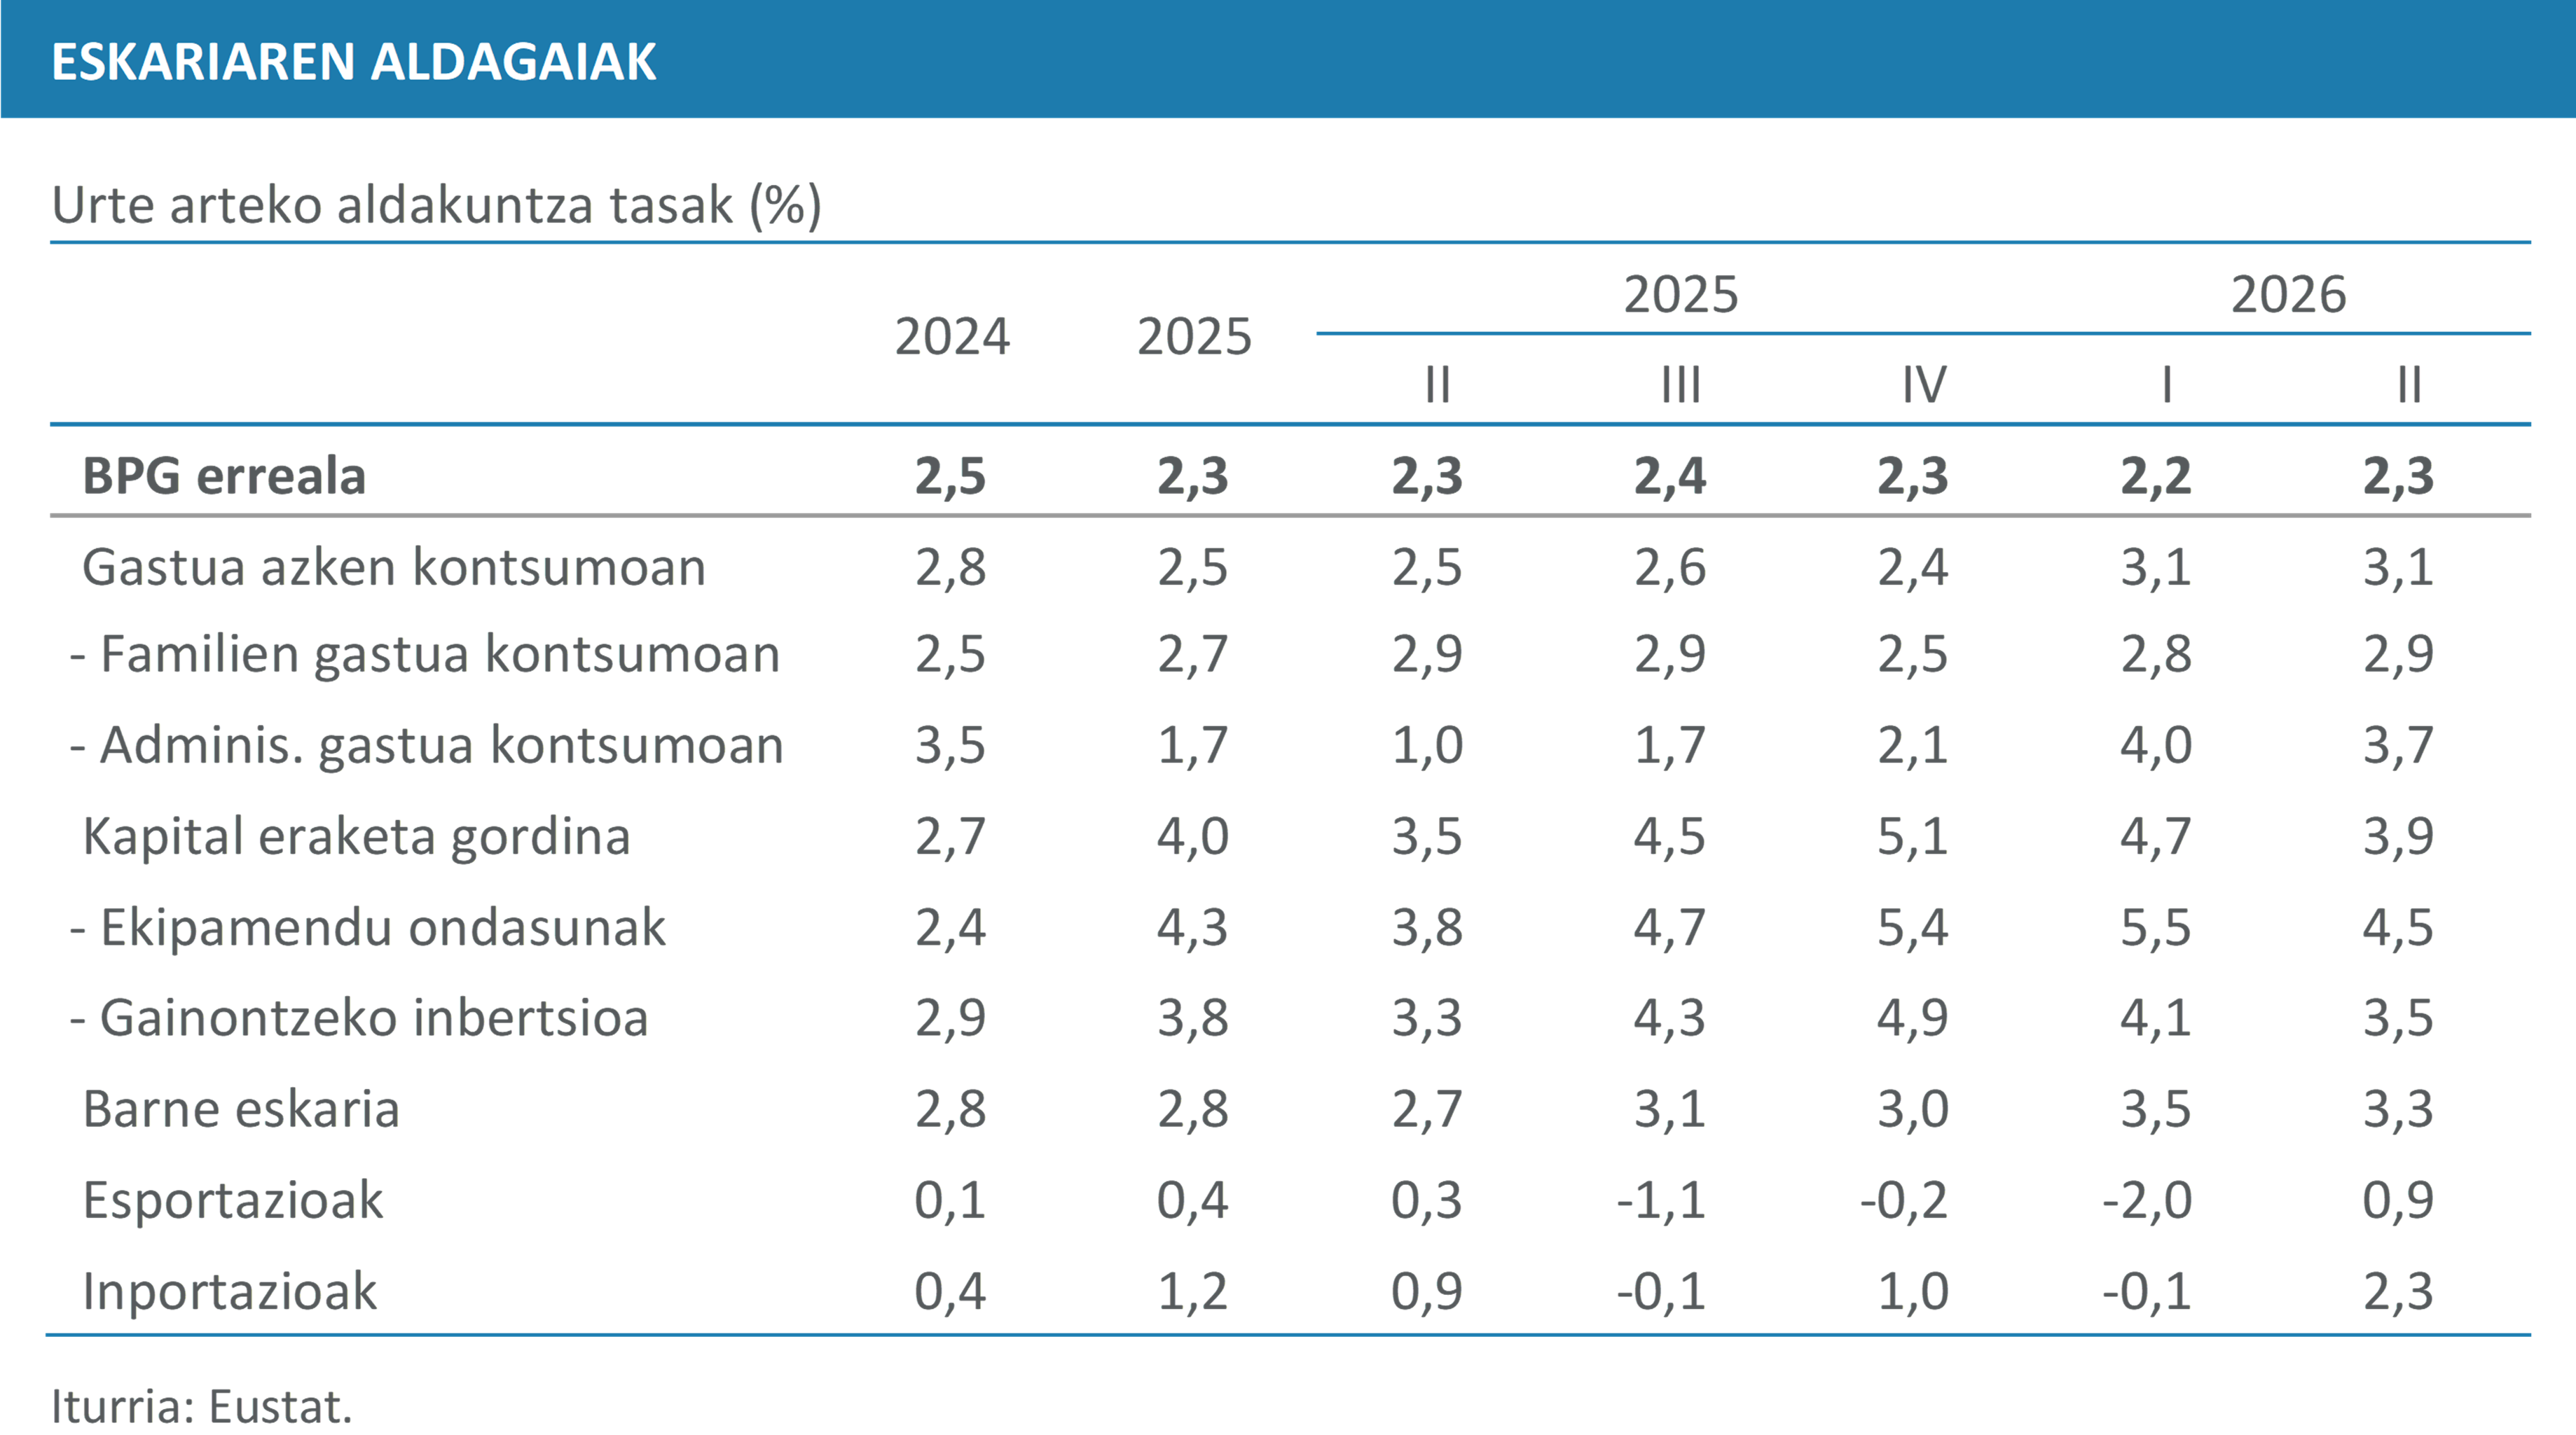
Barne eskariaren barruan, etxeetako kontsumoak dinamismo handia mantendu zuen eta urte arteko %2,9ko hazkundea izan zuen, aurreko hiruhilekoetako erregistroen gainetik. Hiruhileko arteko terminoetan, hazkundea %0,8ra arte bizkortu zen, nahiz eta inflazioa ehuneko puntu erdi igo bigarren hiruhilekoan. Bestalde, administrazio publikoen kontsumoa %3,7 igo zen urte batetik bestera, eta hiruhileko batetik bestera moteldu egin zen, lehen hiruhilekoko hazkunde handiaren ondoren.
Kapital eraketa gordinak urte arteko hazkunde sendoa izan zuen, %3,9koa, azken hiruhilekoetan izandako %4ko edo hortik gorako tasekin bat etorriz. Hiruhilekoen arteko terminoetan, inbertsioa berriro hazi zen zenbait hiruhilekotan desazelerazioa izan ondoren, eta %1,0 egin zuen gora, nahiz eta Ekialde Hurbileko gatazkari eta euriborraren igoeraren ondoriozko finantzaketaren garestitzeari lotutako ziurgabetasuna izan. Bereziki nabarmendu zen taldeko inbertsioa, urte arteko %4,5eko eta hiruhileko arteko %1,5eko hazkundearekin, hiruhilekoko ekipo ondasunen ekoizpen eta inportazio mailetan izandako gorakada garrantzitsuetan oinarrituta (%5,3 eta %19,3, hurrenez hurren, urte arteko terminoetan).
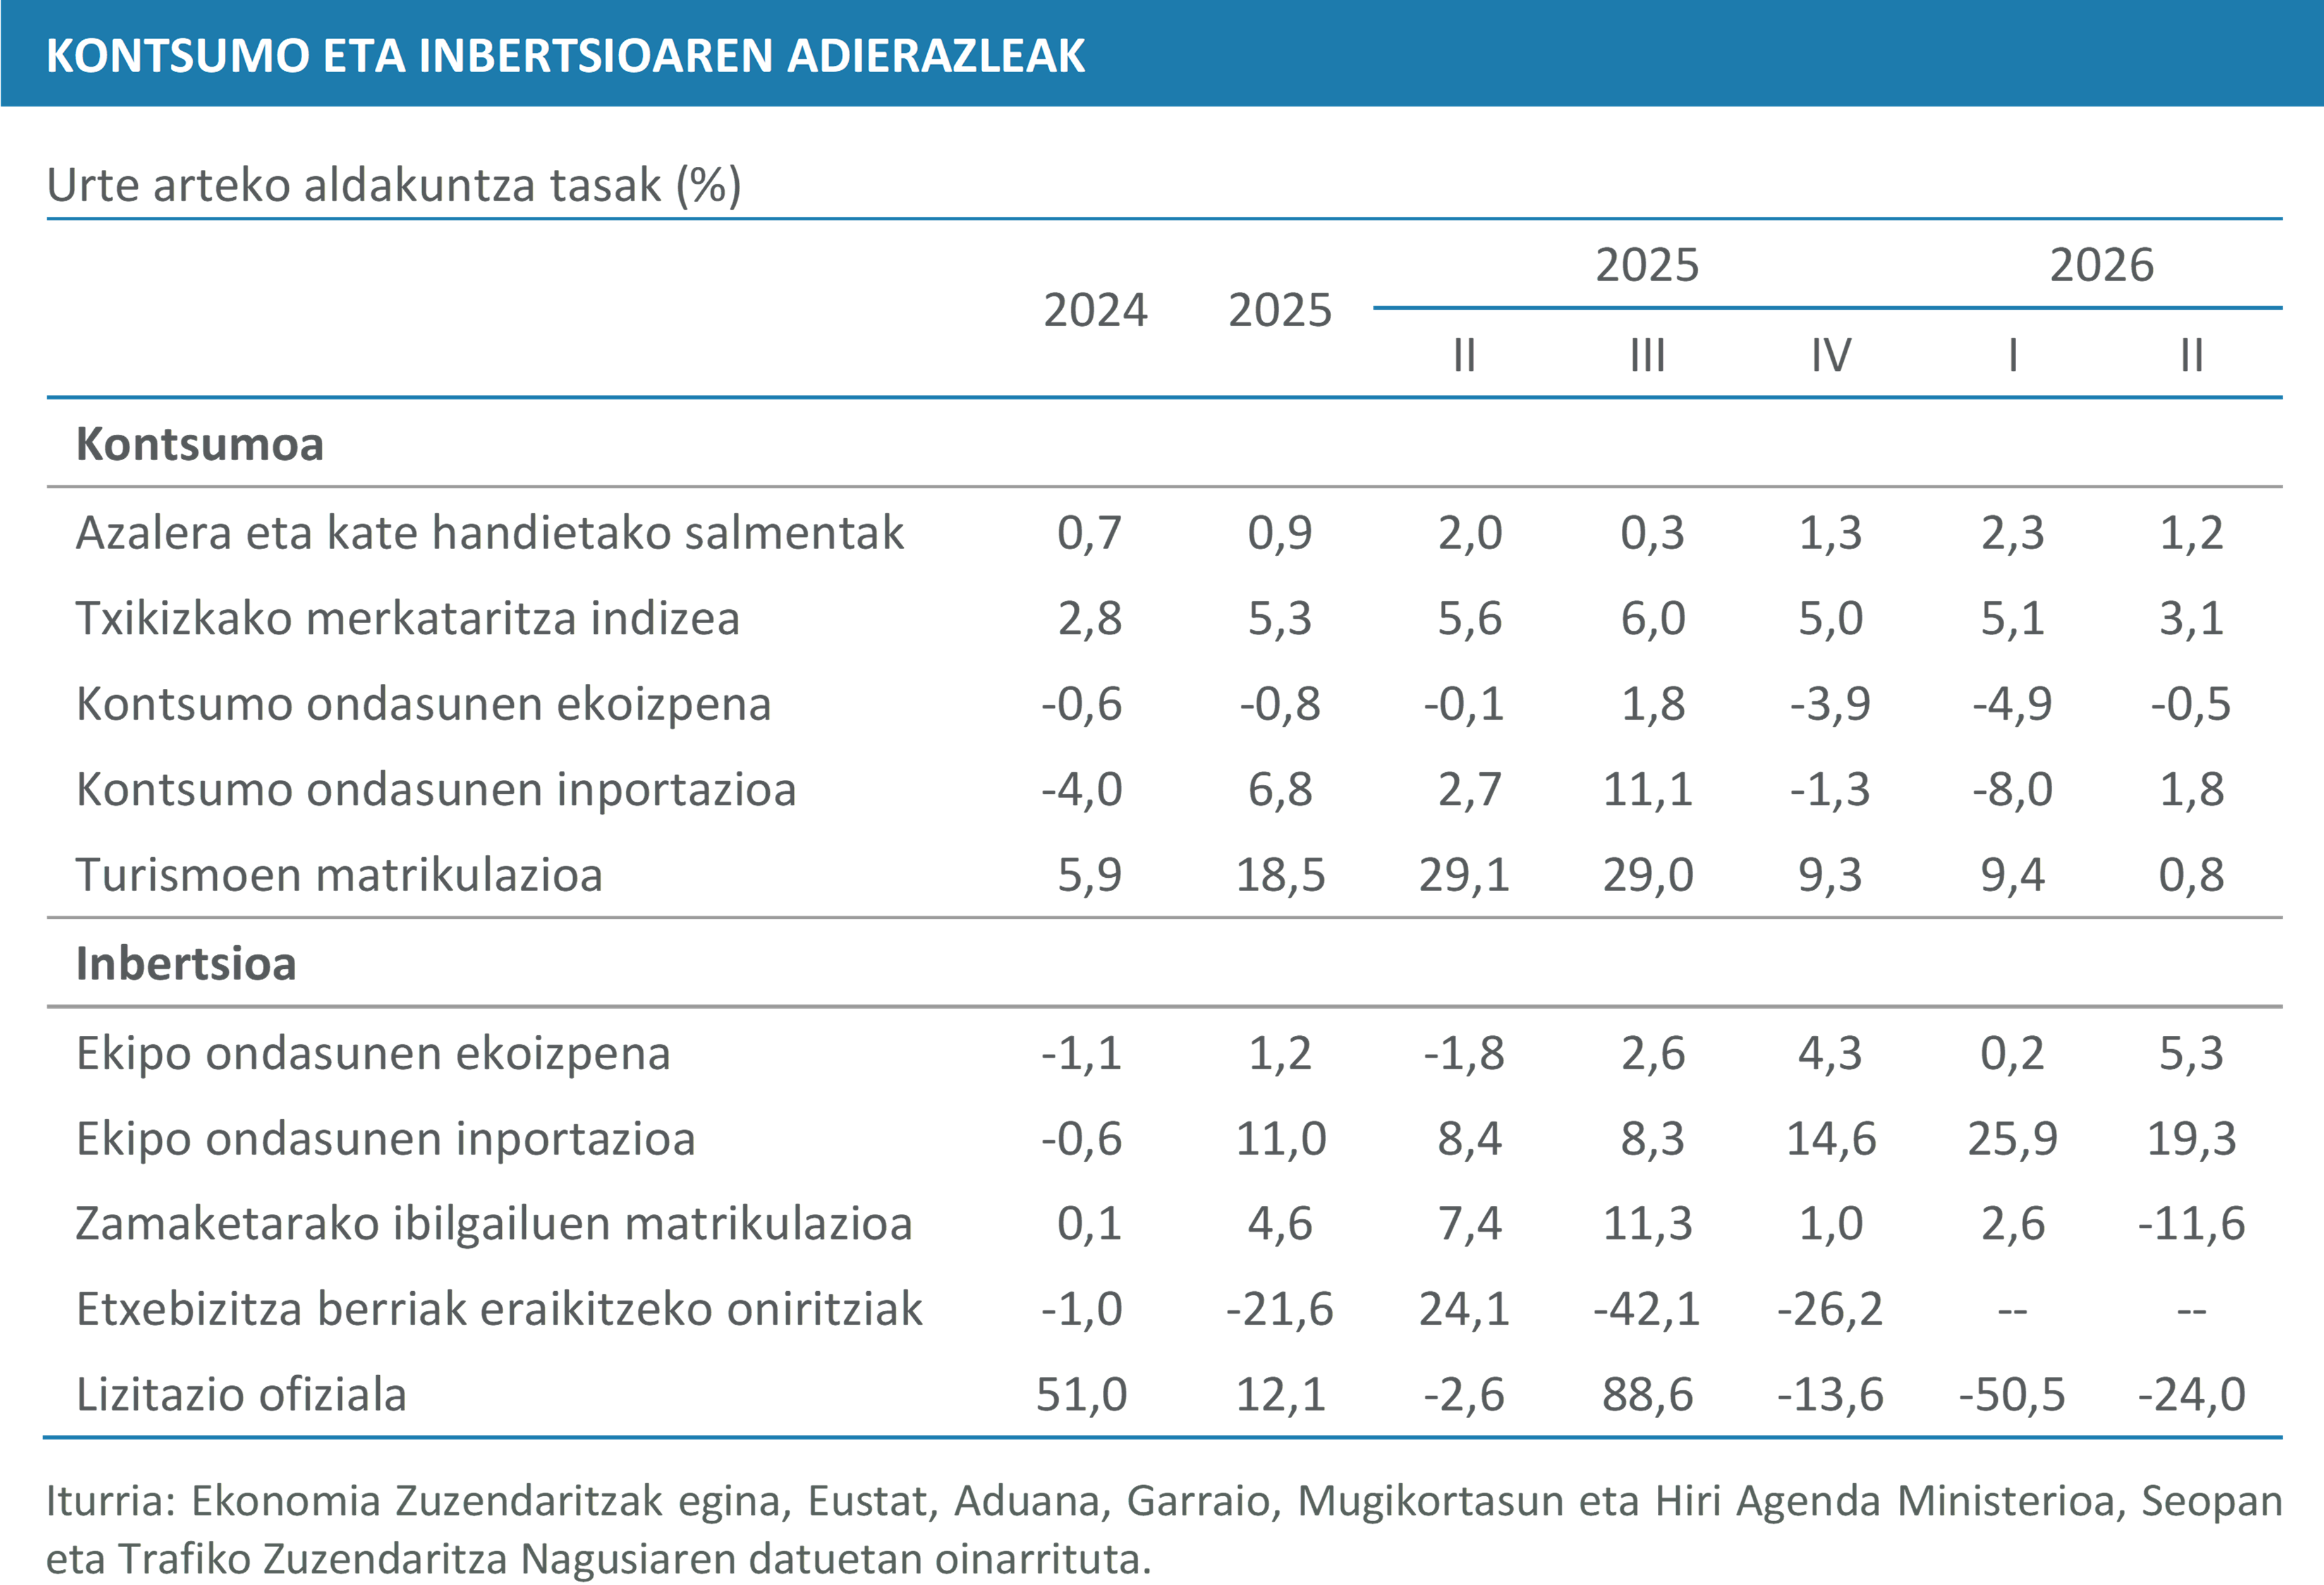
Kanpo arloak ehuneko puntu bat inguruko ekarpen negatiboa egin zuen, nahiz eta Estatuko gainerako herrialdeetara eta atzerrira zuzendutako ondasun eta zerbitzuen esportazioek gora egin zuten hiru hiruhilekoz jarraian behera egin ondoren. Zehazki, %0,9 igo ziren termino konstanteetan, gorakada apala baina nabarmena, horrek dakarren joera aldaketagatik. Inportazioek hazkunde handiagoa izan zuten, %2,3raino, eta horrek azaltzen du kanpoko ekarpenaren kontrako zeinua. Termino nominaletan, kanpo salmentak 17.870 milioi eurokoak izan ziren, eta erosketak 18.186 milioi eurokoak; beraz, saldoa negatiboa izan zen 316 milioitan, eta kopuru hori murriztu egin zen trukeen bolumen osoarekin alderatuta.
Esportazio guztien zati handi bat atzerrira bideratutako ondasunen salmentei egokitu zitzaien; Eustaten arabera, 8.236,4 milioi eurora iritsi ziren eta urte arteko %2,1eko hazkundea izan zuten. Horrela, lehen tasa positiboa izan zuten 2025eko lehen hiruhilekotik, eta atzean utzi zuten aurretiko uzkurdura, 2025eko hirugarren hiruhilekoko %10 inguruko beherakadak markatuta. Erosketei dagokienez, atzerritik etorritako ondasunen inportazioak 8.490,7 milioi eurokoak izan ziren, aurreko urtean baino %26,5 gehiago, eta aurreko jaitsieren ondoren 2026aren hasieran hasitako goranzko bidea sendotu zuten.
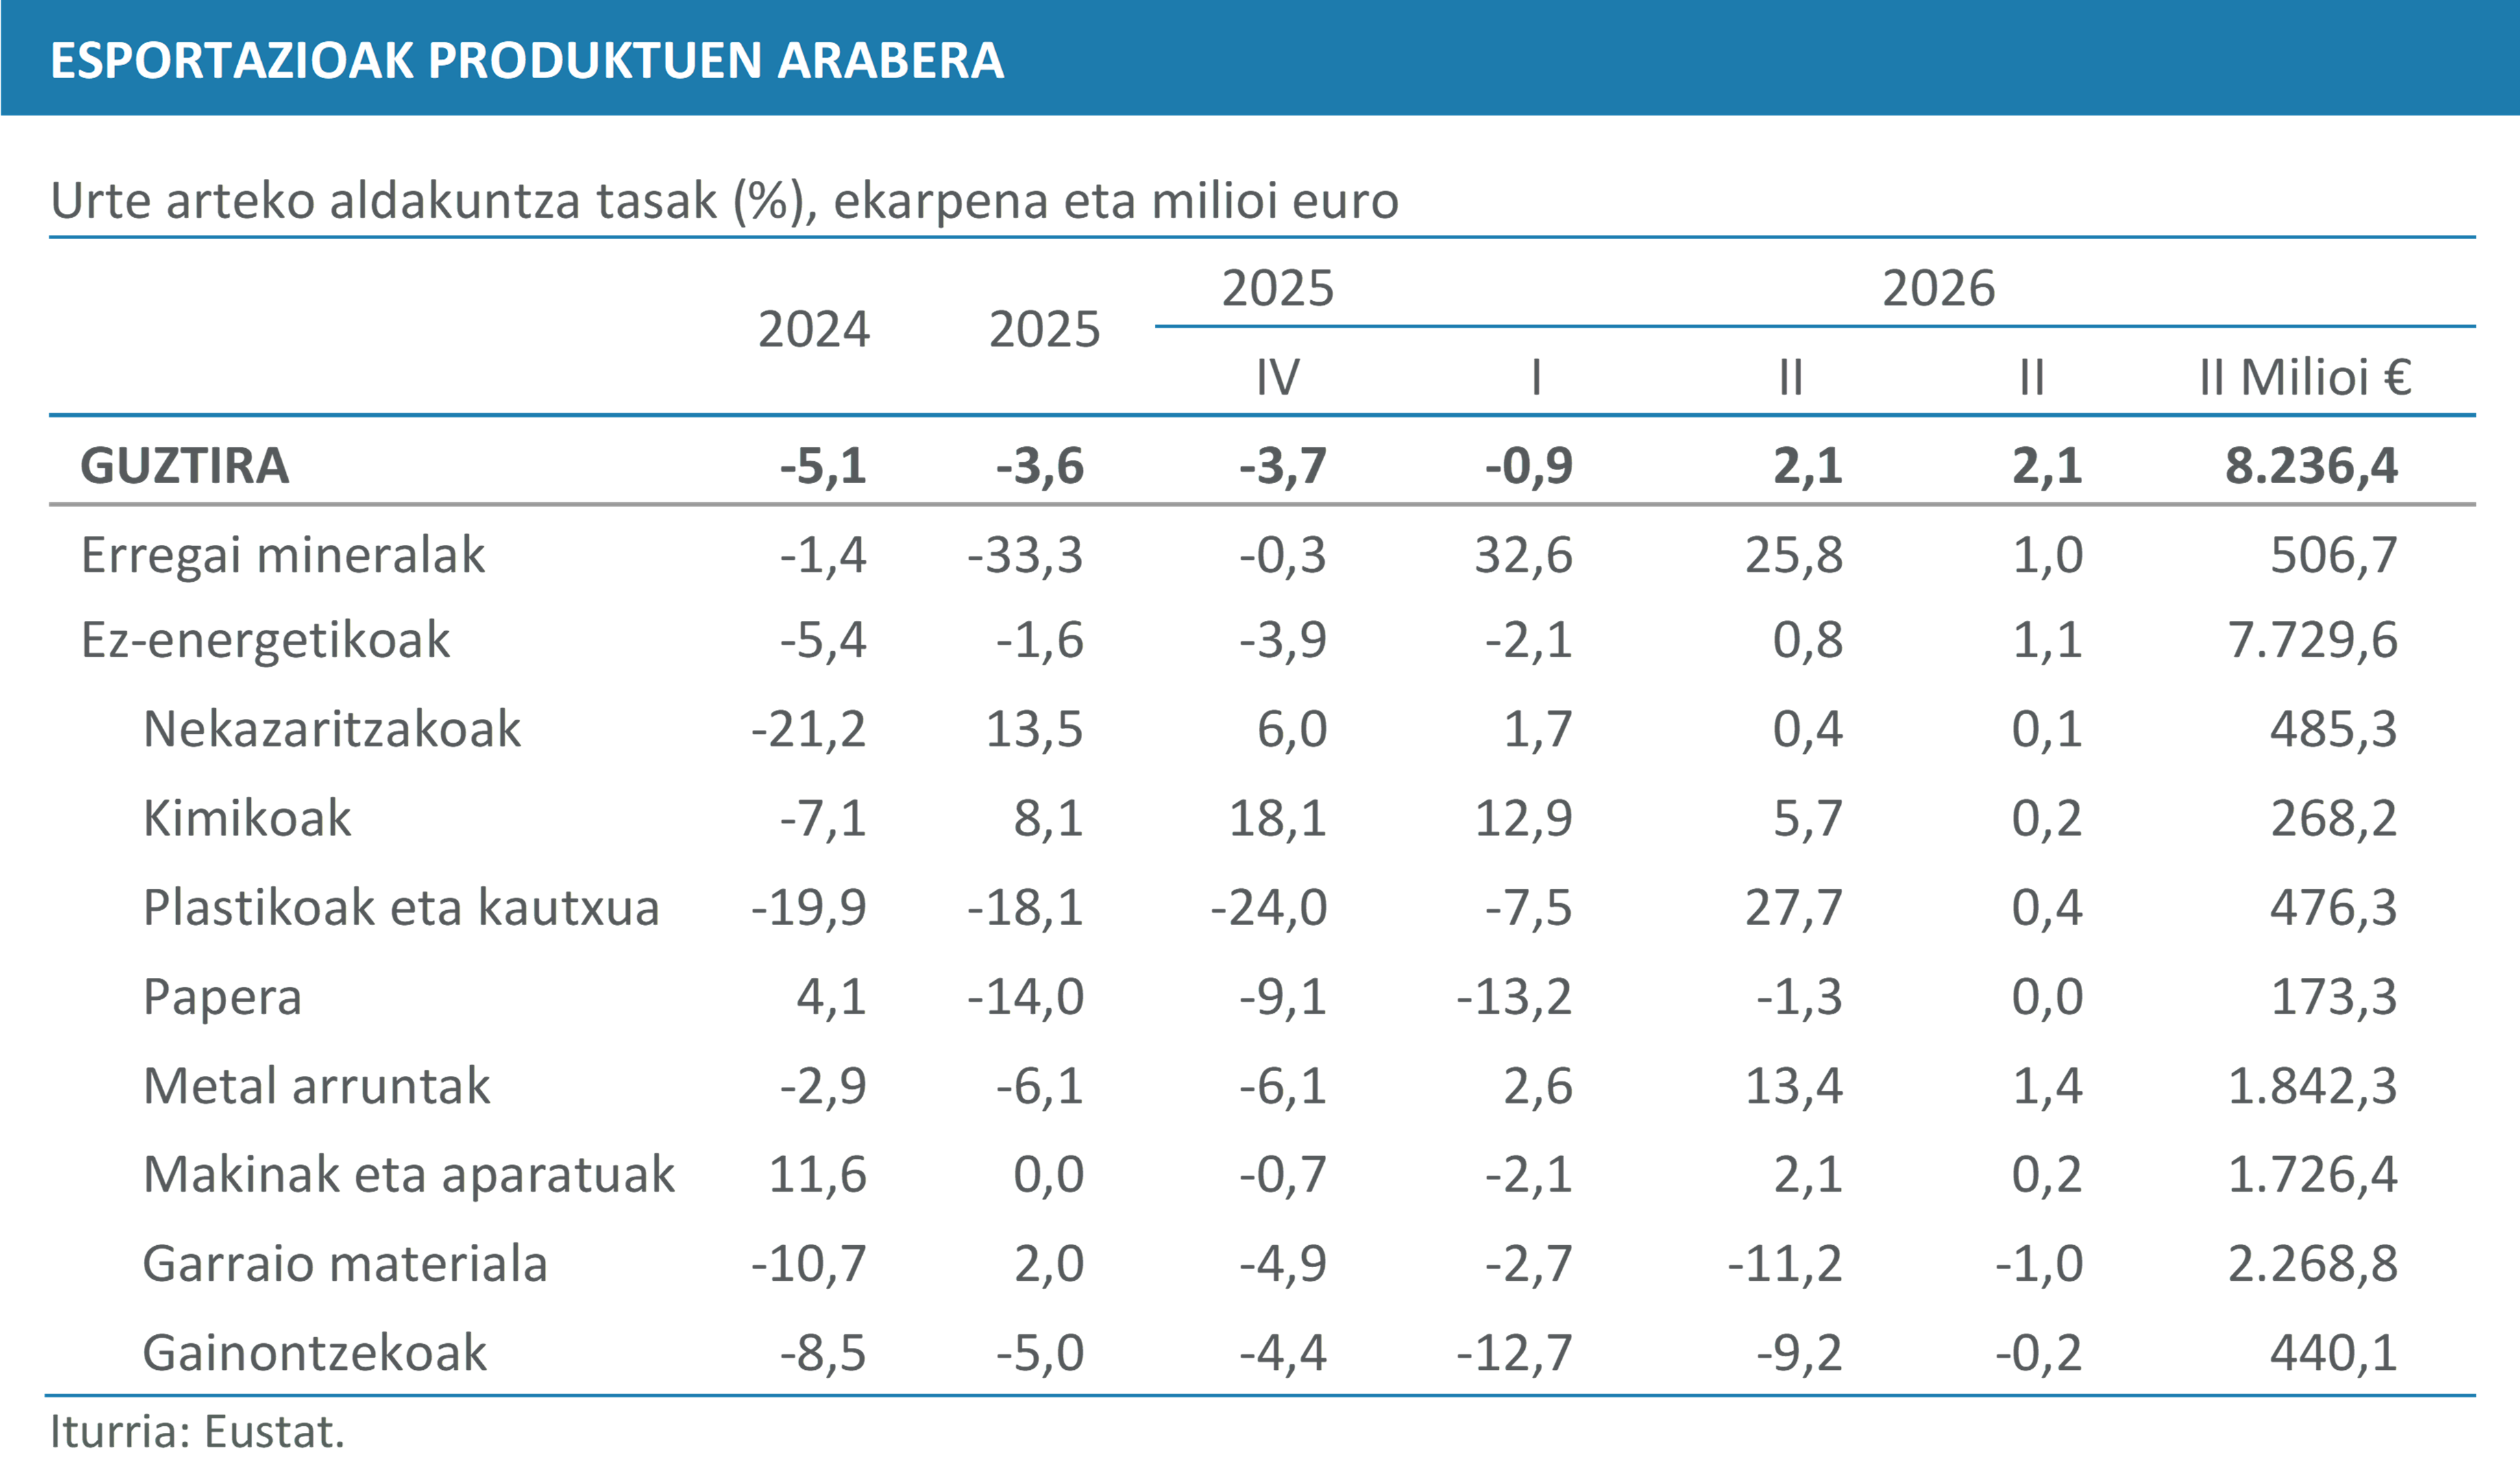
Produktuen arabera, esportazioen zeinu aldaketa ondasun ez-energetikoen hobekuntzan oinarritu zen, %0,8 hazi baitziren eta 1,1 puntu eman baitzituzten hazkundeari. Ekarpen hori bereziki garrantzitsua da; izan ere, 2025eko lehen hiruhilekoan izan ezik, esportazio ez-energetikoek hiru urtez metatu zituzten tasa negatiboak. Talde horretan metal arruntak eta horien manufakturak nabarmendu ziren, %13,4ko gehikuntzarekin eta 1,4 puntuko ekarpenarekin, burdina, altzairu, kobre eta aluminioaren portaera onari esker. Plastikoaren eta kautxuaren taldea ere nabarmendu zen, %27,7 hazi baitzen eta salmenta guztiei lau hamarren gehitu baitzizkien, kautxuaren salmenten bilakaera positiboak bultzatuta. Laguntza horiei erregai mineralak gehitu zitzaizkien, %25,8ko hazkundearekin eta puntu bateko ekarpenarekin, produktu kimikoekin, makina eta aparatuekin eta nekazaritzako produktuekin batera.
Kontrako noranzkoan, garraio materialak jarraitu zuen oztopo nagusia izaten, %11,2ko jaitsierarekin eta puntu bateko ekarpen negatiboarekin, eta horrek susperraldi esportatzailearen intentsitatea mugatu zuen.
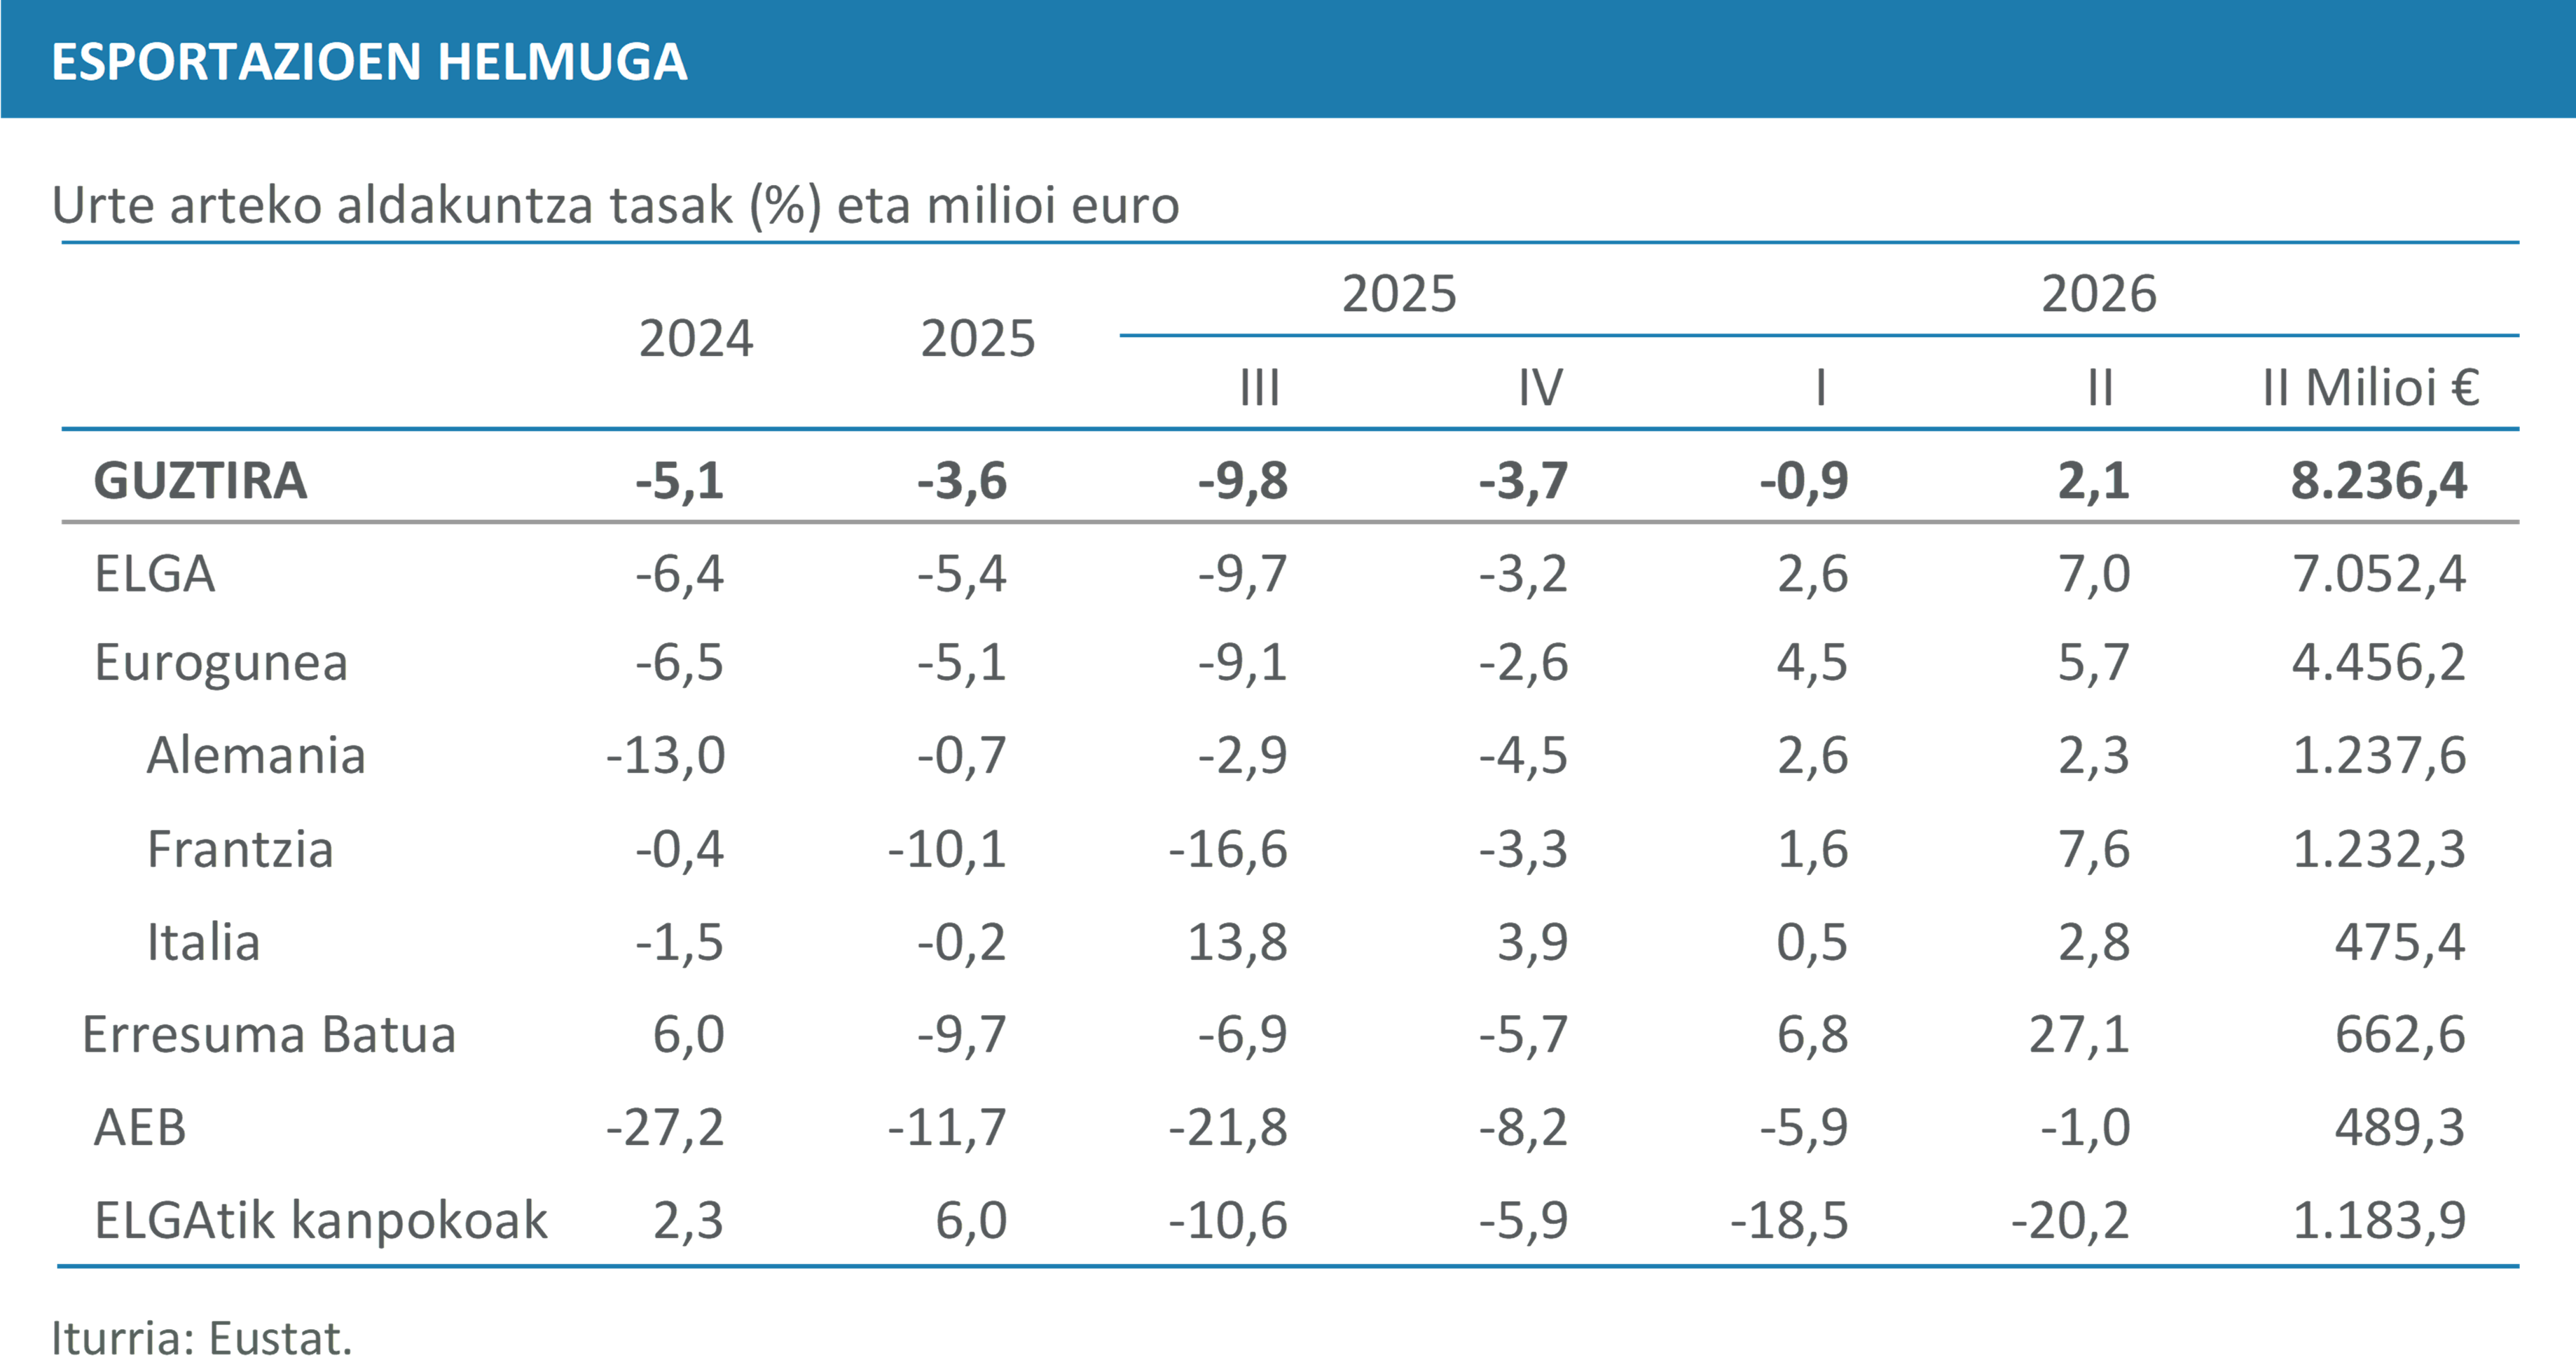
Esportazioen banaketa geografikoa apenas aldatu zen bigarren hiruhilekoan, eta batez ere merkatu aurreratuetan kontzentratuta jarraitu zuen. ELGAri zuzendutako salmentak %7,0 hazi ziren eta guztizkoaren %85,6 kontzentratu zuten, aurreko hiruhilekoan baino kuota txikiagoa (%86,1), baina aurreko urteko %81,6 baino askoz handiagoa. Bloke horren barruan, euroaren eremurako esportazioak %5,7 gehitu ziren eta guztizkoaren %54,1 izan ziren. Aitzitik, ELGAkoak ez diren merkatuetako salmentak %20,2 murriztu ziren eta 3,7 puntu drainatu ziren guztizko hazkundera.
Eurogunean, esportazioak %5,7 hazi ziren eta 3 puntu eman zizkioten guztizko hazkundeari, erregai mineraletan, kautxuan eta metal arruntetan eta horien manufakturetan kontzentratutako bultzadarekin. Ekarpen handiena erregai mineralek egin zuten, %5,0 hazi eta 3,1 puntu gehitu zituzten; kautxuak eta bere manufakturek 1,6 puntu gehitu zituzten, %41,2 hazi ondoren. Metal arruntek 3,4 puntuko ekarpen positiboarekin indartu zuten aurrerapen hori, galdaketaren, burdinaren eta altzairuaren, kobrearen eta aluminioaren bilakaera bateratuaren ondorioz. Kontrako noranzkoan, garraio materialaren uzkurdurak emaitza mugatu zuen, batez ere trenbideetako ibilgailuengatik (1,5 puntu kendu zituzten) eta automobilengatik (%4,5 jaitsi ziren eta zortzi hamarren kendu). Horri makina mekanikoen eta sailkatu gabeko produktuen ekarpen negatiboa gehitu behar zaio.
Helburu nagusien artean, Alemaniak eta Frantziak ia salmenta bolumen bera mantendu zuten, 1.237,6 eta 1.232,3 milioi eurorekin, hurrenez hurren. Alemanian, esportazioak %2,3 hazi ziren eta hiru hamarren ekarri zituzten, kautxuak, metal arruntek (batez ere galdaketa, burdina eta altzairua, kobrea eta aluminioa) eta automobilek eutsita. Hala ere, tren materialaren, makineria mekanikoaren eta tresna elektrikoen erorketek murriztu egin zuten aurrerapenaren zati bat. Frantziak bilakaera hedakorragoa izan zuen, %7,6ko hazkundearekin eta 1,1 puntuko ekarpenarekin, batez ere erregai mineraletan, plastikoan eta kautxuan eta produktu kimikoetan oinarrituta, galdaketaren, manufakturen eta aluminioaren ekarpen positiboaz gain.
Erresuma Batua izan zen hirugarren jomuga eta merkatu nagusien artean hazkundera gehien lagundu zuena, %27,1eko hazkundearekin, 1,8 puntuko ekarpenarekin eta 662,6 milioi euroko salmentekin. Kasu horretan, aurrerapena metal arruntetan kontzentratu zen, batez ere galdaketa manufakturetan, eta burdinaren eta altzairuaren salmentan, ehuneko 42,5 puntu eman baitzituzten esportazioen hazkundera. Bultzada hori trenbideetako ibilgailuen beherakadak indargabetu zuen; izan ere, britaniar merkatuko salmenten %2,2 bakarrik izan arren, 18,3 puntu galdu zituzten. Estatu Batuek, aldiz, euskal esportazioen laugarren helmuga izanik, profil ahula mantendu zuten, %1,0ko atzerakadarekin eta hamarren bateko ekarpen negatiboarekin, erregai mineralen, makineria mekanikoaren eta tresna elektrikoen jaitsierak baldintzatuta. Helmuga nagusien taldea %12,6ko hazkundearekin itxi zuen Belgikak, erregai mineraletan eta metal arrunten esportazioetan oinarrituta, baina autoen atzerakadak herrialde horri egindako salmenten azken balantzea moteldu zuen.
ELGA ez diren merkatuen atzerakada orokorra izan zen hainbat destino garrantzitsuren artean, nahiz eta portaera desberdinak izan. Brasil salbuespen positibo gisa nabarmendu zen, %35,9ko igoerarekin eta esportazio guztiei hiru hamarreneko ekarpen positiboarekin, produktu kimikoetan eta ekipo ondasunetan oinarrituta, bereziki material mekanikoan, merkatu horretarako salmenten %15,5 eta %19,1 izan baitziren. Aldiz, Txinak bost hamarren drainatu zituen %24,2ko beherakadaren ondoren, Argentinak hamarren bat kendu zion eta Indiak ez zuen ekarpenik egin. Eragin negatibo handiena, hala ere, Arabiar Emirerri Batuetatik etorri zen: salmentak %64,9 jaitsi ziren eta 1,8 puntu kendu zizkion guztirakora, nahiz eta esportazioen %1,0 baino ez izan, trenbideetako ibilgailuen bilakaera txarragatik.
Ondasunen inportazioei dagokienez, %26,5 hazi ziren bigarren hiruhilekoan, 8.490,7 milioi eurora iritsi arte. Produktu mineralek eta energetikoek nabarmen baldintzatu zuten aurrerapena: %85,2 hazi ziren eta 17,1 puntu eman zizkioten guztizko hazkundeari. Horien barruan, erregai mineralek metatu zuten ia bultzada guztia, %88,8ko hazkundearekin, 16,9 puntuko ekarpenarekin eta %28,4ko pisuarekin inportatutako guztizkoaren gainean. Hala ere, hazkundea ez zen energiara mugatu; inportazio ez-energetikoek %11,9 egin zuten gora eta beste 9,6 puntu gehitu ziren, kanpoko erosketen %71,6raino.
Talde ez-energetikoen artean, hazkundea orokortu egin zen aurreko hiruhilekoaren aldean: paper taldeak bakarrik jarraitu zuen tasa negatiboetan, eta gainerakoen gehienek bi digituko erritmoetan egin zuten aurrera. Ekarpenik handiena ekipamenduko ondasunek egin zuten, %17,0 hazi baitziren eta 5,1 puntu gehitu zituzten inportazioen hazkundera, makina eta aparatuetan zein garraio materialean izandako aurrerapenengatik. Metal arruntek eta horien manufakturek ere eragin handia izan zuten, %11,3ko eta 2,3 puntuko gehikuntzekin, bai eta produktu kimikoek ere, %22,6ko gehikuntza eta 1,5 puntu gehituta. Neurri txikiagoan, nekazaritza produktuek zortzi hamarren eman zituzten. Plastikoak eta kautxuak, berriz, eragin txikiagoa izan zuten.
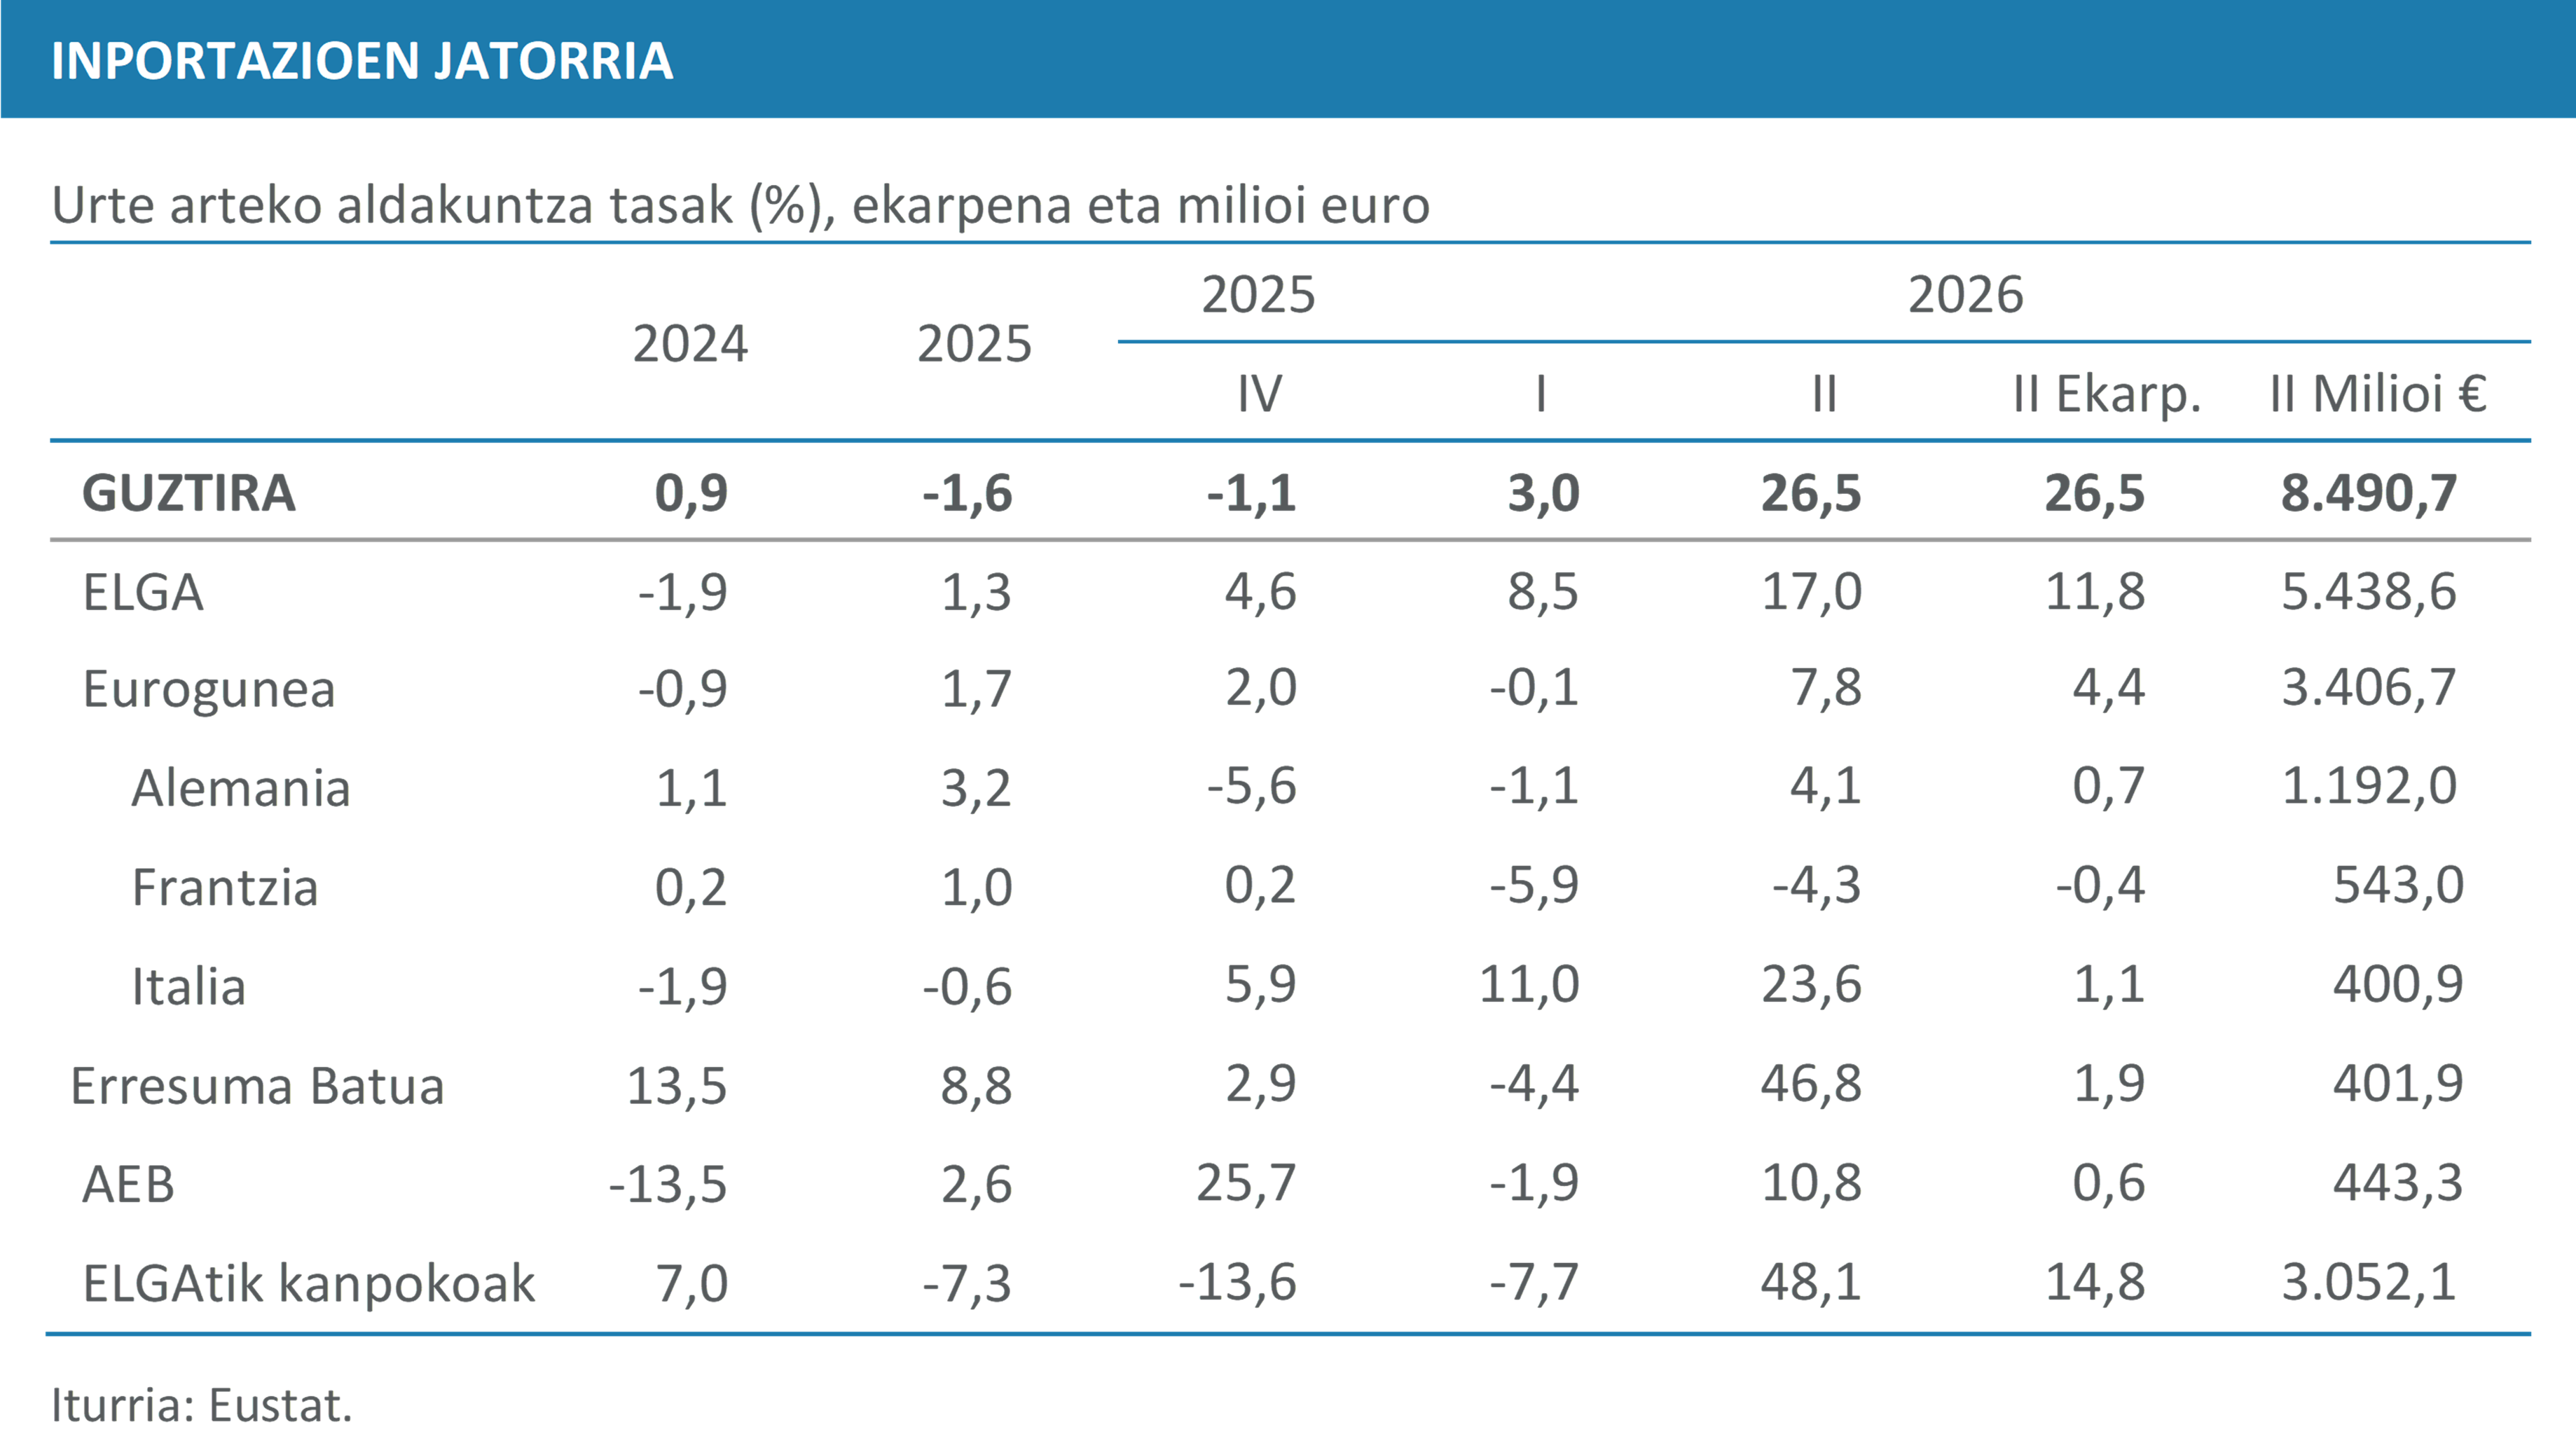
Ikuspegi geografikotik, inportazioen hazkundeak ELGAkoak ez diren merkatuetan izan zuen foku nagusia, horiek izan baitzuten hiruhilekoko dinamismorik handiena. Bloke horretatik etorritako erosketek %48,1 egin zuten gora, 14,8 puntuko ekarpena egin zioten guztizko hazkundeari eta 3.052,1 milioi eurora iritsi ziren, neurri handi batean inportazio energetikoen hazkunde handiak bultzatuta, batez ere Mexiko, Brasil, Libia, Guyana, Kazakhstan eta Venezuelatik etorritako fluxuek. ELGAk, hala ere, euskal inportazioen jatorri nagusia izaten jarraitu zuen, 5.438,6 milioi eurorekin, %17,0 hazi eta 11,8 puntu eman ondoren. Horren barruan, euroaren eremuak %7,8 egin zuen gora eta 4,4 punturekin lagundu zuen, Alemania izanik lehen hornitzailea. Frantziak behera egin zuen eta Italiak nabarmen gora. Eurogunetik kanpo, Erresuma Batua eta Estatu Batuak nabarmendu ziren, Euskadiri egindako salmentak %46,8 eta %10,8 hazi baitziren, hurrenez hurren.
Esportazioen eta inportazioen konbinazioak atzerriarekiko merkataritza saldo defizitarioa ekarri zuen, 254 milioi euro baino zertxobait gehiago, eta amaiera eman zion 2008ko hirugarren hiruhilekotik etenik gabeko superabiten etapari. Emaitza horren arrazoia energia saldoaren narriadura handia izan zen, bigarren hiruhilekoan 2.000 milioiko defizitera hurbildu baitzen, aurrekaririk gabeko maila, energia mendekotasun handiko eta prezioen garestitze handiko testuinguru batean. Saldo ez-energetikoak, aldiz, Euskadiren aldekoa izaten jarraitu zuen, 1.650 milioi euro inguruko superabitarekin, desoreka energetikoa konpentsatzeko nahikoa ez izan arren. Ohi bezala, euskal ekonomiak saldo positiboa mantendu zuen herrialde garatu guztiekin, 1.614 milioi eurokoa, eta negatiboa garapen bidean dauden herrialdeekin, 1.868 milioiko defizitarekin. Herrialdeka, Frantziarekiko superabit zabala nabarmendu zen, 689 milioi eurokoa, Alemaniakoa (45 milioi) baino askoz handiagoa.
Bigarren hiruhilekoko hobekuntzak jarraipena izan zuen uztailean, esportazio guztiak %11,5 hazi baitziren, produktu energetikoek bultzatuta, %200 baino gehiago hazi baitziren. Salmenta ez-energetikoek ere gora egin zuten, %6,2, eta uztailera arte metatutakoa ikur positiboarekin itxi zen talde handi guztietan. Ez-energetikoen kasuan, aurrerapena oraindik oso moderatua izan zen, %0,4koa, baina urteko lehen tasa metatu positiboa izan zen.
Prezioak, soldatak eta kostuak
BPGaren deflaktoreak gora egin zuen pixka bat 2026ko bigarren hiruhilekoan, %2,7ra arte, aurreko hiruhilekoan %2,6 izan zen bitartean. Osagaien arabera, kontsumoaren deflaktoreak %2,7tik %3,2ra egin zuen gora, eta horrek adierazten du familien eta administrazio publikoen gastuari lotutako prezioek presio handiagoa izan zutela. Aldiz, eraikuntzaren garestitzea %3,8tik %3,3ra moteldu zen, nahiz eta prezioen hazkunde handia izaten jarraitzen duen, eskari dinamikoaren eta eskulan eskasiaren testuinguruan. Zerbitzuei dagokienez, tasa pixka bat moteldu zen, eta lehen hiruhilekoan %3,2 izatetik bigarrenean %3,0 izatera igaro zen, hezkuntzan eta osasunean prezioek altuenak izaten jarraitzen dutelarik. Industriaren deflaktorearen bilakaera nabarmendu zen, lehen hiruhilekoko %0,2tik bigarren hiruhilekoan %4tik gorako tasetara indarrez igo baitzen. Portaera hori, hein batean, inportazioen garestitzearekin lotuta egon daiteke; izan ere, inportazioen deflaktorea ere nabarmen handitu da, eta tarteko ondasunen eta kanpotik datozen beste intsumoen kostu handiagoak islatzen ditu.
Kontsumoko prezioei dagokienez, inflazioak joera nahiko neurritsua izan zuen 2026ko lehen hilabeteetan, eta lehen hiruhilekoan %2,7koa izan zen. Hala ere, udaberritik aurrera, KPIak gorako bidea hartu zuen, eta abuztuan %4,5era iritsi zen. Gorakada hori, batez ere, energiaren eta erregaien garestitzeak bultzatu zuen, bai eta zenbait zerbitzutan gorakada esanguratsuen iraunkortasunak ere. Aurreko beste momentu batzuetan ez bezala, inflazio orokorraren aurrerapenarekin batera ez zen azpiko presioen intentsitate bereko azeleraziorik gertatu. Azpiko inflazioren igoerak inflazio orokorraren igoerak baino neurritsuagoak izan ziren, bigarren hiruhilekoan bi hamarren, %2,9raino, eta abuztuan %3,3raino.
Gainera, prezioen azken aldiko bilakaera baldintzatu du gobernu zentralak Ormuzeko itsasartearen inguruko tentsioek eragindako shockaren inpaktua arintzeko onartutako ezohiko laguntza-neurriak pixkanaka kentzeak. Laguntza horiek aldi honen zati handi batean energiaren garestitzea partzialki moteltzen jarraitu bazuten ere, maiatzetik abuztura bitartean pixkanaka murriztuz joan ziren, batez ere erregaien kasuan, eta horrek presio handiagoa ekarri zuen azken prezioetara. Hala ere, udan zehar nazioarteko energia-merkatuetan ikusitako egonkortzeak inflazioa are gehiago bizkortzea saihestu zuen.
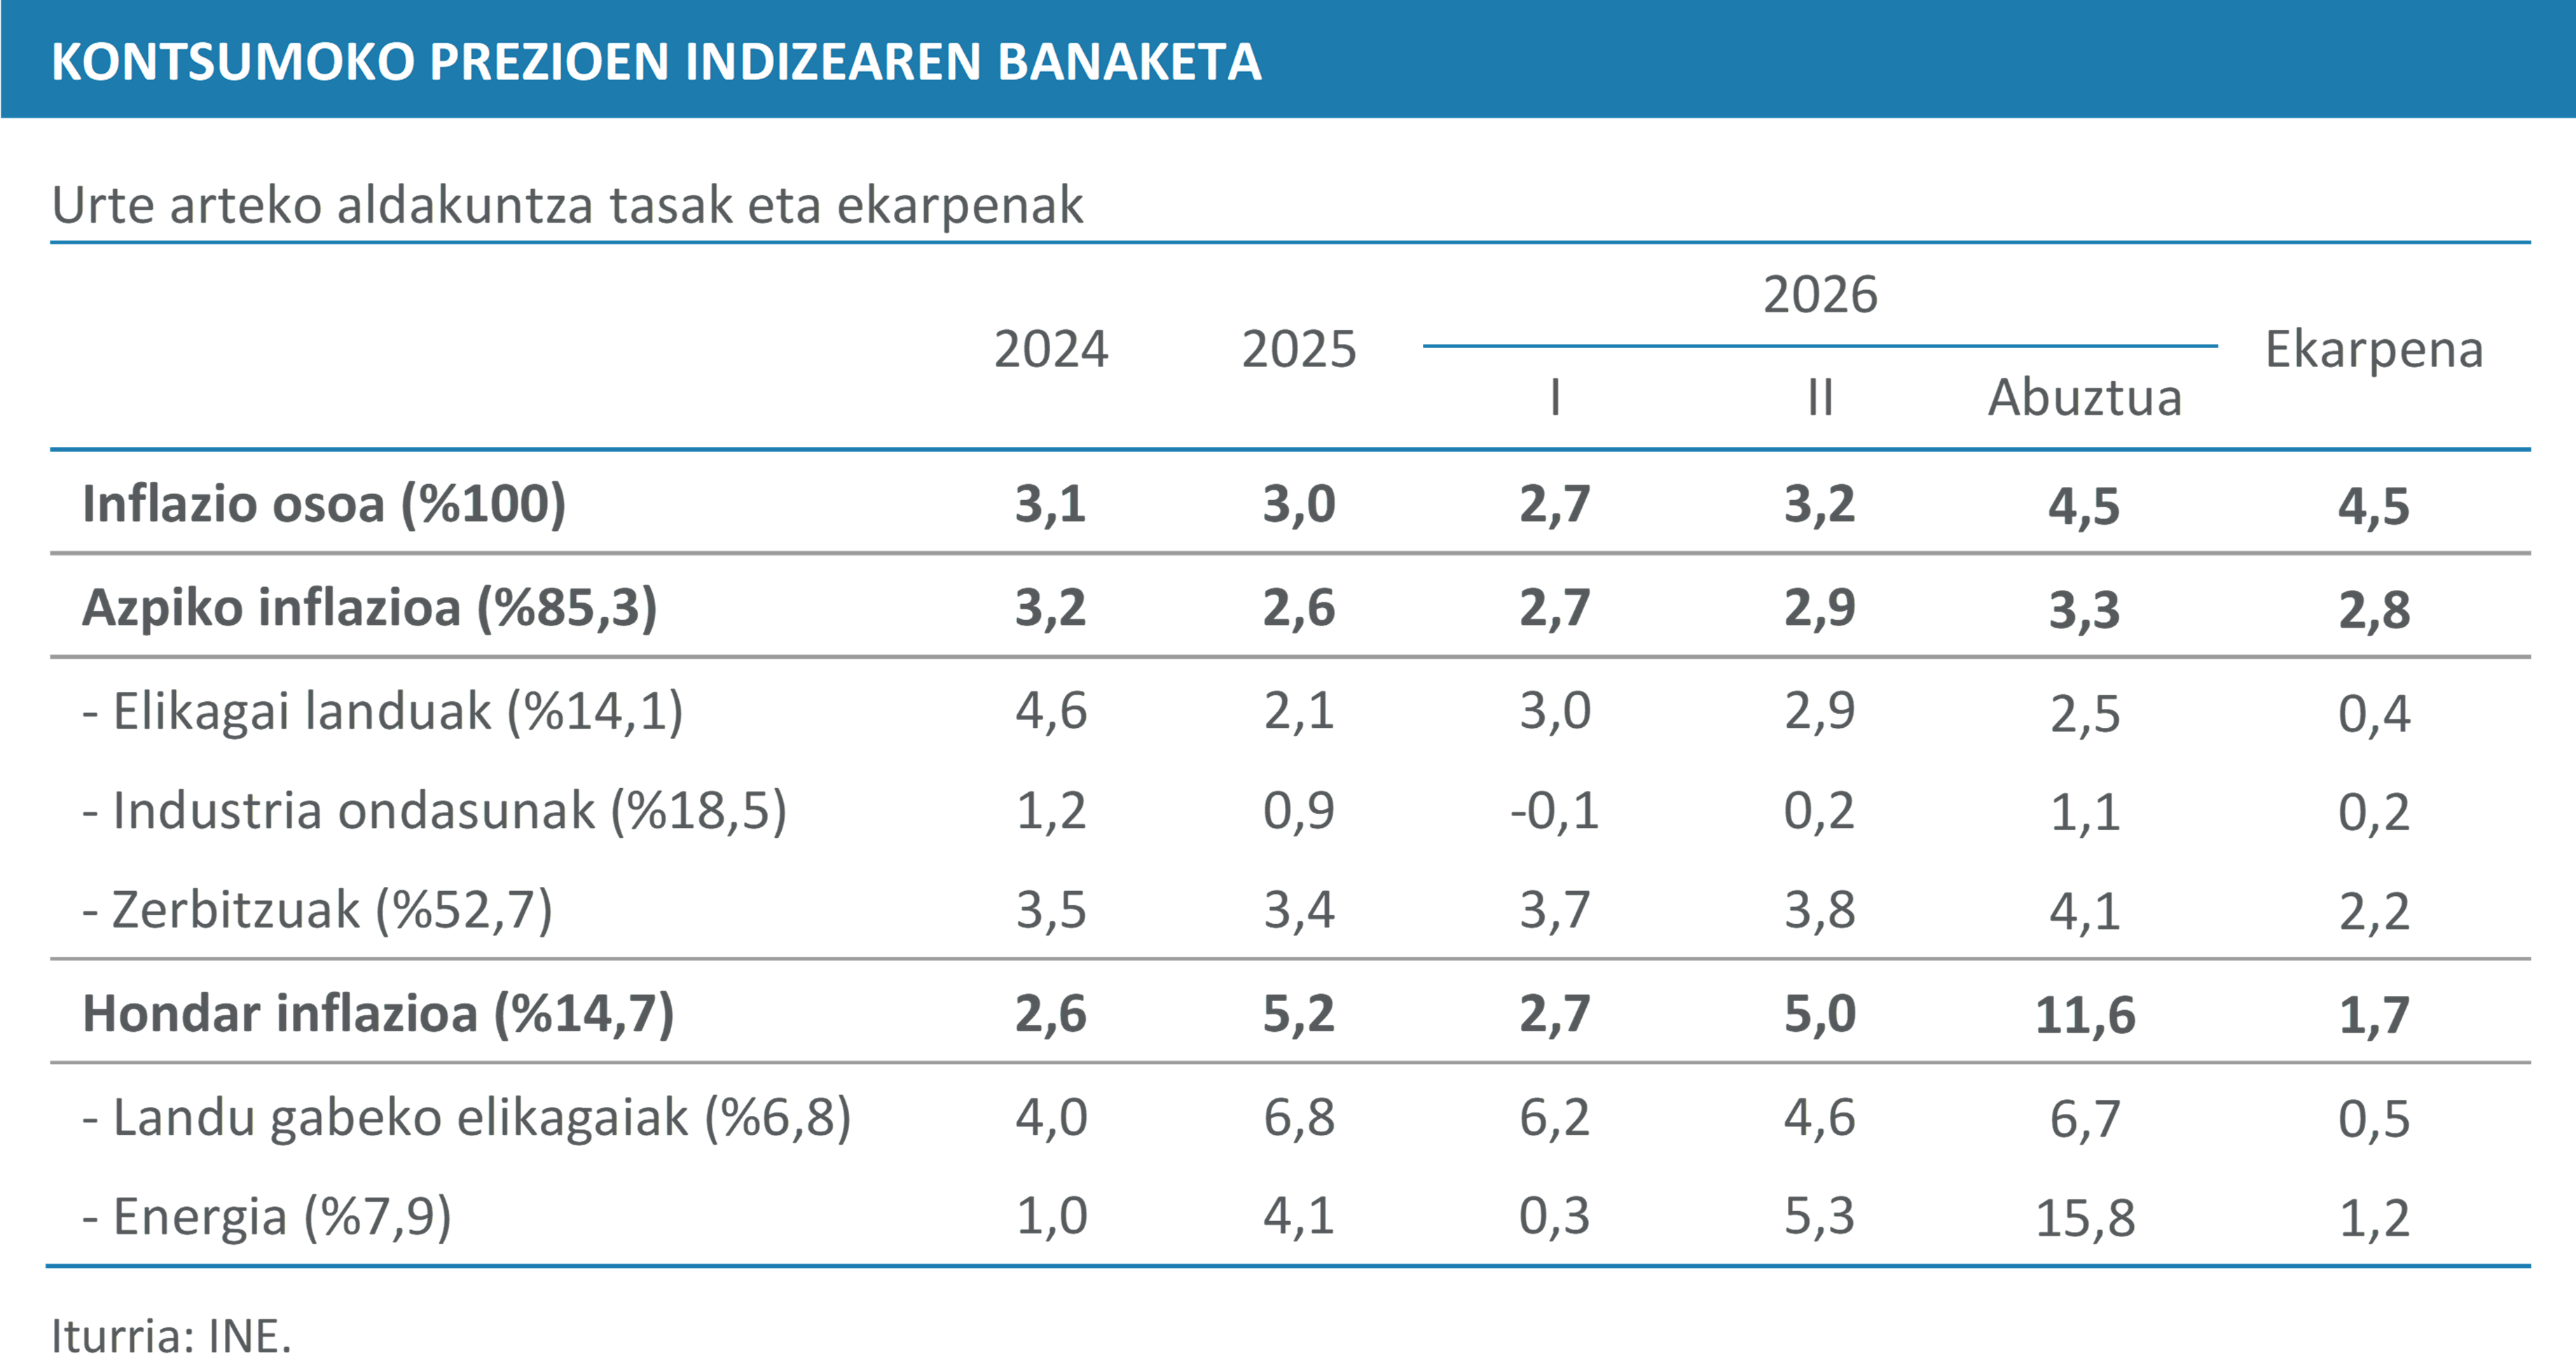
Euroguneko inflazioari dagokionez, martxotik pixkanakako bizkortze bat ikusten da, urtarrilean erregistratutako %1,7tik abuztuan erregistratutako %3,2ra. Testuinguru horretan, Europako Banku Zentralak inflazioaren gorakadari aurre egiteko, ekainean interes-tasa ofizialak ehuneko 0,25 puntu igo zituen. Euroguneko prezioen bilakaera, Euskadin bezala, energia kostuen gorakadak eta zerbitzuen inflazioaren erresistentziak baldintzatu dute. Bi ibilbideek antzeko joera erakusten badute ere, bizkortzea handiagoa izan da Euskadin udako hilabeteetan, eta inflazioaren diferentziala eurogunearekiko handitu egin da.
Euskal Autonomia Erkidegoko azpiko inflazioak indize orokorrekoak baino bilakaera askoz ere neurritsuagoa izan zuen. Lehen hiruhilekoan %2,7an kokatu ondoren, %2,9ra bakarrik igo zen bigarren hiruhilekoan, eta %3,3ko maximora iritsi zen abuztuan. Bilakaera horrek erakusten duenez, barne eskariari lotutako inflazio presioak oraindik ere ageri dira, baina ez dira areagotu. Zerbitzuek inflazio osagai nagusia izaten jarraitu zuten, %4,1eko hazkundearekin; industria-ondasunek, berriz, aurrerapen txikiei eutsi zieten, eta elikagai landuek maiatzean hasitako moderazio bidea luzatu zuten.
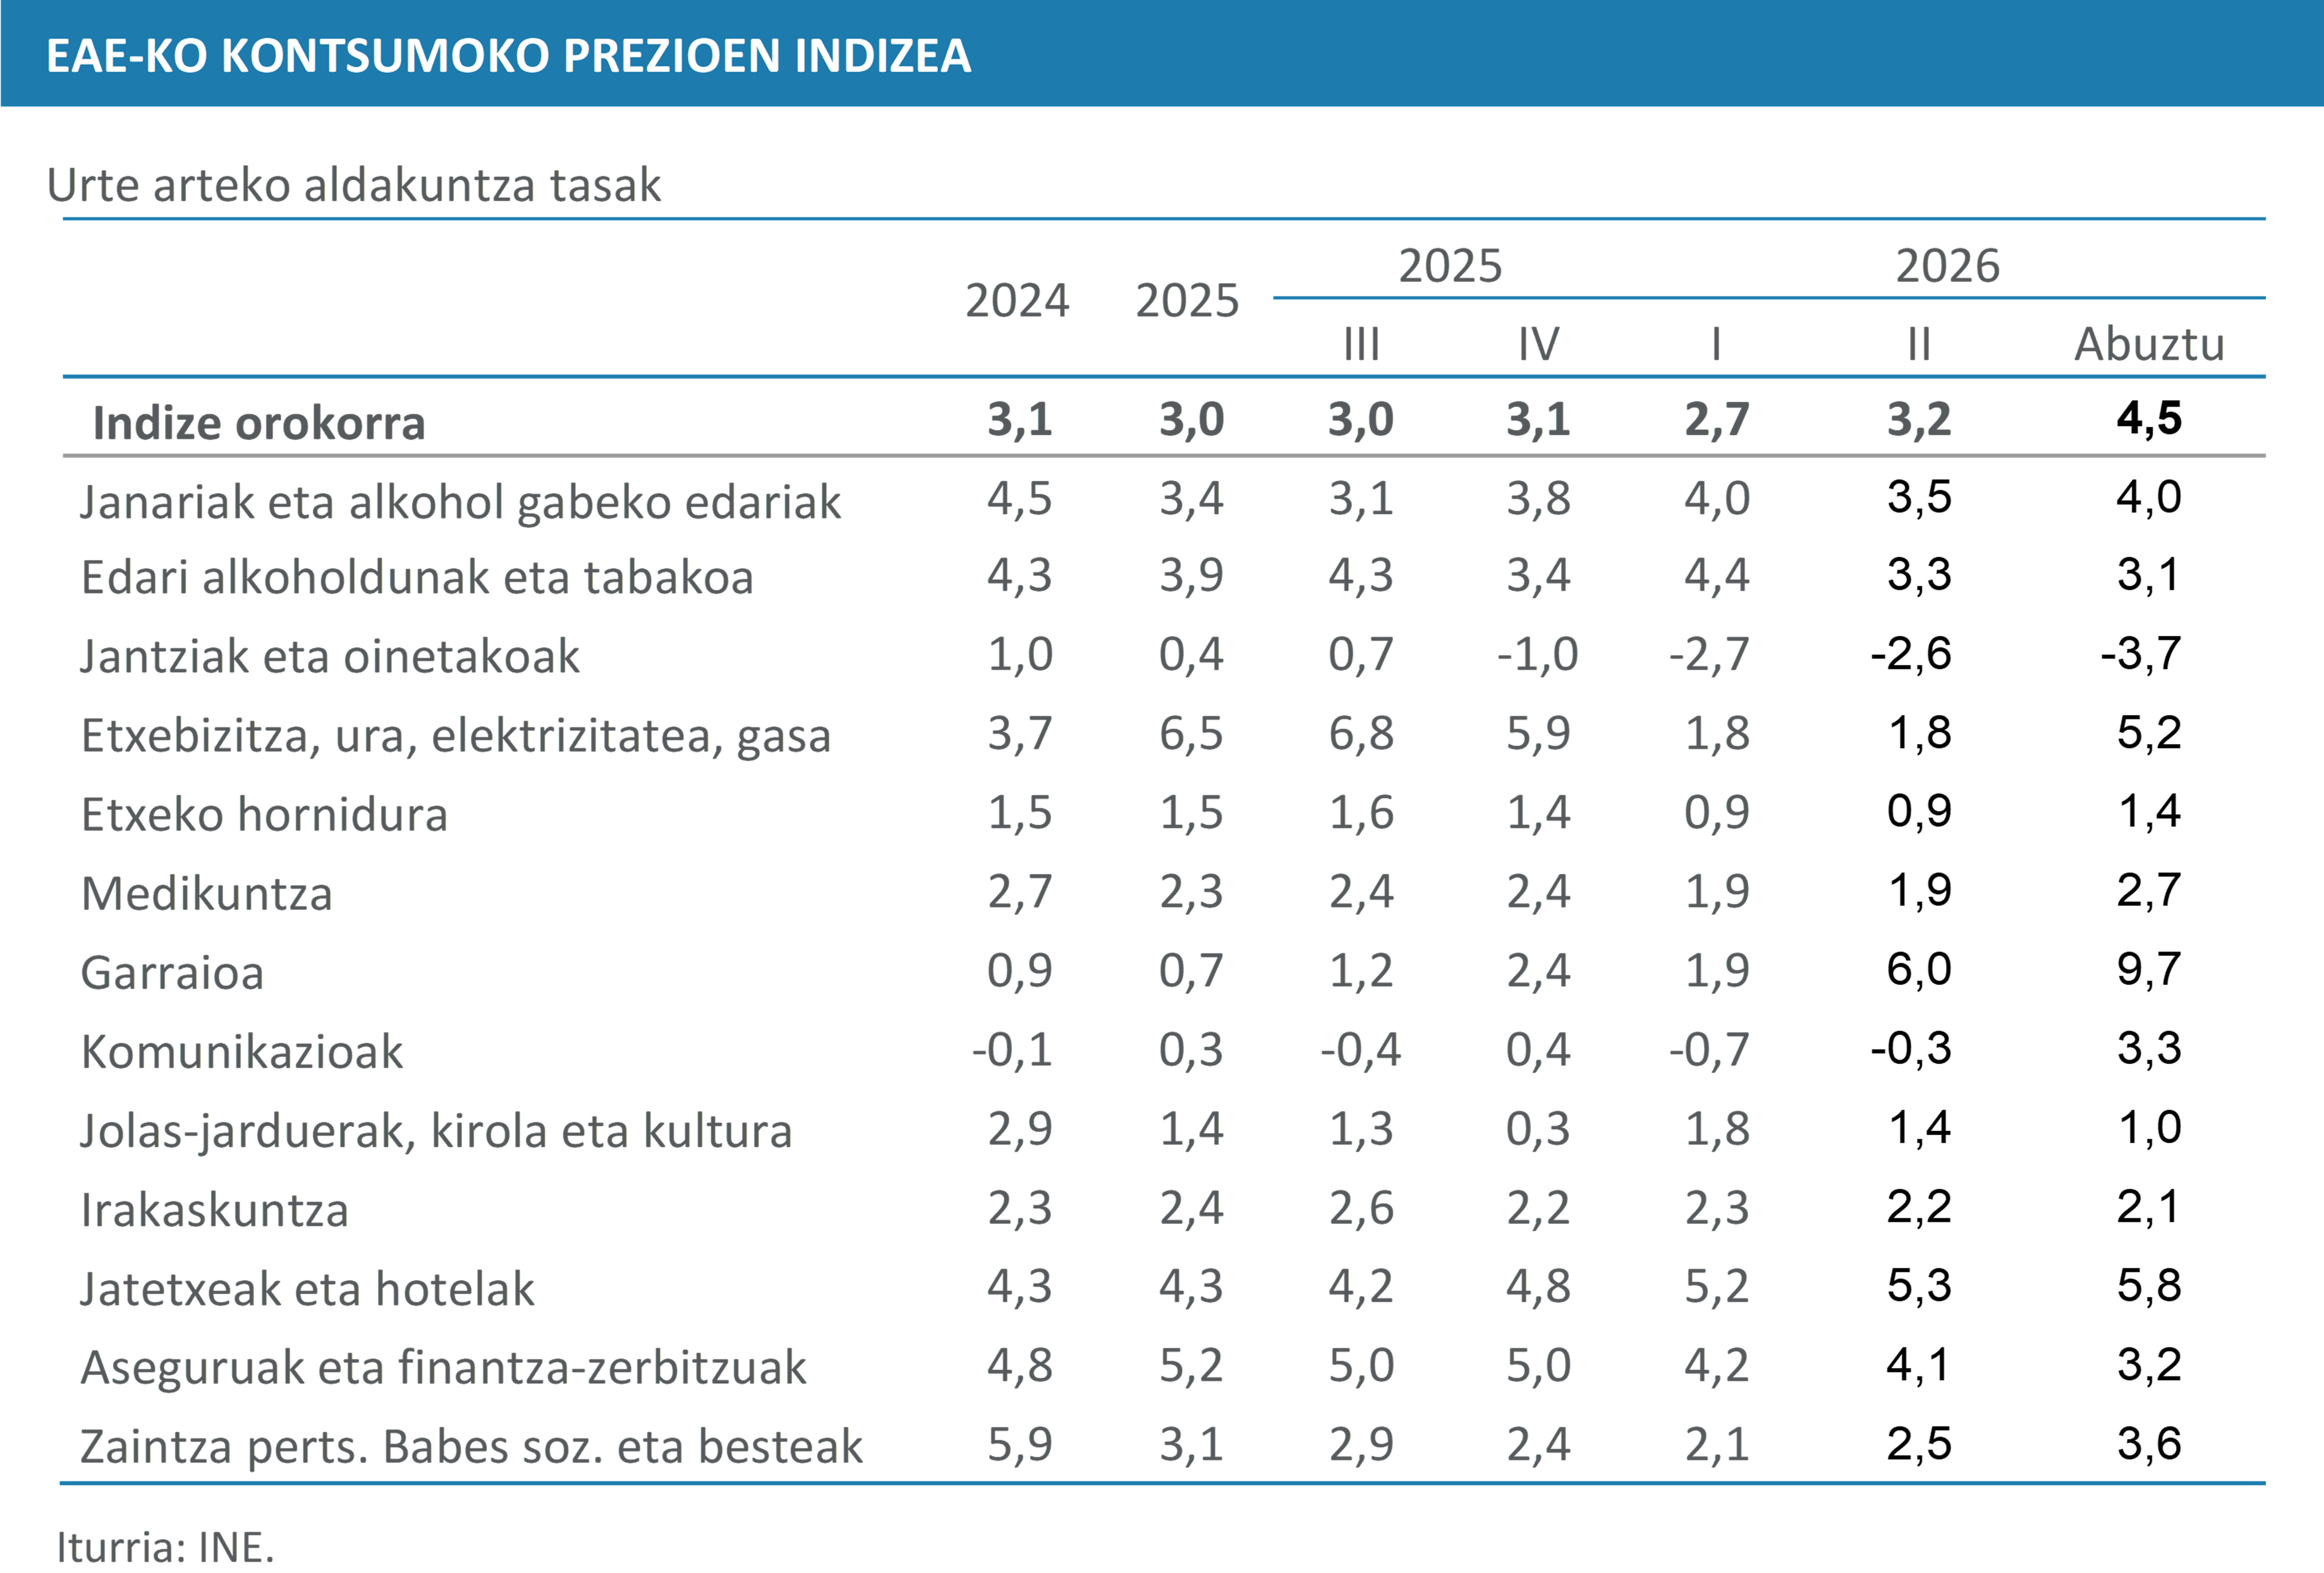
Bestalde, hondar-inflazioa indarrez bizkortu zen udako hilabeteetan, eta abuztuan %11,6ra iritsi zen. Gorakada hori energiak bultzatu zuen batez ere, urte arteko tasa %15,8ra igo baitzen. Bereziki, erregaiek oso garestitze esanguratsua izan zuten (abuztuan %19,0). Elektrizitateak, apirilean eta maiatzean merkatu ondoren, urte arteko hazkunde nabarmenak izan zituen ekainetik aurrera. Elaboratu gabeko elikagaiak, berriz, tasa altuetan mantendu ziren urte osoan zehar. Horrela, osagai lurrunkorrenak inflazio orokorraren eragile nagusi gisa finkatu ziren, azpiko inflazioaren bilakaera eutsienarekiko dibergentzia handituz.
Kontsumo taldeen arabera, nabarmentzekoa da garraioaren gorakada handia, urte arteko tasa %9,7ra iritsi baitzen abuztuan, eta inflazio-gune nagusietako bat izan zen, erregaiak garestitu eta laguntza publikoak pixkanaka kentzen ari ziren testuinguru batean. Etxebizitzaren, uraren, elektrizitatearen eta gasaren prezioak ere areagotu egin ziren, %5,2 igo baitziren, etxerako energia kostuen gaineko presio berrituaren isla. Barne eskariari gehien lotutako osagaien artean, jatetxeak eta hotelak nabarmentzen jarraitu ziren, %5,8ko igoerarekin, eta elikadurak, berriz, tasa altuak mantendu zituen, %4,0 ingurukoak.
Aitzitik, hainbat taldek bilakaera neurritsua edo negatiboa erakusten jarraitu zuten, bereziki jantziak eta oinetakoak (-%3,7). Era berean, aisialdiko jarduerek, irakaskuntzak, osasungintzak, altzariek eta etxeko artikuluek hazkunde moderatuak izan zituzten, eta horrek lagundu zuen inflazio presioak partzialki murrizten indize orokorrean. Bestalde, informazioari eta komunikazioei dagokienez, urte hasieran ikusitako tasa negatiboak alde batera utzi eta hazkunde esanguratsuak erregistratu zituen; osagai horren joera aldatu egin da beraz.
Industriako prezioei dagokienez (IPRI), lehen hiruhilekoan urte arteko batez besteko %0,7 jaitsi ondoren, indize orokorrak azelerazio handia izan zuen bigarrenean, %4,7ko aurrerapenarekin. Joera hori areagotu egin zen udan, uztaileko %5,3tik abuztuko %6,2ra igaro baitzen, hau da, ekitaldiko mailarik altuenera. Aurrerapen horrek osagai energetikoarekin estuki lotuta jarraitu zuen, eta koke-fabriken eta petrolioa fintzearen garestitze handia nabarmendu zuen; izan ere, prezioak urte arteko %42,5 igo ziren abuztuan, aurreko hileko %25,7aren aldean. Bestalde, energia elektrikoaren, gasaren eta lurrunaren prezioek tasa positiboak mantendu zituzten (%8,8), baina uztailean baino apalagoak.
Helburu ekonomikoaren arabera azterketa eginez gero bilakaera berbera islatzen da. Energiaren prezioen urte arteko hazkundea %29,0 bizkortu zen abuztuan (uztaileko %21,4aren aldean), eta bitarteko ondasunena, berriz, %3,4raino igo zen. Aitzitik, ekipamenduko ondasunen hazkundea %0,7ra moteldu zen, eta kontsumo-ondasunek beheranzko joerari eutsi zioten, %2,5eko jaitsierarekin, batez ere kontsumo ondasun ez-iraunkorren merkatzearen ondorioz (%-3,6). Energiaren gorakadak, eta bereziki petrolioa fintzeari lotutako prezioek, azaltzen du indizearen azkenaldiko azelerazioaren zati handi bat. Gainera, bitarteko ondasunen aurrerapenak adierazten du kostuen presioak industria osora hedatzen ari direla pixkanaka.
Hitzarmen kolektiboei dagokienez, 2026ko ekainaren amaieran, Euskadiko langileen %49,7k indarrean zituzten hitzarmenak; %45,9, aldiz, luzapen egoeran zeuden, eta %4,4, berriz, bertan behera geratu ziren. Nabarmendu behar da luzatutako hitzarmenen artean eragin handiko batzuk daudela, hala nola Bizkaiko eta Arabako siderometalurgia-industriakoak, guztira 50.000 pertsonari ematen dietenak. Dena dela, hitzarmenak erregistratu dira aurten bi eremu berritan: Arabako egoitzetan eta EAEko Sukaldaritza Kolektiboan. Urteko lehen seihilekoan 101 hitzarmen berri sinatu ziren Euskadin, 39.000 pertsona ingururi eragiten dietenak.
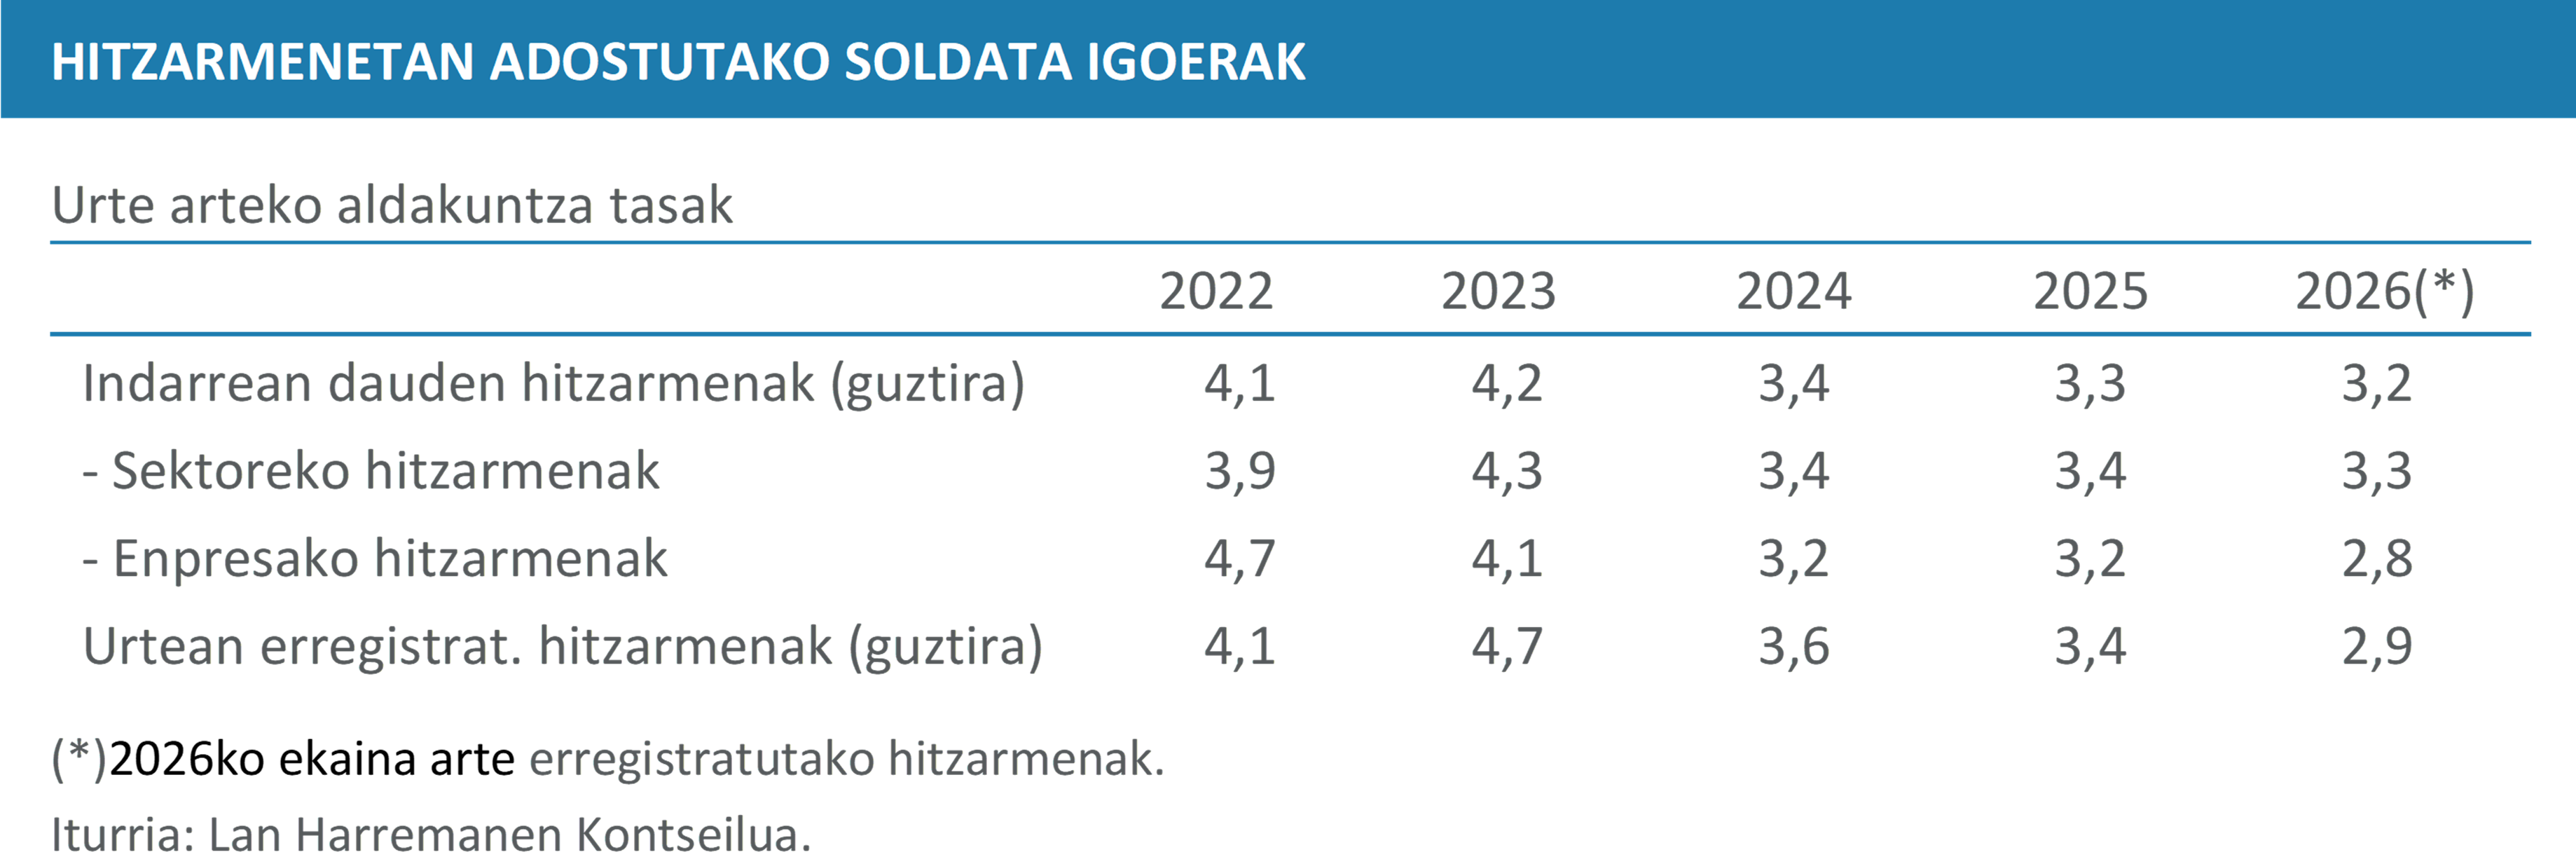
Euskadin aplikatzekoak diren Estatuko hitzarmenei eta indarrean jarraitzen duten aurreko ekitaldietan sinatutakoei gehituta, lan akordioak eguneratuta dituzten pertsonak 335.580 dira guztira, eta luzatutako hitzarmenen bidez babestuta dauden 310.575 pertsonen aldean. Bestalde, Euskadiko hitzarmenek KPIaren azpitik zeuden soldata igoerak ezarri zituzten bigarren hiruhilekoan (%2,9 soldata igoerak eta %3,2 KPIren igoera). Beraz, lehen hiruhilekoko erosteko ahalmenaren hazkunde txikiak ez du jarraipenik izan bigarren hiruhileko honetan, hitzarmenean finkatutako ordainsari igoerek ez baitute prezioen bizkortzea konpentsatu.
Azkenik, lan kostuek nabarmen moteldu zuten urtearen hasieran ikusitako azelerazio handia. Lehen hiruhilekoan erregistratutako %7,1eko aurrerapenaren ondoren, langile bakoitzeko lan-kostu osoa %4,5 igo zen urte batetik bestera bigarren hiruhilekoan, 2025ean ikusitakoekin bat datorren tasa. Desazelerazio horren arrazoi nagusia soldata kostu osoaren hazkundearen normalizazioa da, %8,7tik %5,0ra igaro baitzen. Gainera, guztizko soldata kostuaren eta ohiko soldata kostuaren arteko aldea (langileek jasotzen dituzten soldatetara gehien hurbiltzen dena) nabarmen murriztu zen; izan ere, azken horrek %4,1 egin zuen gora, eta horrek esan nahi du aparteko elementuen intzidentzia txikiagoa dela, hala nola aparteko ordainsariak edo atzerapenak, eta ohiko ordainsariak pisu handiagoa duela kostuen bilakaeran. Beste kostuak, berriz, egonkor mantendu ziren.
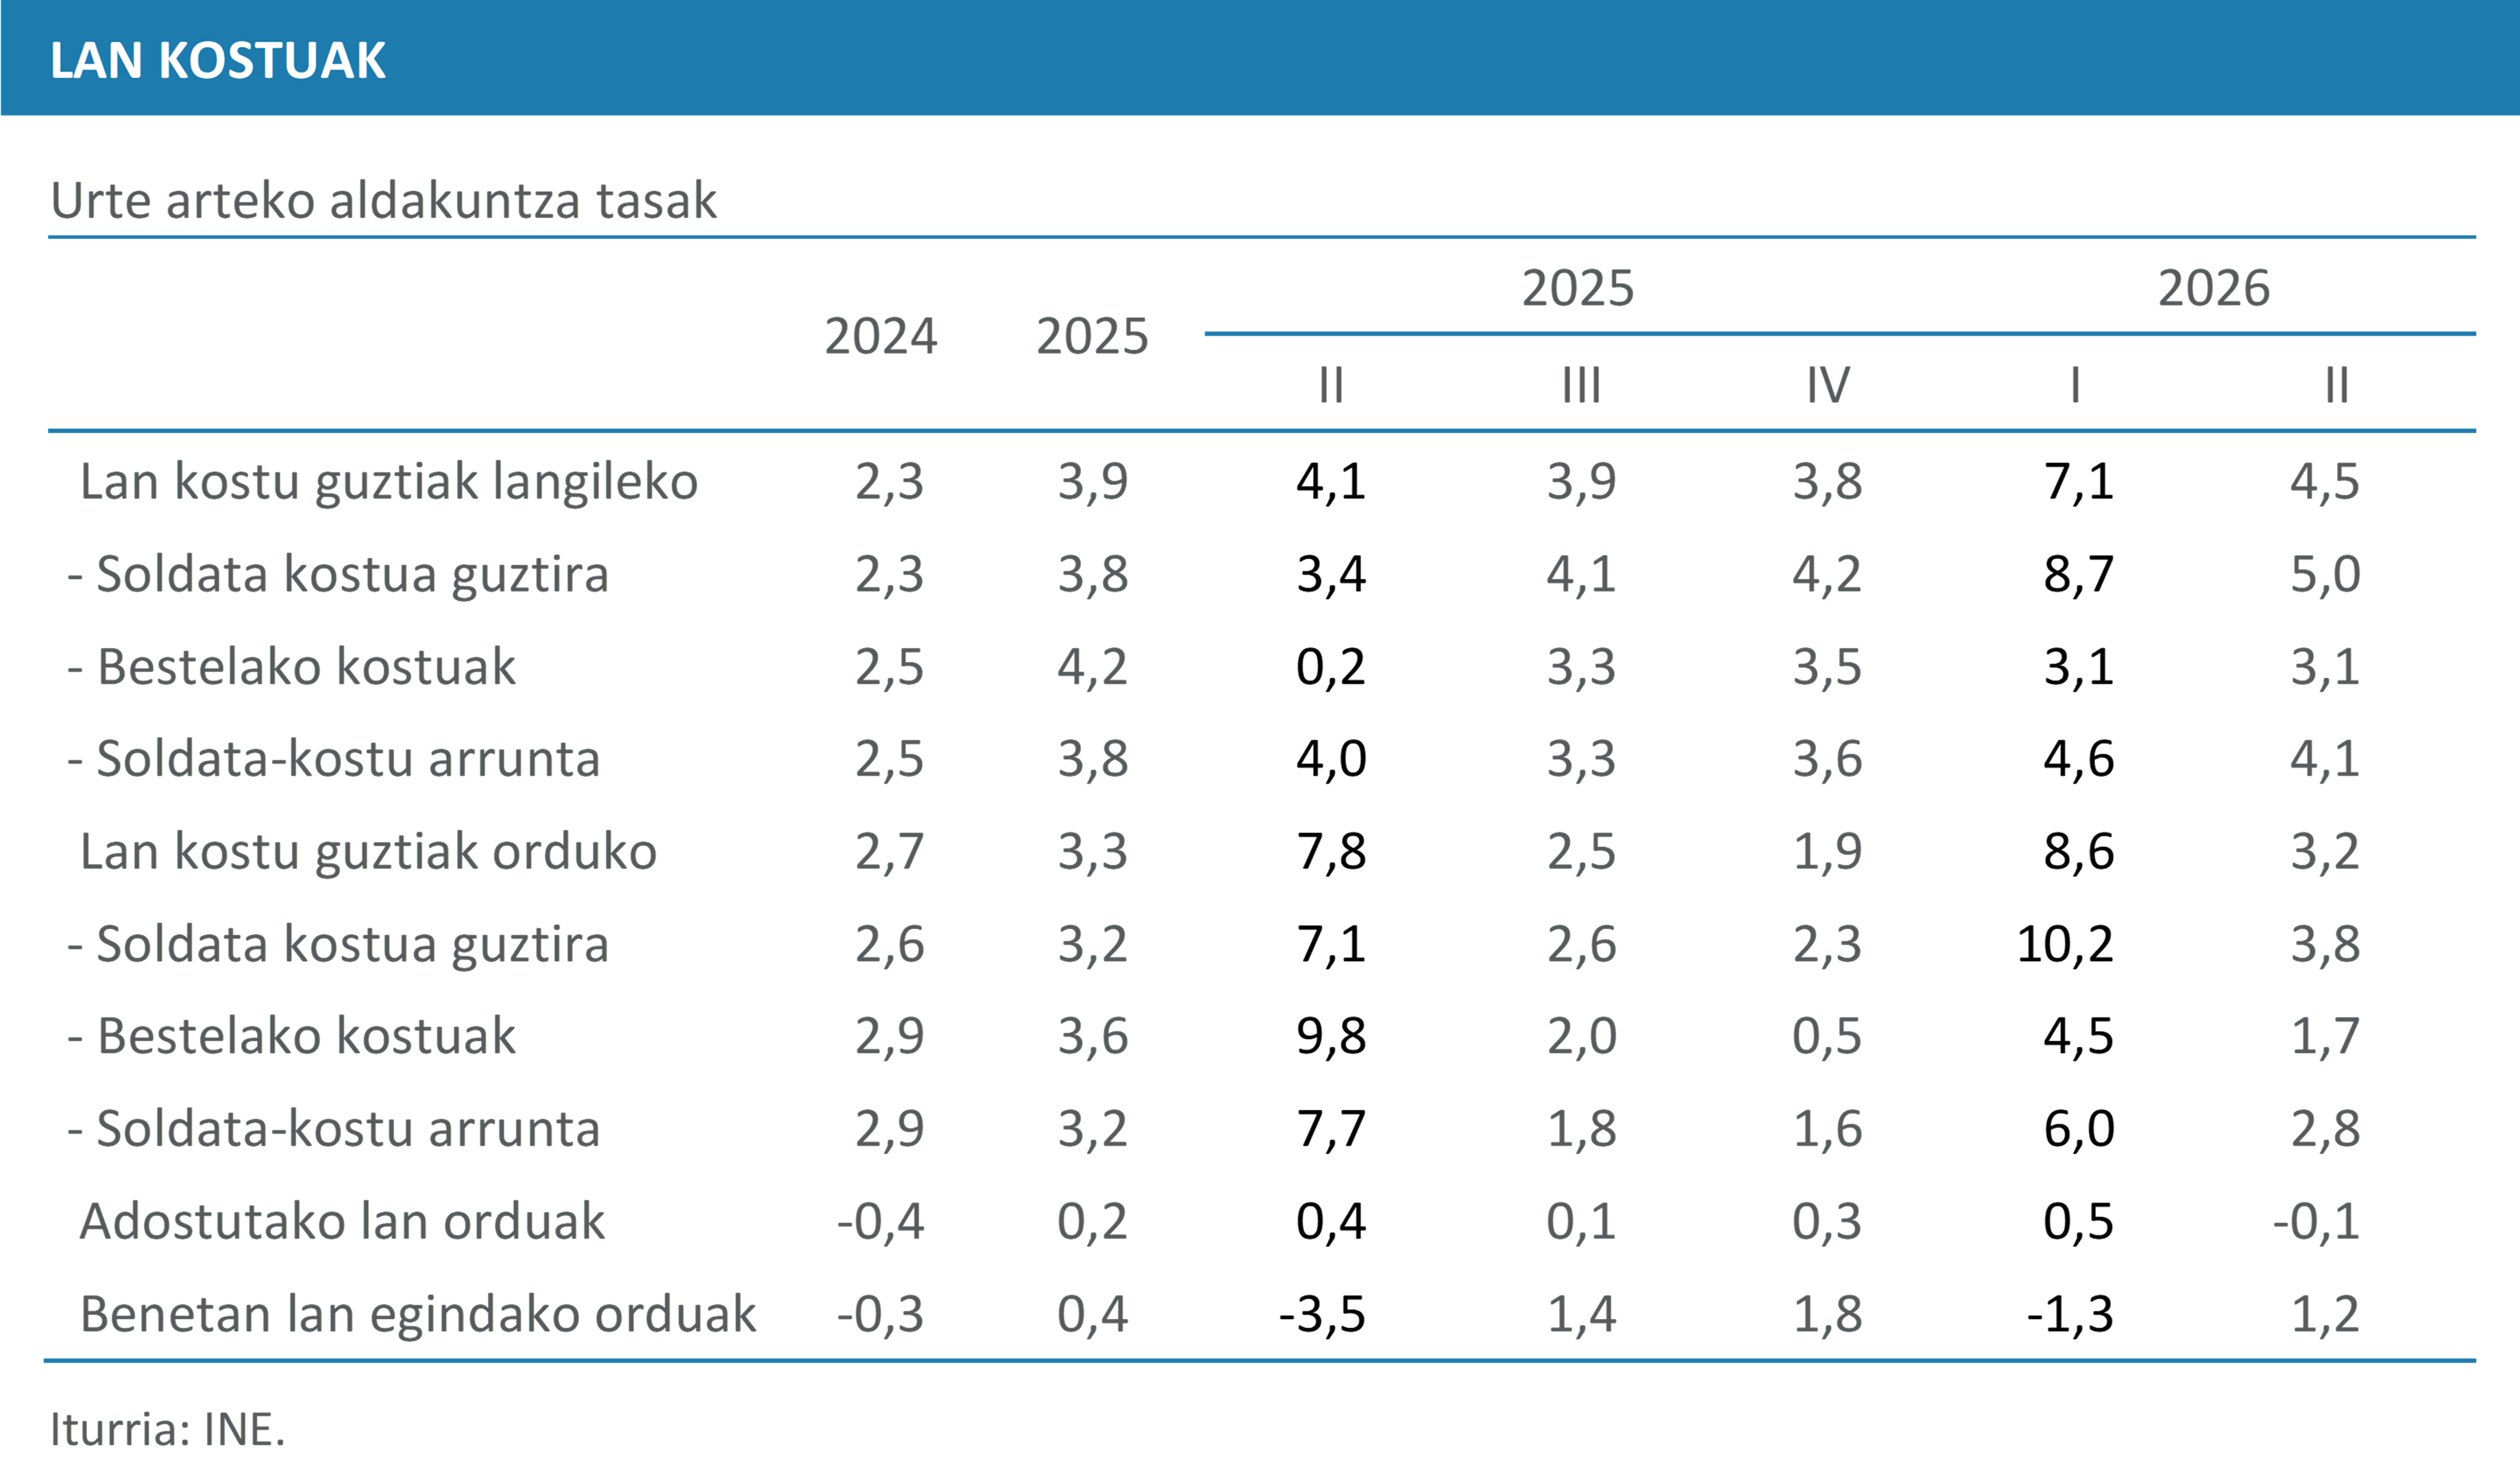
Lan egindako orduko bilakaerak ere normalizazio argia erakusten du. Lehen hiruhilekoko gorakada handiaren ondoren, orduko lan kostuak moteldu egin zuen bere hazkundea, %3,2raino, urtarrila eta martxoa bitartean izandako beherakadaren ondoren benetako orduek gora egin eta gero. Beraz, bigarren hiruhilekoan soldata kostu arruntak inflazioaren gainetik hazten jarraitu bazuen ere, aldea estutu egin zen, eta horrek esan nahi du erosahalmenaren hobekuntza urte hasieran ikusitakoa baino apalagoa izan dela.
Arlo publikoa
Zuzeneko zergek bilakaera positiboa izan zuten eta %6,6 hazi ziren abuztura arte. Nabarmentzekoa da PFEZaren aurrerapena (%5,5), enpleguaren eta soldata-errenten martxa onak bultzatuta, euskal ekonomiaren hedapen-testuinguru batean lan-atxikipenen hazkundeari eusten jarraitu baitzuen. Bestalde, sozietateen gaineko zergak %10,1 egin zuen gora. Igoera hori, neurri handi batean, kuota diferentzial garbiaren hazkundeak (%7,7) azaldu zuen, aurreko ekitaldiko enpresa-mozkinen hobekuntza islatu baitzuen. Era berean, ondare-irabazien gaineko atxikipenek ere gora egin zuten nabarmen (%66,9).Sozietateen gaineko zergaren aurrerapen horretan lagundu zuen, halaber, talde multinazional eta nazional handien gaineko zerga osagarri berriaren ondoriozko bilketak. Zerga hori ELGAren nazioarteko akordioaren aplikazioaren esparruan sartu zen, %15eko karga-tasa efektiboa bermatzeko, eta 19,2 milioi euroko ekarpena egin zuen abuztura arte.
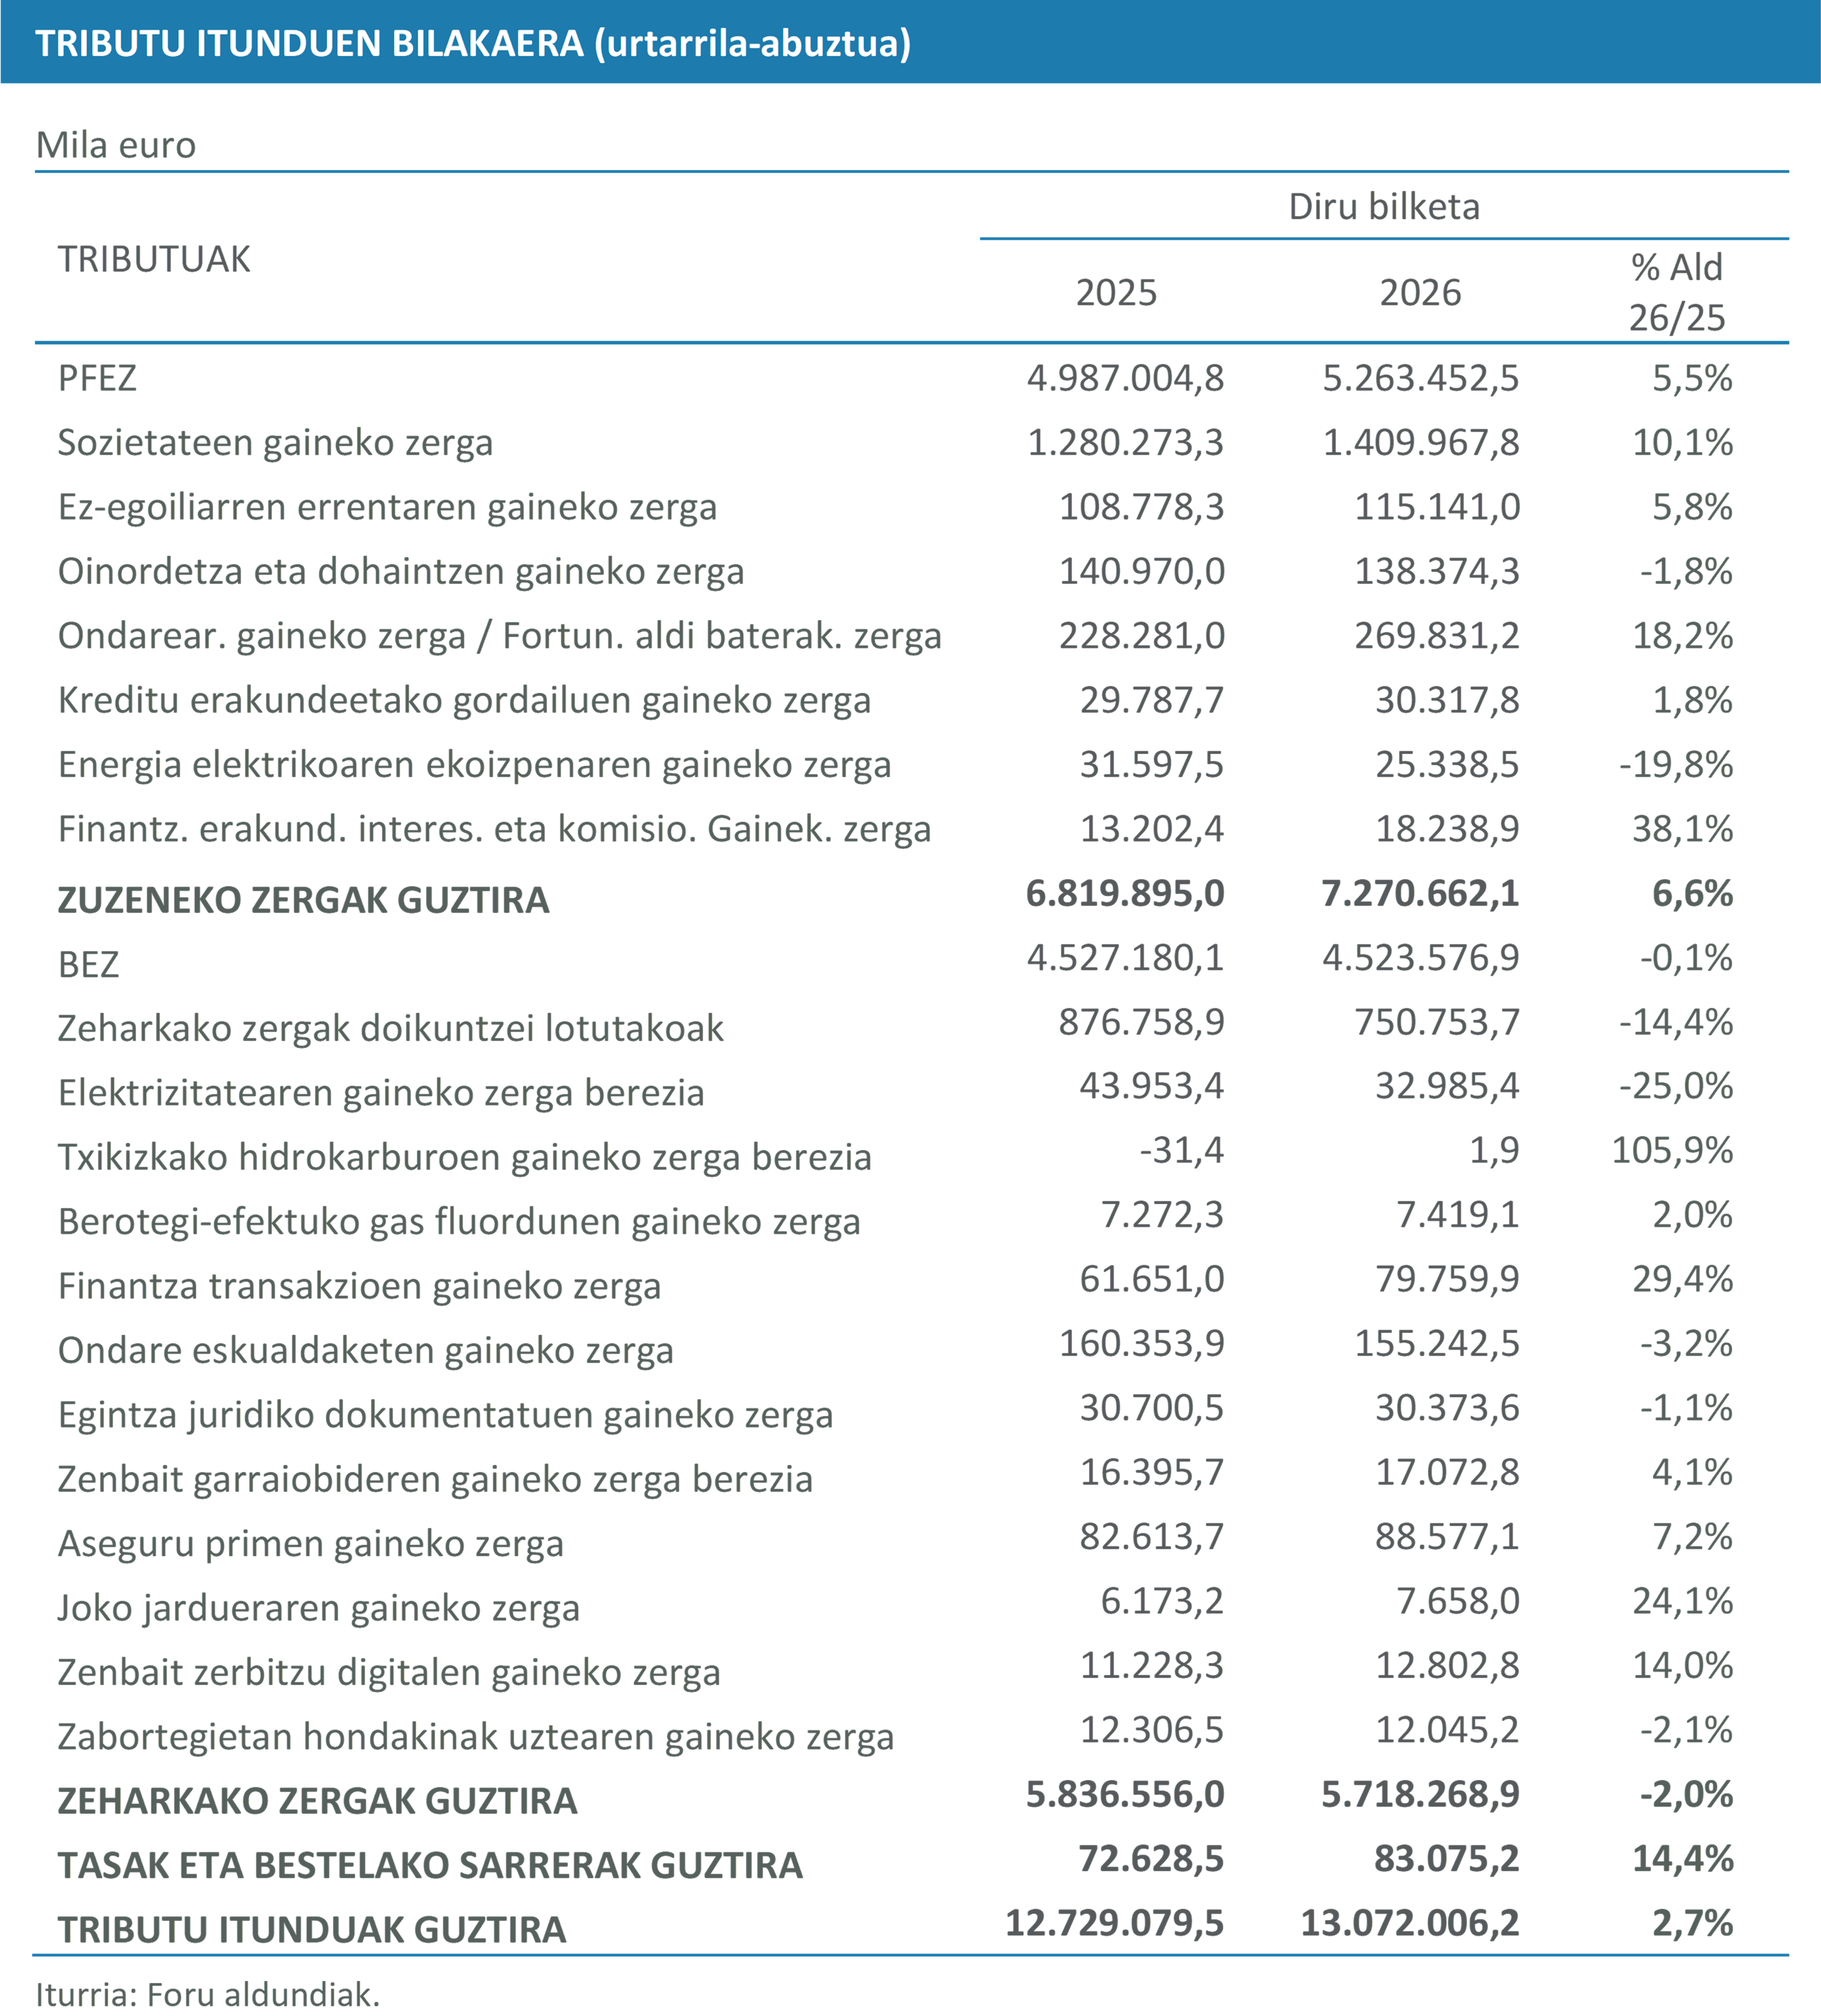
Zuzeneko zergapeko gainerako figuren artean, ondarearen gaineko zergak hazkunde nabarmena izan zuen (%18,2), baina oinordetza eta dohaintzen gaineko zergak %1,8 egin zuten atzera. Energia elektrikoaren ekoizpenaren gaineko zergaren beherakada ere nabarmendu zuen, 2026an energiaren sektorea laguntzeko hartutako aldi baterako neurriek markatutako testuinguru batean.
Zeharkako zergek portaera ahulagoa erakutsi zuten eta %2,0 egin zuten behera, batez ere Estatuarekiko doikuntzei lotutako zerga berezien jaitsierak eraginda. Emaitza hori Ekialde Ertaineko krisiak eragindako energia-garestitzearen eragina arintzeko onartutako ezohiko neurrien barruan kokatzen da. Neurri horiek produktu energetikoen eta erregaien gaineko fiskalitatearen aldi baterako murrizketak jaso zituzten. Talde horren barruan, hidrokarburoen gaineko zerga, talde osoan pisu handiena daukana, %22,6 murriztu zen 2026ko abuztura arte, Estatuarekiko doikuntzen ondoren. Elektrizitatearen gaineko zerga bereziaren bilketa ere nabarmen murriztu zen, berotegi-efektuko gasen gaineko zerga ia aldatu ez zen bitartean.
Bestalde, BEZaren bilketa ia egonkor mantendu zen (-%0,1), eta bilakaera hori ez dator bat enpleguaren, soldata-errenten eta jarduera ekonomikoaren hazkundearekin. Portaera hori lotuta egongo litzateke bai urtean zenbait energia-produkturi aplikatutako zerga-ordainketa murrizteko aldi baterako neurriekin, bai itzulketen eta diru bilketa kudeatzeko beste faktore batzuen eraginarekin. Portaera dinamikoagoa izan zuten figuren artean, finantza-transakzioen gaineko zerga, joko-jarduerak, zerbitzu digitalak eta aseguru primak nabarmendu ziren. Aitzitik, ondare-eskualdaketen eta egintza juridiko dokumentatuen bilakaera apalagoa izan zen, higiezinen merkatuko zenbait adierazlek erakutsitako moteltzearekin bat etorriz.
Aldi baterako neurriak aplikatzearen ondoriozko zerga-bilketaren murrizketaren testuinguru horretan, zuzeneko zergapetzearen indarrak partzialki konpentsatu zuen zeharkako zergapetzearen beherakada. Horren ondorioz, zerga itunduen bilketa %2,7 igo zen abuztura arte, eta 13.072 milioi eurotik gorakoa izan zen.
Arlo finantzarioa
Udan, inflazio tentsioen gorakadak eta, ondorioz, moneta mugimenduen igurikimenen biraketak baldintzatu zituzten finantza merkatuak. Energiaren garestitzearen ondorioz, inbertitzaileek baztertu egin zuten tasa jaitsieren jarraipena, eta banku zentral nagusiak arretaren erdigunera itzuli zituen. Aldaketa horrek zorraren errentagarritasunak areagotu zituen, dolarrari mesede egin zion eta burtsen aurrerapena moteldu zuen udako hilabeteen amaieran.
Europako Banku Zentralak gordailatzeko erraztasuna oinarrizko 25 puntu igo zuen ekainean, eta zenbateko berean handitu zuen irailean, %2,50ean kokatu arte. Energiaren garestitzeak gorantz berrikusi zituen inflazio aurreikuspenak, eta presioak gainerako prezioetara hedatzeko arriskua handitu zuen. Egoera horren aurrean, erakundeak moneta politikaren izaera murriztailea indartu zuen, baina ez zuen igoera berririk aurreikusi, eta datuen mendeko ikuspegiari eutsi zion.
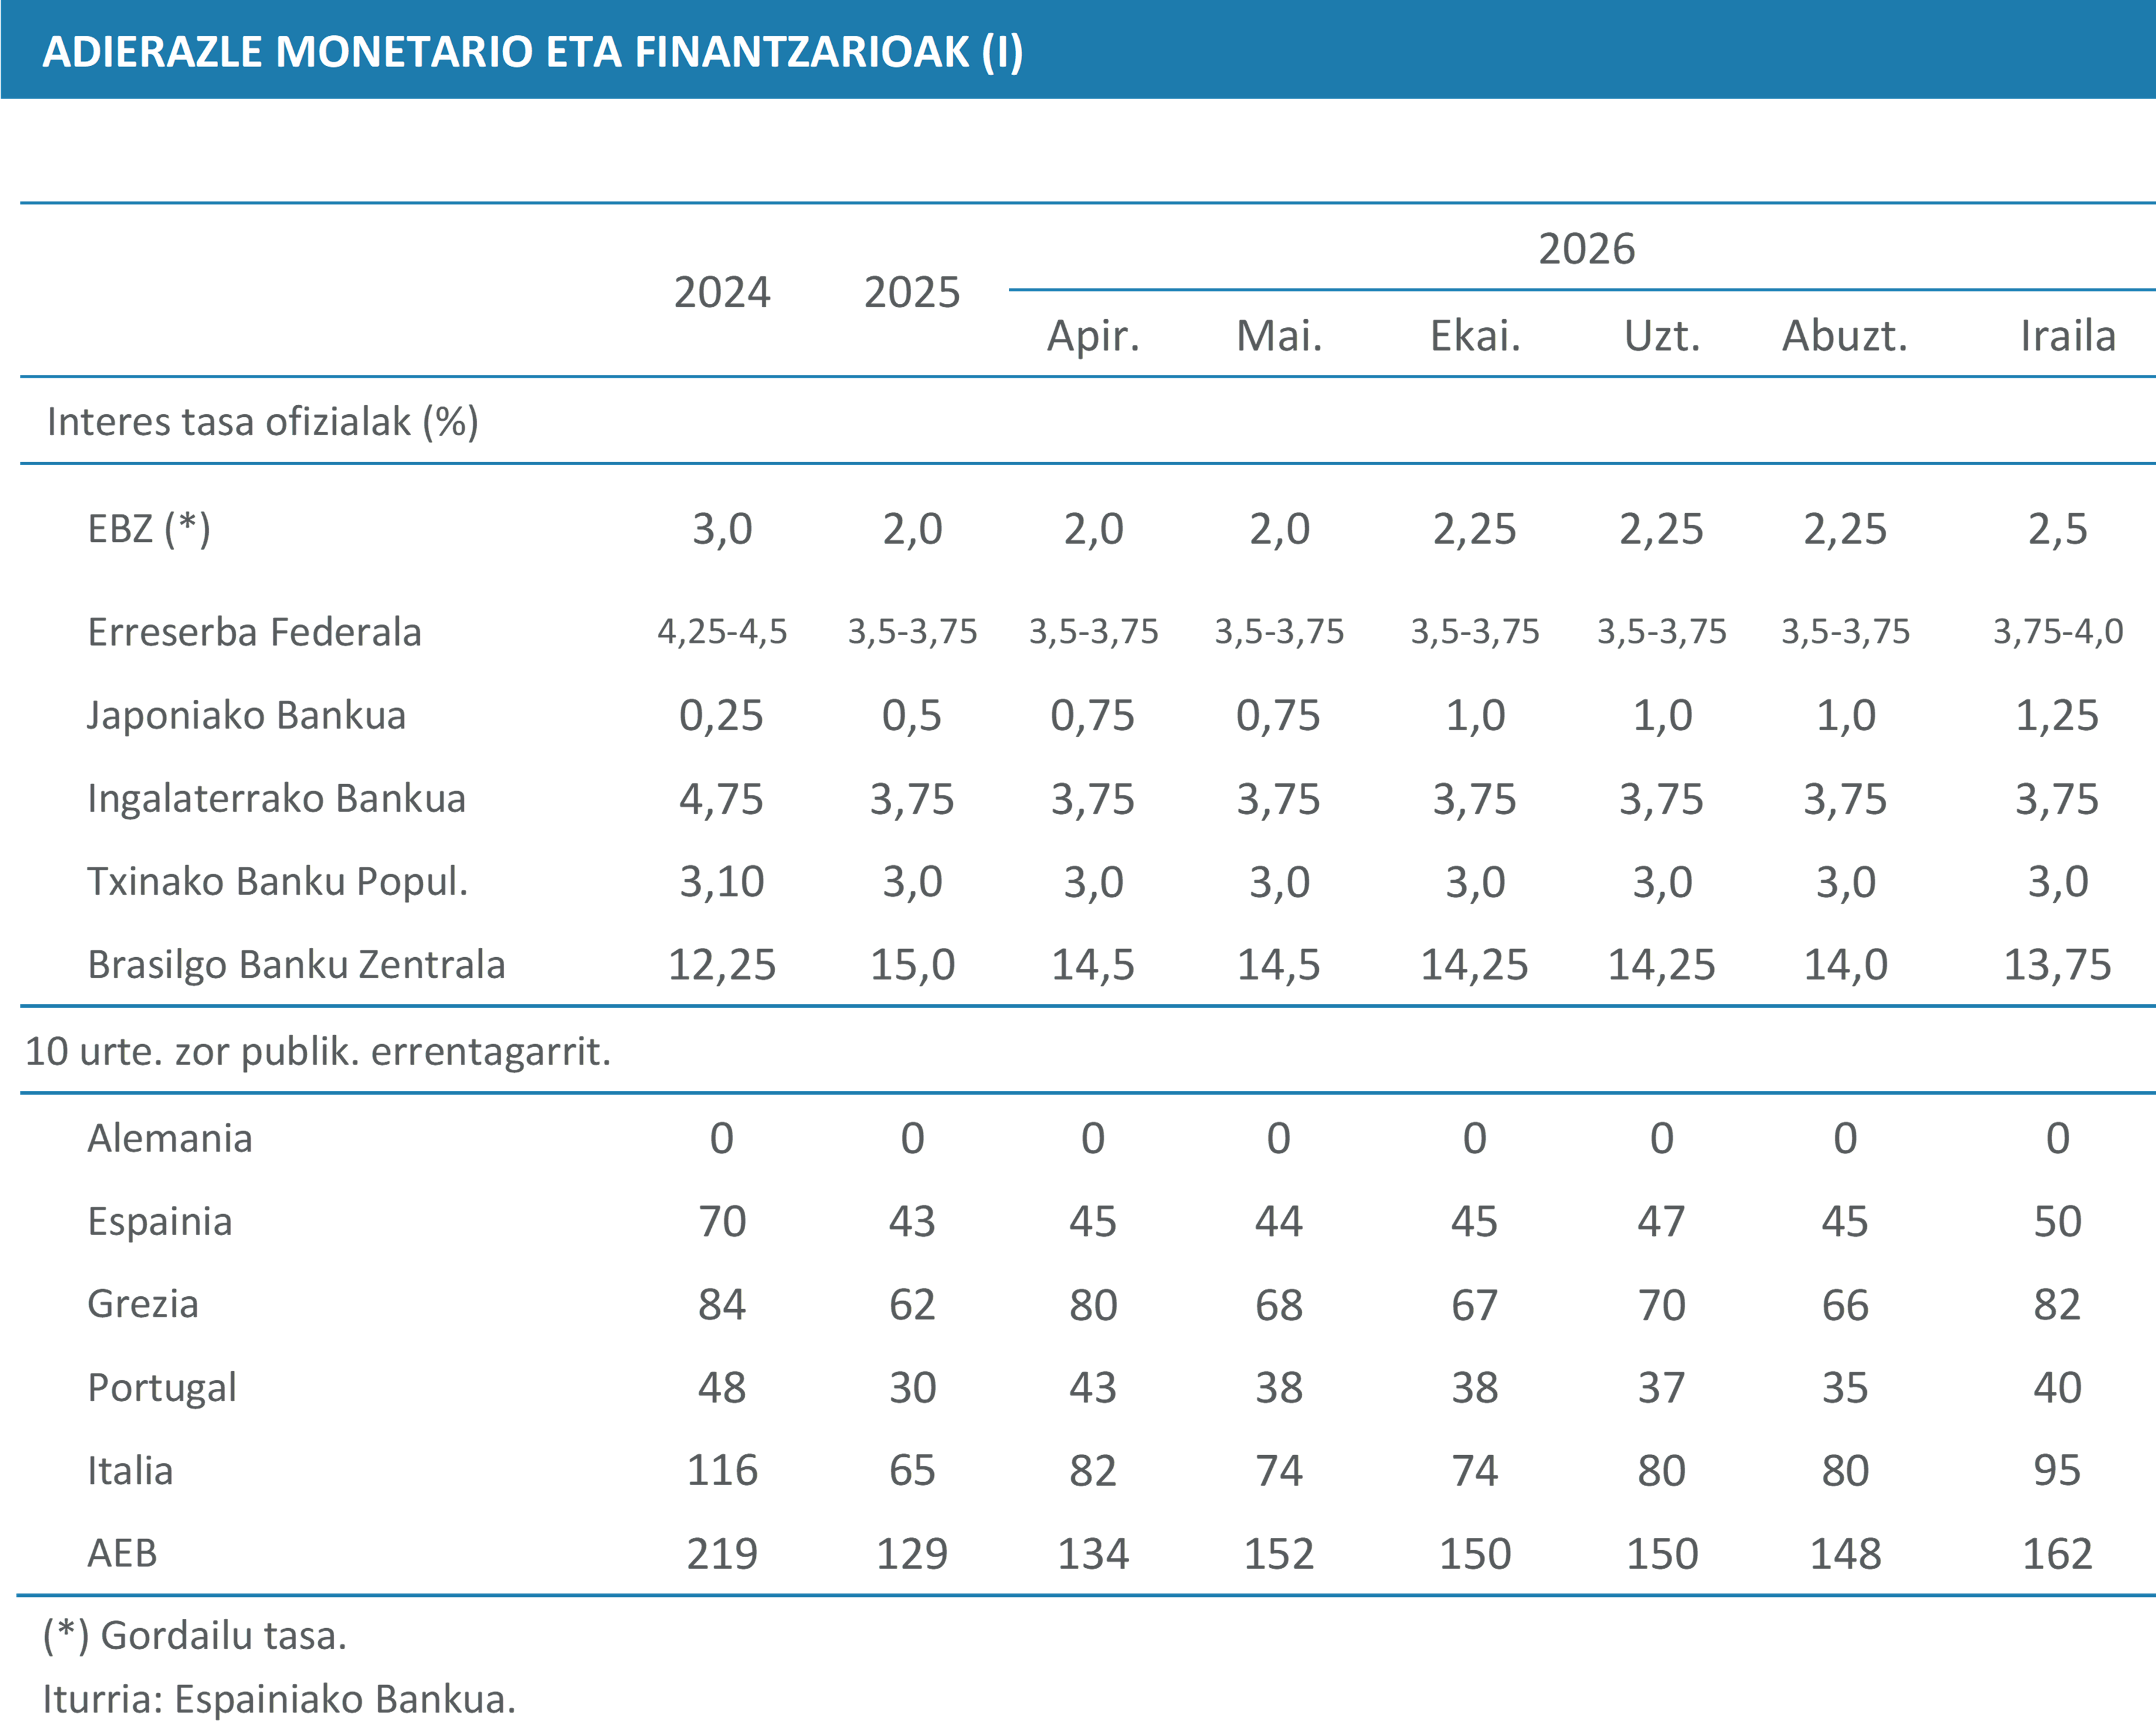
Erreserba Federalak %3,75-%4,00ko tartera igo zituen tasak irailean, hiru urteko lehen igoeran, jardueraren erresistentzia testuinguru batean oraindik ere inflazio handiari eusteko helburuarekin. Bestalde, Japoniako Bankuak moneta politika normalizatzen jarraitu zuen, eta interes-tasa %1,25ean kokatu zuen, hiru hamarkada baino gehiagotan izan duen mailarik altuenean, barneko inflazio presioen sendotzearen aurrean.
Ekonomia horien gogortzearen aurrean, Brasilek Selic tasa murriztu zuen berriro, %13,75era arte, inflazioaren moderazioak lagunduta, baina tonu zuhurra mantendu zuen, oraindik ere Bankuaren helburua baino prezio handiagoak espero zituelako. Ingalaterrako Bankuak eta Txinako Popular Bankuak, aldiz, beren tasak aldaketarik gabe mantendu zituzten. Agintari britainiarrak erabaki zuen energia shocka soldatetara eta barne-prezioetara eramateko aukera balioestea, eta Txinak, berriz, jarduerari eusteko orientazioari eutsi zion.
Banku zentralen tonu murriztaileenak bonu subiranoen errentagarritasunak areagotu zituen oro har. Ekainaren hasieratik irailaren amaierara bitartean, Alemaniako eta Espainiako hamar urterako bonuen errendimenduak 60 puntu inguru igo ziren. Bi tituluen bilakaera ia paraleloak adierazten du mugimenduak interes tasen gaineko itxaropenen goranzko berrikuspenari erantzun ziola batez ere, eta ez Espainiako zorraren narriadura espezifiko bati.
Bilakaera horrekin bat etorriz, Espainiako arrisku-sariak ia egonkor iraun zuen, oinarrizko 50 puntu inguru, eta Portugalek ere alde txikia mantendu zuen. Portaera ez zen hain ona izan Italian eta Grezian, eta haien primek hazkunde handiagoa izan zuten aztertutako aldiaren amaieran. Italian, mendekotasun energetiko handiak, zorraren bolumenak eta ziurgabetasun fiskalak areagotu egin zuten finantza baldintzen aldaketaren aurreko ahultasuna. Grezian, gorakada maila neurritsutik abiatu zen, eta ez zuen aldatu azken urteetan izandako egiturazko hobekuntza, hazkundean, aurrekontu kontsolidazioan eta inbertsio mailaren berreskurapenean oinarrituta.
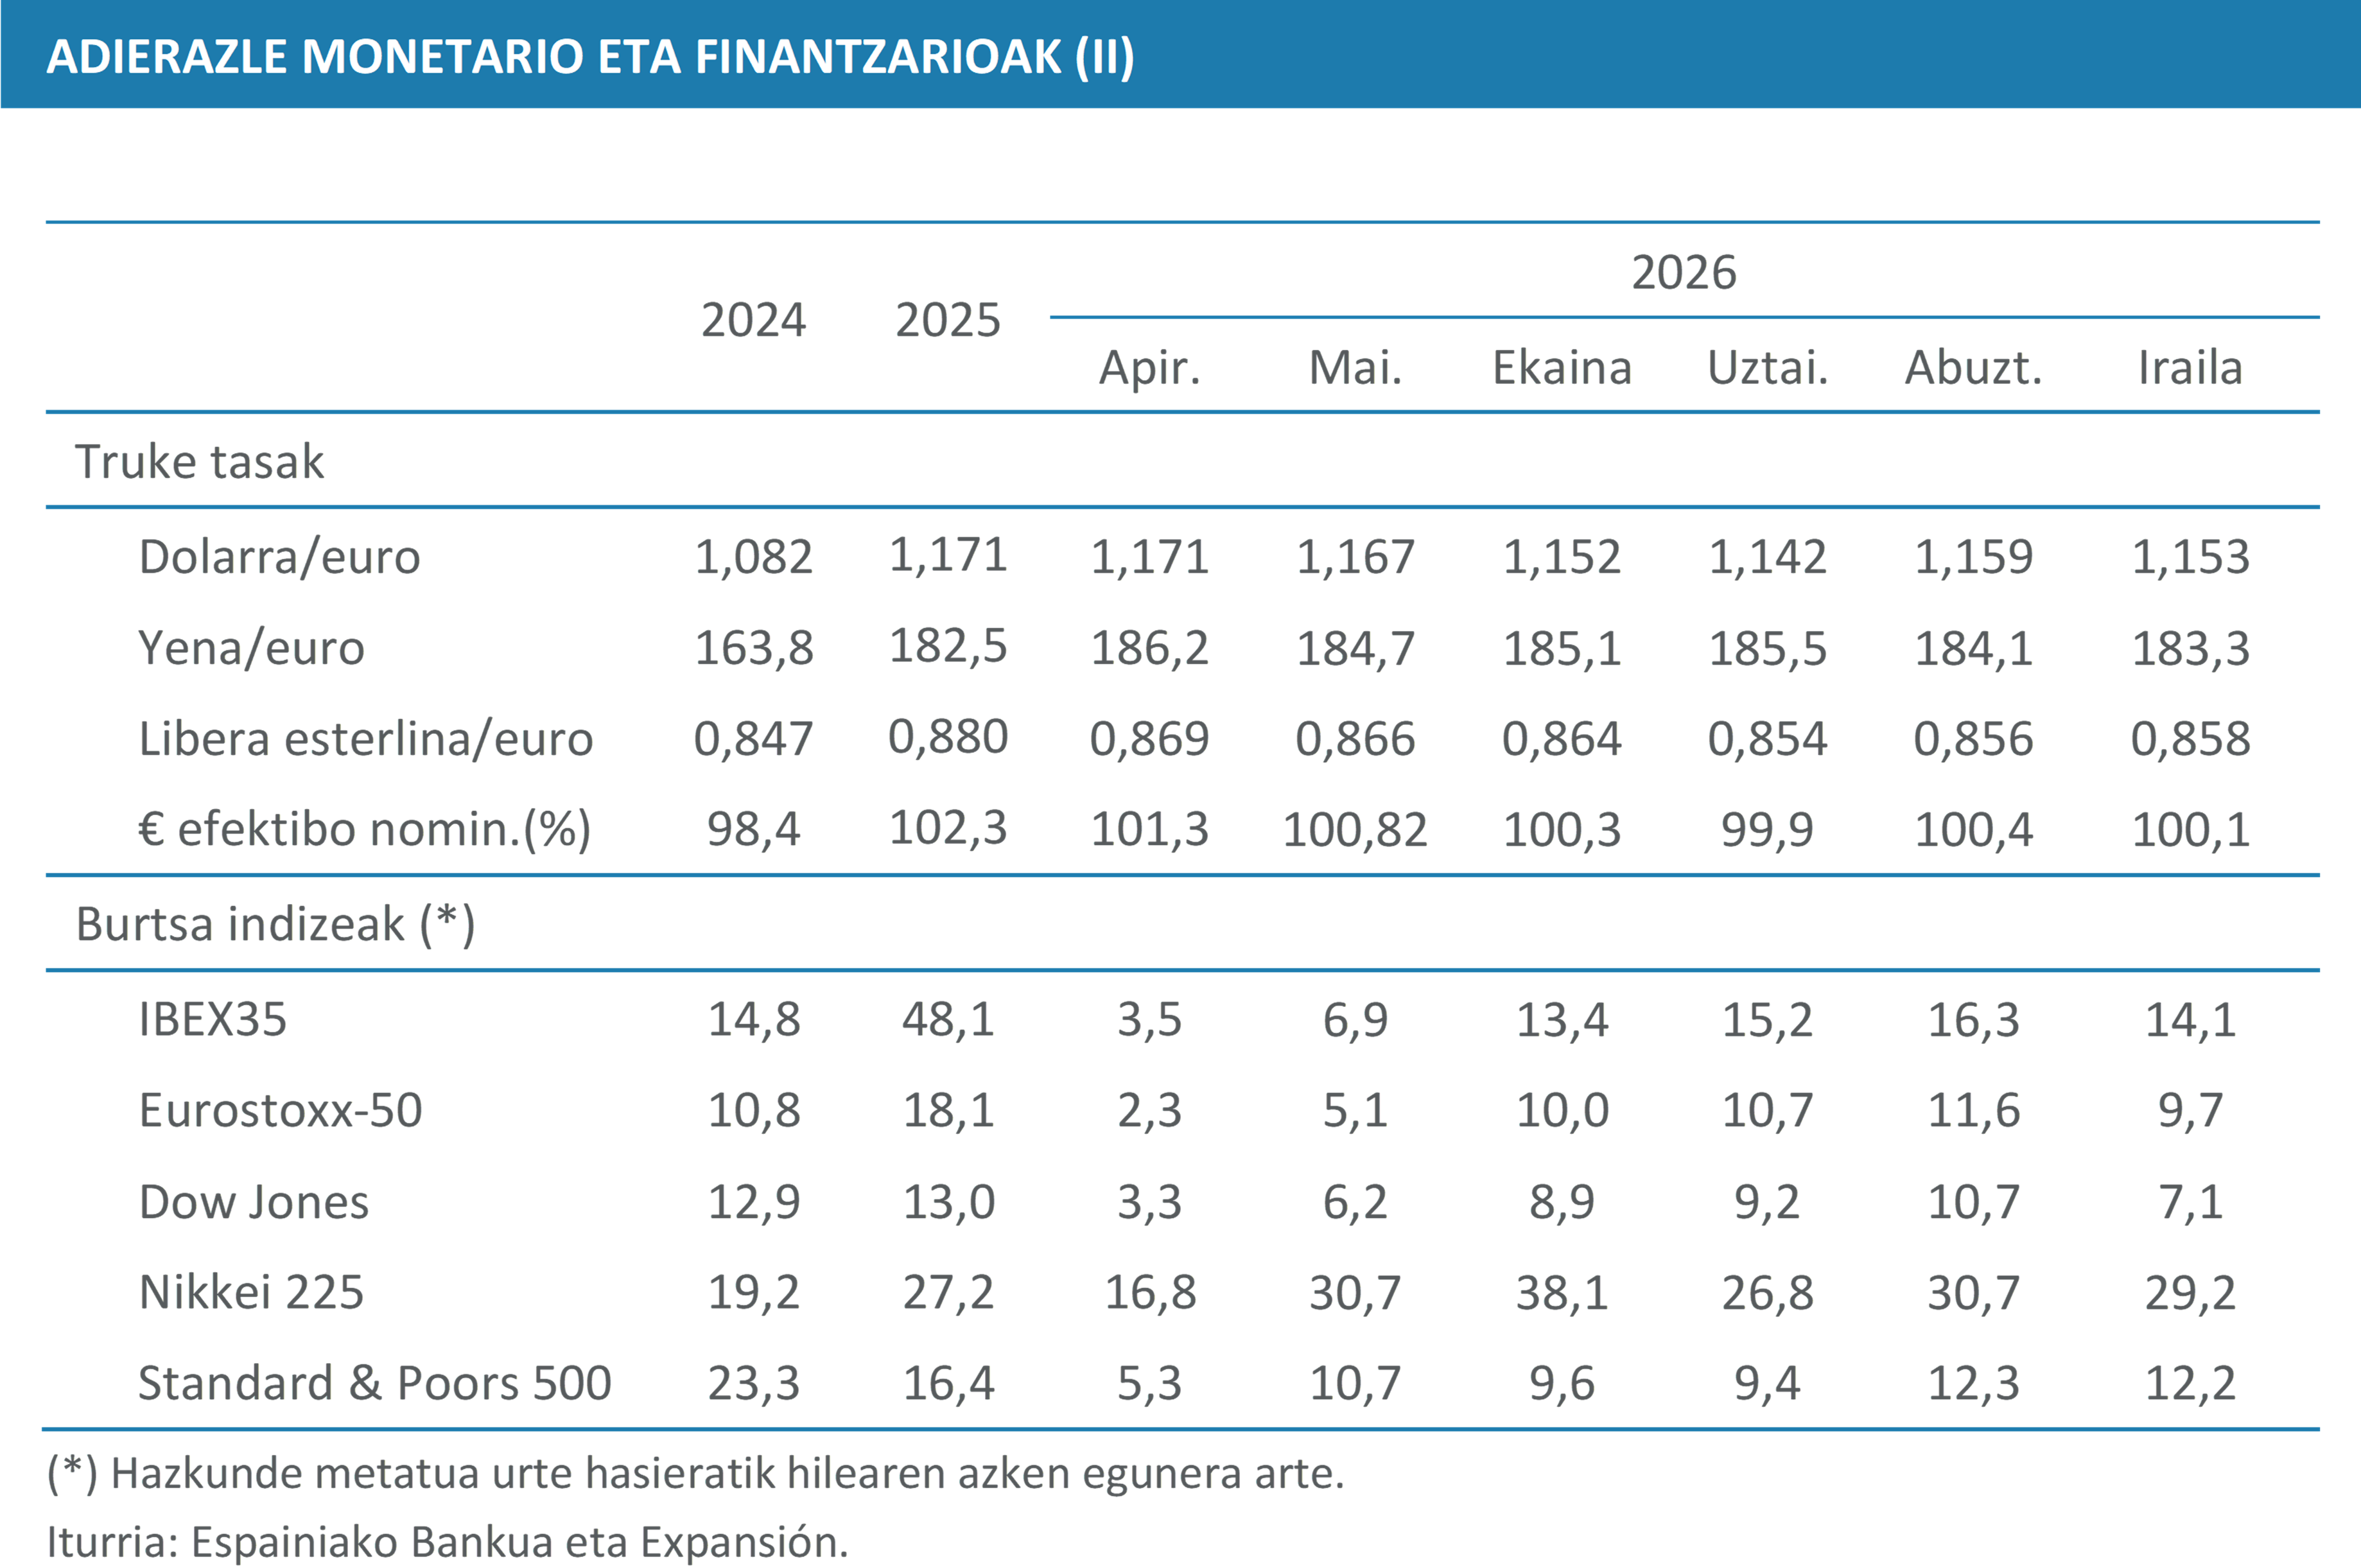
Dibisen merkatuan, kotizazioak Ekialde Hurbileko gatazkaren bilakaerak eta moneta politikari buruzko igurikimenek eta mezuek baldintzatu zituzten. Dolarrak babesleku aktibo gisa jardun zuen ziurgabetasun handieneko faseetan eta, bereziki, Erreserba Federalaren tasen igoeraren ondoren; Europako Banku Zentralaren erabakiak, berriz, ez ziren nahikoak izan aktibo estatubatuarren errendimendu handiagoa konpentsatzeko. Ondorioz, irailaren amaieran euroak %2,5eko balio galera zuen urtea hasi zenetik dolarraren aldean, eta 1,14 dolar inguru kotizatzen zuen.
Yenaren aldean, bilakaera desberdina izan zen. Japoniako Bankuaren moneta normalizazioari esker, bere monetak udan galdutako zati bat berreskuratu zuen, nahiz eta euroak irailean urteko %2,1eko balioespena zuen oraindik. Liberak egonkortasun handiagoa erakutsi zuen, Erresuma Batuan interes tasa handi samarra mantentzean oinarrituta, eta urtea hasi zenetik euroaren aldean %1,85 garestitu zen.
Burtsak udaren amaieran iritsi ziren urteko balantze onarekin, nahiz eta irailean indize batzuen aurrerapena eten. Zorraren errentagarritasunen gorakadak errenta aldakorraren erakargarritasun erlatiboa murriztu zuen, eta zuzenketak eragin zituen Europako eta Estatu Batuetako plaza askotan. Hala eta guztiz ere, IBEX 35ek %14tik gorako errebalorizazioa mantendu zuen urtearen hasieratik, Eurostoxx 50ek metatutako %9,7aren gainetik.
Estatu Batuetan, S&P 500ek Dow Jonesek baino erresistentzia handiagoa erakutsi zuen, eta %12tik gorako irabazia izan zuen; indize industrialak, berriz, iraileko zuzenketa nabarmenagoa izan zuen. Nikkei 225a berriro nabarmendu zen, %30 inguruko errebalorizazioarekin, enpresen mozkinen sendotasunak eta yenak enpresa esportatzaileetan duen ahuleziak lagunduta. Argentinako MERVAL izan zen aztertutako indizeen artean salbuespen nagusia, galerak metatu baitzituen urtearen hasieratik.
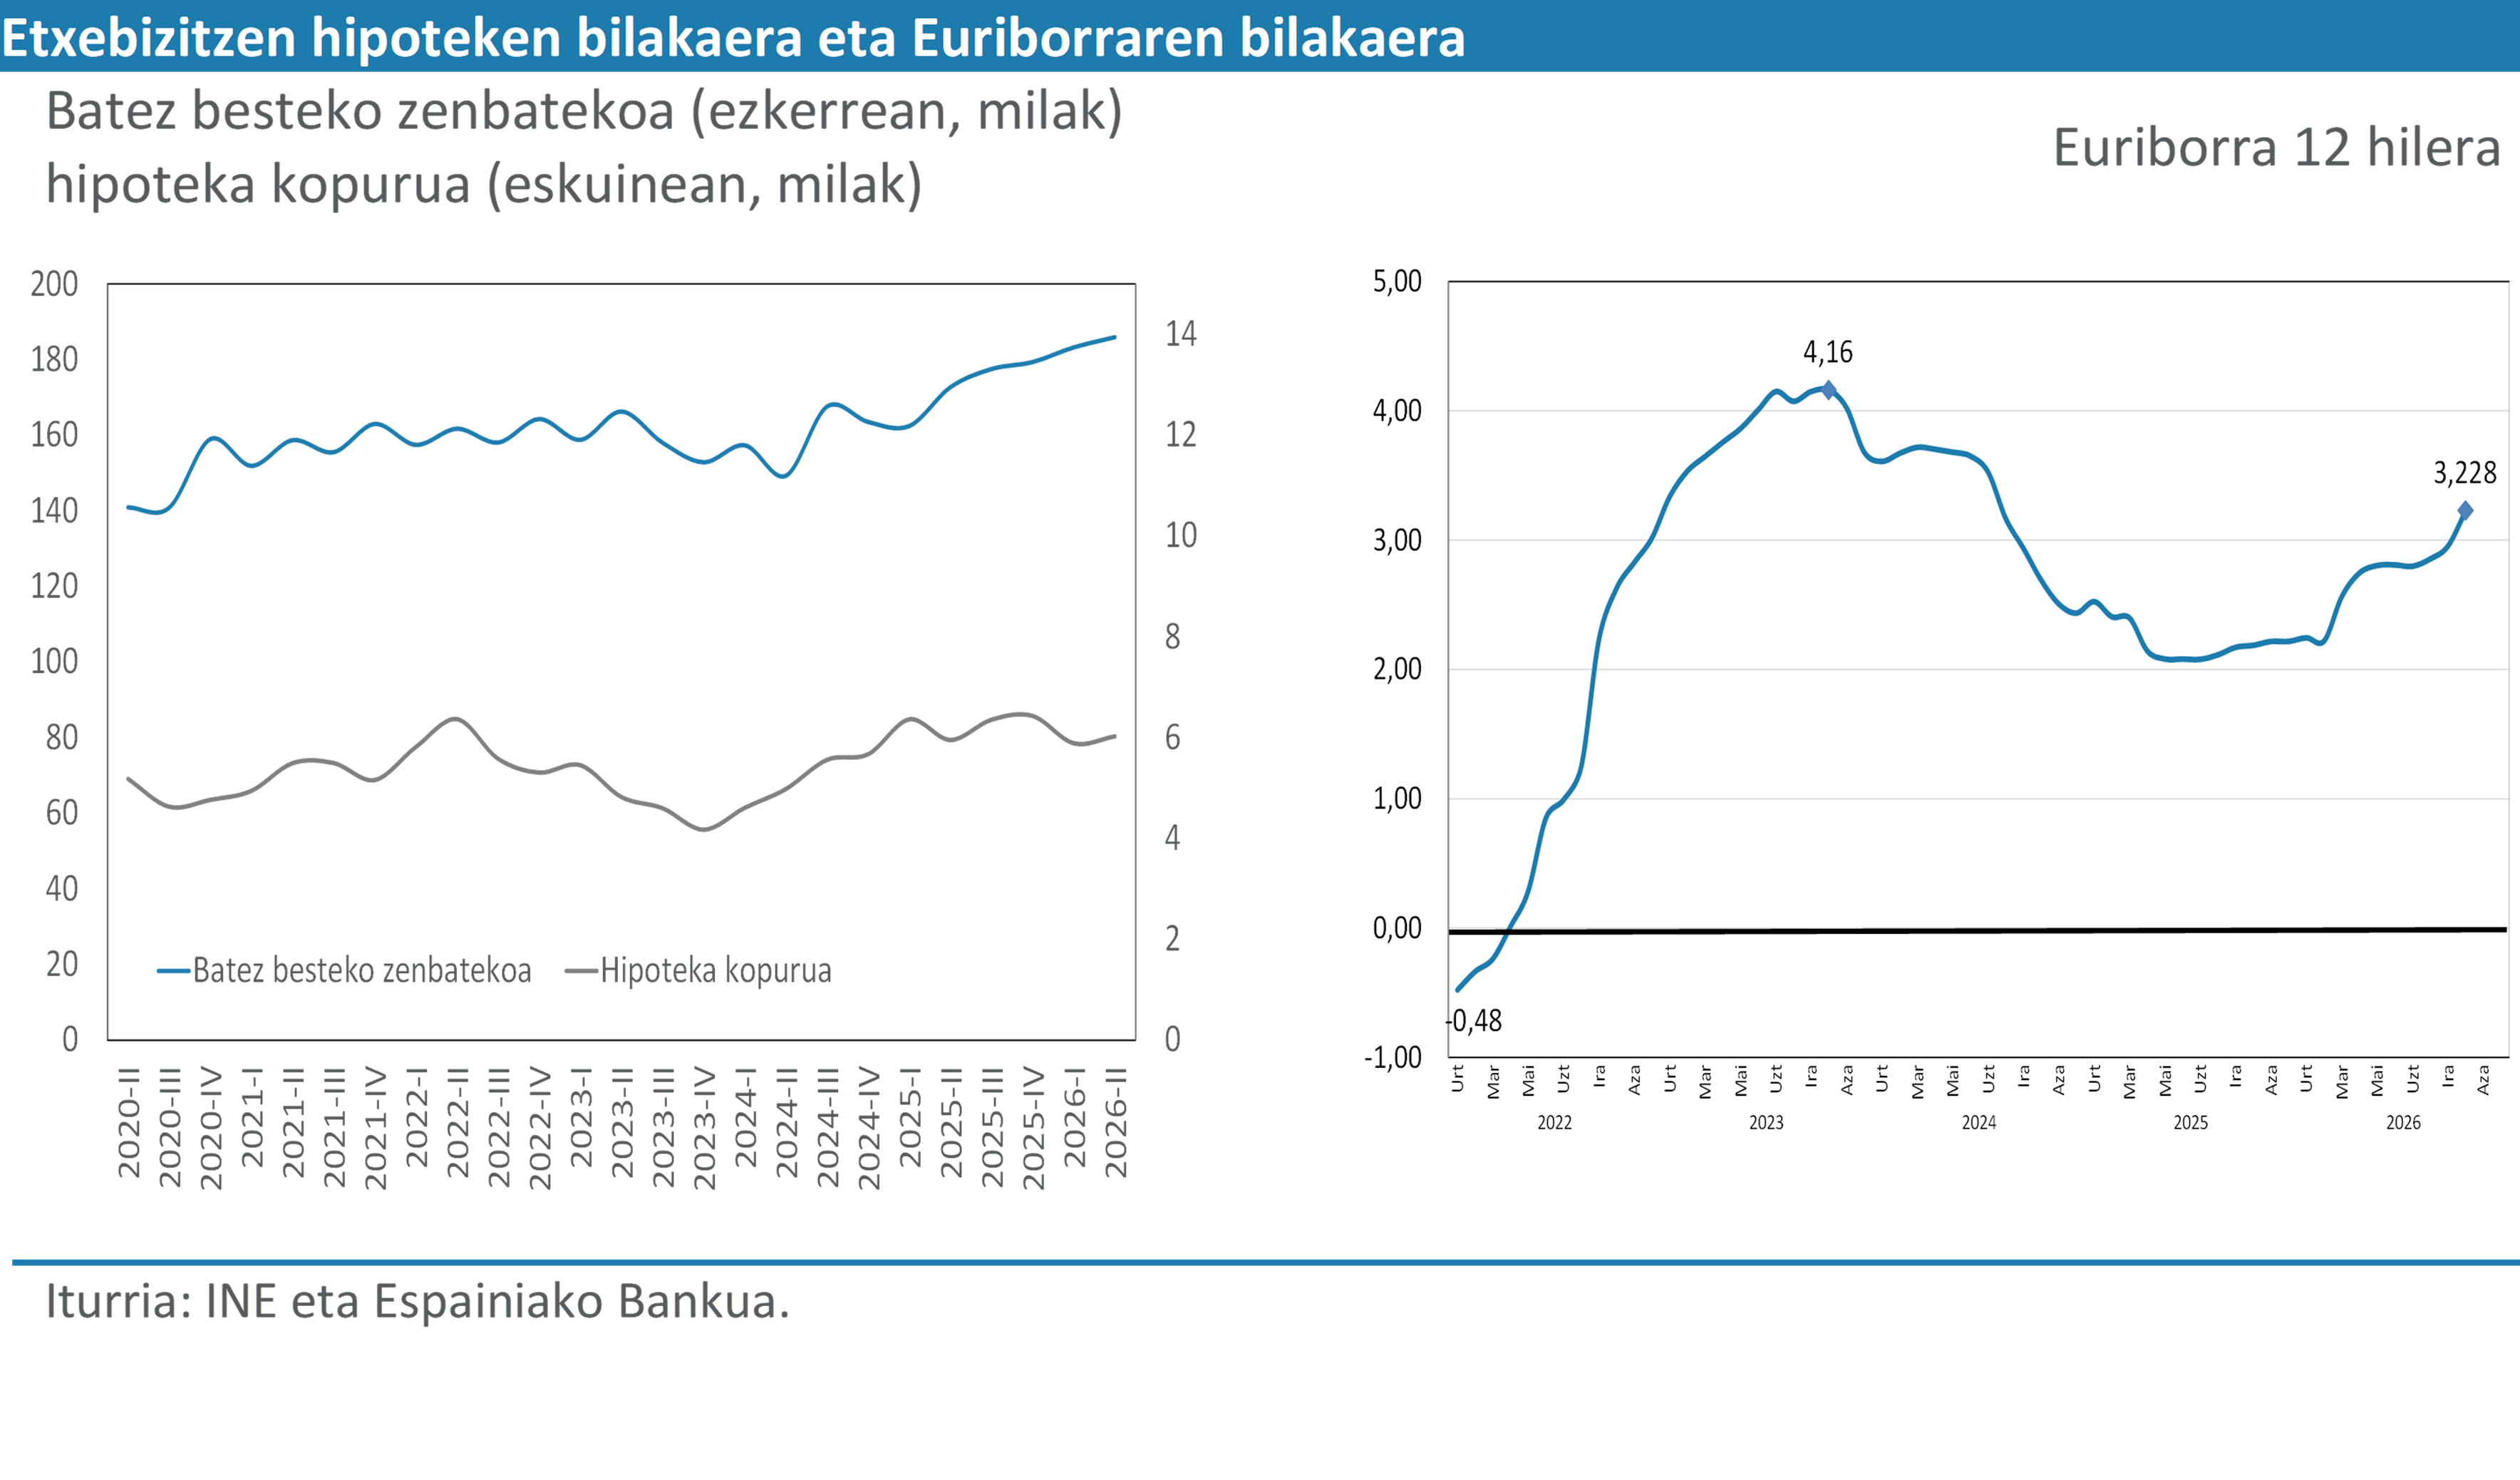
Moneta igurikimenen aldaketa hamabi hilabeterako Euriborrera eratu zen, eta uztailean %2,855 kokatu zen eta abuztuan %2,954an. EBZren tasen igoera berriak joera hori indartu zuen irailean, eta behin-behineko batez bestekoa %3,2tik gora igo zuen, aurreko urteko maila baino puntu bat gorago. Igoera horrek tasa aldakorreko maileguen berrikuspenak eta hipoteka-eragiketa berriak garestitu zituen.
Finantza baldintzak gogortu arren, etxebizitzen gaineko hipotekak %1,2 igo ziren bigarren hiruhilekoan, eta mailegatutako kapitala %9,0 hazi zen. Apirileko eta ekaineko gorakadek maiatzeko beherakada konpentsatu zuten eta hiruhilekoa positiboan ixtea ahalbidetu zuten, baina ez ziren nahikoa izan urtean zehar metatutako bilakaera negatiboa iraultzeko.
Uztailean, hipoteken kopuruak behera egin zuen berriro, urte arteko %16,0, eta hil horretara arte metatutako jaitsiera %5,2koa izan zen. Emandako kapitala, aldiz, %3,6 igo zen, eta horrek adierazten du eragiketa gutxiago formalizatu zirela, baina zenbateko handiagoetan. Zehazki, batez besteko zenbatekoa 191.000 euro ingurukoa izan zen uztailean, urtebete lehenago baino %4,8 handiagoa.
Espainiako Bankuaren bigarren hiruhilekoko banku maileguei buruzko inkestak finantzaketa baldintzak gogortu egin direla berretsi zuen. Erakundeek zertxobait gogortu zituzten etxebizitza erosteko maileguei aplikatutako baldintzak eta emakida irizpideak, interes tasak eta, kasu batzuetan, marjinak handituz, arriskua handiagoa zelako, nahiz eta bankuen arteko lehiak doikuntza hori moteldu. Aldi berean, finantzaketa eskaerak behera egin zuen higiezinen merkatuaren aurreikuspenek okerrera egin zutelako, eta apur bat igo zen baztertutako eskaeren ehunekoa.
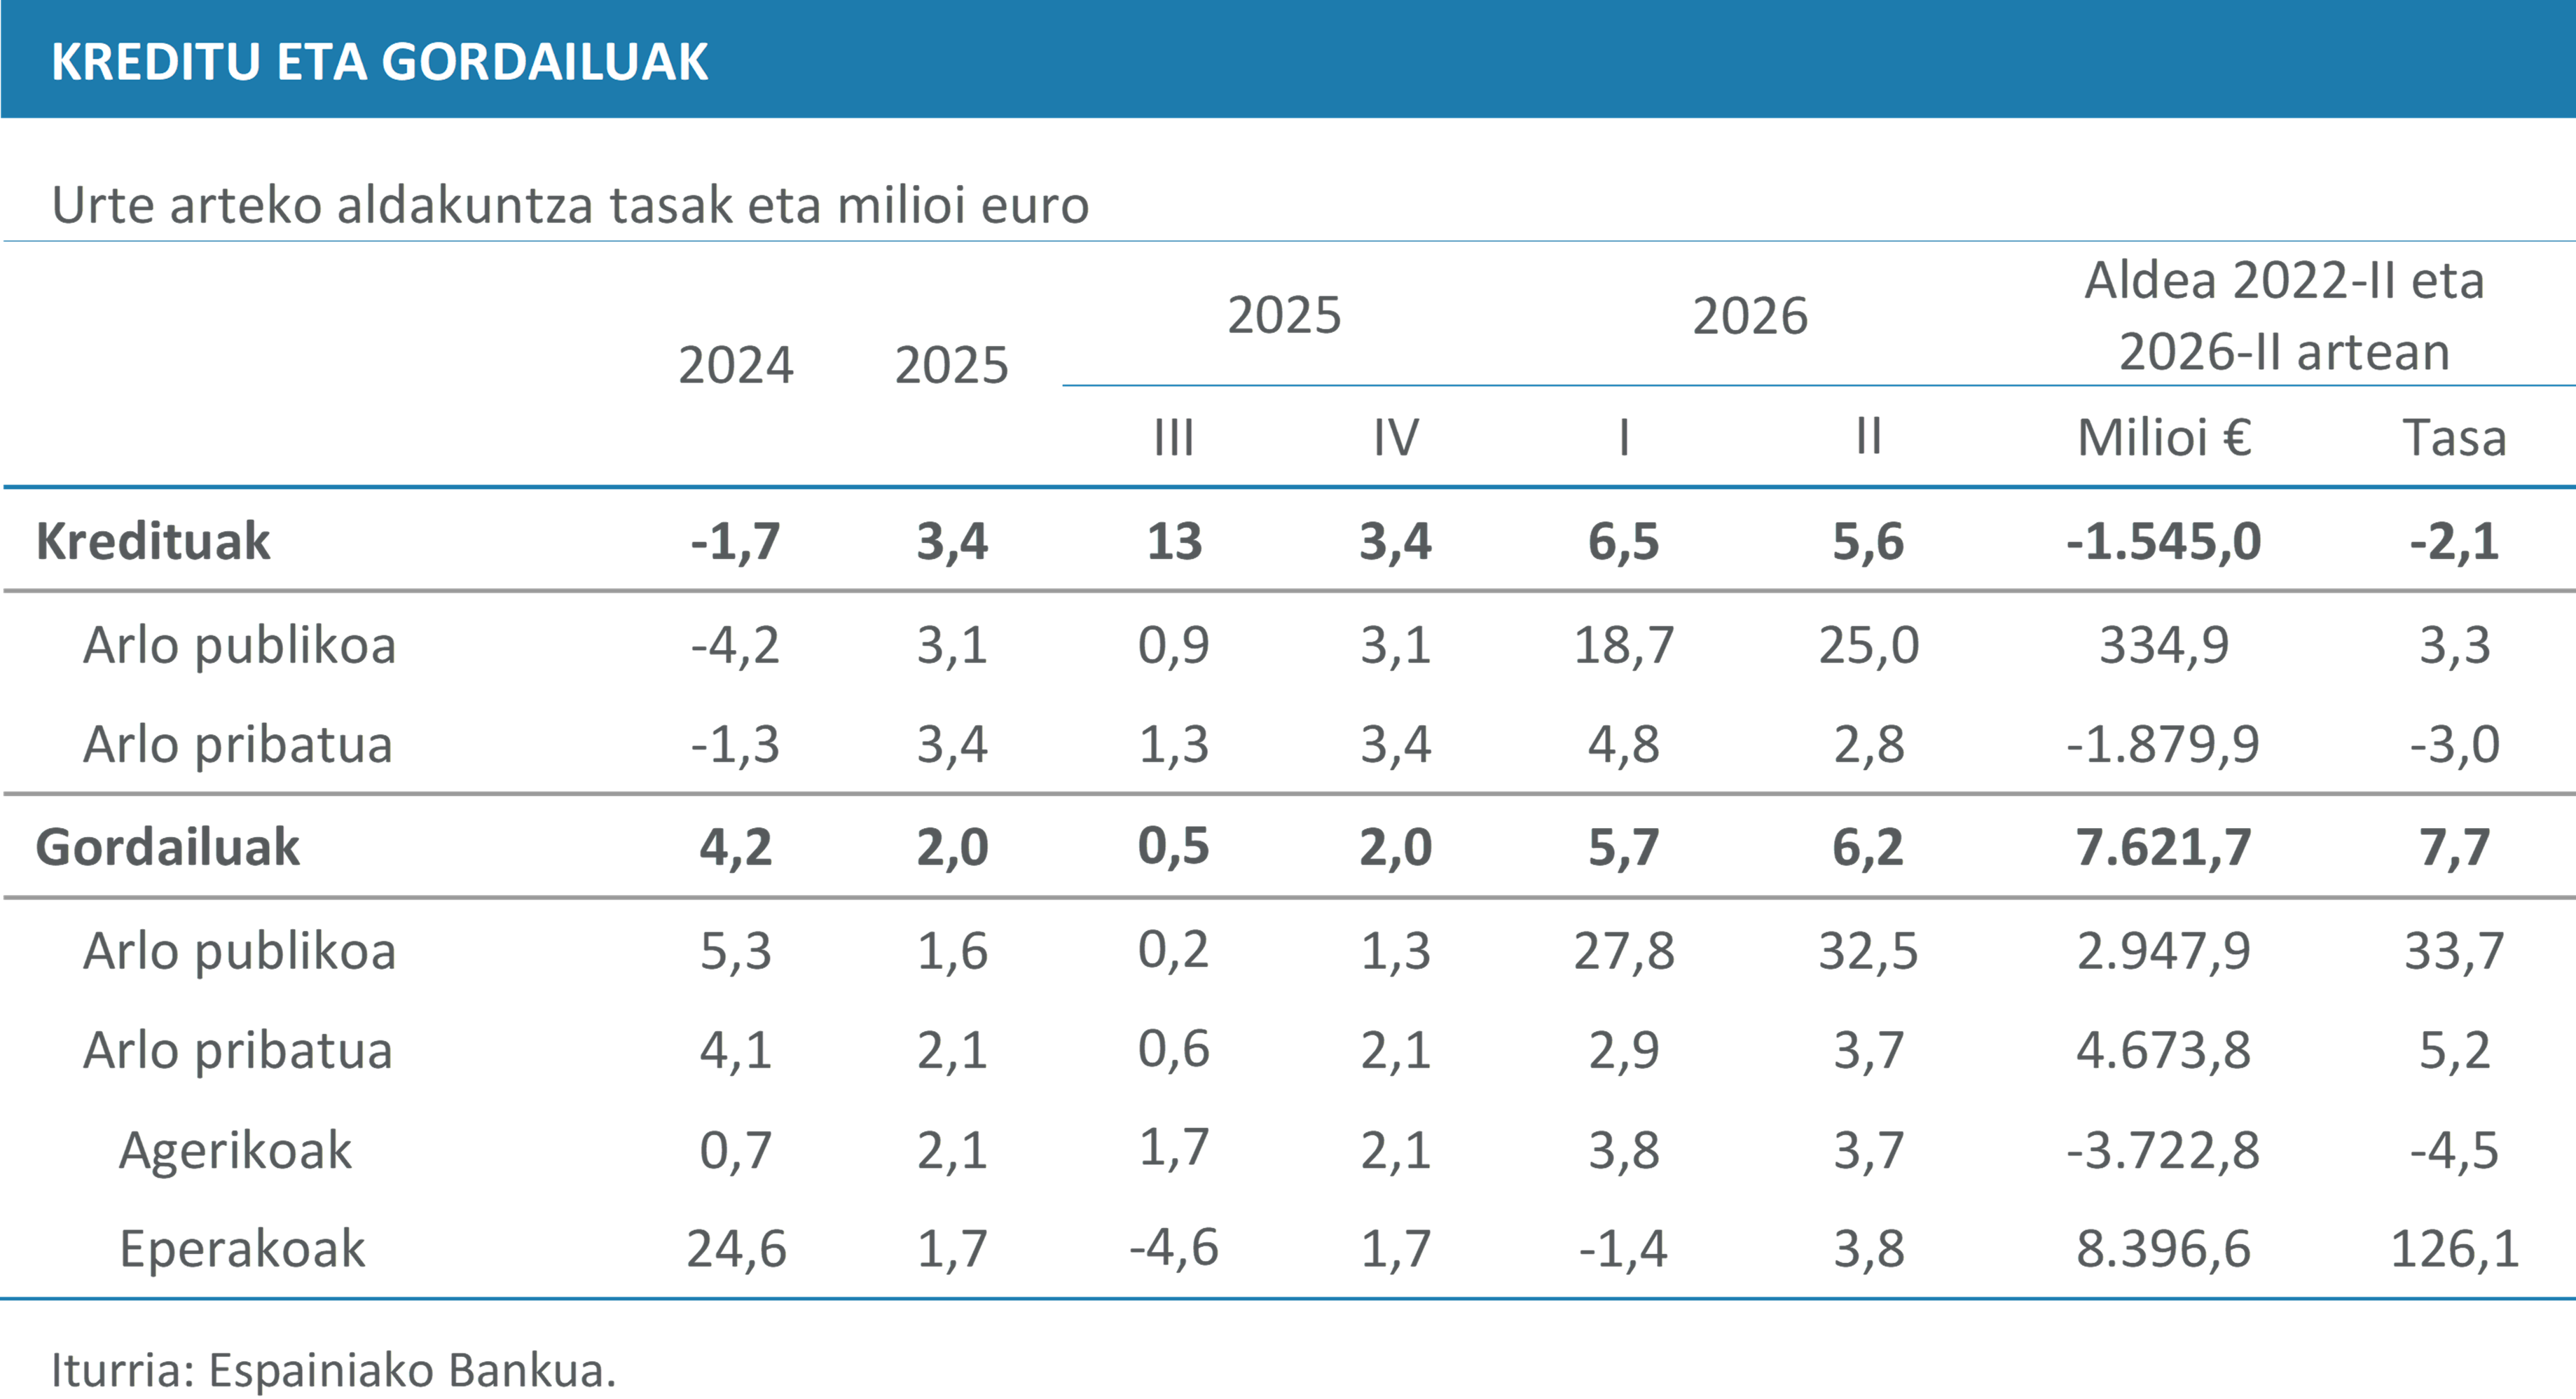
Hala eta guztiz ere, Euskadin emandako kredituen saldoa urte arteko %5,6 hazi zen bigarren hiruhilekoan, batez ere administrazio publikoen finantzaketak bultzatuta, %25,0 hazi baitzen. Sektore pribaturako kredituak modu neurritsuagoan egin zuen aurrera, %2,8, eta 2022ko bigarren hiruhilekoan erregistratutako mailaren azpitik zegoen oraindik ere %3,0.
Gordailuek, azkenik, urte arteko %6,2ko hazkundea izan zuten eta 106.000 milioi eurotik gorakoak izan ziren, maximo berri bat. Hazkundea %3,7koa izan zen sektore pribatuan eta %32,5ekoa publikoan. Finantzaketa testuinguru ez hain oparoan eta garestiagoan, entitateek bezeroen baliabideen erakarpena areagotu zuten. Aldi berean, euskal eragile pribatuek beren aurrezkia ageriko kontuetatik eperako gordailuetara eramaten jarraitu zuten. 2022ko bigarren hiruhilekotik, azken horiek ia 8.397 milioi euro gehitu zituzten, eta ageriko eta kontuko saldoak, berriz, 3.723 milioi inguru murriztu ziren. Ordainsari handiagoak azaltzen du isuraldatzearen zati handi bat, baina badirudi mugimenduak ere egonkortasuna eta segurtasuna bilatzen dituela ziurgabetasun ekonomikoaren aurrean.
Aurreikuspenak
Erakunde nagusien aurreikuspenek etorkizun ekonomiko zalantzagarria marrazten dute. Alde batetik, esan bezala, ekonomia globala iragarritakoa baino gaitasun handiagoz egokitzen ari da shock energetikora, ekonomia askok duela urte gutxi arte baino energia intentsitate txikiagoa behar dutelako, gobernu askok laguntza fiskaleko paketeak zabaldu dituztelako eta balio-kate teknologikoan ondoen kokatuta dauden ekonomietako batzuen (Txina, Korea, Taiwan eta Japonia) ustekabeko dinamismoari esker. Era berean, hainbat ekonomia aurreratutan (AEB, Kanada eta Australia) ekipoan eta jabetza intelektualean egindako inbertsioa kontrapisua izaten ari da etxeetako kontsumoaren moderatzeari. Bestaldetik, oro har onartzen da inflazioa aurreikusitakoa baino denbora luzeagoan mantenduko dela, eta horrek moneta-agintaritza nagusiei jardutera bultzatu die. Gainera, petrolioaren deribatuen hornidura-murrizketak areagotzen ari dira azken asteetan, Ekialde Hurbileko tentsio gero eta handiagoaren ondorioz, eta horrek aurreratzen du horiek ez direla izango inflazio gertakari honen moneta politikaren azken mugimenduak.
Hala, ELGAk beheranzko hamarren bat berrikusi du 2026an munduan izango den hazkundearen aurreikuspena (%2,9ra arte), eta hamarren bat igo du 2027koa (%3,0ra arte); izan ere, energia-erreserben eta etxeetako aurrezki poltsen jaitsieren ondorioak gatazka konpondu aurretik, nabaritzea espero du, oraindik airean dagoena. Testuinguru horretan, Txinaren dezelerazio aurreikuspenari eusten zaio, inflazioaren pixkanakako igoerak are gehiago oztopatuko baitu kontsumoa. ELGAk %4,5eko hazkundea aurreikusten du 2026an eta %4,2koa 2027an, Nazioarteko Diru Funtsak uztailean marraztutakoaren antzekoa: %4,6 eta %4,1, hurrenez hurren. Indiako ekonomia, bestalde, dinamikoenetako bat izaten jarraitzen du: %7tik gora haziko da 2026an, eta %6,5 inguru 2027an. Hala ere, erakunde guztiek azpimarratu dute aurreikuspen horiek energia-prezioen bilakaerari eta muga-zerga efektiboei buruzko hipotesi oso zehatzen mende daudela.
Bestalde, inflazioak eta ziurgabetasun handiak finantza publikoen iraunkortasunari buruzko kezkak areagotu dituzte. Ekonomia aurreratu nagusien epe luzerako bonuen errendimenduak azken 15 urteetako maximoetan kokatzen dira, inflazioak, moneta-politikari buruzko itxaropenek, ziurgabetasun geopolitikoak eta zorrari buruzko zalantzek bultzatuta. Finantzaketaren garestitze horrek interesen ordainketa igotzen du eta ekonomia askoren kalteberatasun fiskala areagotzen du. Gainera, sektore teknologikoak bere garapena finantzatzeko baliabide garrantzitsuak behar dituen une honetan, administrazioak kapital gehiago erakartzea errazten du.
AEBetan, hain zuzen, teknologian etengabe inbertitzeak jarduerak babesten jarraituko duela espero da, baita etxeen kontsumo sendoak ere, jarduera ez baita hain handia izaten ari ekonomiaren beste arlo batzuetan. Izan ere, Consensus Forecasten aurreikuspenaren arabera, 2026 eta 2027rako aurreikusitako %2,1eko hazkundea enpresa-inbertsioaren hazkundean oinarrituko da, aurten %6,8koa izango dena eta datorren urtean %5etik gora mantenduko dena, eta aurrerapen-erritmo lasaiagoa aurreikusten du industria-ekoizpenerako (%1,5ekoa 2026an eta %1,9koa 2027an). ELGA bat dator analisian eta estimazioan: %2,2ko hazkundea 2026rako eta %2,1ekoa 2027rako.
Erreserba Federala zertxobait baikorragoa da jardueraren hazkundeari dagokionez, eta hamarren bat igo du aurreikuspena: %2,3 2026rako eta %2,4 2027rako. Hobekuntza arin horrek erraztu egin dio hiru urtean lehen aldiz tasak igotzeko bidea, inflazioak bere horretan jarraitzen duelako; erakundeak prezioei eusteko mandatuaren aurrean duen sinesgarritasuna indartzeko mugimendu gisa interpretatu dena. Izan ere, moneta-agintaritzak igo egin du 2026. urterako inflazio-aurreikuspena, %3,7ra arte, eta uste du datorren urtean azpikoa orokorra baino handiagoa izango dela, %2,5ekoa, eta, ondorioz, batzordeko kide gehienek igoera handiagoak espero dituzte hurrengo bileretan.
Bestalde, Europako Banku Zentralak irailean adierazi zuen inflazioa uste baino denbora gehiagoz egongo dela helburutik urrun, Ekialde Hurbileko gatazkaren konponbidean aurrerapausorik eman ez delako. Aurtengo aurreikuspena %3an mantendu zuen, baina datorren urtekoa bi hamarren igo zuen, eta horrek ekainean hasitako tasen igoerak luzatzea ekarri zion. Gainera igoera berriak egoteko aukera zabalik utzi zuen, bereziki Brent upelak bere agertoki nagusian aurreikusitako maila nabarmen gainditzen duelako. Oraindik soldaten erreakzio esanguratsurik ikusten ez duen arren, eta eurogunerako hazkunde-aurreikuspenak hobetu dituen arren, aurten %0,9ra eta datorren urtean %1,4ra arte, datozen hilabeteetan presioak azpiko inflaziora eramango direla aurreikusten du.
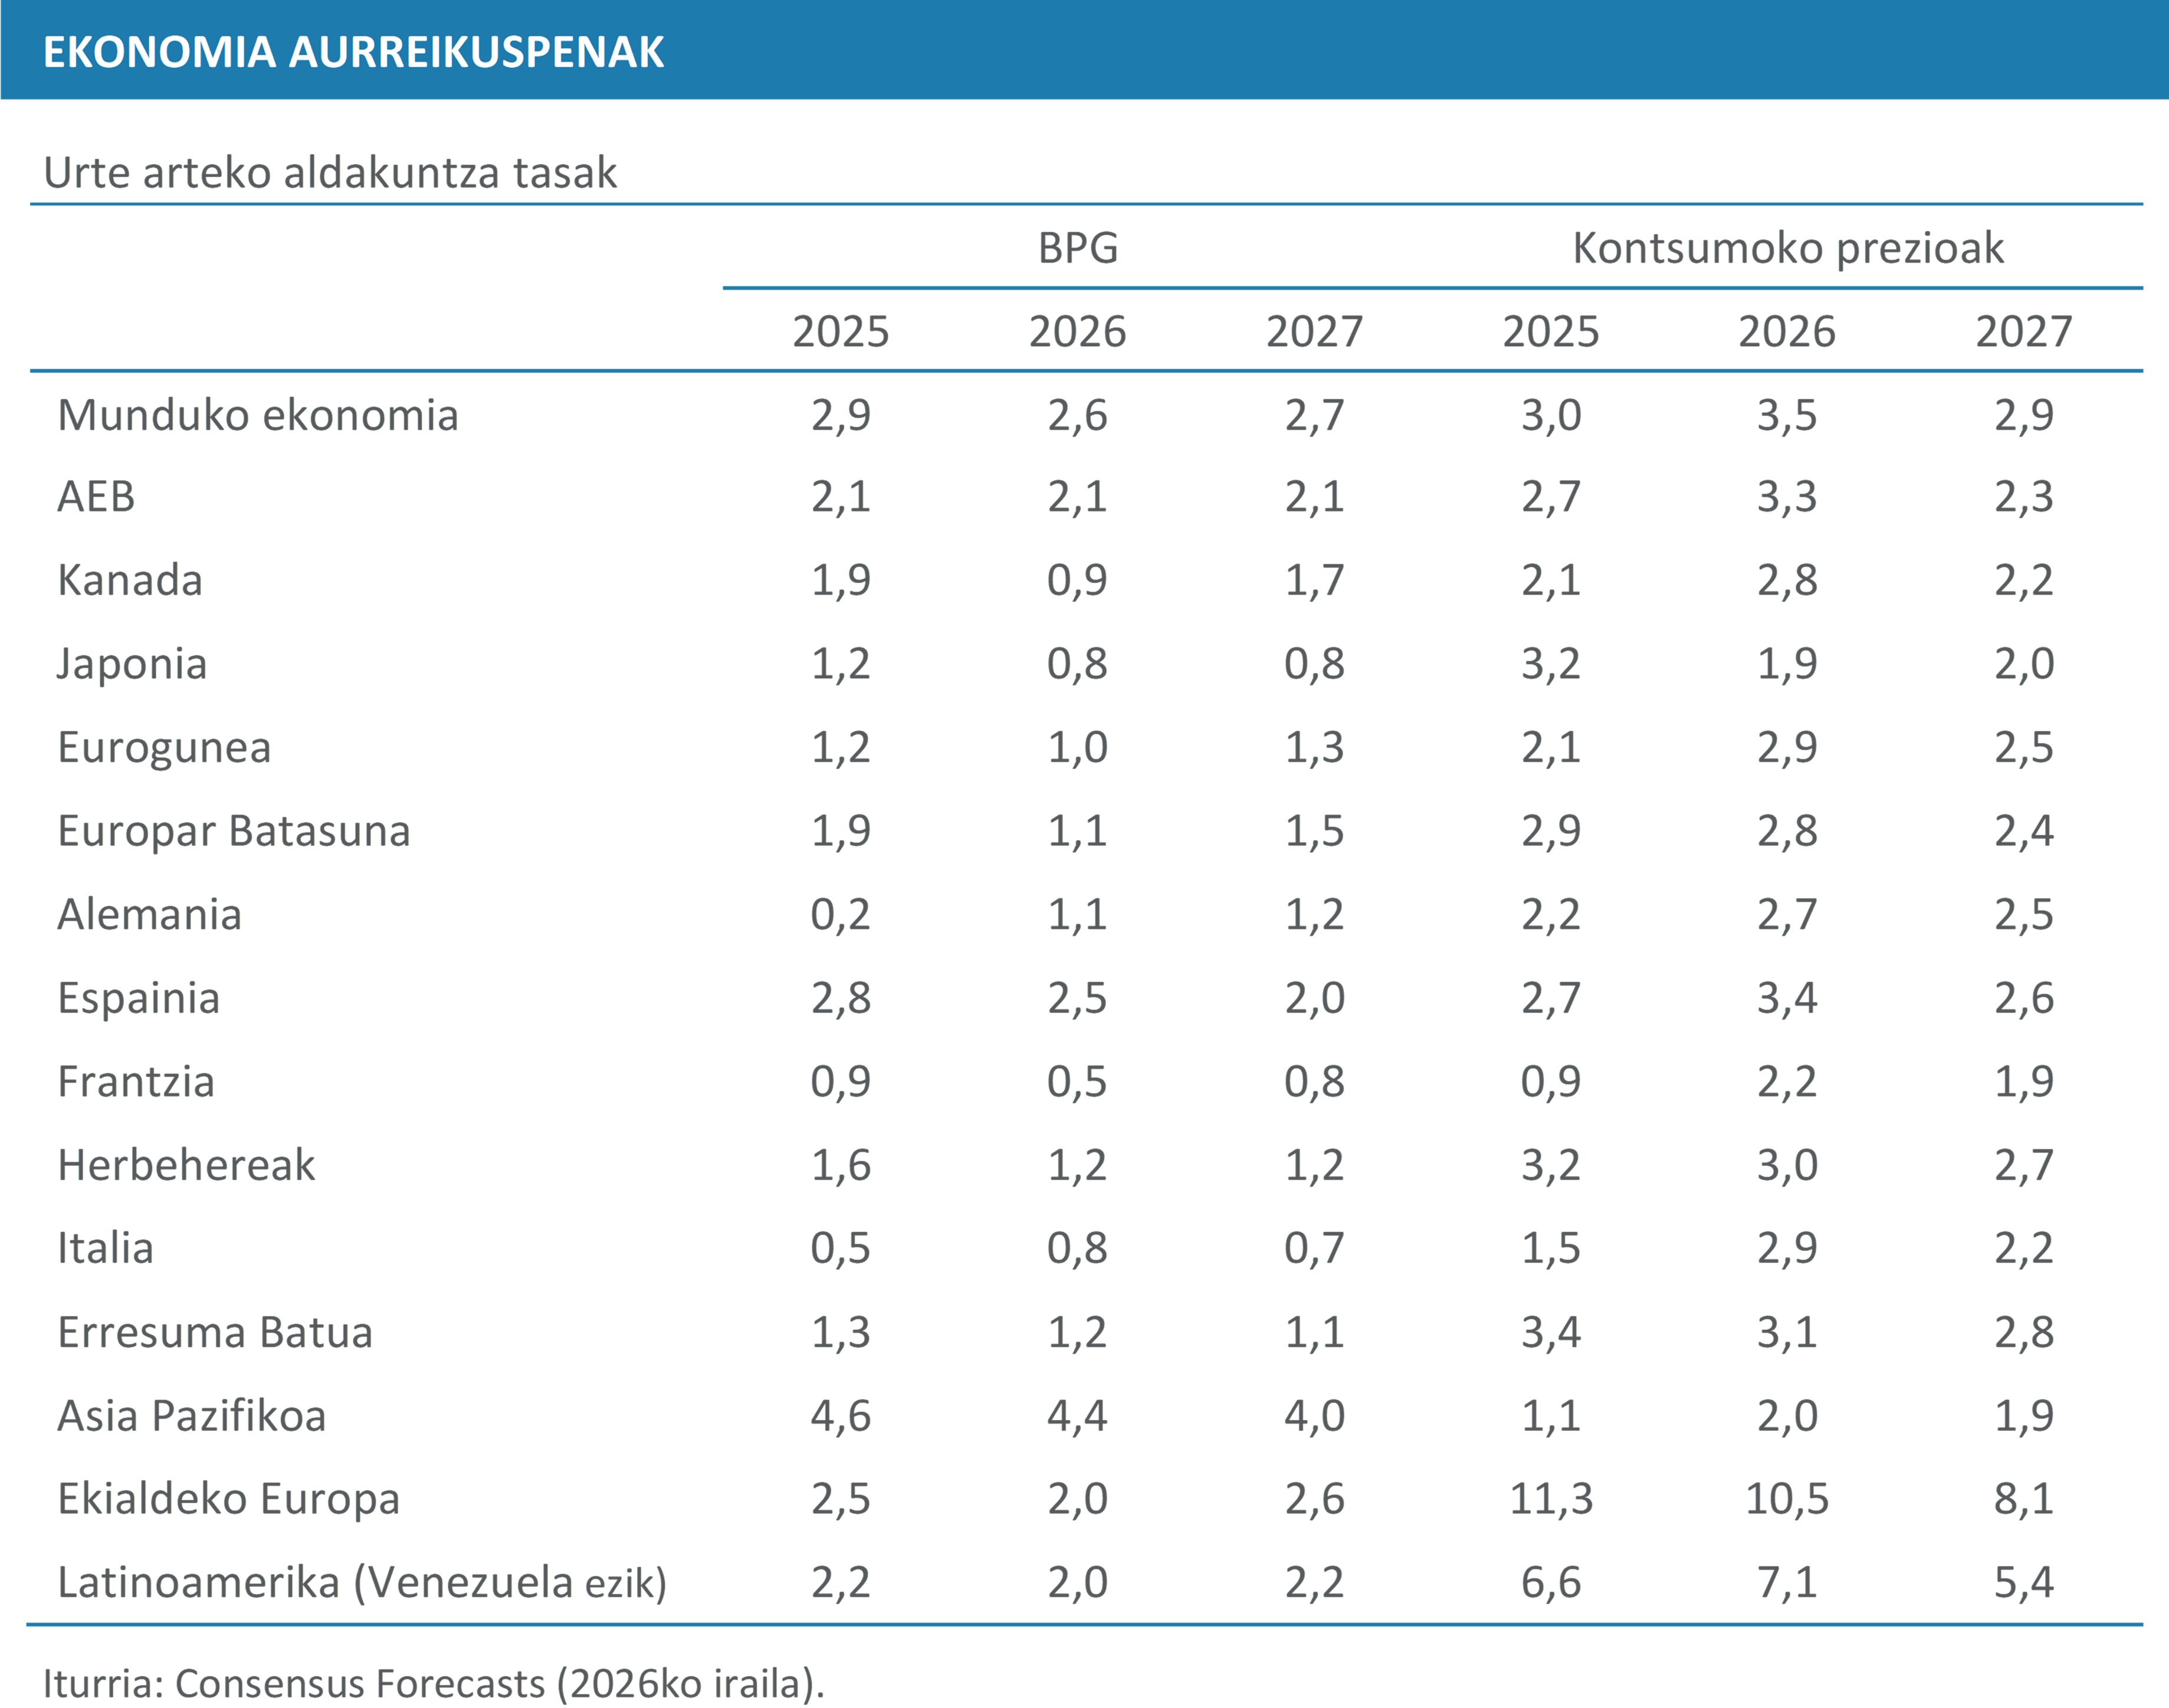
Herrialdeka, Alemania %1 baino zertxobait gehiago haztea aurreikusten da 2026an, esportazioen hobekuntzari esker, naiz eta kontsumo pribatua moteldu eta industria-produkzioak uzkurtzen jarraituko duen beste urte batez. Ekipamendu ondasunetara bideratutako inbertsioak ere, bigarren hiruhilekoan behera egin eta hainbat urtez atzera egin ondoren, hazkundean lagunduko du. Hala ere, ekarpenik handiena datorren urtean egingo du, azpiegituretako eta defentsako pizgarri fiskalak inbertsioa %3 inguru handituko baitu, eta BPGaren aurrerapenari eutsiko baitio, Consensus Forecastek %1,2ean eta ELGAk %1,1ean aurreikusten dutena.
Frantziak dezelerazio nabarmena izango du, familien gastua kontsumoan ahula delako eta inbertsioa neurritsua, baina baldintzatzailerik handiena bere zor handia eta gorakorra izaten jarraituko du. ELGAk hiru hamarren jaitsi du 2026rako hazkunde aurreikuspena, %0,4raino, eta Consensus Forecastek, berriz, %0,5ra. Aurrerapen ahul horrek eta pizgarri fiskalek zaildu egingo dute defizita iazko %5,1etik behera jaistea, finantza publikoen iraunkortasunari buruzko kezkari eutsiz. Baita Erresuma Batuan ere zorrak eta epe luzerako bonuen etekin handiak kezkak sortzen dituzte, nahiz eta kontsumoaren dinamismo handiagoari eta inbertsioari esker zenbait hamarren igo ahal izan diren 2026 eta 2027rako hazkunde-aurreikuspenak, %1etik gora kokatu arte.
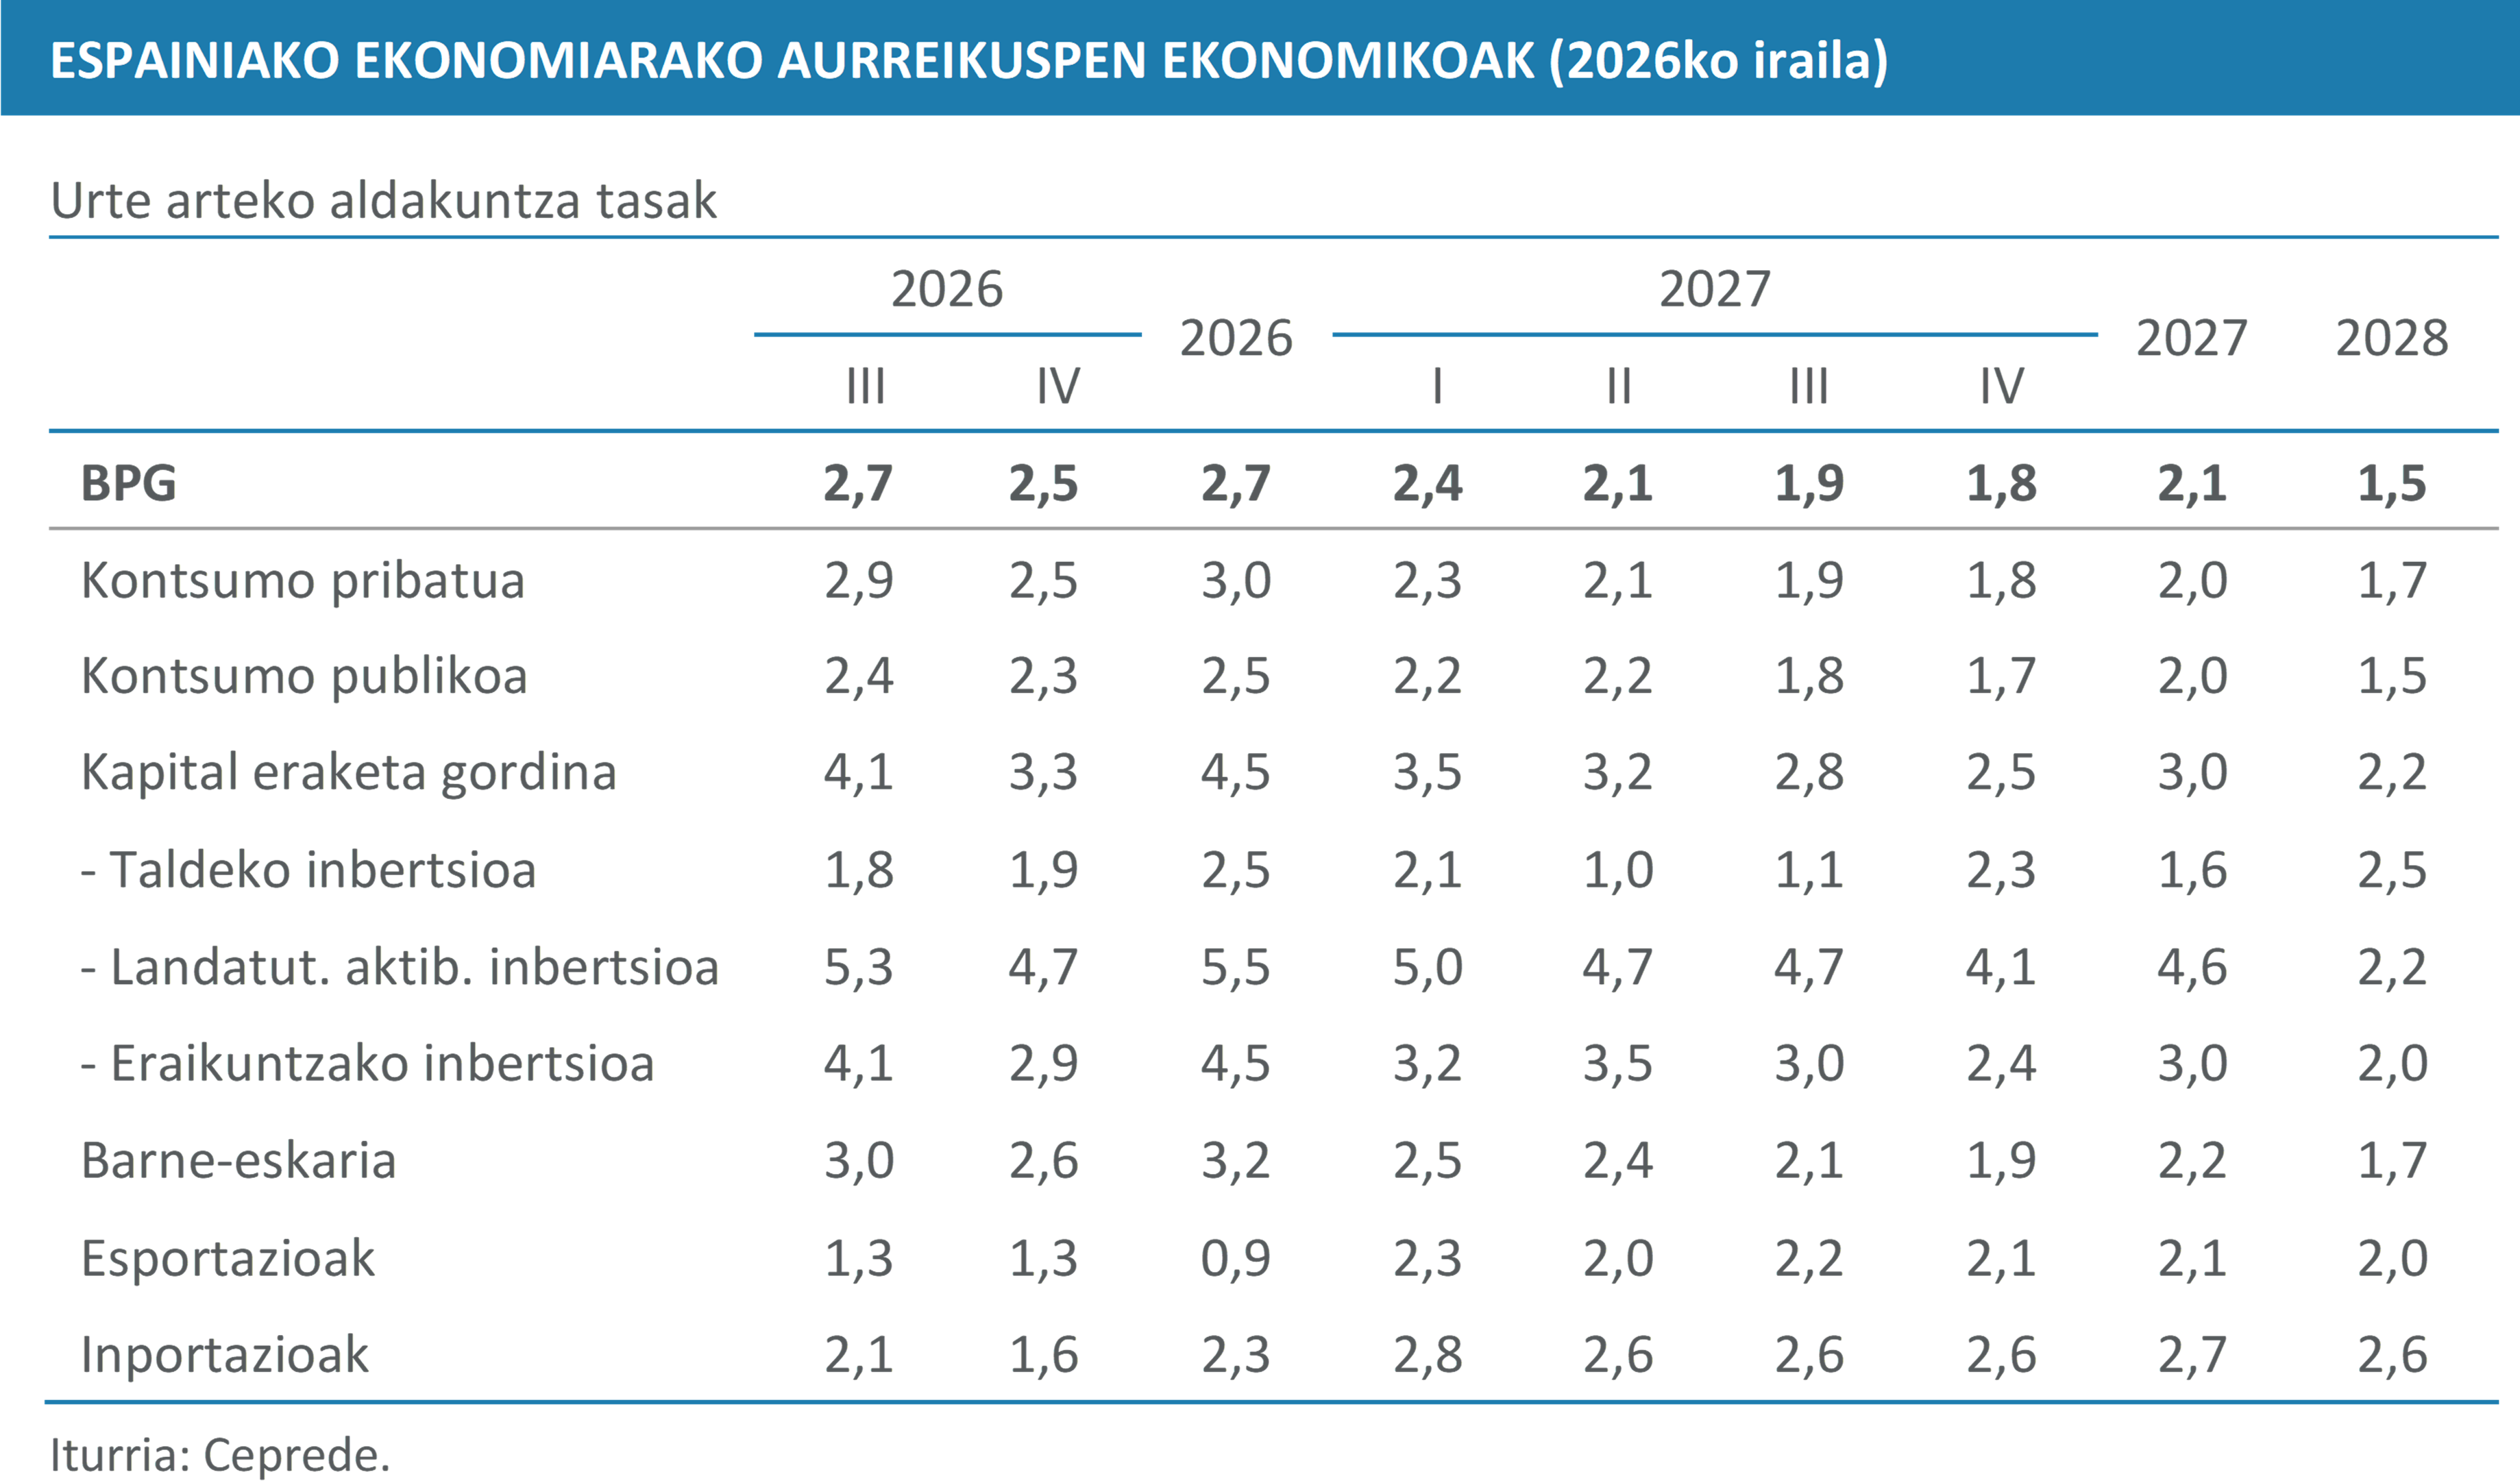
Espainiako ekonomiak Europako ekonomia nagusiek baino hazkunde-tasa nabarmen handiagoak izaten jarraituko du, barne-eskariak eutsita. Ceprederen zenbatespenen arabera, etxeetako kontsumoak %2,8 haziko da 2026an, nahiz eta inflazioak gora egin duen, eta inbertsioak %4,2. Ondorioz, hazkundea %2,5ekoa izango da, nahiz eta kanpo-sektorea nabarmen kontrakoa izan. 2027rako, osagai guztien moderazioa aurreikusten da, eta horrek %2 inguruko hazkundea ekarriko du, inflazioa oraindik handia izanik, %3,5 ingurukoa.
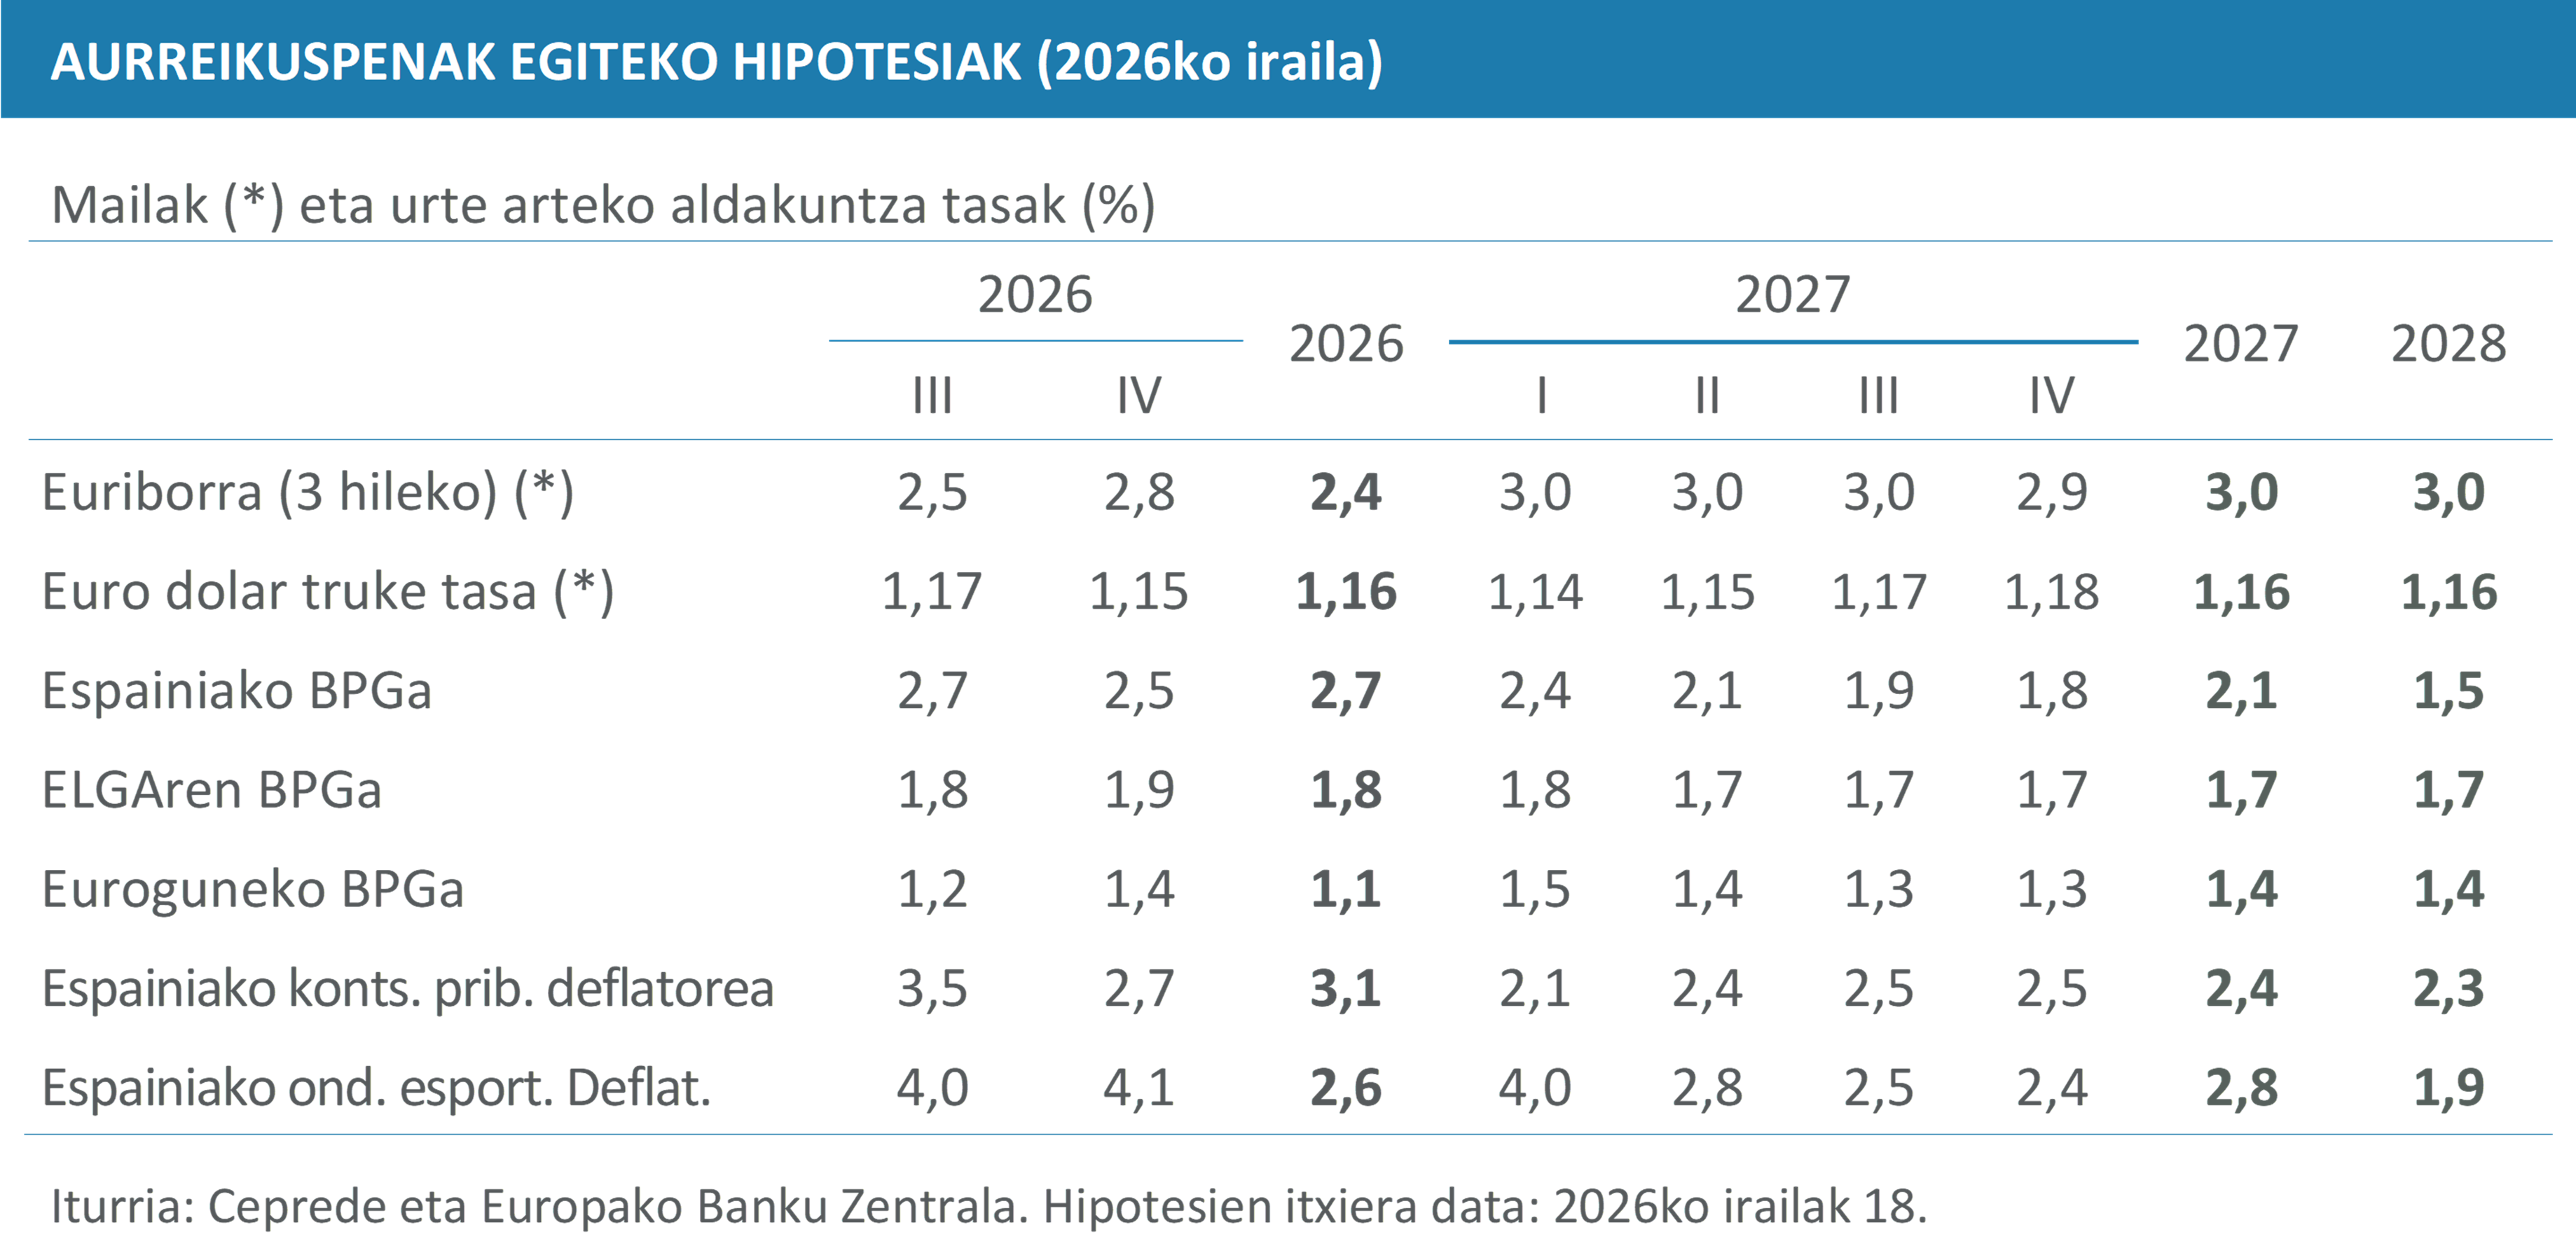
Euskal ekonomiarako koadro makroekonomikoaren berrikuspena kasu nagusien eguneratzean oinarritzen da, besteak beste, urte amaieran %2,8 inguruko Euriborra eta 2027an eta 2028an %3,0koa, EBZren interes tasen igoera berrien ildotik. Ildo horretan, Espainiako ekonomiaren prezioen portaerari buruzko hipotesiak ere pixka bat gorantz berrikusi dira aurreko hiruhilekoarekin alderatuta, Ekialde Hurbileko gerra luzatzeko probabilitate handiagoa islatuz, eta, horrekin batera, inflazio iraunkorragoa.
Hala eta guztiz ere, EAE-ko ekonomiak bezala, euskal enpresen esportazio merkatuen ekonomia adierazgarriek uste baino hobeto eutsi diote prezioen igoeraren hasierako inpaktuari, eta haien hazkundeak aurreikuspenak gainditu ditu. Hala, Espainiako ekonomiaren hazkunde aurreikuspena hiru hamarren igo da, %2,7ra arte 2026an, eta hamarren batera arte 2027an, %2,1era arte. Antzeko magnitudean, Europako ekonomien eta ELGAren perspektibak ere hobetu dira. Halaber, aurreikuspen urteetan euro-dolarraren truke tasa 1,16 inguru izatea aurreikusten da.
Txostenean zehar aztertzen den bezala, euskal ekonomiaren koiuntura bilakaera harrigarria izan da, egungo testuinguruaren zailtasunei erreparatuta. Gainera, eskuragarri dauden adierazleetan oinarritutako ereduen estimazioen arabera, euskal ekonomiaren hazkundea %2tik gorakoa izango da hirugarren hiruhilekoan. Dinamika horrek, hartutako hipotesiekin batera, euskal ekonomiaren 2026ko hazkunde aurreikuspenen hiru hamarreneko berrikuspena ekarri du, %2,2raino, eta bi hamarrenekoa 2027an, %1,9ra arte. Aurreikuspen ekonomiko berri horien bideragarritasuna Erantzukizun Fiskaleko Agintaritza Independenteak (AIRef) bermatu du, azaroaren 14ko 6/2013 Lege Organikoa betez.
Urte honetan ere barne eskariaren ekarpena izango da nagusi, kontsumo pribatuaren eta kapital eraketa gordinaren berrikuspenak oso arinak baitira, eta berrikuspenaren zatirik handiena kontsumo publikoaren hazkundean datza. Barne eskariaren osagaien hazkundeak intentsitatea galduko du hiruhilekoek aurrera egin ahala, eta horrek hedapen handiagoa eragingo du 2027an eta 2028an. Hala ere, kanpo ingurunea hobetzeak industria sektorea pixkanaka suspertzea ekarriko du.
Azken kontsumoko gastua %2,9 handituko da 2026an, kontsumo publikoaren (%3,4) eta pribatuaren (%2,7) hazkunde garrantzitsuari esker. Onartutako neurri fiskalek inflazioa %3,2raino moteltzea lortu zuten bigarren hiruhilekoan, baina ondoren BEZaren beherapenak kentzeak, zenbateko handieneko neurriak zirenak, prezioen beste gorakada bat ekarri zuen. KPIren hazkundea %4,5ekoa izan zen abuztuan, nahiz eta azpiko inflazioa mantsoago mantendu. Eskuragarri dauden datuen arabera, EAEko etxekoen unitateek aurrezki tasa handia izan dute azken urteetan, eta, horri esker, prezioen igoeraren eraginaren zati bat xurgatu dute. Horri gehitu behar zaio azken urtean soldata errealen nolabaiteko errekuperazioa gertatu dela eta enplegua sortzeko erritmoak egonkor jarraitzea espero dela. 2027an eta 2028an, interes tasa handiagoak eta lan merkatu ez hain dinamikoa izateak kontsumoaren hazkundea ekarriko du.
Bigarren hiruhilekoan %3,9 hazi ondoren, kapital eraketa gordina moteldu egingo da pixkanaka urtearen gainerakoan, 2026ra arte, %3,6ko igoerarekin, eta EAEko BPGaren %24,8ra iritsiko da, 2011tik izan duen mailarik handienera. Osagaien arabera, ekipo ondasunetan egindako inbertsioa %4,5 haziko da, eta gainerako inbertsioa, eraikuntza eta aktibo ez-materialak barne, %3,1 haziko da eta dezelerazioaren zatirik handiena hartuko du. 2027an, inbertsioaren hazkundea %2,3raino motelduko da, Euribor handiagoa delako. 2025eko urteko kontabilitatea argitaratzeak hiruhilekoko kontabilitatea berrikustea ekarri du. Datu berriek erakusten dutenez, ekipo ondasunetan egindako inbertsioaren nahiz gainerako inbertsioaren bilakaera positiboagoa izan da, eta aurreikuspenak hiru hamarren igotzea ahalbidetu dute.
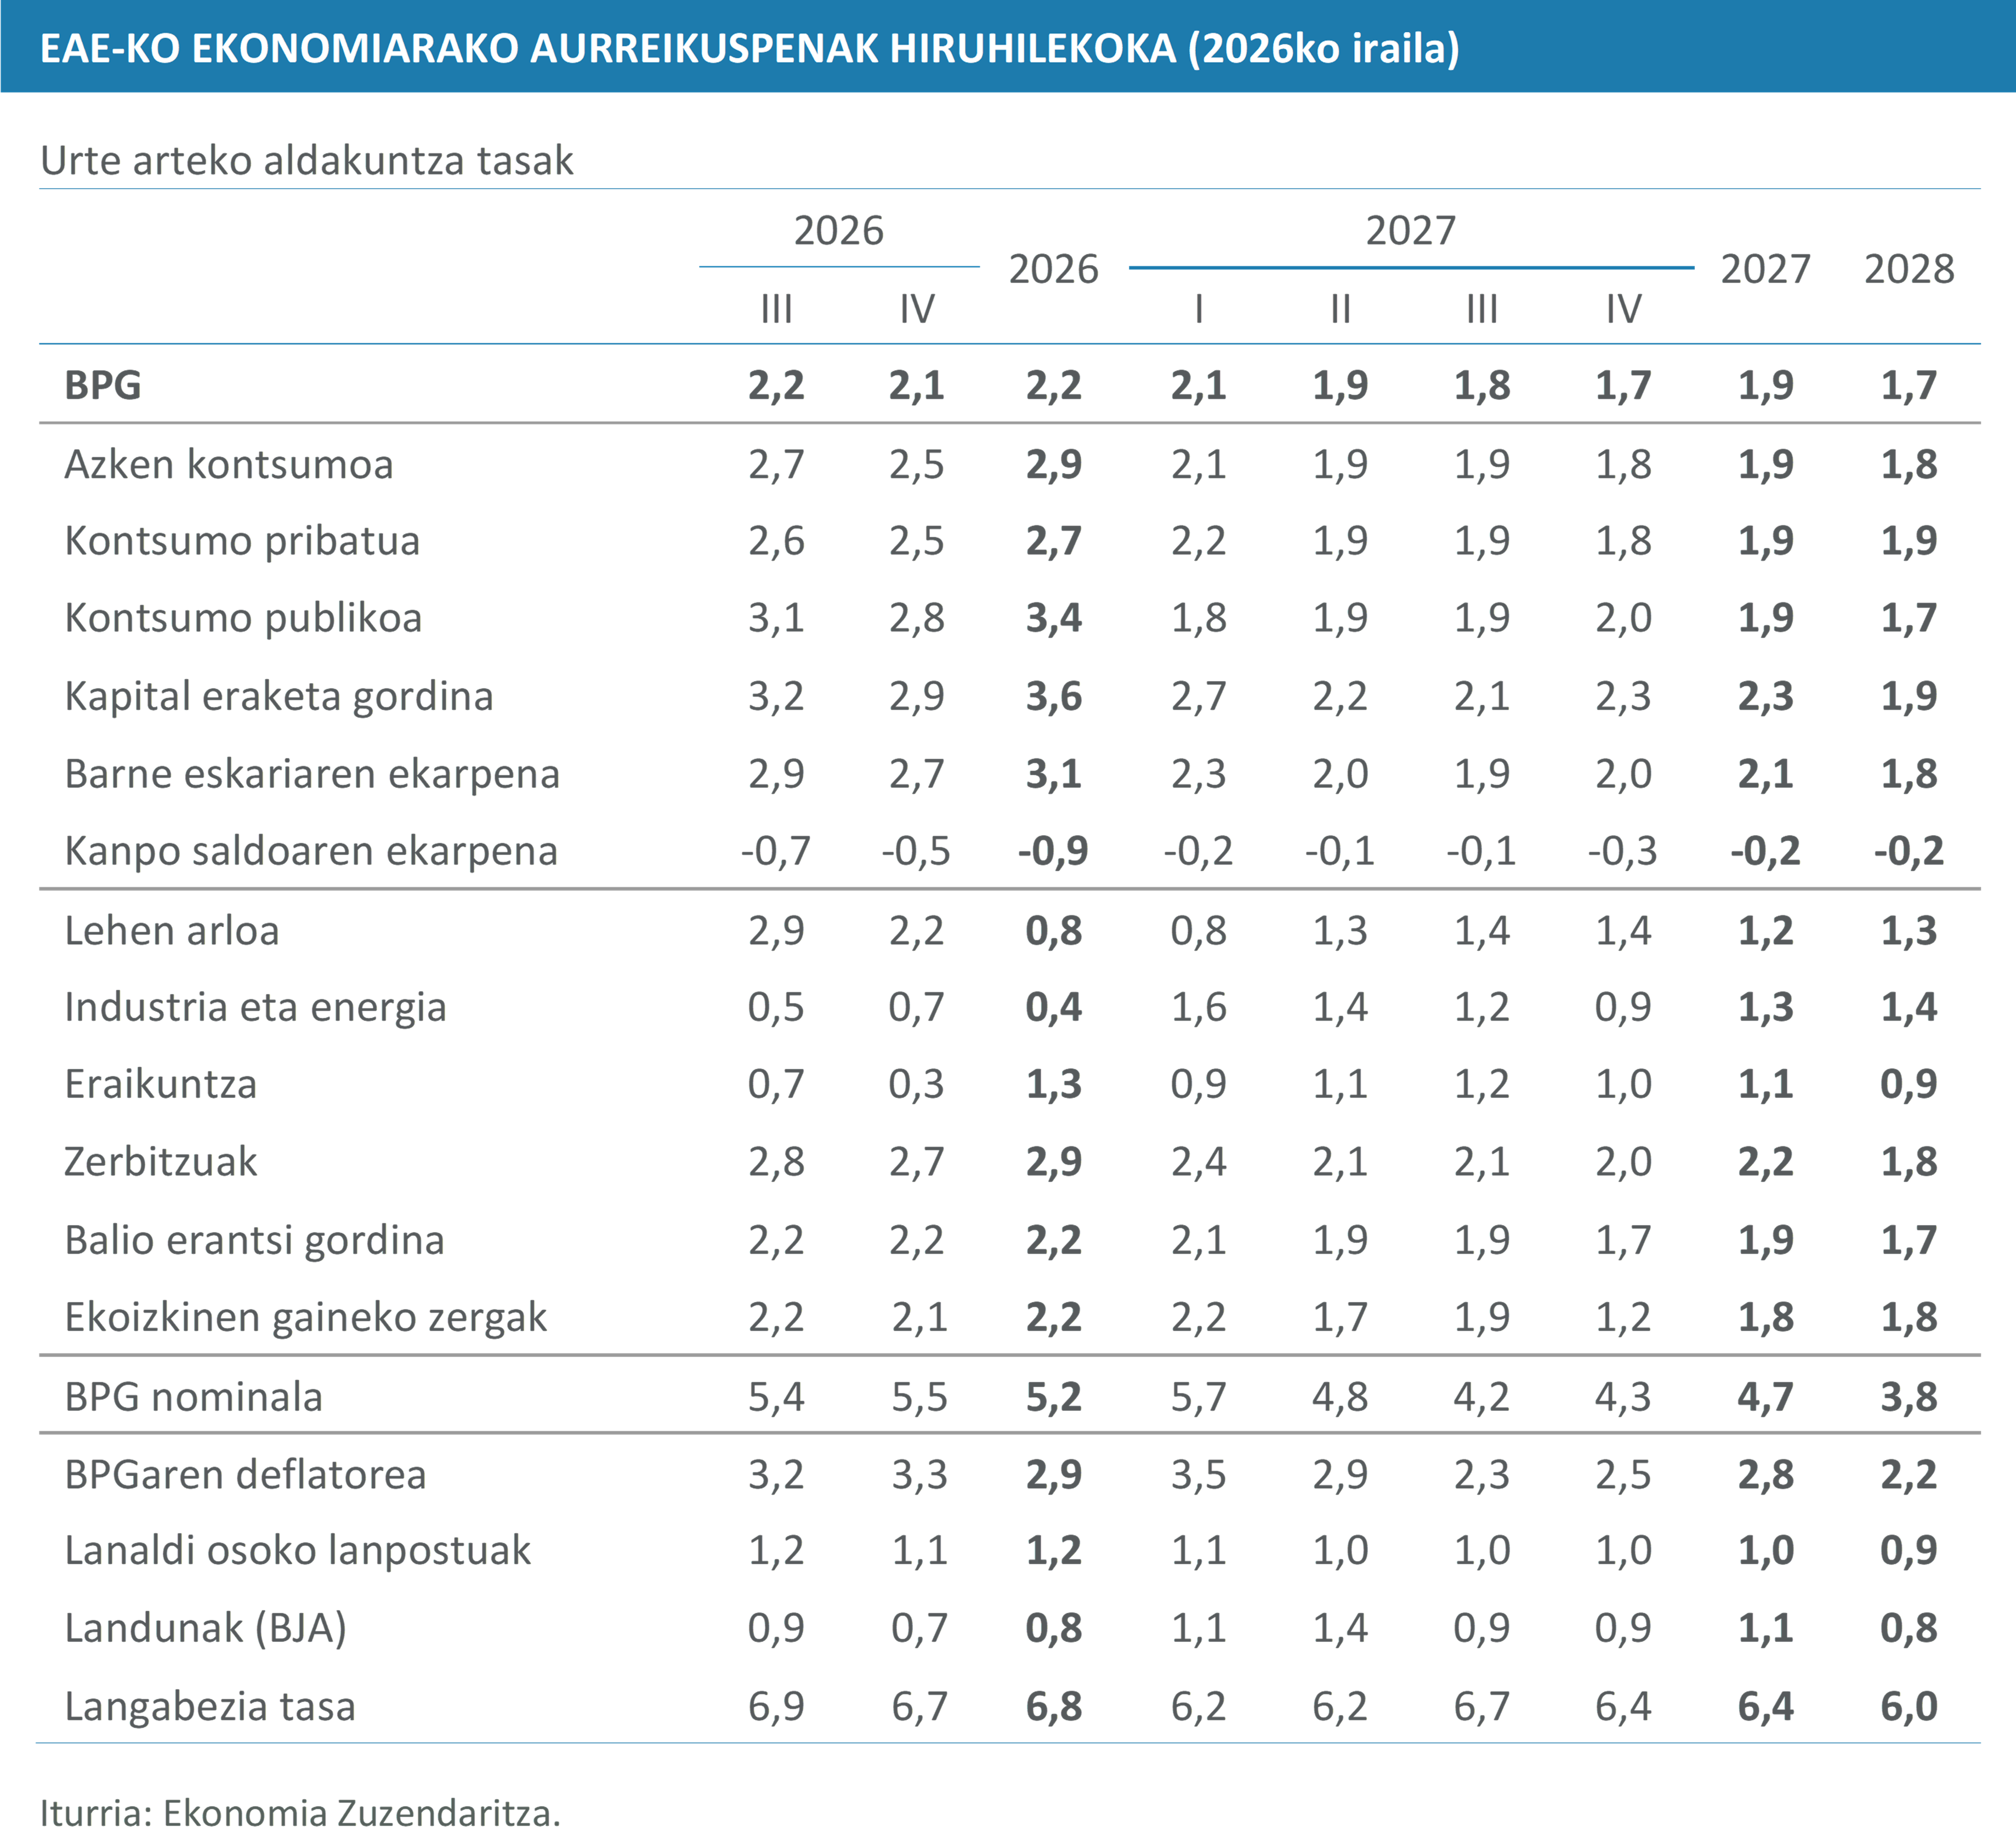
Horrela, barne eskariak ehuneko 3,1 puntu emango dizkio hazkundeari 2026an, eta 2,1 puntu 2027an. Kanpo eskariak, berriz, zeinu negatiboarekin jarraituko du, esportazioek 2026an izan duten hazkunde mugatua dela eta. 2027an, esportazioen hazkundea %2,5era hurbilduko da, eta horrek bi hamarreneraino murriztuko du kanpo eskariaren eragina. Horretarako erronkarik handiena shock energetikoak eragindako prezioen igoeran dago, eta horren eragina aldatu egin daiteke ekonomia bakoitzaren egituraren arabera. Orain arte, hiruhilekoko kontabilitatearen arabera, esportazioen deflatorea %2 igo da bigarren hiruhilekoan urte arteko tasan, eta %4,5 lehen hiruhilekoarekin alderatuta, eta 2027ko erdialdera arte erritmo altuan hazten jarraituko duela aurreikusten da.
Industriaren sektoreak bigarren hiruhilekoan konpentsatu zuen lehenengoaren atzerakada. Hala ere, balio erantsiaren hazkundea mugatua izango da 2026an, %0,4ko tasarekin, baina bultzada handiagoa izango du urteak aurrera egin ahala. 2027an %1,3ra arte bizkortuko da eta aurreko bi urteetako erregistroak gaindituko ditu, nahiz eta Europako merkatuen ahultasunak bere bilakaera baldintzatzen jarraituko duen. Kanpo merkataritzaren kasuan bezala, energia shockaren ondorioz, balio erantsiaren deflatoreak %4,2 egin zuen gora bigarren hiruhilekoan, eta hurrengo hiruhilekoetan erritmo handiagoan hazten jarraituko duela aurreikusten da. Oraingoz, abuztuko IPRIk urte arteko %6,2ko hazkundea izan du, baina eragin txikiagoa izan du kontsumoko eta ekipamenduko ondasunetan.
Beste sektore batzuetarako aurreikusitako bilakaera apalagoa alde batera utzita, zerbitzuen hedapenak bizia izaten jarraituko du 2026an (%2,9), lan merkatuaren eta jarduera profesionalen eskariaren dinamismoak lagunduta, baina %2,2raino motelduko da 2027an. Bestalde, eraikuntzak moteldu egingo du iaz izandako hazkunde erritmo handia: %3,7, 2026an %1,3 eta 2027an %1,1. Dezelerazio horrek produkzioaren ohiko mugei erantzuten die, besteak beste, eskulanaren eskasiari, nahiz eta sektorearen soldata igoera handiak izan. Faktore horri gehitu behar zaio interes tasa altuen perspektiba, eskaria geldiaraziko duena.
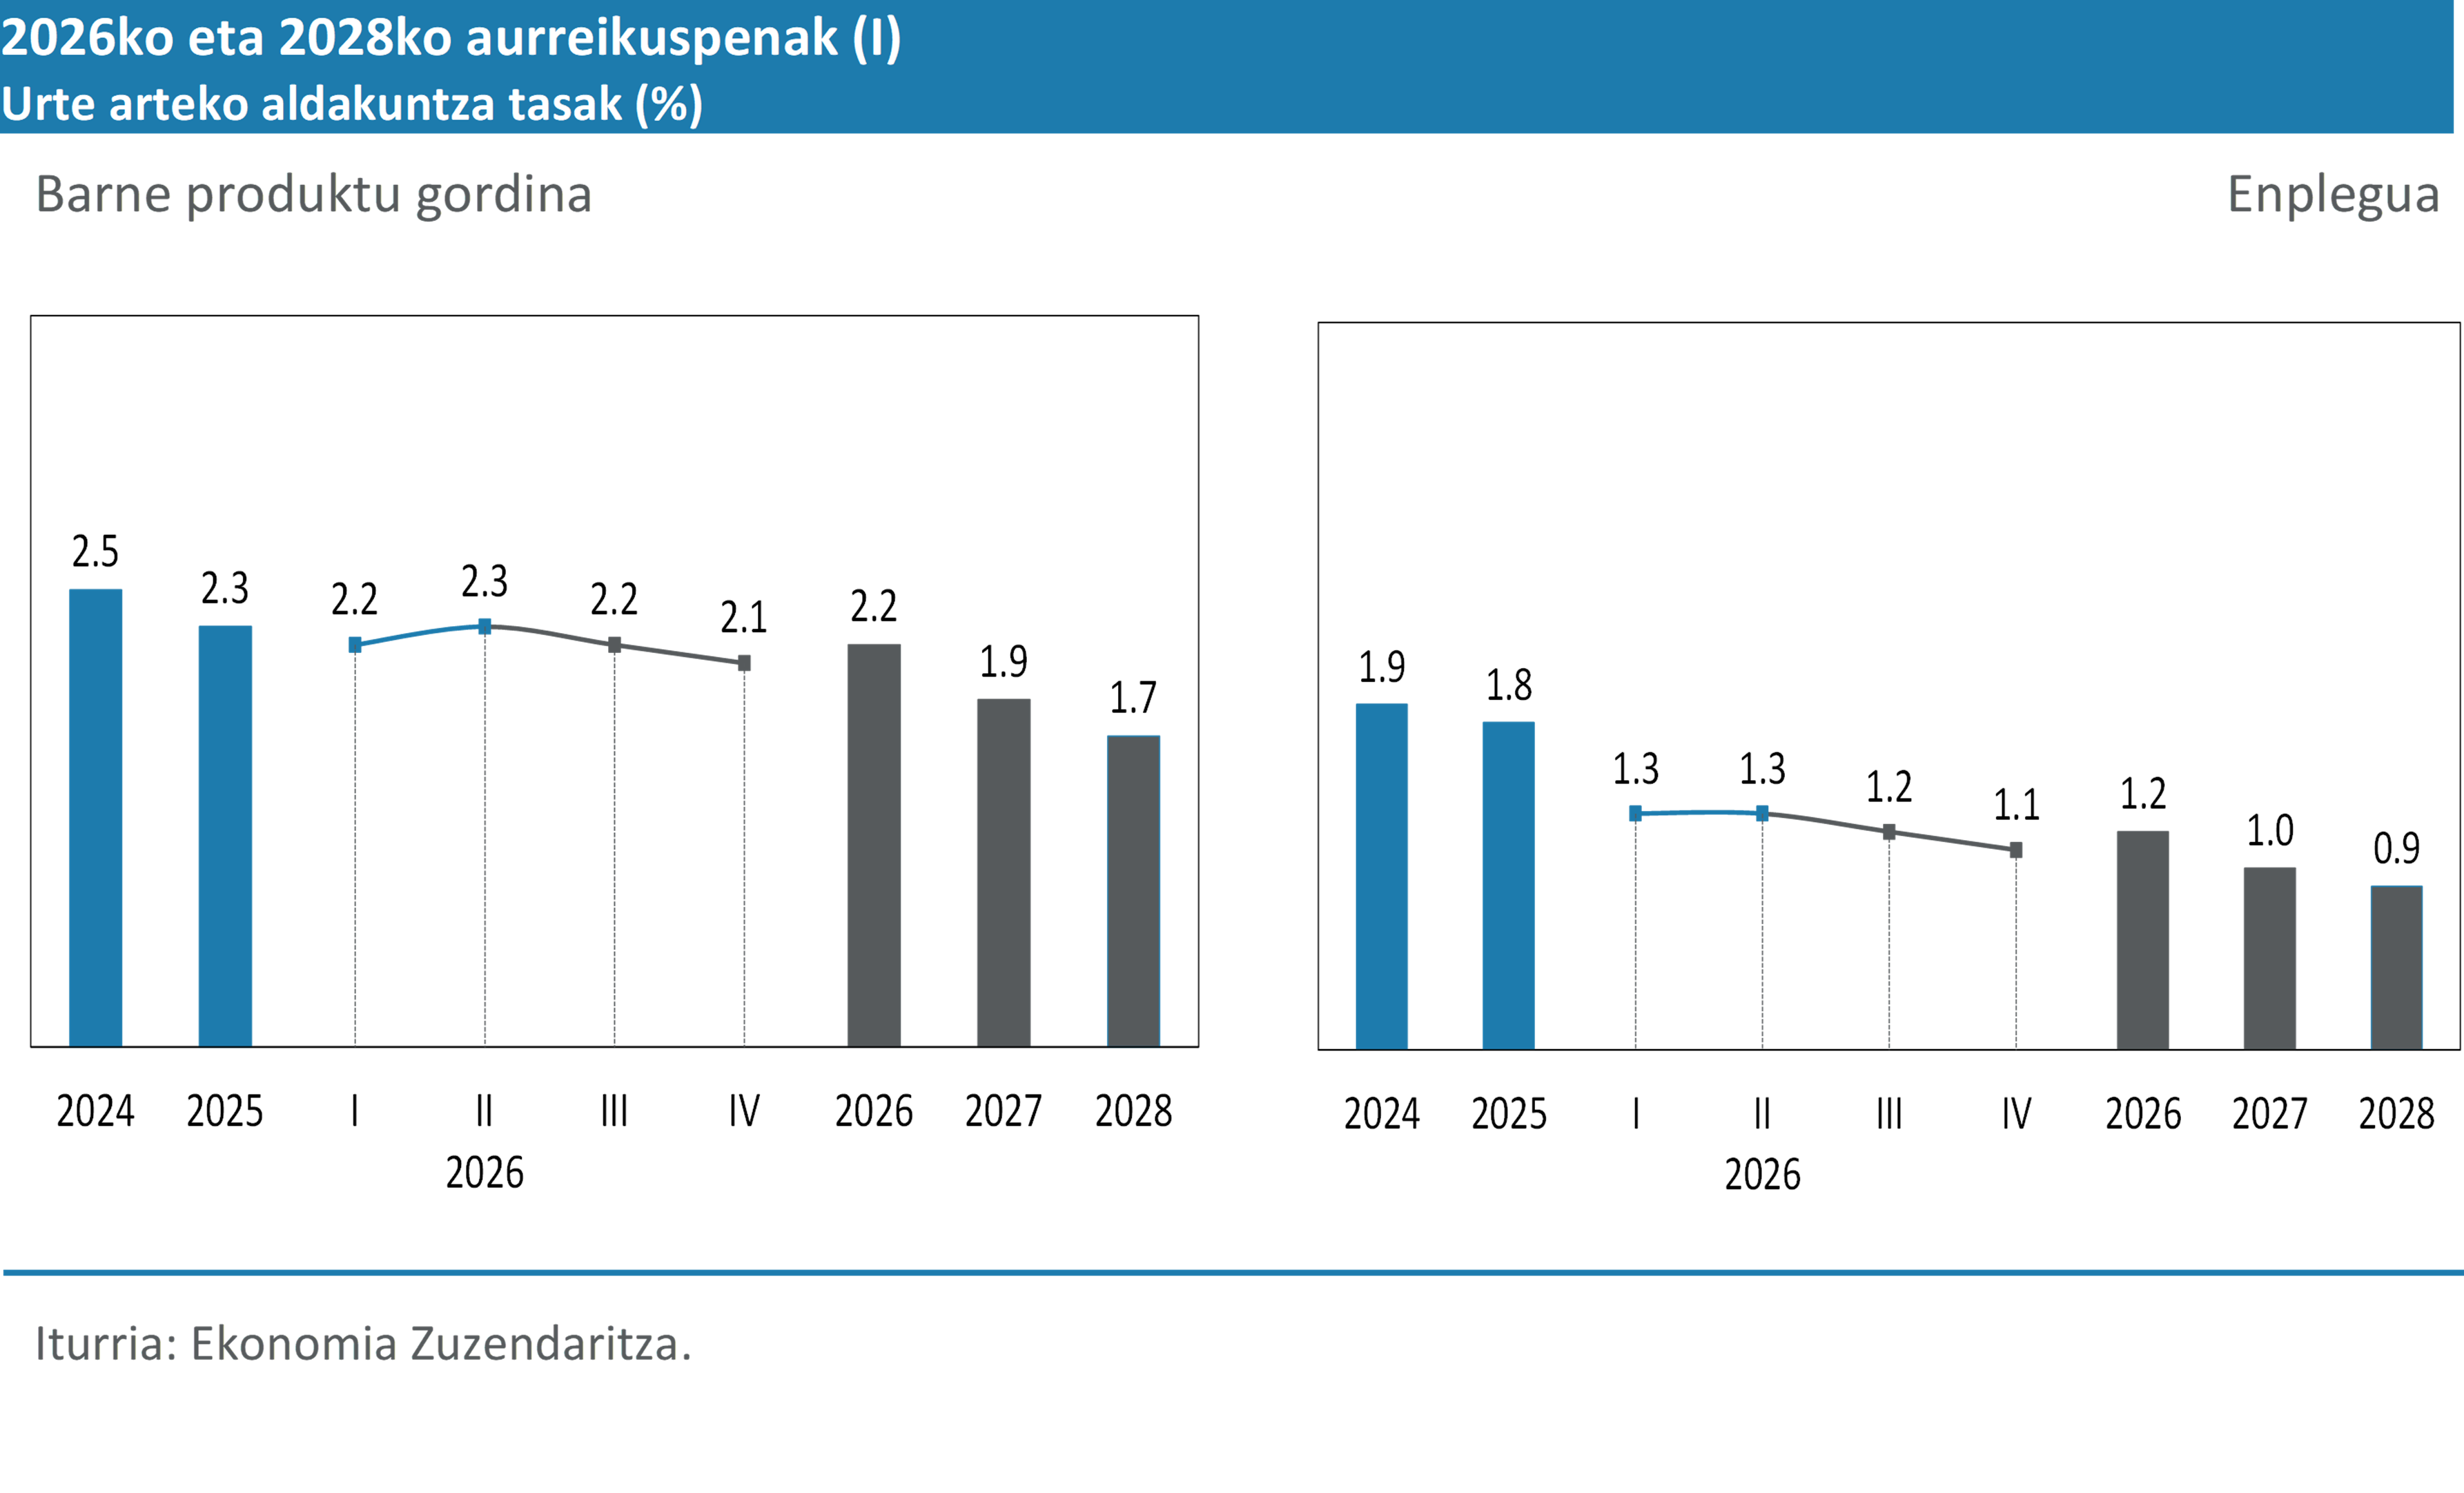
BPG nominalaren hazkundea %5,2koa izango da 2026an, %4,7koa 2027an eta %3,8koa 2028an. Bilakaera horrek erakusten du BPG errealaren eta deflatorearen goranzko berrikuspena, %2,9 handituko baita 2026an eta %2,8 2027an. Horrela, EAEko BPG nominala 108.943 milioi eurokoa izango da 2026an, eta 114.111 milioi eurokoa 2027an.
Enpleguari dagokionez, 2026an %1,2, 2027an %1,0 eta 2028an %0,9 handitzea aurreikusten da, eta horrek urte bakoitzean lanaldi osoko 12.000, 10.000 eta 9.000 lanpostu baliokide inguru sortzea ahalbidetuko luke. Enpleguaren hazkunde hori biztanleria aktiboaren hazkunde testuinguru batean gertatuko da, batez ere atzerritar jatorriko biztanleriaren ekarpenari esker, azken urteetan ikusitako bilakaeraren ildotik. Izan ere, Eustaten azken proiekzio demografikoen arabera, EAEko biztanleria potentzialki aktiboa 4.000 pertsona inguru hazi da 2027an eta 3.000 inguru 2028an.
Horren ildotik, urteko lehen erdian atzerritarren jarduera tasa asko hazi denez, 2026rako langabezia tasaren aurreikuspena gorantz berrikusi behar izan da, 2025ekoa baino handiagoa izango baita. Hala ere, espero da gero beheranzko bideari ekingo diola, landunen kopuruak gora egin duelako. Testuinguru horretan, datozen urteetan lanaren produktibitatea urtean %1etik zertxobait beherako erritmoan haziko dela aurreikusten da, eta horrek hobekuntza ekarriko du estatistika berrikuspenaren ondorengo azken bi urteekin alderatuta.
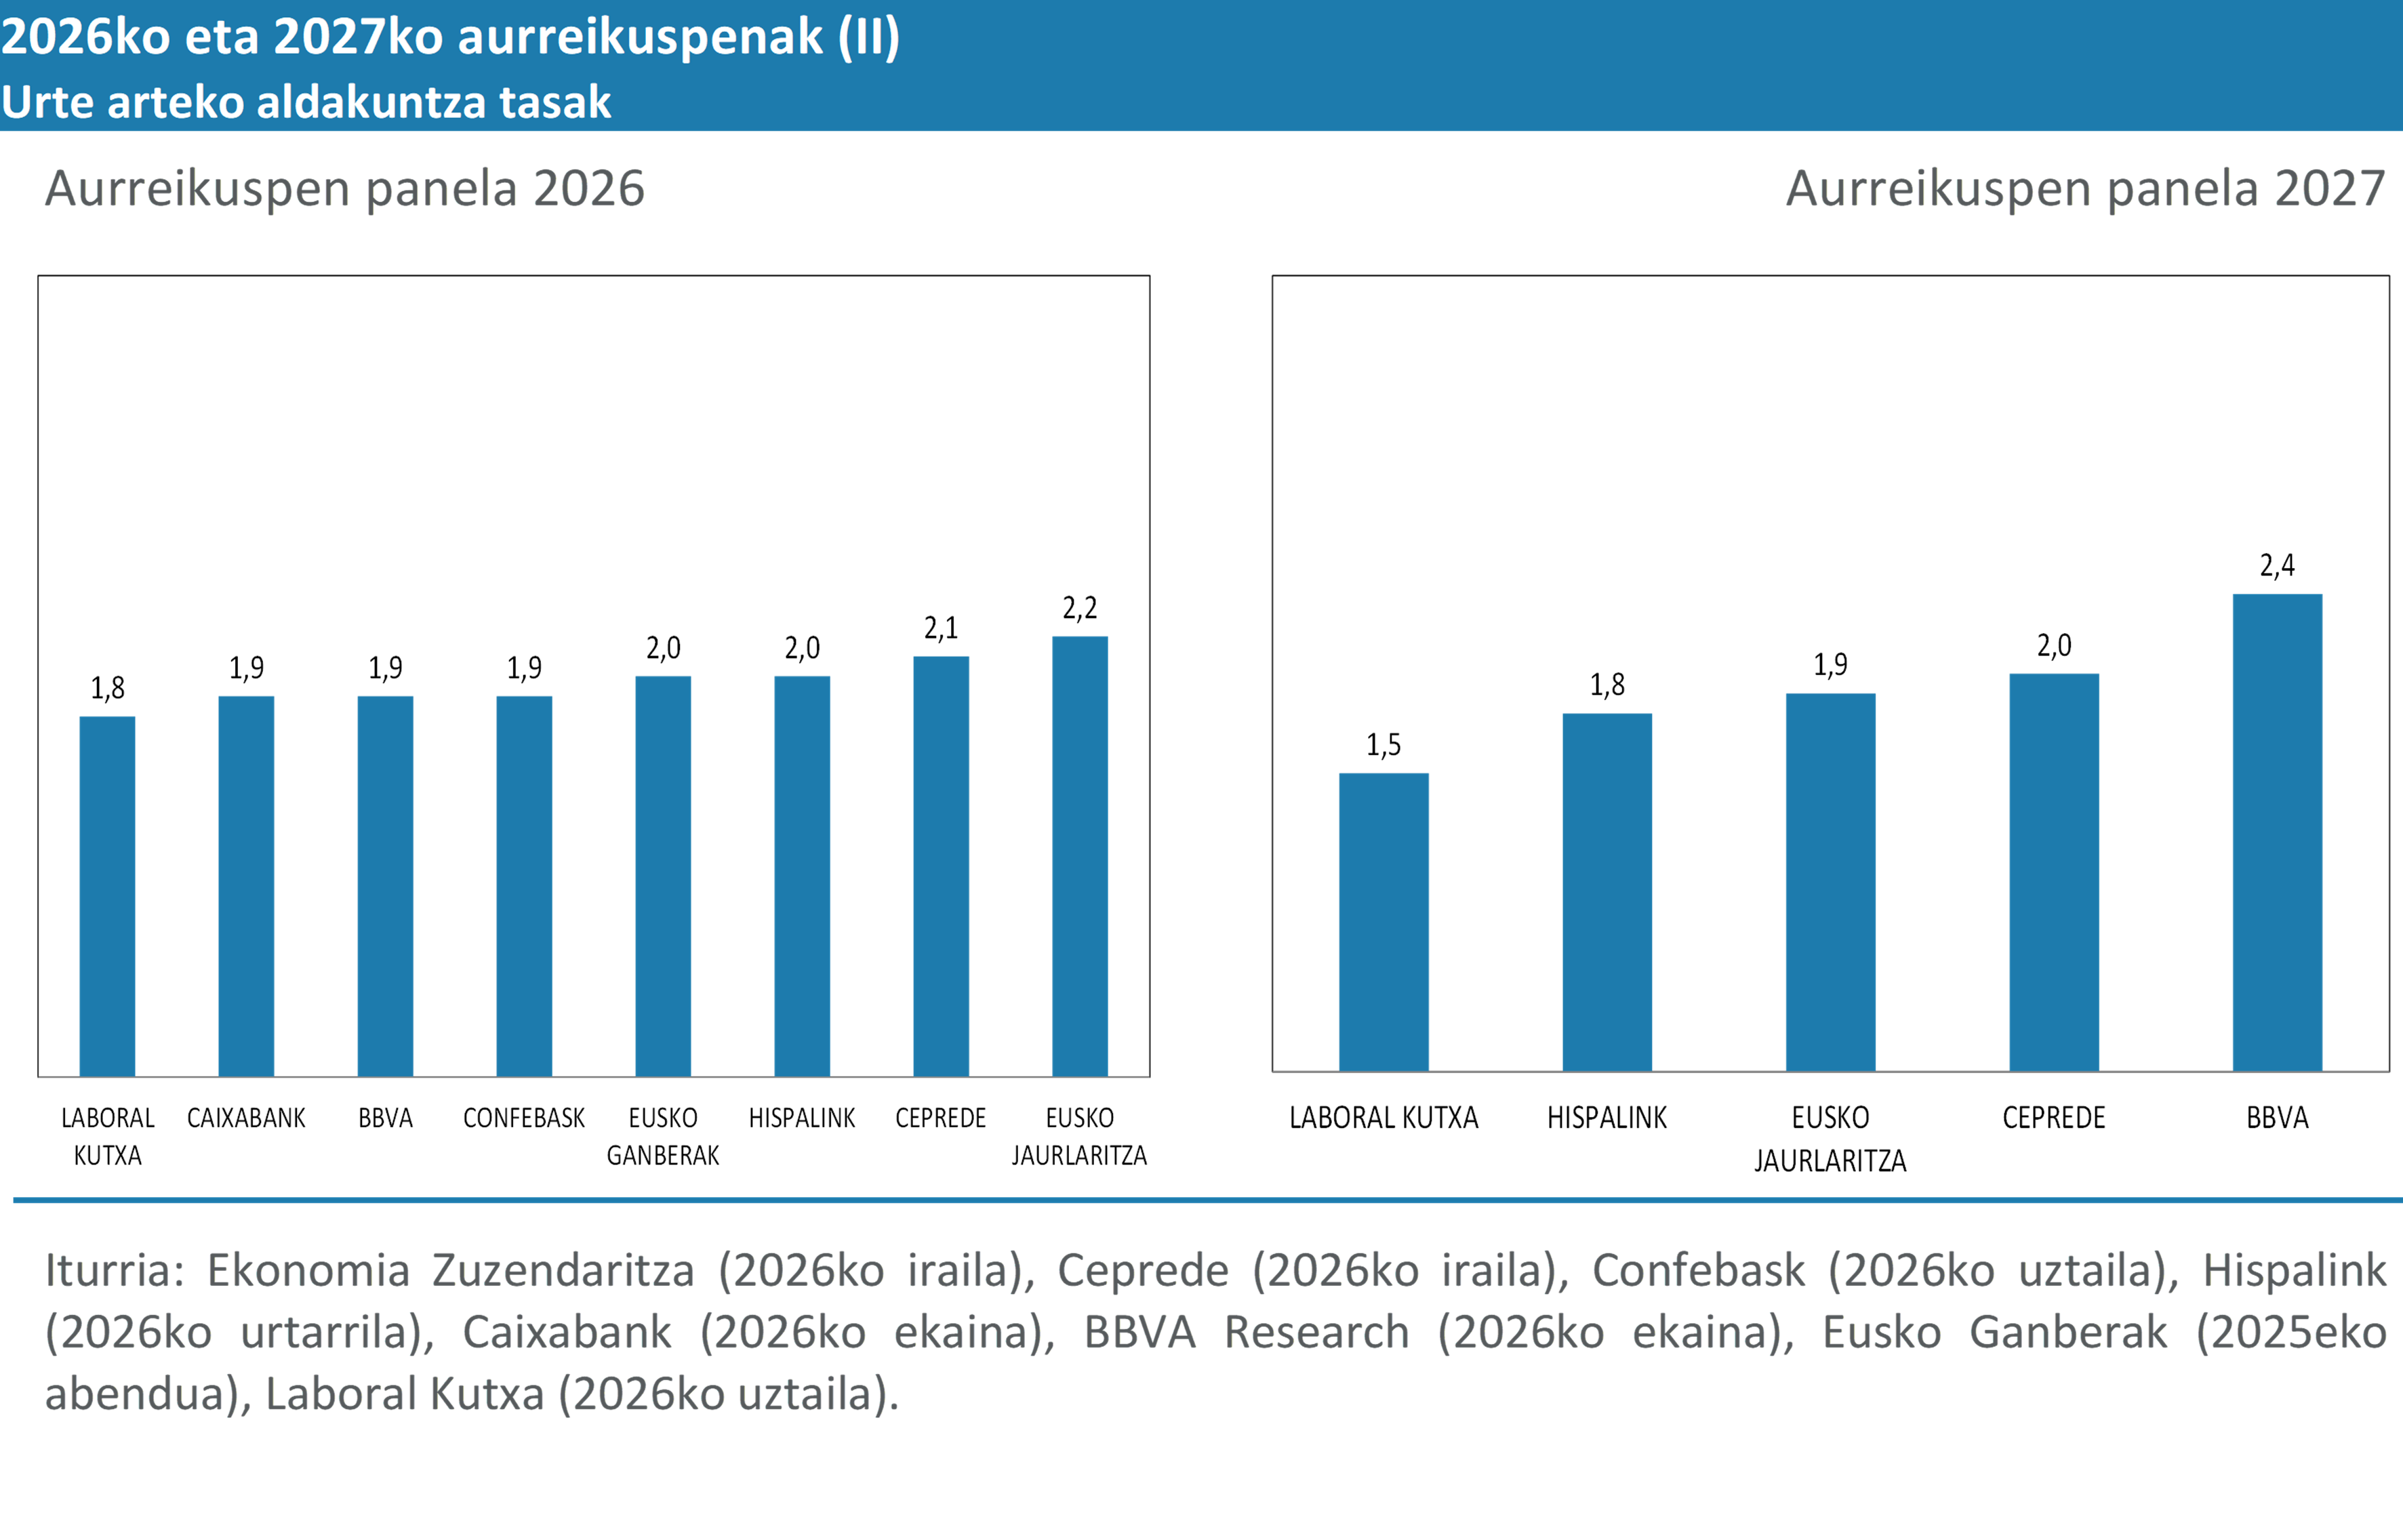
Azkenik, azken hiru hilabeteetan bi eguneratze baino ez dira sartu aurreikuspenen panelean. Hala ere, bigarren hiruhilekoan izandako hazkundea, espero zena baino handiagoa, eta paneleko azken datuen arabera, 2026rako zenbatespenen goranzko berrikuspenak egingo dira. Zehazki, uztailean, Laboral Kutxak %1,8ko hazkunde aurreikuspenari eutsi zion 2026rako, eta %1,5ekoa izan zen 2027koa, erakunde gehienen beheranzko profilarekin bat etorriz. Bestalde, Ceprederen aurreikuspenek gora egin dute, eta dagoeneko %2,1an kokatzen da 2026rako eta %2an 2027rako. Horrela, 2026rako aurreikuspenen multzoa %2 inguruan mantentzen da, eta orain handiena Ekonomia Zuzendaritzaren aurreikuspena bera da; 2027rako, berriz, aurreikuspenen tartea ia puntu bateraino zabaltzen da, Laboral Kutxaren datuak markatzen duen minimo berriarekin.
- 2026 - 2.hiruhilekoa (PDF, 1MB)
- 2026 - 1.hiruhilekoa (PDF, 1MB)
- 2025 - 4.hiruhilekoa (PDF, 1MB)
- 2025 - 3.hiruhilekoa (PDF, 1MB)
- 2025 - 2.hiruhilekoa (PDF, 1MB)
- 2025 - 1.hiruhilekoa (PDF, 1MB)
- 2024 - 4.hiruhilekoa (PDF, 1MB)
- 2024 - 3.hiruhilekoa (PDF, 1MB)
- 2024 - 2.hiruhilekoa (PDF, 1MB)
- 2024 - 1.hiruhilekoa (PDF, 1MB)
- 2023 - 4.hiruhilekoa (PDF, 1MB)
- 2023 - 3.hiruhilekoa (PDF, 1MB)
- 2023 - 2.hiruhilekoa (PDF, 1MB)
- 2023 - 1.hiruhilekoa (PDF, 1MB)
- 2022 - 4.hiruhilekoa (PDF, 1MB)
- 2022 - 3.hiruhilekoa (PDF, 1MB)
- 2022 - 2.hiruhilekoa (PDF, 1MB)
- 2022 - 1.hiruhilekoa (PDF, 1MB)
Ekialde Hurbilean izan berri den tentsio gorakadak petrolioaren eta gas naturalaren prezioa berehala igotzea eragin du, gatazkak produktu energetikoen esportazioan garrantzi handia duen eskualde bati eragiten baitio, Ormuzeko itsasartean arreta berezia jarriz..
Shock energetiko horrek euskal ekonomian dituen eragin-bideak aztertu aurretik, komenigarria da iraganeko energia krisiei buruzko zenbait gertakari perspektiban jartzea. Hirurogeita hamarreko hamarkadan, Yom Kippurreko gerrak (1973) eta Irango iraultzak (1979) markatuta, upelaren prezioa hirukoiztu egin zen, eta gaur egungo erosteko ahalmenari dagokionez 170 dolar inguru lortu zituen, gatazkako lehen aste hauetan upeleko ikusitako 100 dolarren gainetik.
Ildo beretik, krisi energetiko berrienean gas naturalaren prezioa bost aldiz handiagoa zen Errusiak Ukraina inbaditu aurretik ere. Orain arte, gasaren prezioen igoera metatua %100 ingurukoa izan da. Gainera, aurretik inflazio presio handiak zeuden, 2022ko urtarrileko inflazioa %6koa zen, interes tasak % 0koak ziren eta arazoak zeuden hornidura kate globaletan, pandemiaren ondoren ekonomiak berriro ireki ondoren.
Beste gai garrantzitsu bat da garatutako ekonomiak gero eta gutxiago daudela, termino erlatiboetan, erregai fosilen mende, bai kontsumorako, bai produkzio prozesurako. Hala ere, ordezko berriztagarririk gabeko elektrifikazioaren aurrerapenak gas naturalaren prezioekiko esposizio handiagoa ere ekar dezake..
Ikerketa batzuek iradokitzen dutenez, azken faktore horretaz gain, hobekuntza instituzional jakin batzuek murriztu egin dituzte shocken ondorio negatiboak petrolioaren prezioetan. Lehenik eta behin, soldata errealen zurruntasun txikiagoak geldialdi luzeak ekiditen lagunduko luke. Bigarrenik, moneta politikaren sinesgarritasun handiagoak, bereziki, inflazio itxaropenak banku zentralaren helburuari hobeto ainguratzeak, eragin horiek arinduko lituzke.
Euskal ekonomiari dagokionez, petrolioaren eta gasaren prezioen gorakadaren berehalako inpaktuari buruzko lehen hurbilketa bat KPIaren produktu energetikoen taldearekin duten harremana aztertzea da. Beheko grafikoan ikus daitekeenez, Brent upelaren prezioan (eurotara bihurtua) izandako aldakuntza handiak ez dira hain handiak produktu energetikoen prezioetan. Horrek esan nahi du unitatea baino epe laburragoko elastikotasuna txikiagoa dela, historikoki 0,16 ingurukoa izan baita; hau da, petrolioaren prezioaren % 10eko igoera bakoitzaren ondorioz, energia-prezio guztiak % 2 baino zertxobait gutxiago igo dira. Egia da, hala ere, lagin murritzagoa hartuta, duela urte batzuetako gertakarian elastikotasuna 0,30 ingurukoa izan zela, gas naturalaren prezioaren kontrolik gabeko hazkundearen ondorioz, baina orain arte ez da horrelakorik gertatu.
Horrela, produktu horiek Euskadin erosketa saskian duten pisua gutxi gorabehera %7,9koa denez, KPI orokorra ehuneko 0,13 puntu inguru igoko litzateke % 10eko igoera bakoitzeko. Martxoaren amaieran, txosten hau itxi zen egunean, upelaren prezioak %40 inguruko gorabeherak izan ditu otsaileko mailaren gainetik, eta horrek, zuzeneko bide horretatik bakarrik, inflazioa bost hamarren igotzea ekarriko luke martxoan. Ildo horretan, elektrizitaterako, erregaietarako eta gaserako %21etik %10era bitarteko BEZaren beherapenei dagokienez hartutako neurri gogorrek, energia elektrikoaren ekoizpenaren gaineko zergez edo hidrokarburoen zerga bereziaz gain, prezioetan duten eragina aldi baterako arindu dezakete, sektore publikoak kostua barneratuz.
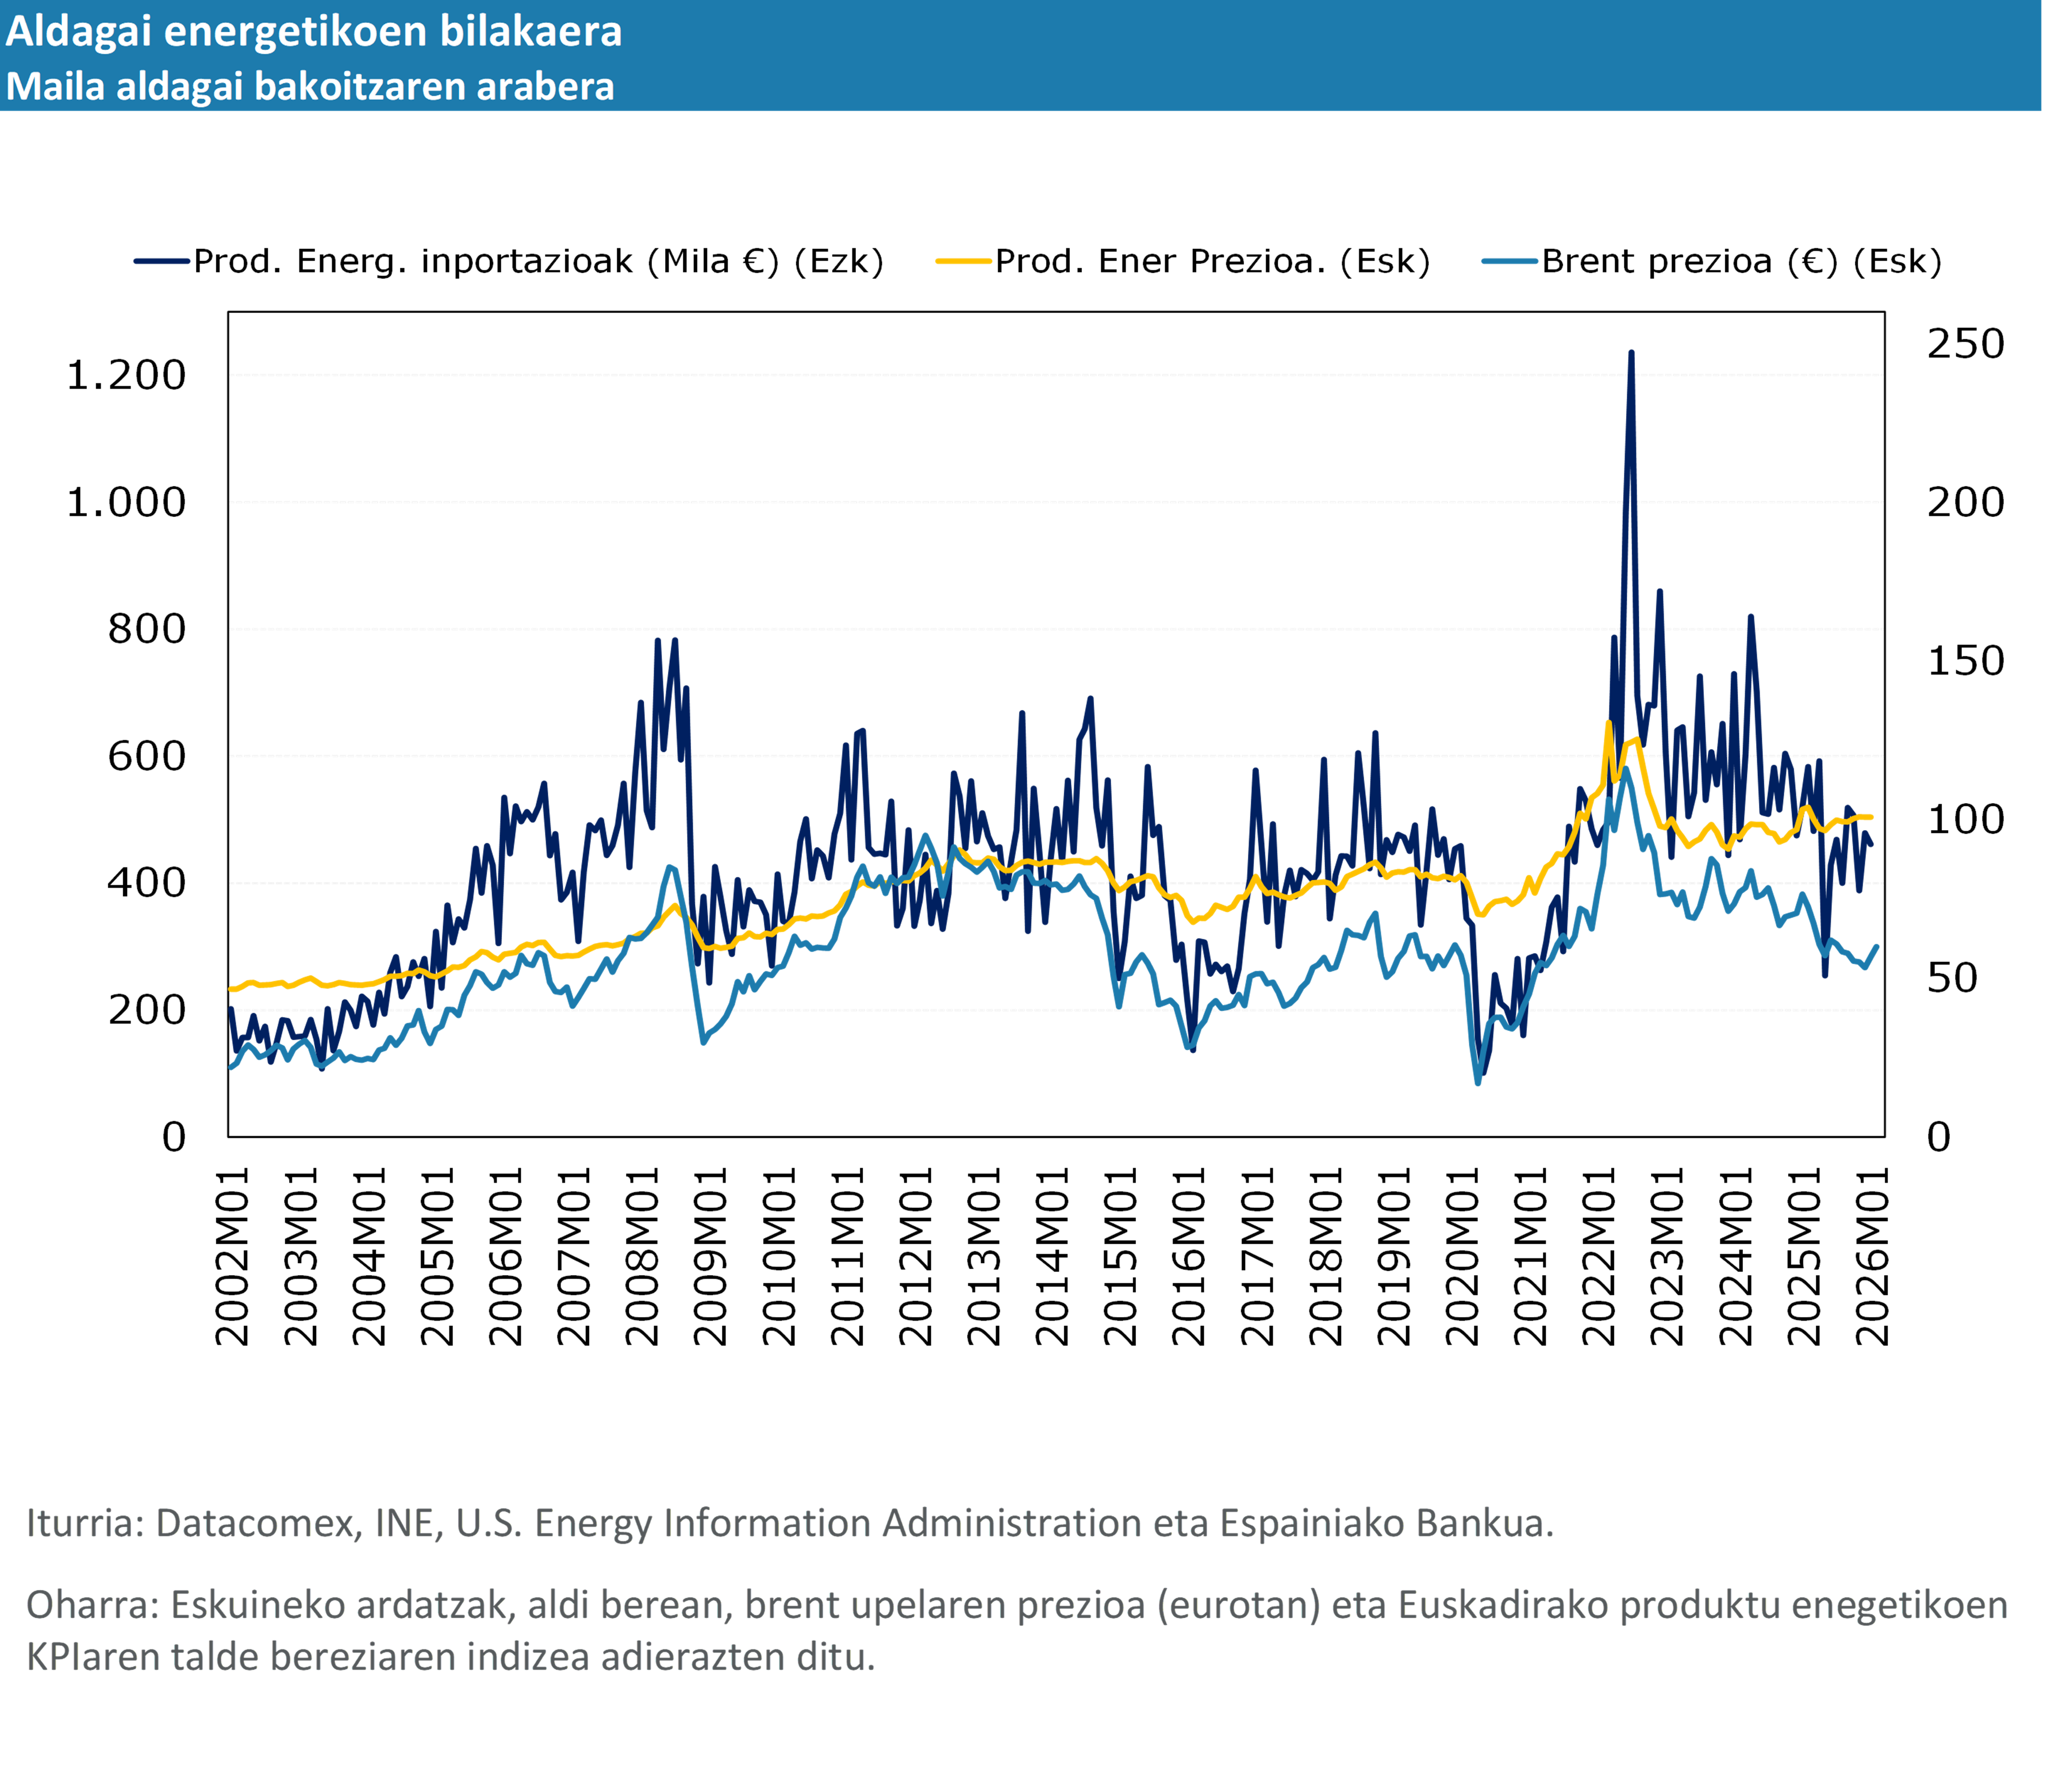
Prezioen igoera hori epe laburrera benetako jarduerara aldatzea zalantzazkoagoa da. Petrolio gordinaren inportazioek prezioarekiko duten eskariaren elastikotasuna txikia da epe laburrean. Fintze prozesuaren ondoren, ekoizpenaren bi heren inguru esportatzen da, batez ere Estatuko gainerako lekuetara, %23k bitarteko eskarirako balio du, eta ia %10ek zuzenean amaitzen du azken kontsumitzailearentzako, eta ezin da baztertu berehalako inpaktua desberdina izatea talde horietako bakoitzerako. Gainera, gatazka denboran luzatzeak, prezioetan distortsiorik egon ezean, eragina izan lezake prezioen igoerak gehien eragiten dien elementuen eskari txikiagoan edo ordezkapen handiagoan.
Hala eta guztiz ere, ikuspegi horrek soilik ahalbidetzen du zuzeneko eta oso epe laburreko inpaktua atzematea. Lehenik eta behin, KPIaren gainerako osagaiek ere energia txertatzen dute ekoizpen-prozesuetan, eta horrek ekoizpen kostuak handituko ditu, eta, ondoren, azken kontsumitzaileari helaraz dakioke. Efektu hori ez da txikiagoa eta areagotu egingo da shock energetikoa zenbat eta gehiago luzatu, bereziki gasaren garestitzeak elektrizitatearen prezioan duen eraginaren bidez, jarraian erakutsiko den bezala. Kanal hori kontsumo prezioen igoeratik haratago joan daiteke, eta, epe ertainera, euskal industriaren lehiakortasunari eragin diezaioke. Urrunago joan gabe, aurreko energia krisiaren ondoren, euskal industriaren balio erantsia hamarren bat baino ez da izan 2019ko laugarren hiruhilekoko mailaren gainetik, eta industriako enplegua, berriz, oraindik ez da suspertu, eta maila horretatik % 1,6 beherago dago.
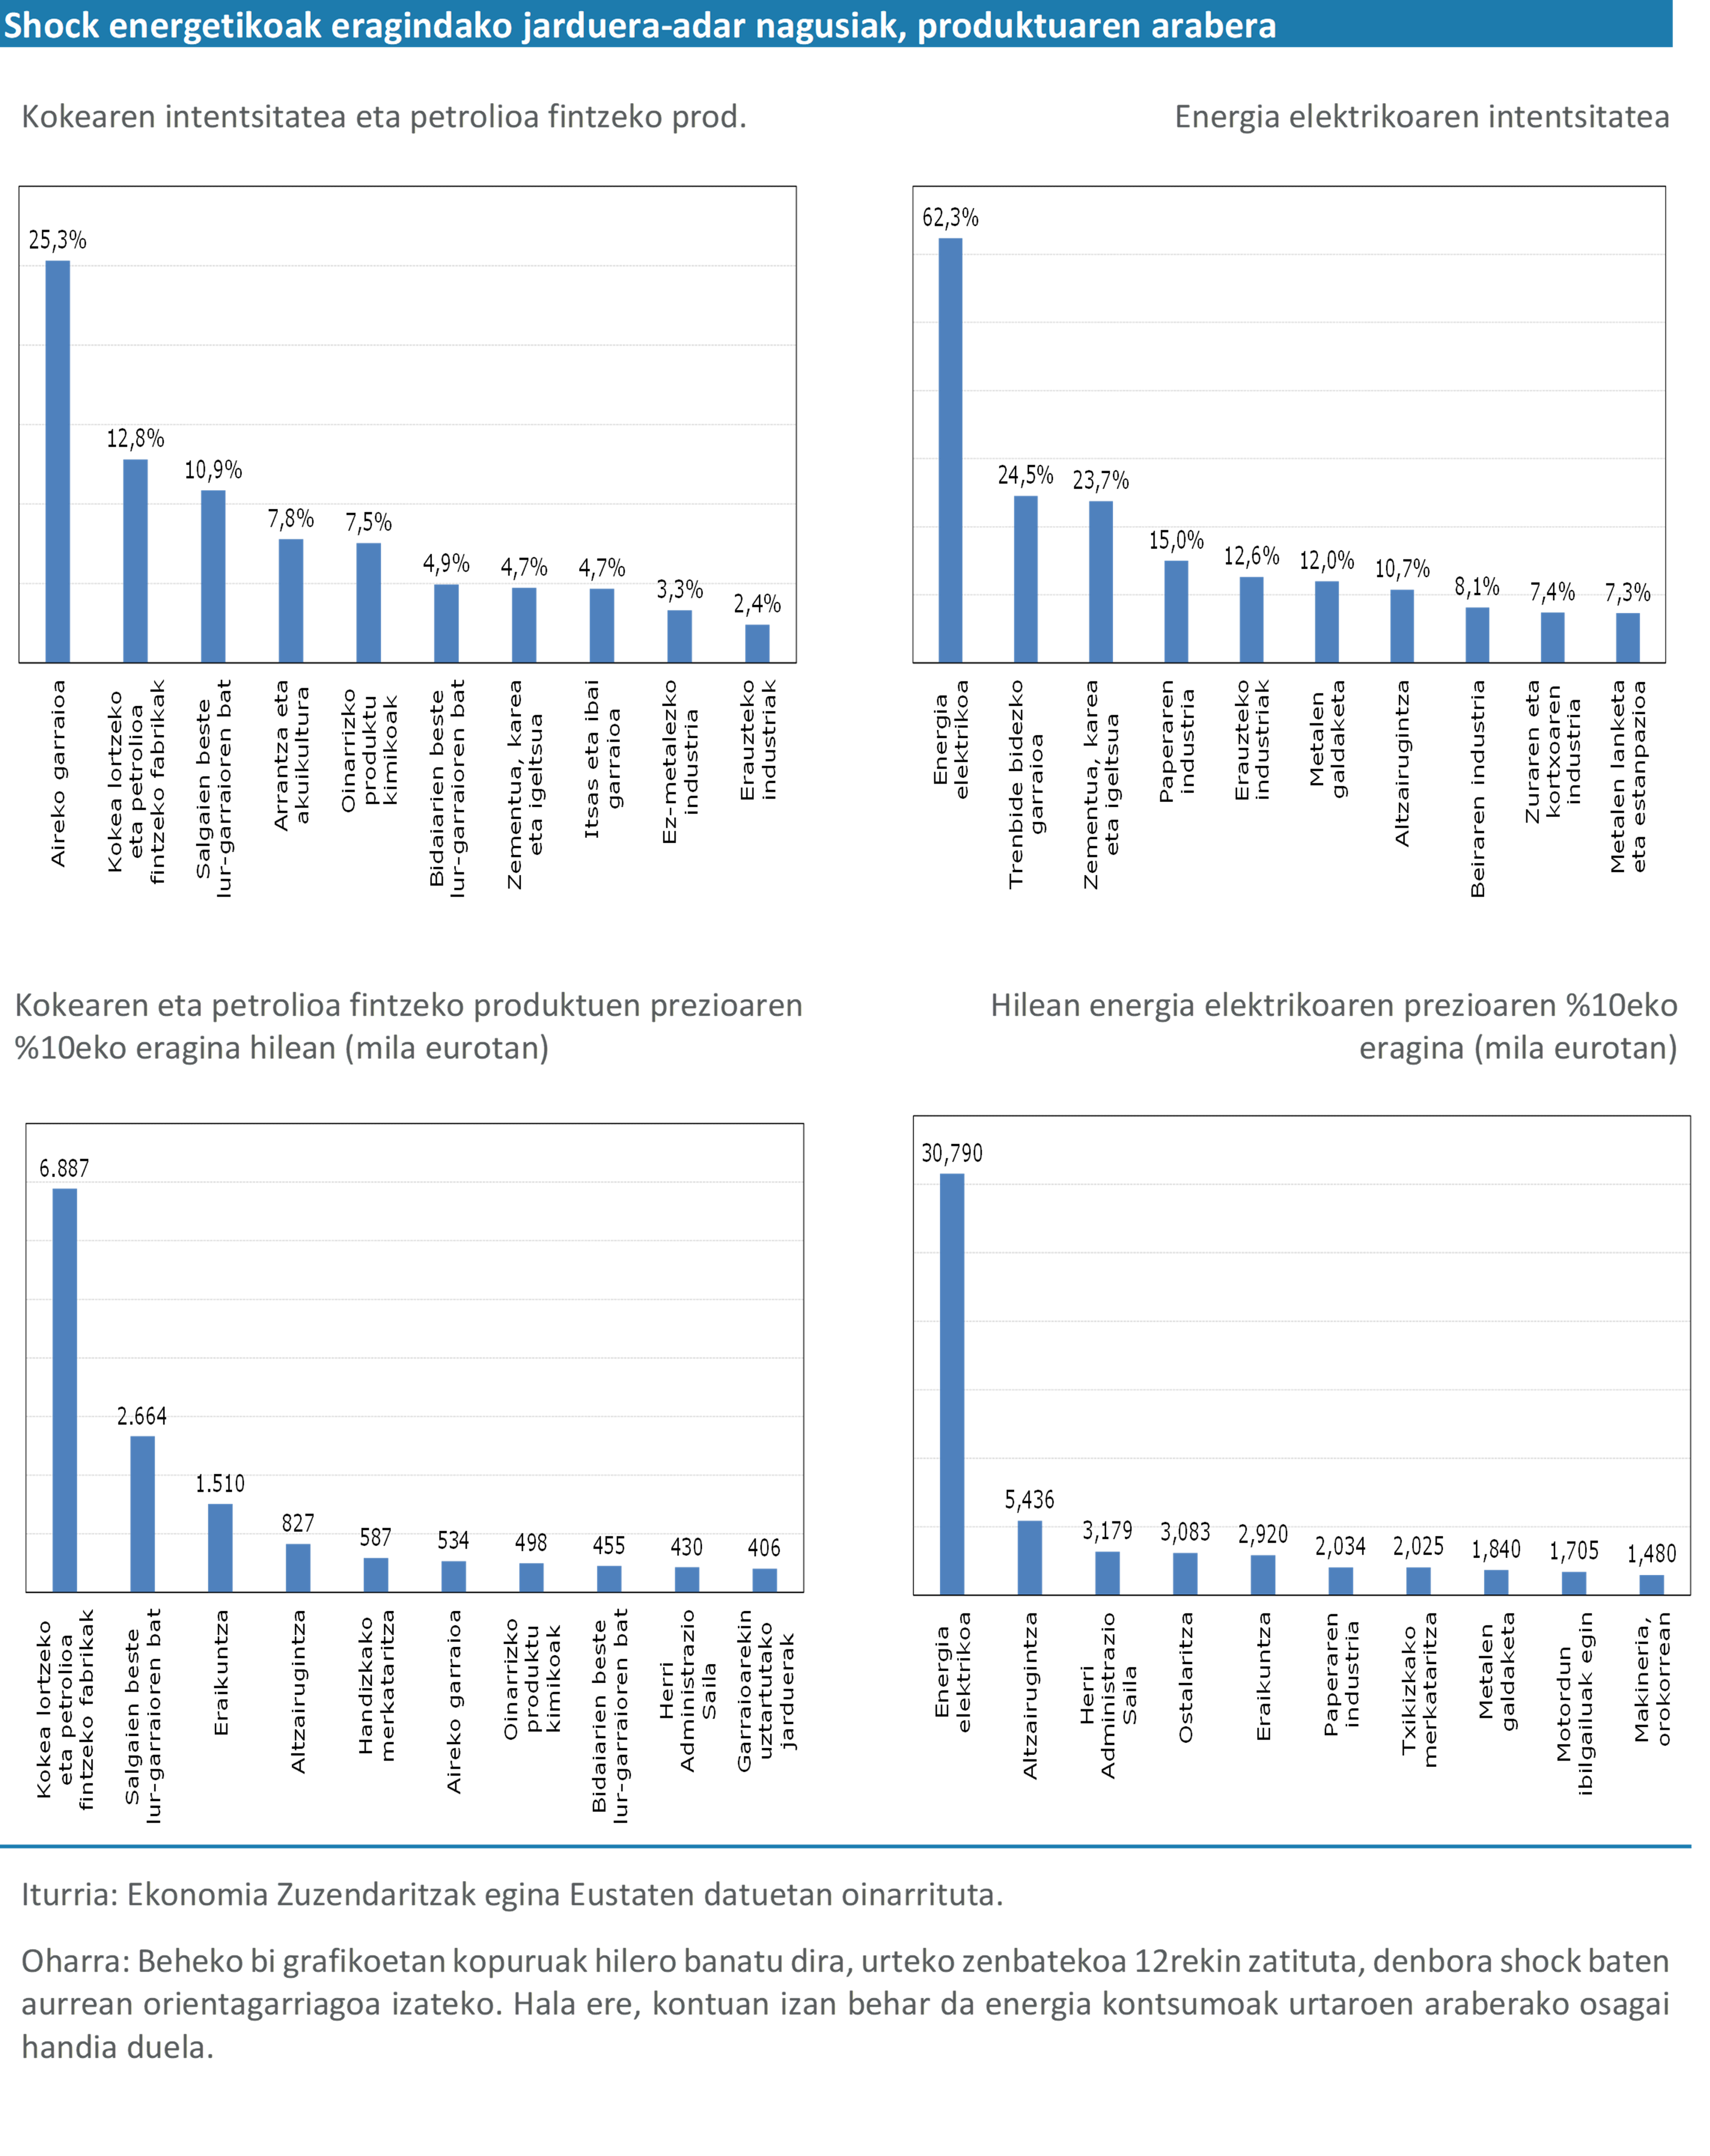
Energia prezioak euskal ekonomiaren jardueretara zein neurritan lekualdatzen diren kalkula daiteke. Maila agregatuan, kokearen eta petrolioa fintzeko produktuen prezioak %10 igotzeak hilean 15 milioi euroko produkzio kostuak handitzea ekarriko luke, eta energia elektrikoaren prezioak %10 igotzeak, berriz, enpresen zuzeneko kostuak 40 milioi euro igotzea ekarriko luke hilero. Beheko grafikoetan, energia intentsitate handieneko hamar jarduera adarrak zehazten dira, petrolioaren produktu finduetan eta energia elektrikoan, eta, beraz, gatazkarako arrisku handiena dutenak, bai termino erlatiboetan (ekoizpenaren ehunekoa), bai absolutuetan (milaka eurotan, inputaren prezioak %10 igotzeko), kontuan hartuta zuzeneko kontsumoa dela beste sektore batzuen ekoizpenaren bidezko bitarteko eskaria.
Input-output ikuspegia erabilgarria da jardueren arteko transmisio bideak identifikatzeko, baina badira petrolioaren prezioetan shock batek dituen ondorioen dinamika aztertzeko asko erabiltzen diren alternatibak, hala nola VAR ereduak (Vector Autoregression Models) eta horien aldaerak. Kasu honetan, inpaktuaren denbora dinamika kalkulatzea erabaki da, Blanchardek eta Galík egindako proposamenari jarraituz. Proposamen hori "The Macroeconomic Effects of Oil Price Shocks: Why Are the 2000s So Different from the 1970s?"-eko hirugarren atalean aurkeztu zen. (2007).
Espezifikazio honek sei aldagai erabiltzen ditu, petrolioaren prezioa, KPI, BPGaren deflaktorea, batez besteko soldata, BPG eta enplegua, produktibitatearen joera koadratikoa irudikatzen duen konstante eta aldagai exogenoarekin batera. Petrolioaren prezioetako shockak gainerako aldagaien balio garaikidearekiko exogenoak direla suposatuz, arrazoizko hipotesiak euskal ekonomiaren kasuan, ereduak shock energetiko iraunkor baten interakzioa eta ekonomia osora hedatzea aztertzeko aukera ematen du. Beheko grafikoetan, bultzada bati (IRF, ingelesezko sigletan) emandako erantzun metatuen balioespenaren emaitzak aurkezten dira hiruhileko bakoitzerako, hasierako shock-etik, eta horrek erakusten du inpaktuak iraun egiten duela aztertutako denbora horizontean.
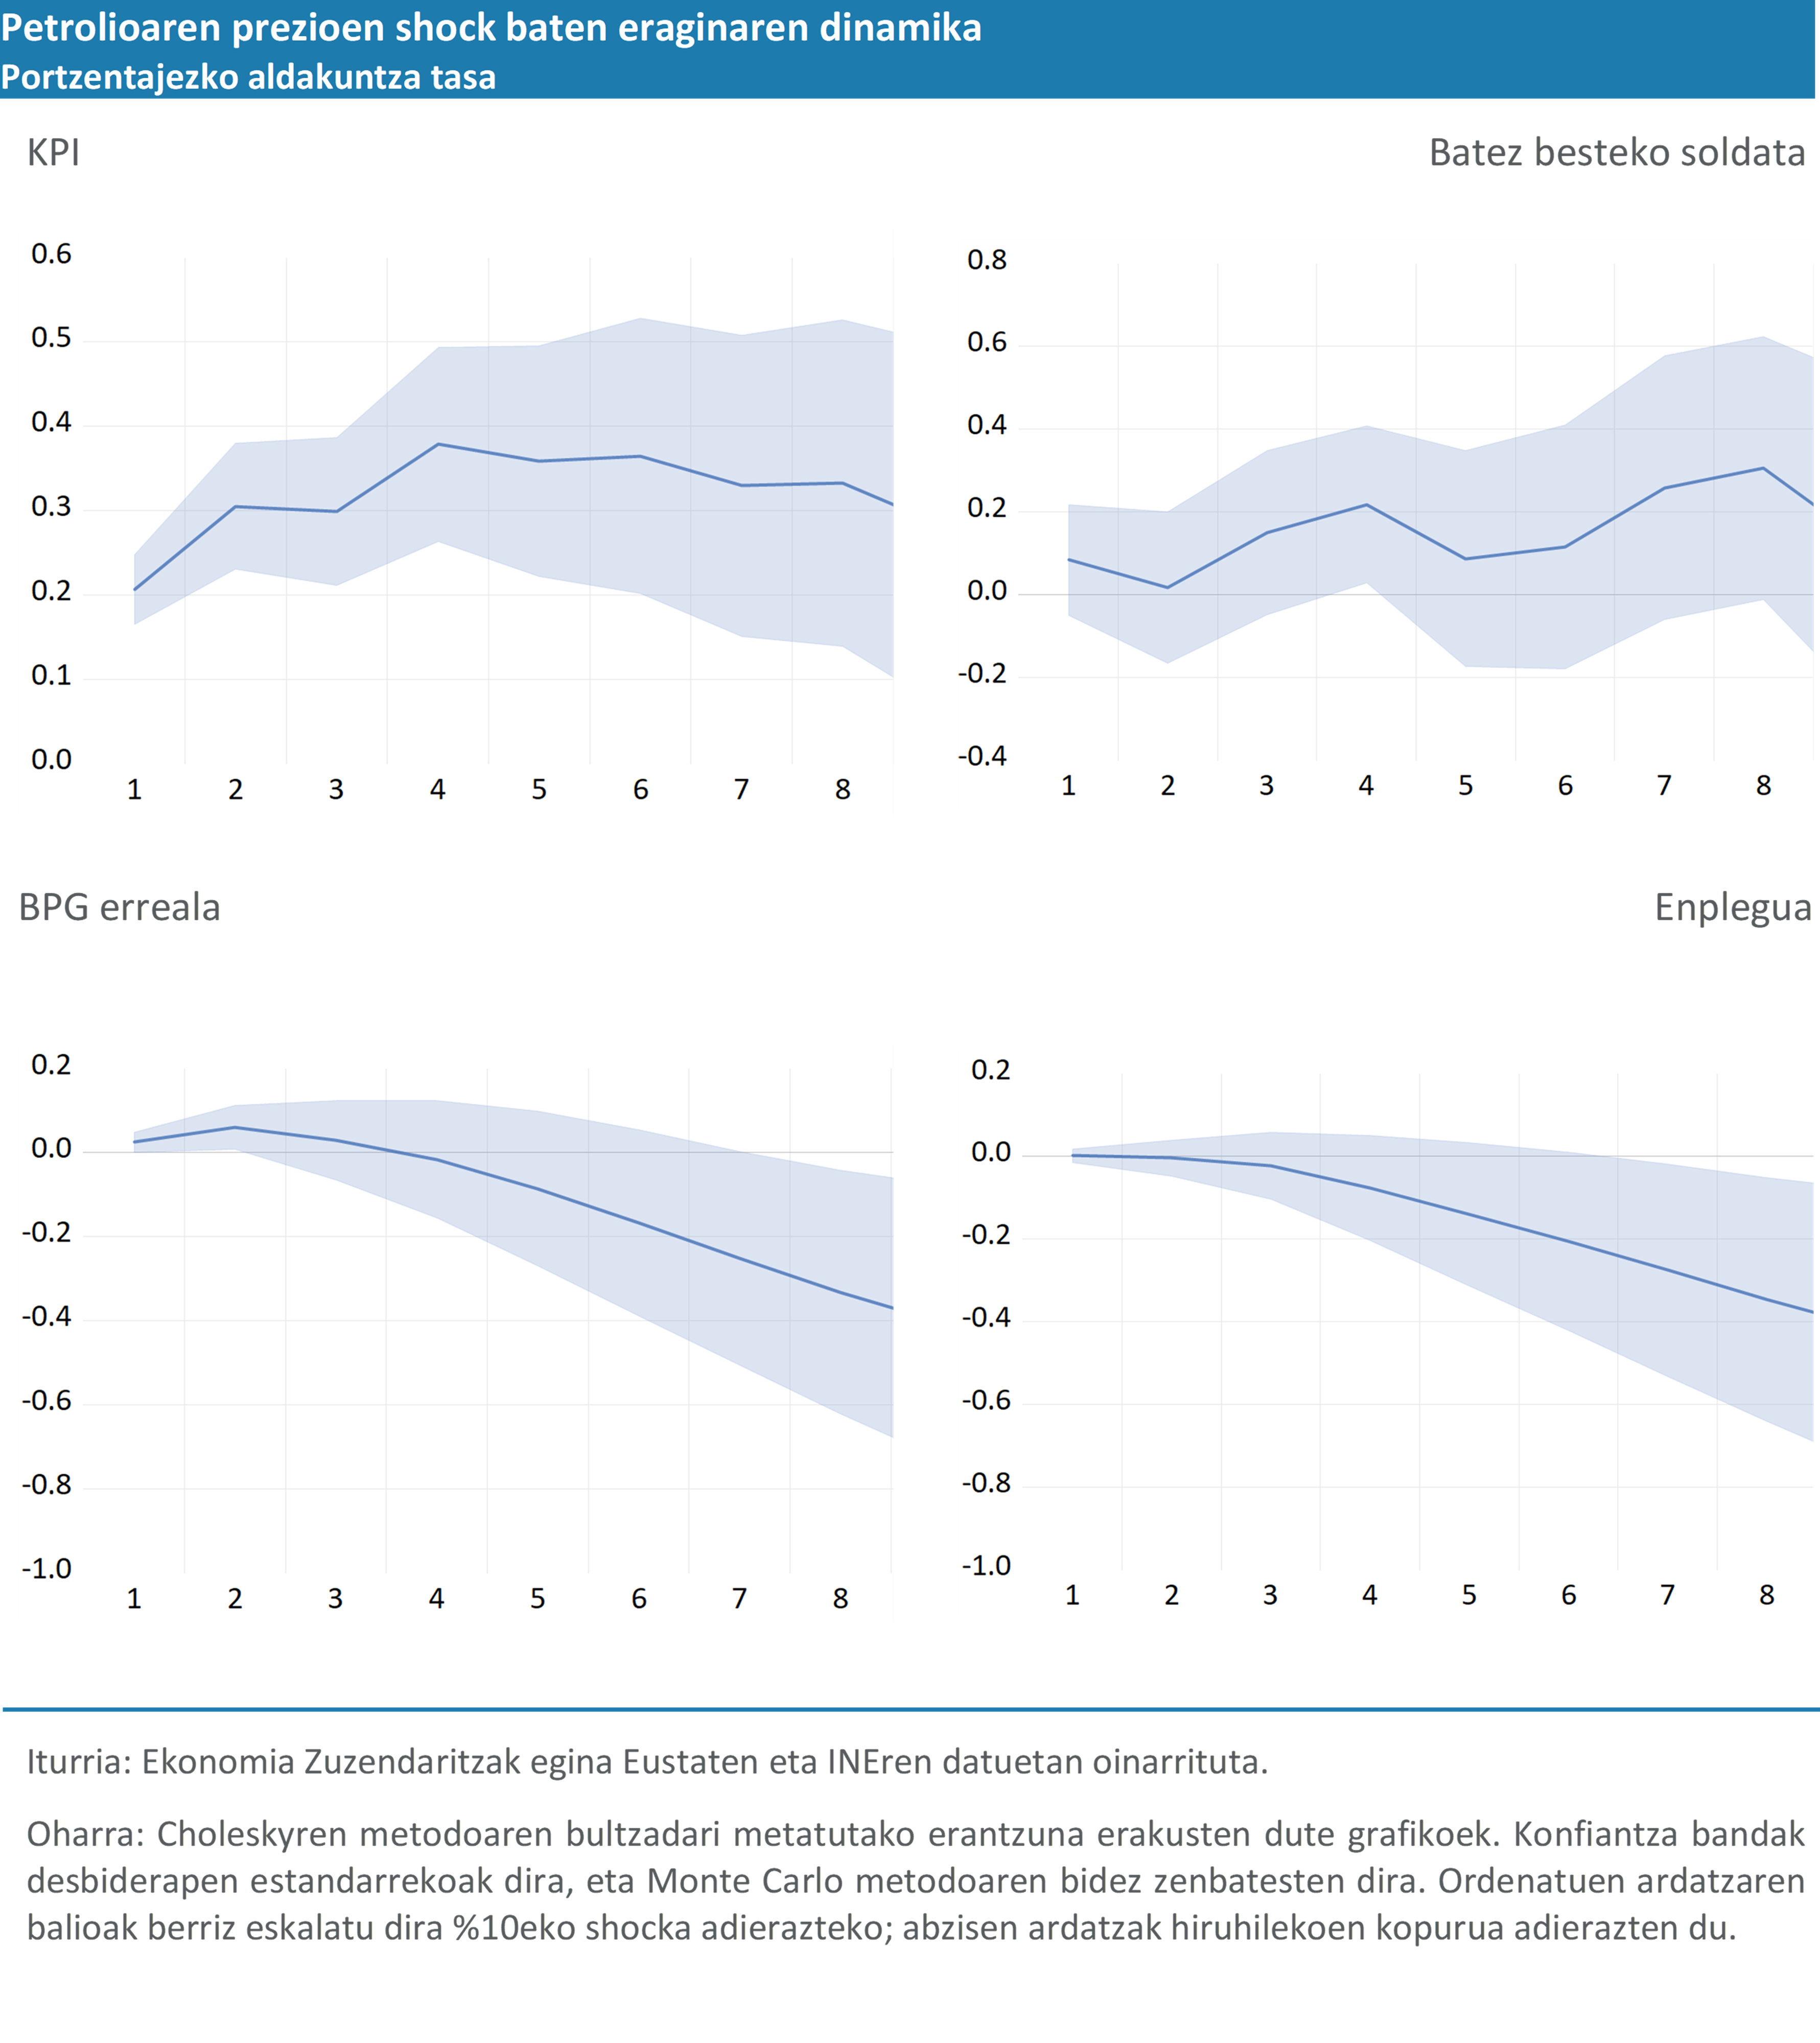
Kalkulatutako prezio mailaren gaineko berehalako inpaktua bi hamarrenekoa da, petrolioaren %10eko shock bakoitzeko urtebeteren buruan lau hamarren inguruko maximora iritsiz, eta hortik aurrera inflazio presioa moteldu egingo litzateke. Soldatak pixkanaka igoko lirateke prezioen igoeraren ondorengo hiruhilekoetan, eta, ia bi urte geroago, soldata igoerak izaten jarraituko lukete, baina shock aurreko erosahalmena erabat berreskuratzera iritsi gabe..
BPGari dagokionez, epe laburreko inpaktua mugatua izango litzateke, eta hamarren batera iritsiko litzateke urte baten buruan upelaren prezioaren %10eko igoera bakoitzeko. Hala ere, ekitaldiaren garrantzia eraginaren dinamikan datza: shockak lehen urtetik aurrera irautea izango litzateke euskal ekonomiaren narriadura faktore nagusia, une horretatik aurrera hiruhileko bakoitzeko hamarren bat gehiago galduko bailuke, zortzi hiruhilekoren buruan hiru hamarren inguruko inpaktu metatua lortu arte. Horrek esan nahiko luke 2027an BPGaren bi hamarren inguru murriztuko litzatekeela prezioen %10eko igoerako, gatazka ordura arte luzatuko balitz.
Eusko Jaurlaritzak eta Espainiako Gobernuak onartutako neurriek Ekialde Hurbileko gatazkak eragindako eragin ekonomikoa arintzen lagunduko dute.
Zehazki, Eusko Jaurlaritzak 105 milioi euroko diru sorta onartu zuen pertsonak eta enplegua babesteko, 450 milioi enpresa txiki eta ertainei finantza laguntza emateko, 277 milioi produkzio sarea eraldatzeko eta dibertsifikatzeko eta 215 milioi energia autonomia indartzeko. Ahalegin horri martxoaren 20ko 7/2026 Errege Lege Dekretua gehitu behar zaio; izan ere, 5.000 milioi euro mobilizatzen ditu ekaina amaitu arte, Estatuko gaiei eta araudiari buruzko premiazko neurrien bidez. Plan horrek jarduera koiunturalak, zerga sistema energetikoa aldi baterako murriztea, bonu sozialaren deskontuak indartzea, etxe kalteberei hornidura bermatzea eta sektore espezifikoei zuzeneko laguntzak ematea konbinatzen ditu, subiranotasun energetikoa indartzera, berriztagarrietan inbertsioak arintzera eta biltegiratze elektrikoaren gaitasuna handitzera bideratutako egiturazko neurriekin. Oro har, jarduketa horiek kontsumitzaileek ordaindutako azken prezioetan inflazio energetikoa eta inflazio orokorra moteltzen lagun dezakete, eta, horrela, etxekoen unitateen errenta erreal erabilgarriaren galera arindu eta, ondorioz, kontsumo-ahalmena arintzen, balio-kateetara eramatea saihesteaz eta euskal enpresen lehiakortasun galera posiblea saihesteaz gain. Nolanahi ere, neurri horien irismena eta mugak gatazkaren bilakaeraren eta iraupenaren araberakoak izango dira, baita nazioarteko energia merkatuen portaeraren araberakoak ere.